
美股正在削弱加密市場周期嗎?
作者:Zhou,ChainCatcher
10 月 15 日,OKX 與 ICE 合資的代幣化股票平台 OKXICE 發布公告,在其計劃上線的 63 隻美股中,Verizon、博通、聯合健康等九家上市公司已依據 SEC 新規提出反對,相關股票將無法在該平台交易。
與此同時,納斯達克也表示,不會讓自家股票在這一框架下被代幣化。
這是 SEC 9 月推出創新豁免以來,上市公司首次集體行使否決權。代幣化對美股和加密市場究竟意味著什麼?
一、代幣化美股的代價開始顯現
根據 SEC 9 月 17 日發布的創新豁免,鏈上代幣化證券交易場所無需註冊為交易所,即可交易已經發行的美股。第三方代幣化不必事先取得上市公司同意,但須提前書面通知,上市公司在 30 天內提出反對,該股票就不能在這一場所交易。
OKXICE 是依據這一規則發出開張公告的第一家場所。根據其公告,平台部署在 X Layer 上,採用帶準入控制的 Uniswap v4 資金池,股票與 USDC、USDG、USDT 等穩定幣配對,全天候交易。池內價格只由兩種資產的數量比例決定,不使用預言機,除停牌外也不設熔斷。公告同時承認,代幣價格可能偏離標的股票,在常規交易時段之外尤其如此。
對上市公司而言,這意味著自家股票將進入一個它們無法掌控定價的市場。提出反對的九家公司中,CoreWeave、AppLovin、Applied Digital 等都是 AI 和散戶熱門股,也是加密交易者最想交易的標的。
納斯達克給出的理由更直接,它不希望自家股票在不能實時顯示最優價格、也不向綜合行情系統報告成交的場所交易。值得一提的是,納斯達克本身是紐交所母公司 ICE 的競爭對手,今年 3 月已獲 SEC 批准以代幣化形式交易股票。
市場觀點認為,RWA 的瓶頸在於授權,也就是誰有資格把一隻股票的經濟權益做成鏈上代幣。這次九家公司的反對,爭的正是這項權利。
就在上週末,市場出現了一次閃崩。北京時間 10 月 18 日凌晨 5 時 22 分左右,美股休市期間,加密平台上的美股 AI 概念股永續合約突然下挫。
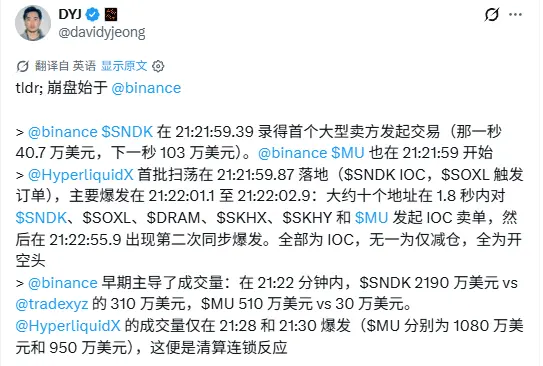
交易執行平台 Tread.fi CEO DYJ 稱這次閃崩拋售始於 Binance,SNDK 合約率先出現大額主動賣單,當秒成交約 40.7 萬美元,下一秒約 103 萬美元。不到一秒後,Hyperliquid 上出現掃單,約 10 個地址在 1.8 秒內集中賣出 SNDK、MU、SOXL 等六個合約,全部為新開空倉。約六分鐘後,Hyperliquid 上 MU 合約的成交量驟增至每分鐘約 1000 萬美元,DYJ 將這一階段歸因於連鎖清算。
Binance 上的 MU 合約一度跌至 818.57 美元,較閃崩前下跌約 6%,隨後在一小時內收復大部分跌幅。
真實持股人的賬戶在週末不受影響,被清算的是用槓桿交易這些合約的人。價格雖然回來了,但他們的倉位也出局了。
週末本身就是代幣化美股最薄弱的時段。據 Decentralisedco 發文對比了 3 月以來 30 個週末的數據,發現當週一開盤缺口超過 1% 時,永續合約判斷方向的正確率為 69%,但到紐約時間週日晚,只反映了缺口幅度的約四分之一。
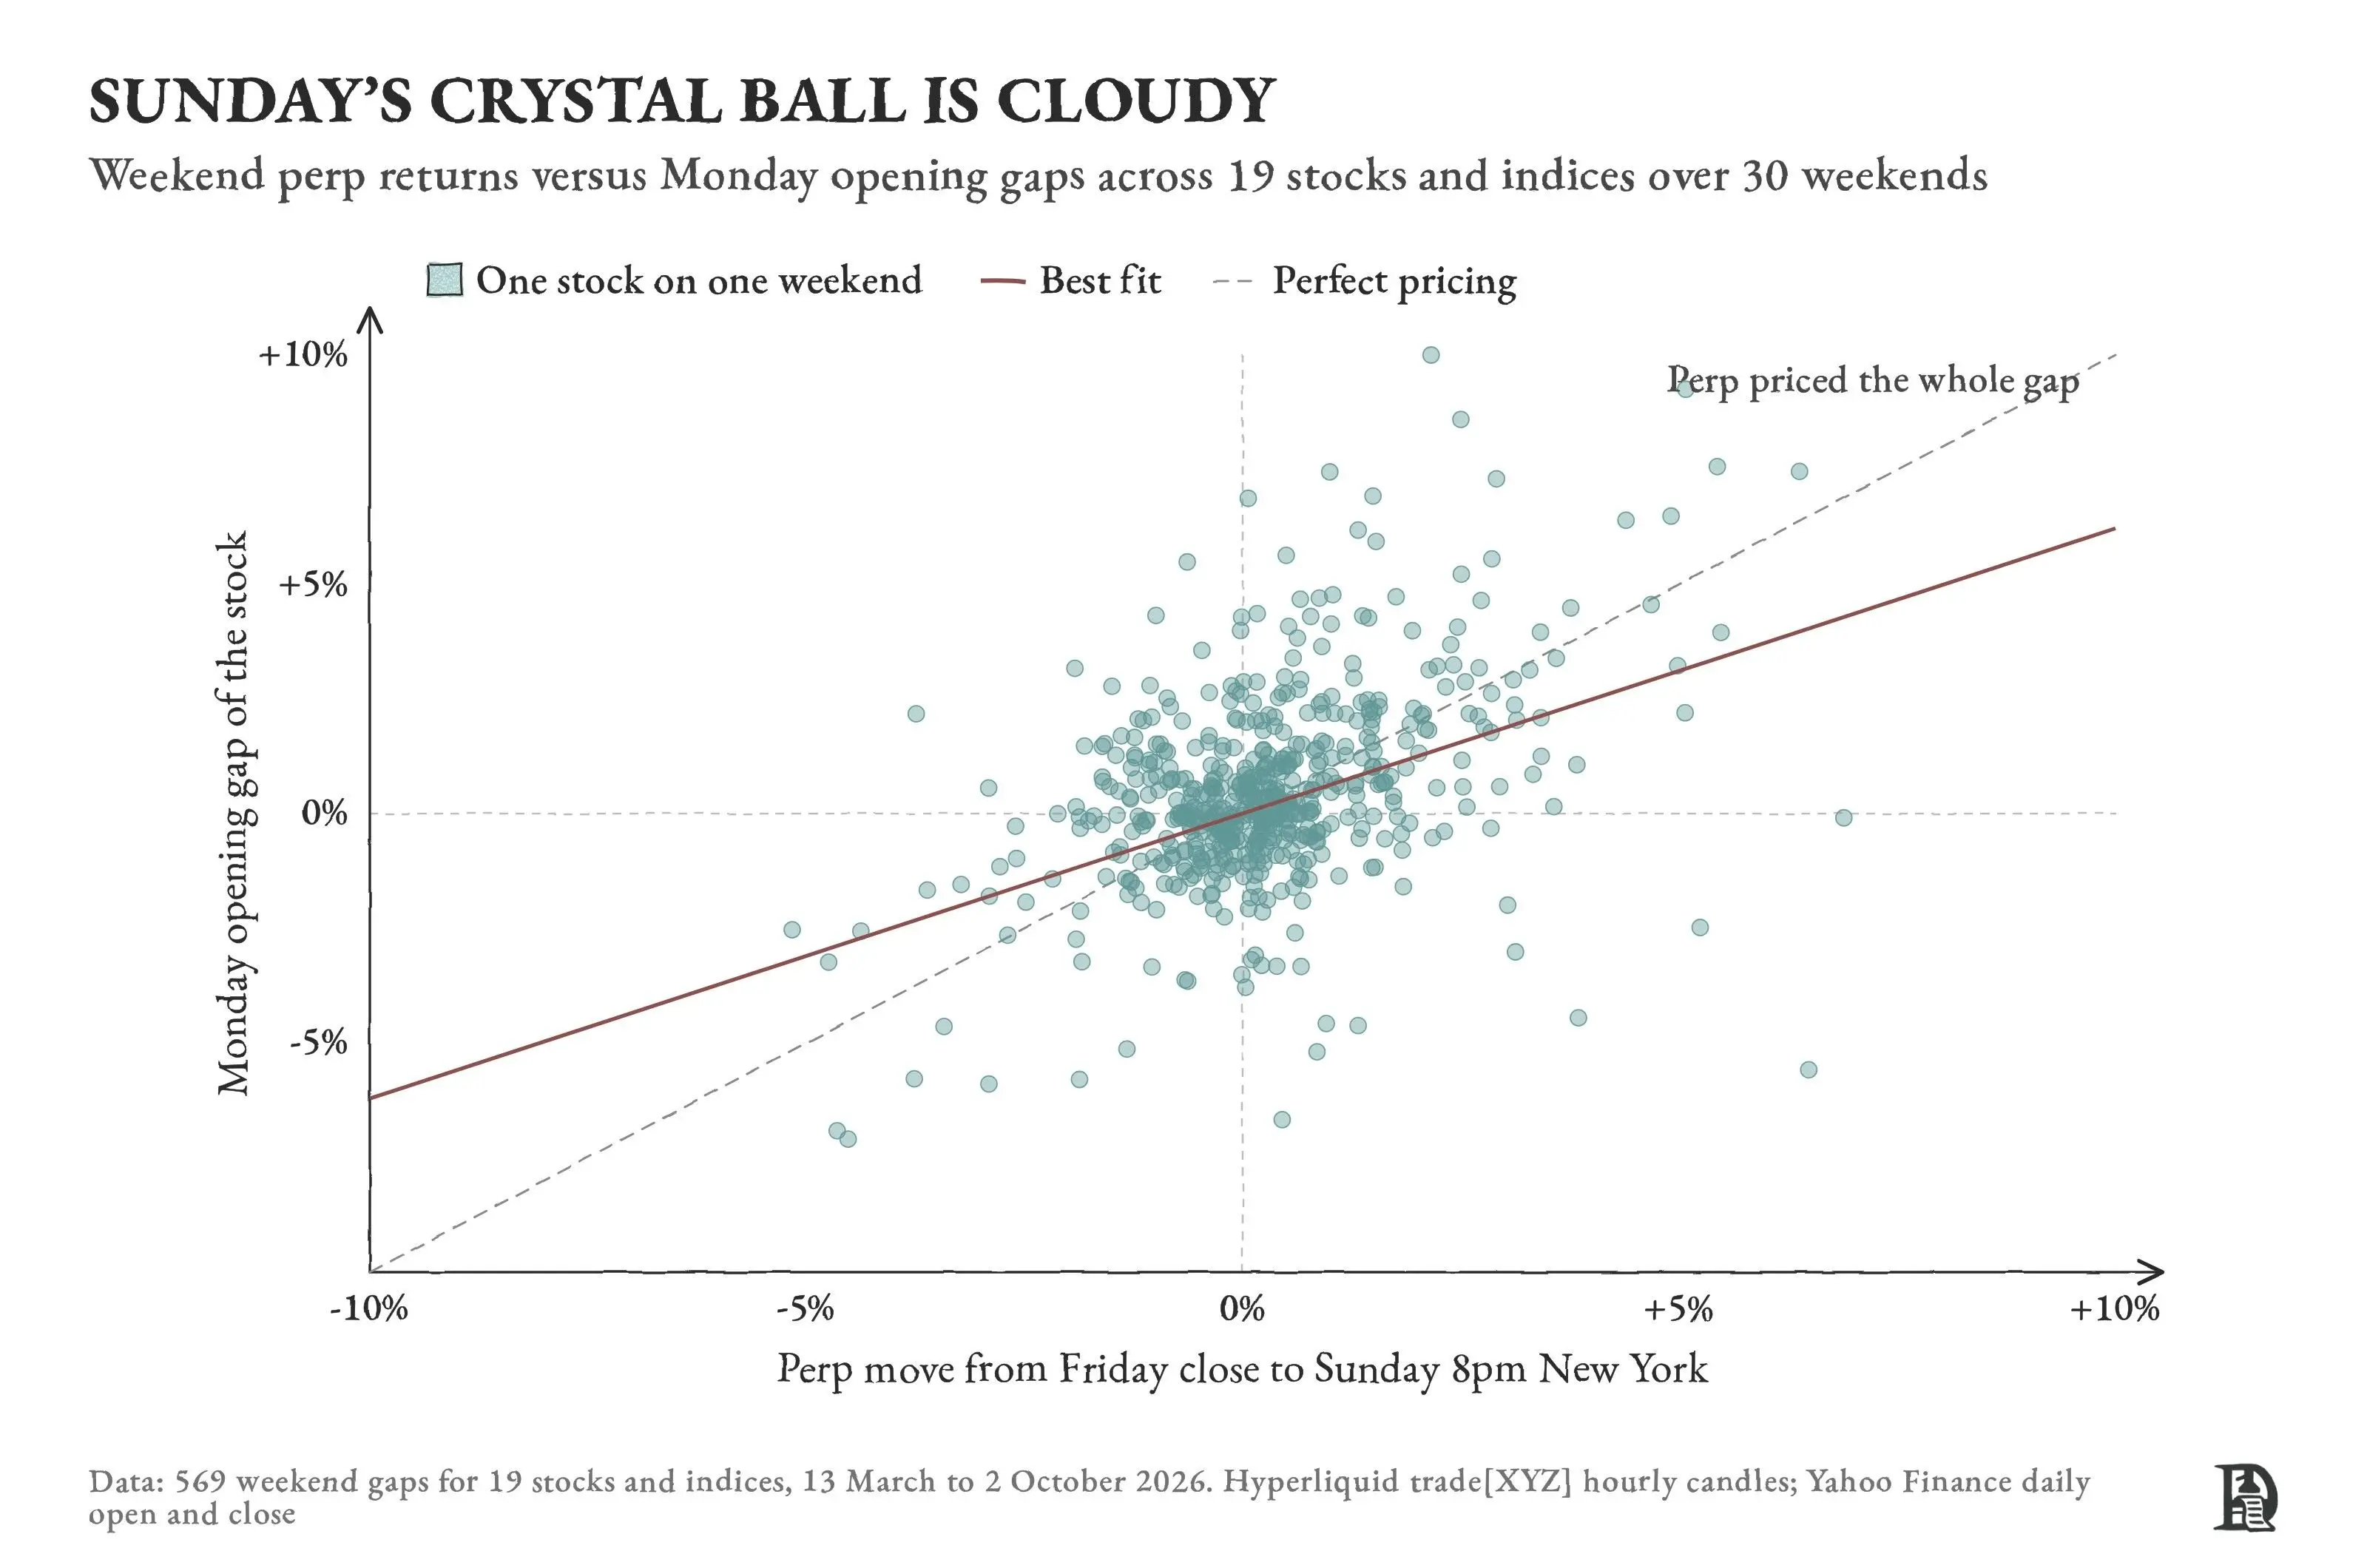
成交稀薄、定價不準,槓桿和清算機制又會放大衝擊。IMF 在 10 月的《全球金融穩定報告》中指出,代幣化股票的波動率約為對應股票的 1.5 倍。IMF 金融顧問 Tobias Adrian 認為,代幣化試圖消除的那些低效環節,在傳統市場裡起著減震器的作用。週末休市,正是這樣一種緩衝。
二、美股正在削弱加密市場周期?
過去十多年,比特幣價格大體跟隨減半形成四年周期。歷次熊市中,比特幣從高點下跌的幅度在 77% 到 93% 之間。
熊市的代價不只體現在價格上,資金大量出金離場,行業往往要等到下一輪牛市,才能重新聚集資金和人氣。
這一輪的節奏倒是沒有改變,比特幣於 2025 年 10 月在約 12.6 萬美元見頂,距 2024 年 4 月減半約 540 天,與歷史規律一致。但振幅明顯變小了,今年 6 月 5 日,比特幣最低跌至約 5.91 萬美元,回撤約 53%,此後逐步反彈,近期回到 8.5 萬美元附近。
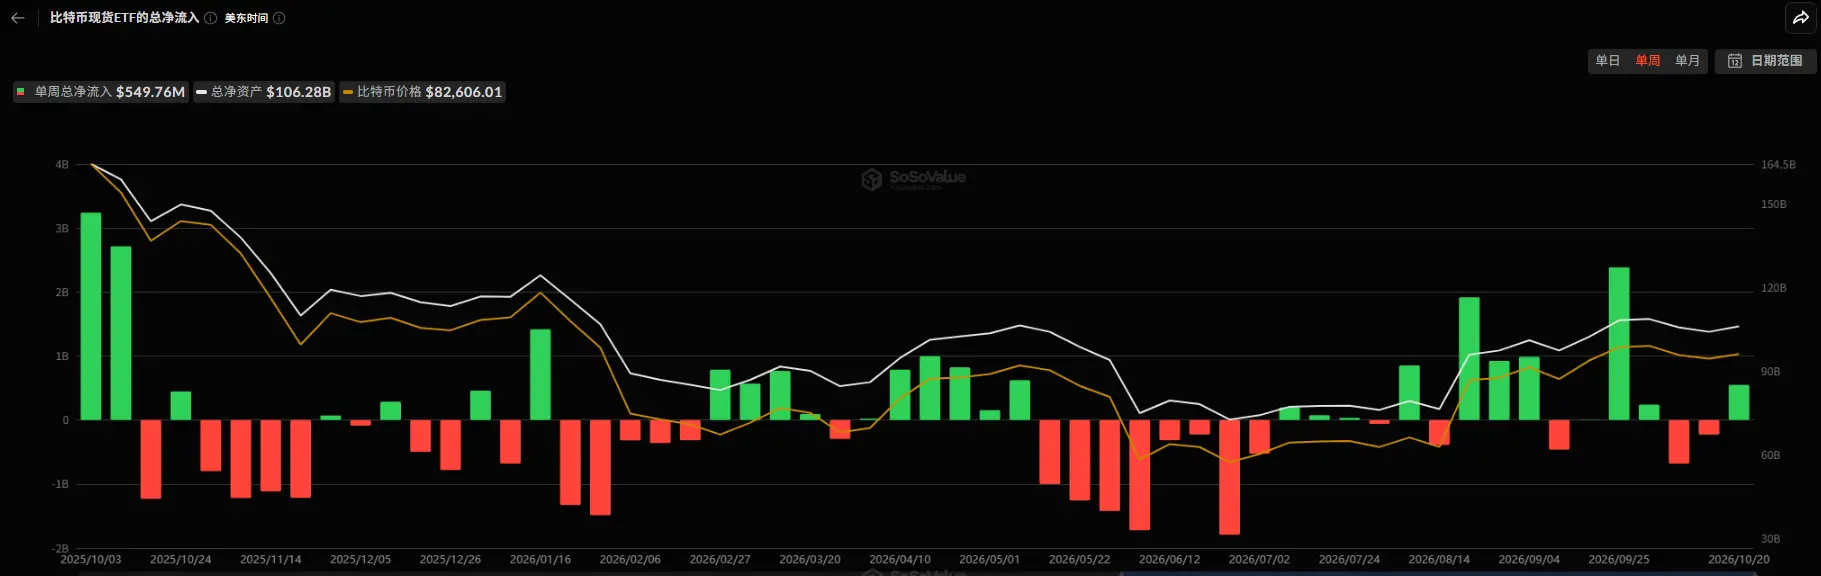
跌幅變淺,首先要看誰在托底。比特幣現貨 ETF方面,據 SosoValue 數據,2025 年 11 月至 2026 年 6 月,ETF 合計淨流出約 100 億美元,比特幣見底的 6 月單月流出約 45 億美元,7 月至 9 月反彈時,又合計淨流入約 63 億美元。
比特幣財庫公司方面,據 BitcoinTreasuries.net 統計,今年 2 月上市財庫公司的賣出量已超過買入量,持續買入的幾乎只有 Strategy 一家。根據其向 SEC 提交的文件,Strategy 的比特幣持倉從 2025 年 11 月底的約 65 萬枚,增至 2026 年 6 月下旬的 843,775 枚,增持約 19.4 萬枚。今年 1 月,Strategy 一家就占上市公司淨增持的 97.5%。不過,Strategy 在 6 月 22 日當週之後暫停了買入,轉而積累美元儲備。
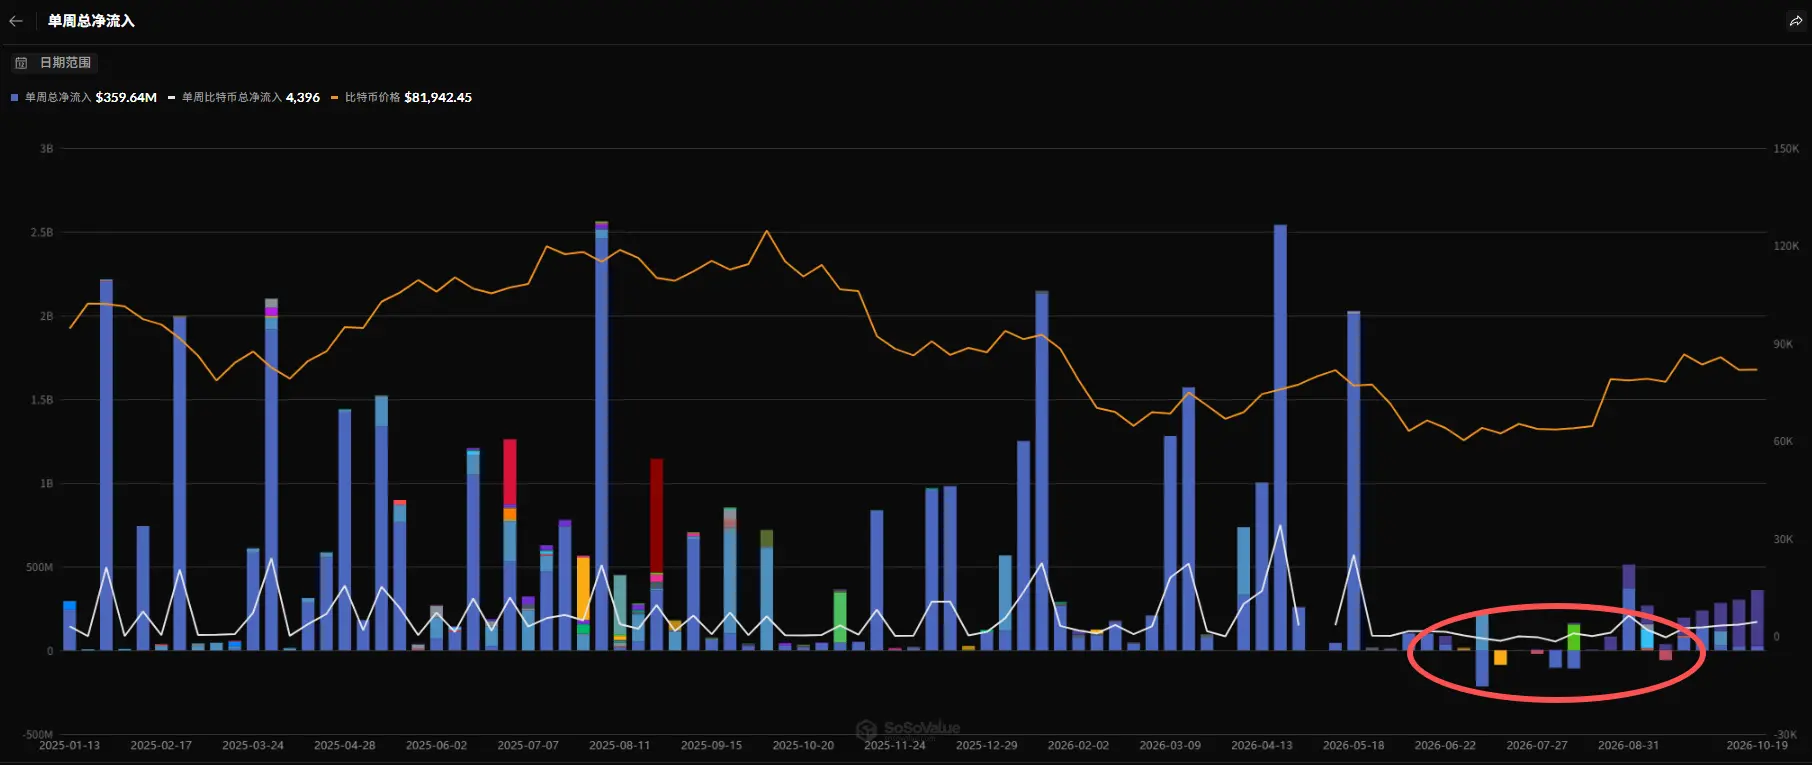
換言之,這輪熊市在價格層面的托底,很大程度上依賴單一公司的融資能力。
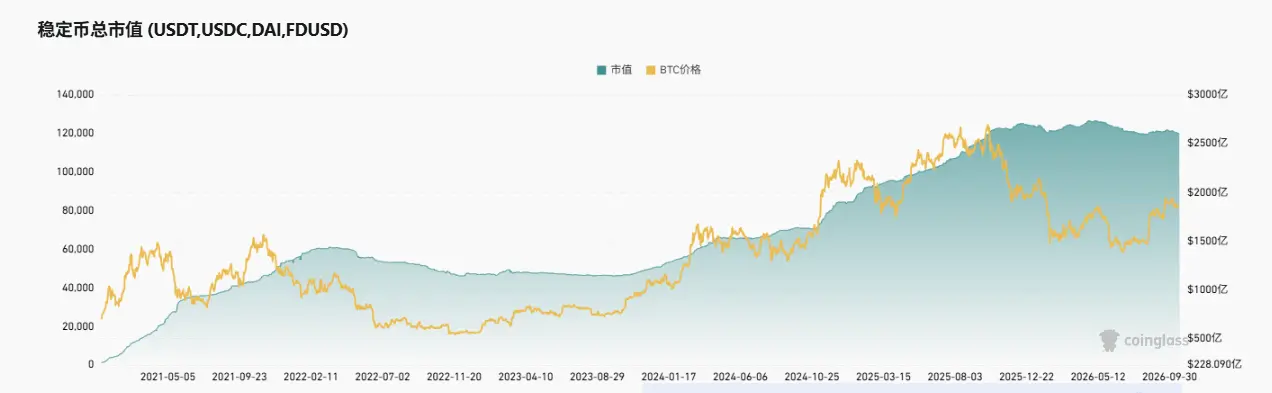
與此同時,鏈上還發生著另一種變化------穩定幣沒有像上一輪那樣大量離場。CoinGlass 數據顯示,比特幣自 2025 年 10 月見頂後下跌,USDT 市值卻繼續增長,到今年 4、5 月才見頂,之後基本走平,目前約 1830 億美元,USDC 也只是小幅回落。
據統計,今年穩定幣從高點的收縮約為 3%,遠低於 2022 年的 26%跌幅。當然,2022 年的縮水有一部分來自 Terra 崩盤和矽谷銀行事件。
此外,鏈上資金還找到了新的停留之處。RWA.xyz 數據顯示,代幣化美國國債的規模從 2025 年 10 月的約 90 億美元,增至今年年中約 160 億美元的高點,比特幣反彈後開始回落,目前約 145 億美元。
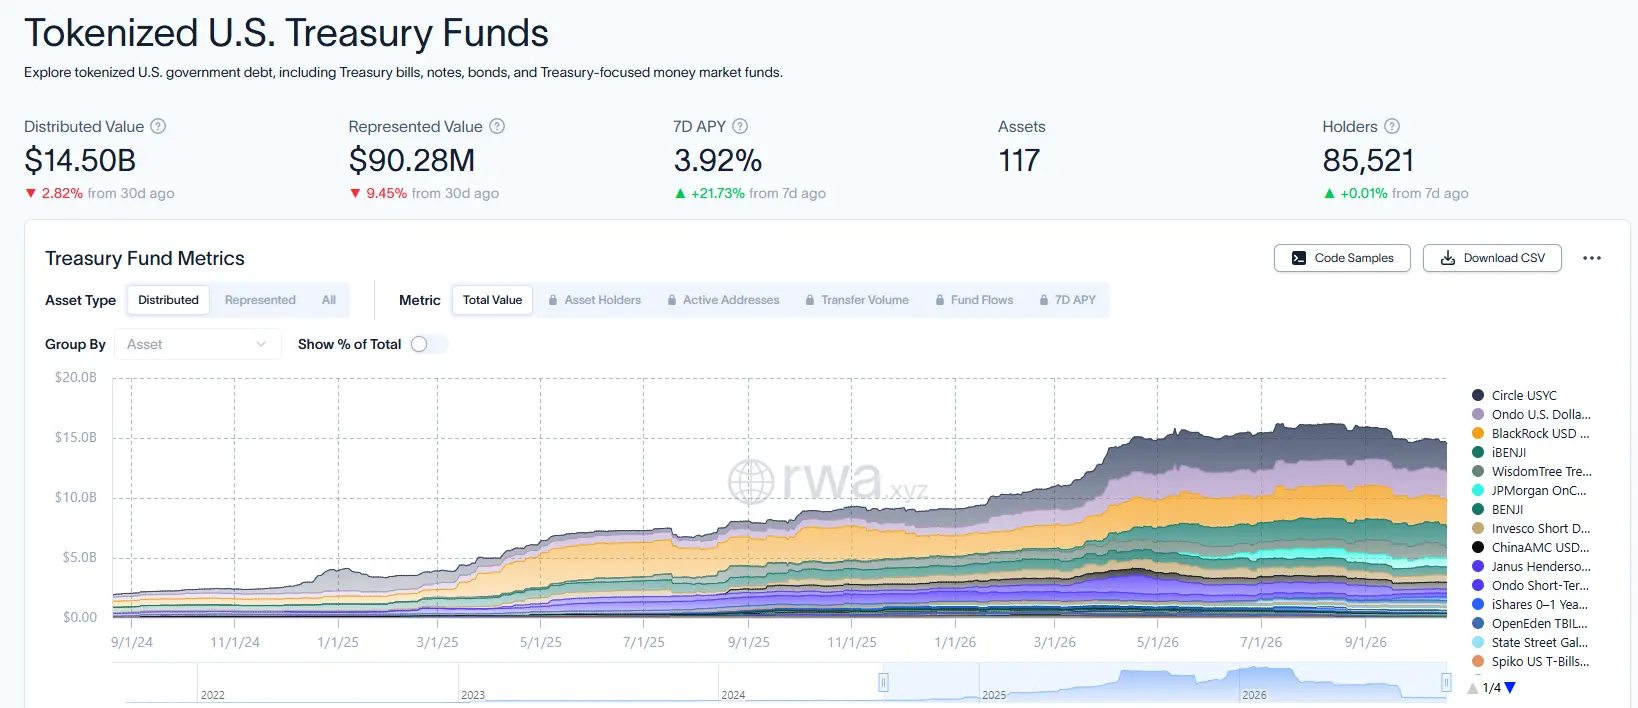
代幣化國債的持有人約 8.55 萬,以機構和 DeFi 協議為主,規模也遠小於 Strategy 的買入,但在上一輪熊市中,鏈上幾乎沒有這樣的去處。
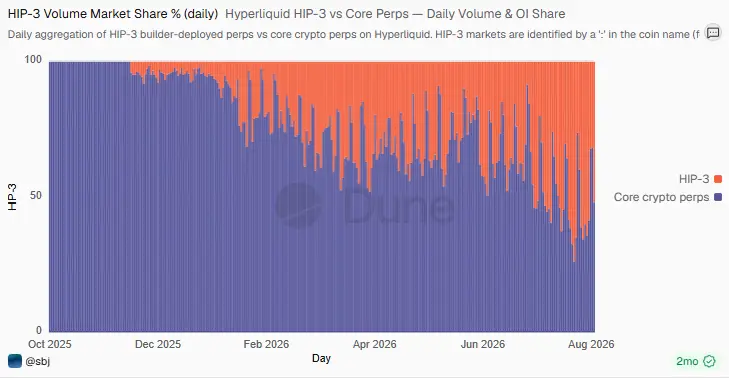
另一方面,交易所的收入結構也在變化。據 Dune 數據看板,2025 年 12 月中旬,Hyperliquid 上以股票、指數和大宗商品為主的 HIP-3 市場,只占日成交量的 4%。到今年夏季,多數交易日的占比已達四到六成,7 月 30 日一度達到 74%。
這裡面有加密資產成交萎縮的因素,但加密行情低迷時,交易所確實有了不依賴幣價的業務。
加密研究員 Haotian 認為,加密行業正在從資產發行的牛市,轉向全球資產上鏈後的分發牛市。也就是說,下一輪牛市中會有一部分增量資金流向代幣化美股,牛市的頂部也可能因此被削平。
與此同時,減半本身的影響在遞減。當前比特幣區塊獎勵為 3.125 枚,2028 年將降至 1.5625 枚。當加密平台上的交易者同時關注財報季和美聯儲議息,加密市場的周期會更多跟隨全球流動性和美股的節奏。
三、加密市場需要美股,遠多於美股需要加密
而對於博通、Verizon 這樣的公司來說,被代幣化幾乎沒有好處,它們既不缺流動性,也不缺融資渠道。按 CoinFound 測算,境外代幣化股票的交易額與傳統市場成交額之比,49 隻股票的中位數只有 0.084%。
儘管華爾街也在推進代幣化,他們走的卻是另一條路。2025 年 12 月,DTC 獲得 SEC 無異議函,可將其托管的證券轉換為鏈上代幣,範圍覆蓋羅素 1000 成分股,約占美股可投資市值的 95%。在納斯達克,代幣化份額與傳統份額在同一個訂單簿中撮合,差異只在成交後的交付方式。
這條路線不依賴穩定幣,代幣也只能在 DTC 登記的錢包之間轉移。DTCC 策略負責人 Michael Winnike 認為,代幣化應當改造市場功能,同時保留現有市場所依賴的安全保障。
反過來,加密資金也撐不起美股代幣化市場。Decentralisedco 測算,外國投資者持有約 19.86 萬億美元美股,即使全部穩定幣的十分之一轉入股票代幣,也只能增加約 310 億美元,其餘增量必須來自券商帳戶裡已經持有的股票。
更值得關注的是加密資金買了什麼。RWA.xyz 數據顯示,截至 10 月 19 日,鏈上代幣化股票規模約 34.5 億美元。其中 Strategy 相關代幣合計約 3.68 億美元,Circle 相關代幣約 3.07 億美元,兩家合計佔比約 19.6%,是四隻寬基指數產品總和的 2.6 倍。
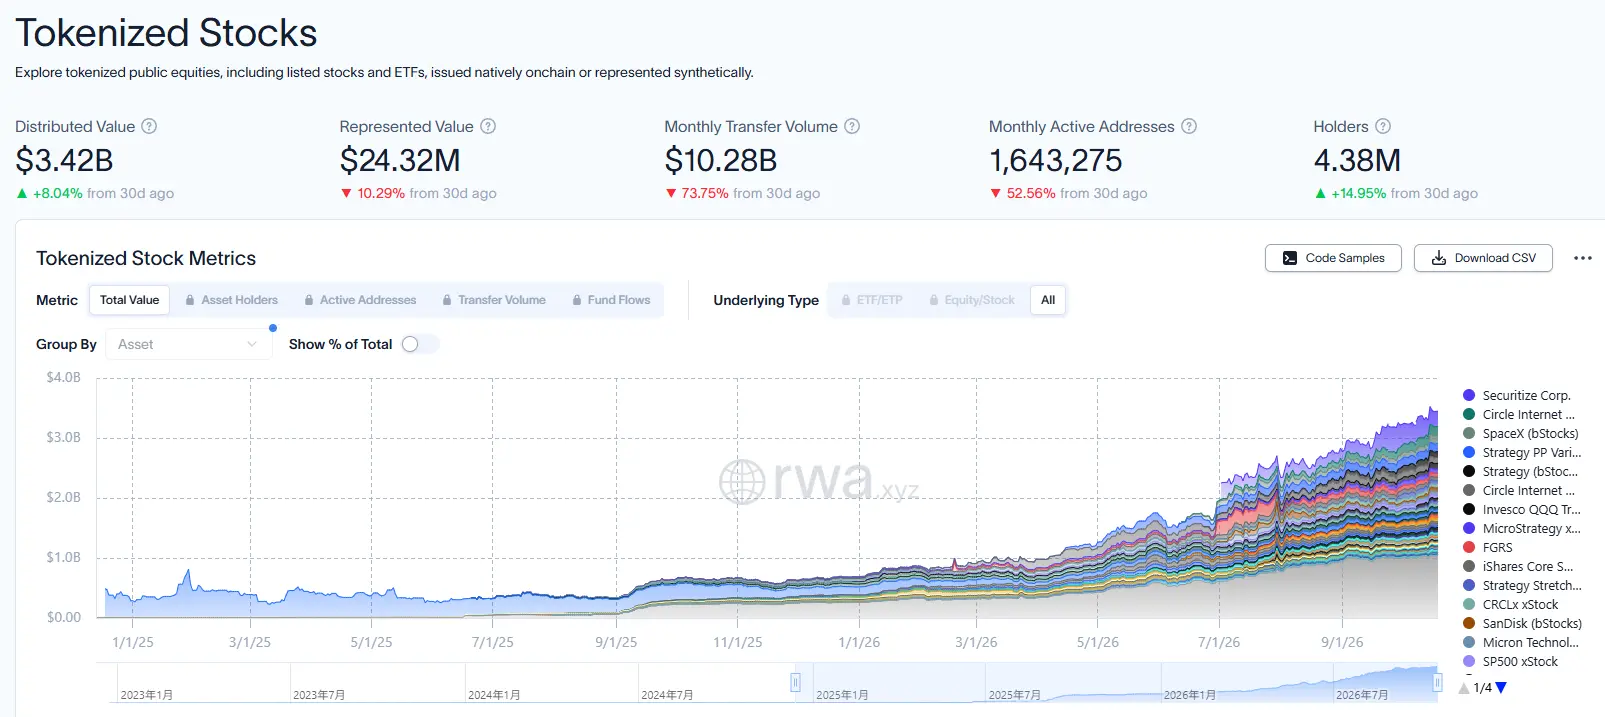
CoinFound 表示,加密資金買得最多的美股前三位,正是與加密市場同漲同跌的 Circle、Strategy 和 Coinbase,這樣的持倉很難起到分散風險的作用。
能起穩定作用的形態,又被規則管得最緊。根據 SEC 的規則,單只股票的代幣化交易額不能超過上月日均成交量的一定比例,大盤股為 0.25%,其他股票為 2.5%。按測算,OKXICE 首批 63 隻股票每天合計上限約 7.1 億美元,英偉達每天最多約 6400 萬美元。再加上發行人的否決權,合規路線短期內難以放量。
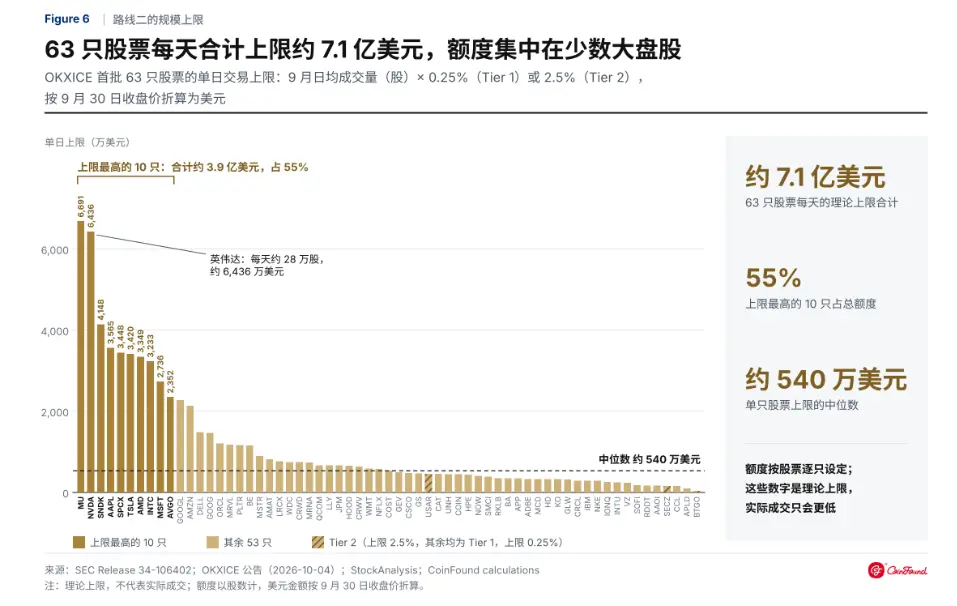
同時,tradeXYZ 上股票、指數和 ETF 永續合約的未平倉量約 30.1 億美元,相當於全部鏈上股票代幣價值的 94%。9 月初,Robinhood Chain 上一個 memecoin 資金池持有全部代幣化 HIMS 的 53%,約 3.9 萬美元的買盤就把代幣價格推到 132.64 美元,而紐約收盤價只有 28.84 美元。
加密市場需要美股來熨平周期,卻只能按華爾街的規則獲得它,而最能起穩定作用的合規形態,被限制得最緊。這或許正是代幣化美股聽起來很好、見效卻很慢的原因。
結語
長久以來,加密市場暴漲暴跌的根源在於,大部分資產的價值都來自市場對加密本身的預期。價格上漲吸引資金,資金又推高價格,下跌時同樣如此,整個市場缺少一個獨立於自身情緒的錨。
代幣化美股和國債帶來的,正是這樣一個錨。它們的價值來自企業盈利和利率水平,與幣價沒有必然聯繫。有了這類資產,熊市裡的資金可以留下來,交易所和協議可以依靠服務維持經營,開發者也有理由做跨越周期的規劃。
前提是加密行業願意接受傳統市場的規則,讓美股以抵押品和資金停留之處的形態進入鏈上。如果它只被做成又一種高槓桿籌碼,帶來的只會是更劇烈的波動。
這也意味著,原生代幣將不再獨占鏈上資本。但一個不必每隔四年就推倒重來的加密市場,或許才是代幣化對這個行業最深遠的意義。