
被 MSCI 剔除,對 Strategy 到底意味著什麼?
作者:Zhou,ChainCatcher
美東時間 10 月 15 日美股收盤後,指數編制機構 MSCI 宣布正式採納非經營性公司排除規則,新規將於 11 月 30 日收盤後生效。
根據 MSCI 隨公告發布的潛在影響名單,全球最大的比特幣持倉上市公司 Strategy 被列為擬剔除,日本比特幣財庫公司 Metaplanet 也在其中。最終名單將於 11 月 11 日公布。
Strategy 股價當日收於 151.29 美元,上漲 5.62%。公告發布後,股價在盤後交易中收跌 1.60% 至 148.87 美元,夜盤截至美東時間 10 月 16 日凌晨跌幅擴大至 2.54%。
相比一年前,這次反應顯得平靜。2025 年 11 月,僅憑摩根大通一份關於剔除風險的研報,Strategy 股價就連跌數周。如今規則正式落地,市場為何沒有恐慌,被 MSCI 剔除又究竟意味著什麼?
MSCI 新規落地,Strategy 難以過關
這已是 MSCI 第二次針對這類公司出手。2025 年 10 月 10 日,MSCI 發起諮詢,提議將數字資產占總資產 50% 以上的公司排除出全球可投資市場指數,並對名單內公司實施臨時措施,凍結股數和納入因子上調,暫緩新增納入。
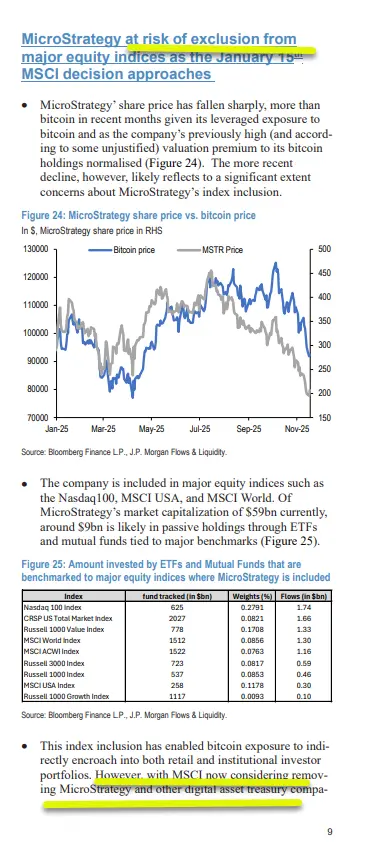
摩根大通隨後估算,若 Strategy 被剔除,僅追蹤 MSCI 指數的被動資金就可能流出 28 億美元。Strategy 股價此後持續承壓,到 2025 年底已較 2024 年 11 月的高點下跌約 71%。
2026 年 1 月 6 日,MSCI 宣布不在 2 月指數審議中實施該提案,Strategy 股價盤後應聲上漲約 6%。但臨時措施仍被保留,MSCI 同時表示將對非經營性公司開展更廣泛的審查。
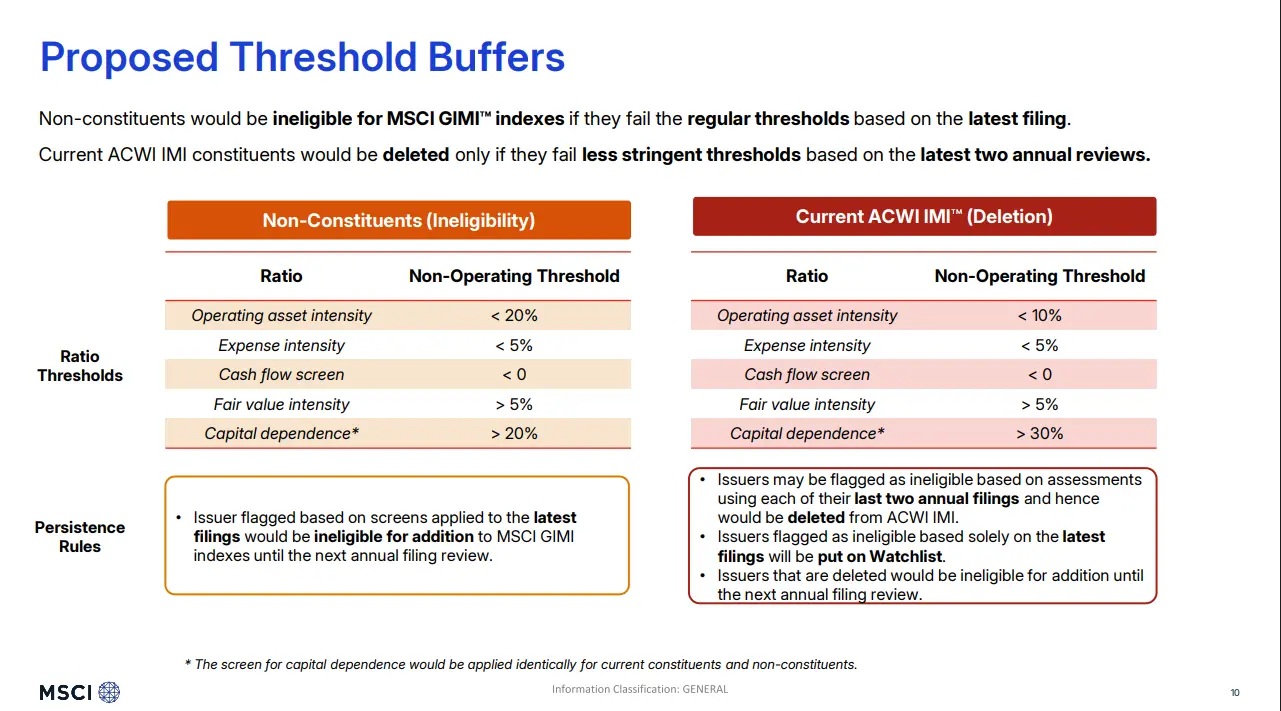
8 月 3 日,新一輪諮詢啟動。新方案通篇不再提及數字資產,改為兩步篩選。第一步看經營性資產是否超過總資產的 50%,通過者直接保留;未通過者進入第二步,按經營資產強度、費用強度、經營現金流、公允價值強度和資本依賴度五項財務比率評估,四項及以上觸線即失去納入資格。
為減少指數換手,MSCI 為現有成分股設置了緩衝。據 8 月諮詢文件,成分股適用的門檻更寬鬆,經營資產強度的標準從低於 20% 放寬至低於 10%,資本依賴度從高於 20% 放寬至高於 30%。成分股須在最近兩個年度財報期均未通過篩選才會被剔除,僅最新一期不合格的列入觀察名單。
MSCI 在諮詢文件中解釋,只有持續的業務結構變化才應觸發重新分類,一次性未達標則不會。本次公告稱,最終方案在 8 月提案基礎上作了小幅調整,具體閾值載於其方法論附錄。被剔除的公司將移出整個 MSCI 全球可投資市場指數體系,在下一次年度審議前不得重新納入。
隨著新規落地,針對數字資產財庫公司的臨時措施也將在 11 月指數審議時終止,這類公司今後統一按新方法評估。
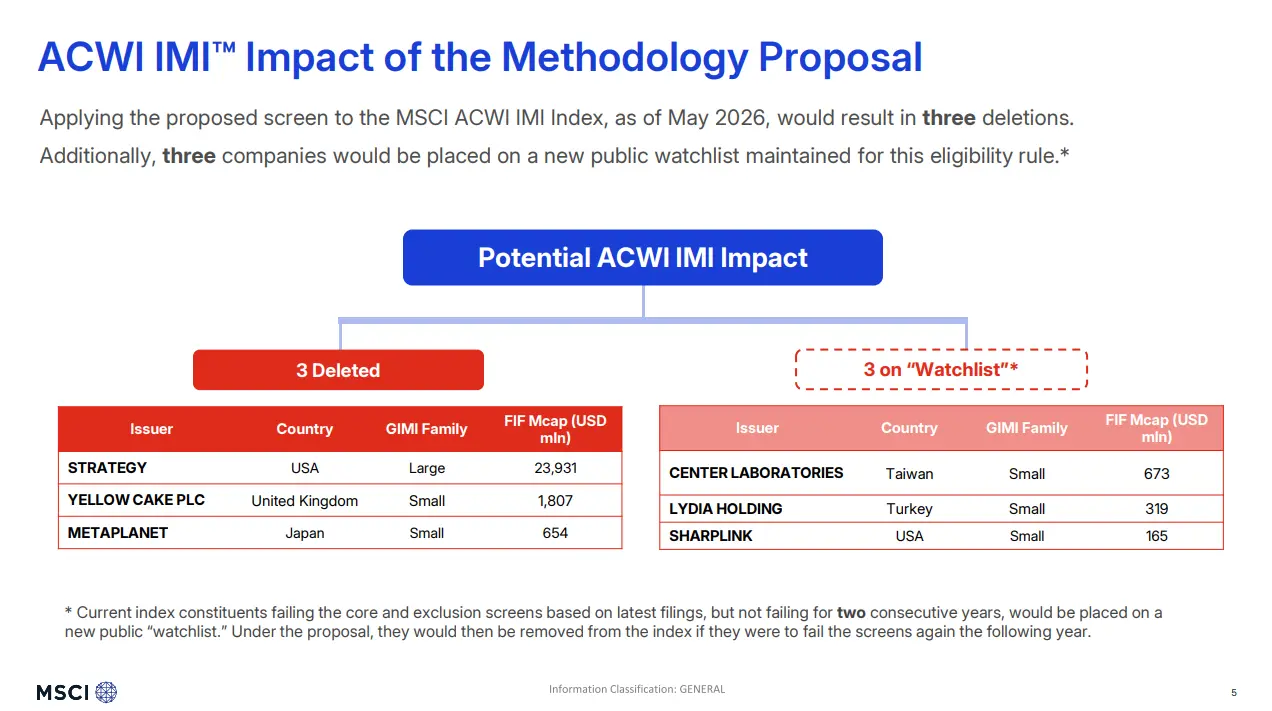
8 月諮詢文件曾以 5 月數據做過模擬,結果是 3 家公司被剔除、3 家進入觀察名單。這次隨公告發布的名單基於 9 月 30 日的財務數據和 10 月 9 日的市值,範圍擴大至 5 家擬剔除、17 家進入觀察名單。擬剔除的除 Strategy 和 Metaplanet 外,還有英國鈾持有商 Yellow Cake、冰島投資公司 Skel fjárfestingafélag 和 Solana 財庫公司 Upexi。
新規的寫法對資產類型保持中性,Strategy 卻很難過關,癥結在於其中兩項測試。
按 MSCI 的定義,資本依賴度等於融資活動現金流除以總資產,且公司過去 12 個月存在為積累資產而融資的行為。據 Strategy 年報,其 2024 和 2025 財年融資活動現金流分別約為 221.3 億美元和 248.4 億美元,對應年末總資產約 258.4 億美元和 616.4 億美元,比率約為 86% 和 40%,兩年均遠超成分股 30% 的門檻。
現金流測試的標準是經營現金流為負。Strategy 2024 和 2025 財年的經營現金流分別約為負 5300 萬美元和負 6720 萬美元,同樣兩年觸線。按這一算法,兩年緩衝對 Strategy 難以起到保護作用,這也解釋了它在 5 月模擬中直接進入剔除名單,而非觀察名單。
融資節奏今年也未放緩。據 Strategy 9 月披露的 8-K 文件,公司今年通過發行普通股和優先股累計融資約 209 億美元,在美國股票發行規模中位列第四,僅次於 SpaceX、Alphabet 和英特爾。
其餘三項能否觸線,取決於比特幣算不算經營資產,這正是雙方爭議的核心。MSCI 在諮詢文件中描述了非經營性公司的共同特徵,即通過積累和持有非經營性資產創造價值,自身業務幾乎不產生現金,表現由市場波動驅動,依賴外部資本而非自身經營實現增長。
Strategy 則在 9 月致 MSCI 的公開信中強調,公司在全球雇用約 1500 名員工,經與 SEC 工作人員溝通,其比特幣業務按美國 GAAP 作為經營分部披露,相關損益計入經營費用。Strategy 認為,經營性與非經營性在美國 GAAP、IFRS 及任何公認法律框架中均無定義,新提案不過是以不同說法包裝了 2025 年被撤回的方案,結果殊途同歸。
前兩天,Saylor 表示,MSCI 迄今的立場令人失望,是在對數字資產施加帶有偏見的價值判斷,希望 MSCI 重新考慮。他同時宣布,加密市場過去一年的熊市已經結束,比特幣將重回 10 萬美元上方。
比特幣政策研究所 BPI 也發布報告質疑 MSCI 的決策過程。報告指出,元數據顯示 MSCI 此次諮詢所依據的演示文稿,存放在一個專門針對數字資產財庫公司的內部文件夾中。
最新名單的17 家觀察名單公司中,多數是數字資產財庫公司,包括以太坊財庫公司 SharpLink,以及 Ton Strategy、Solana Company、DeFi Development、Sui Group 等。但擬剔除和觀察名單中也有鈾持有商、冰島投資公司,以及多家加拿大、瑞典和以色列的投資控股公司。
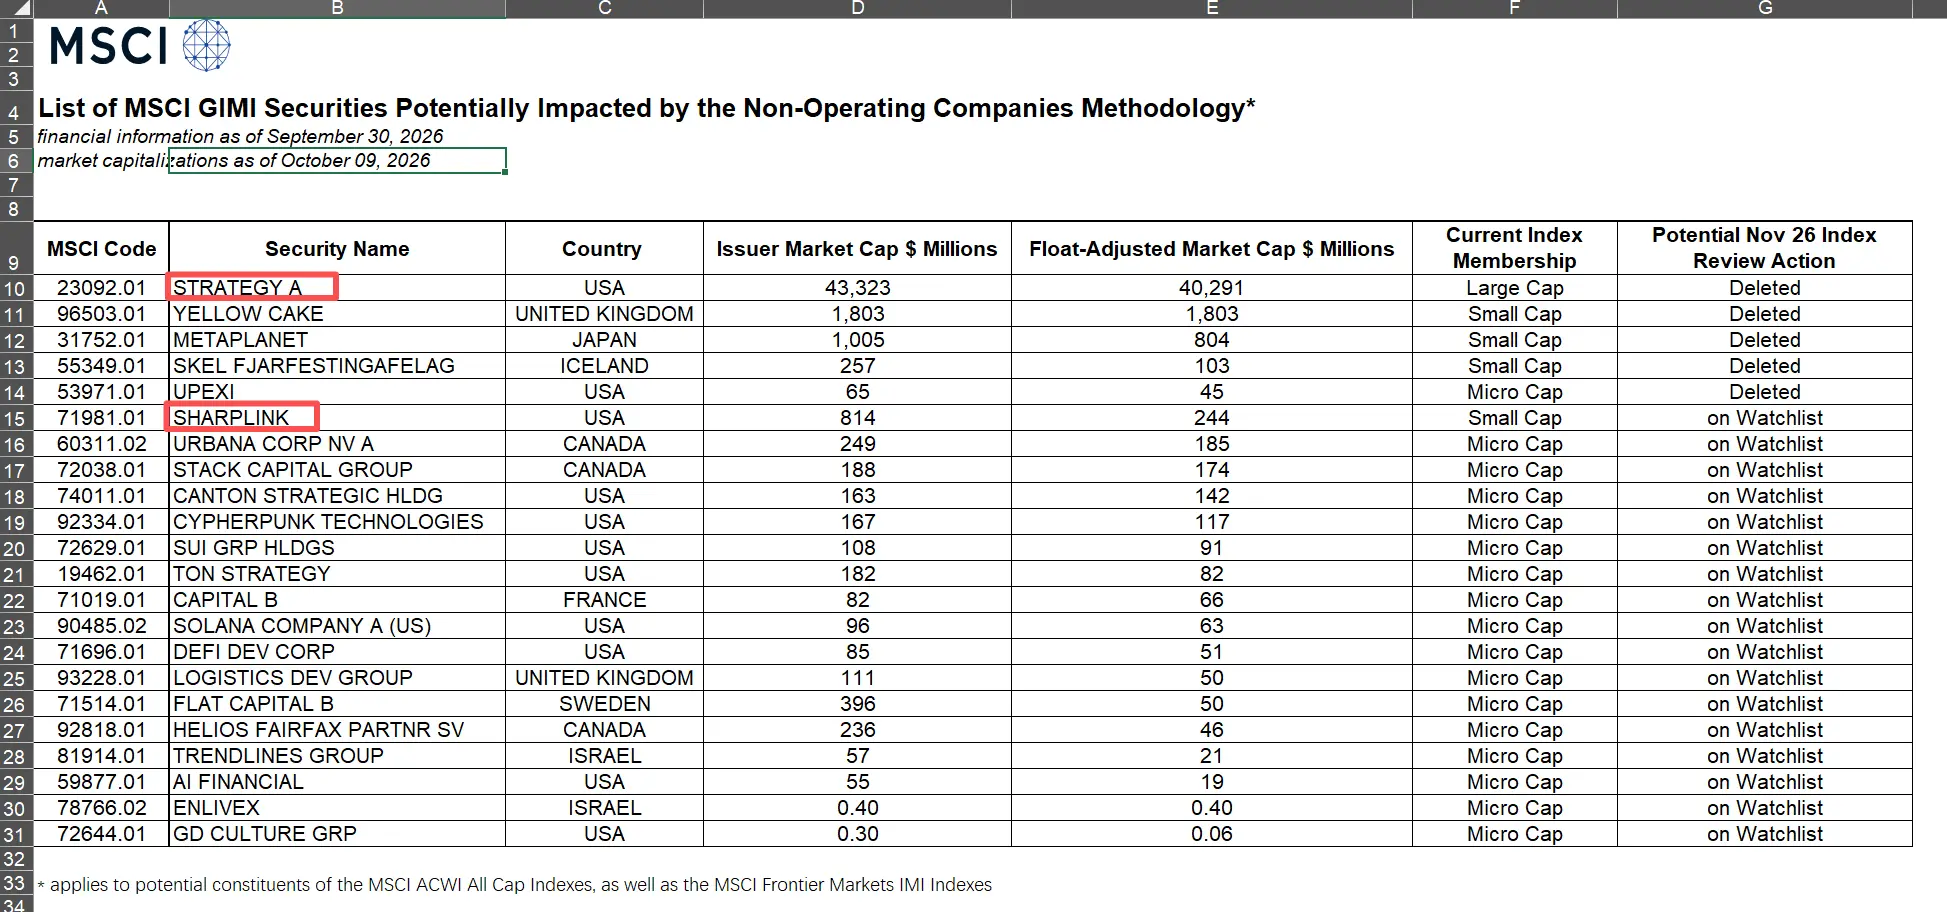
真正懸殊的是體量。按名單數據,22 家公司的自由流通調整市值合計約 444 億美元,其中 Strategy 約 403 億美元,占比約 91%。規則對所有公司一視同仁,衝擊卻絕大部分落在 Strategy 一家身上。
被動拋壓有限?真正承壓的是融資飛輪
被剔除最直接的後果是被動資金拋售。去年11月摩根大通估算。若被 MSCI 剔除,Strategy 可能面臨 28 億美元資金流出;若其他指數提供商跟進,總流出或達 88 億美元。
其中,28 億美元來自追蹤 MSCI World、MSCI ACWI 和 MSCI USA 三個指數的資金,分別約 13 億、11.6 億和 3 億美元。88 億美元則是包括納斯達克 100、CRSP 美國全市場指數和羅素系列在內的總額,其中納斯達克 100 一項就約 17.4 億美元,前提是多家指數提供商同時採取行動。
不過,摩根大通的估算針對的是 MSCI 去年的提案,依據的也是當時的市值和指數權重。
Strategy 自己的口徑要小得多。公司在官網 MSCI 專頁上表示,該提案不會對 Strategy 產生實質影響,追蹤 MSCI 全球可投資市場指數的基金僅持有其 3.1% 的基本流通股,約 1300 萬股,不足一個交易日的成交量。
據比特幣分析人士 Adrian Morris 測算,今年以來MSTR 日均成交額約 29.1 億美元,28 億美元的拋售約相當於 0.96 個交易日的成交額,僅占上周成交額的 18.3%。
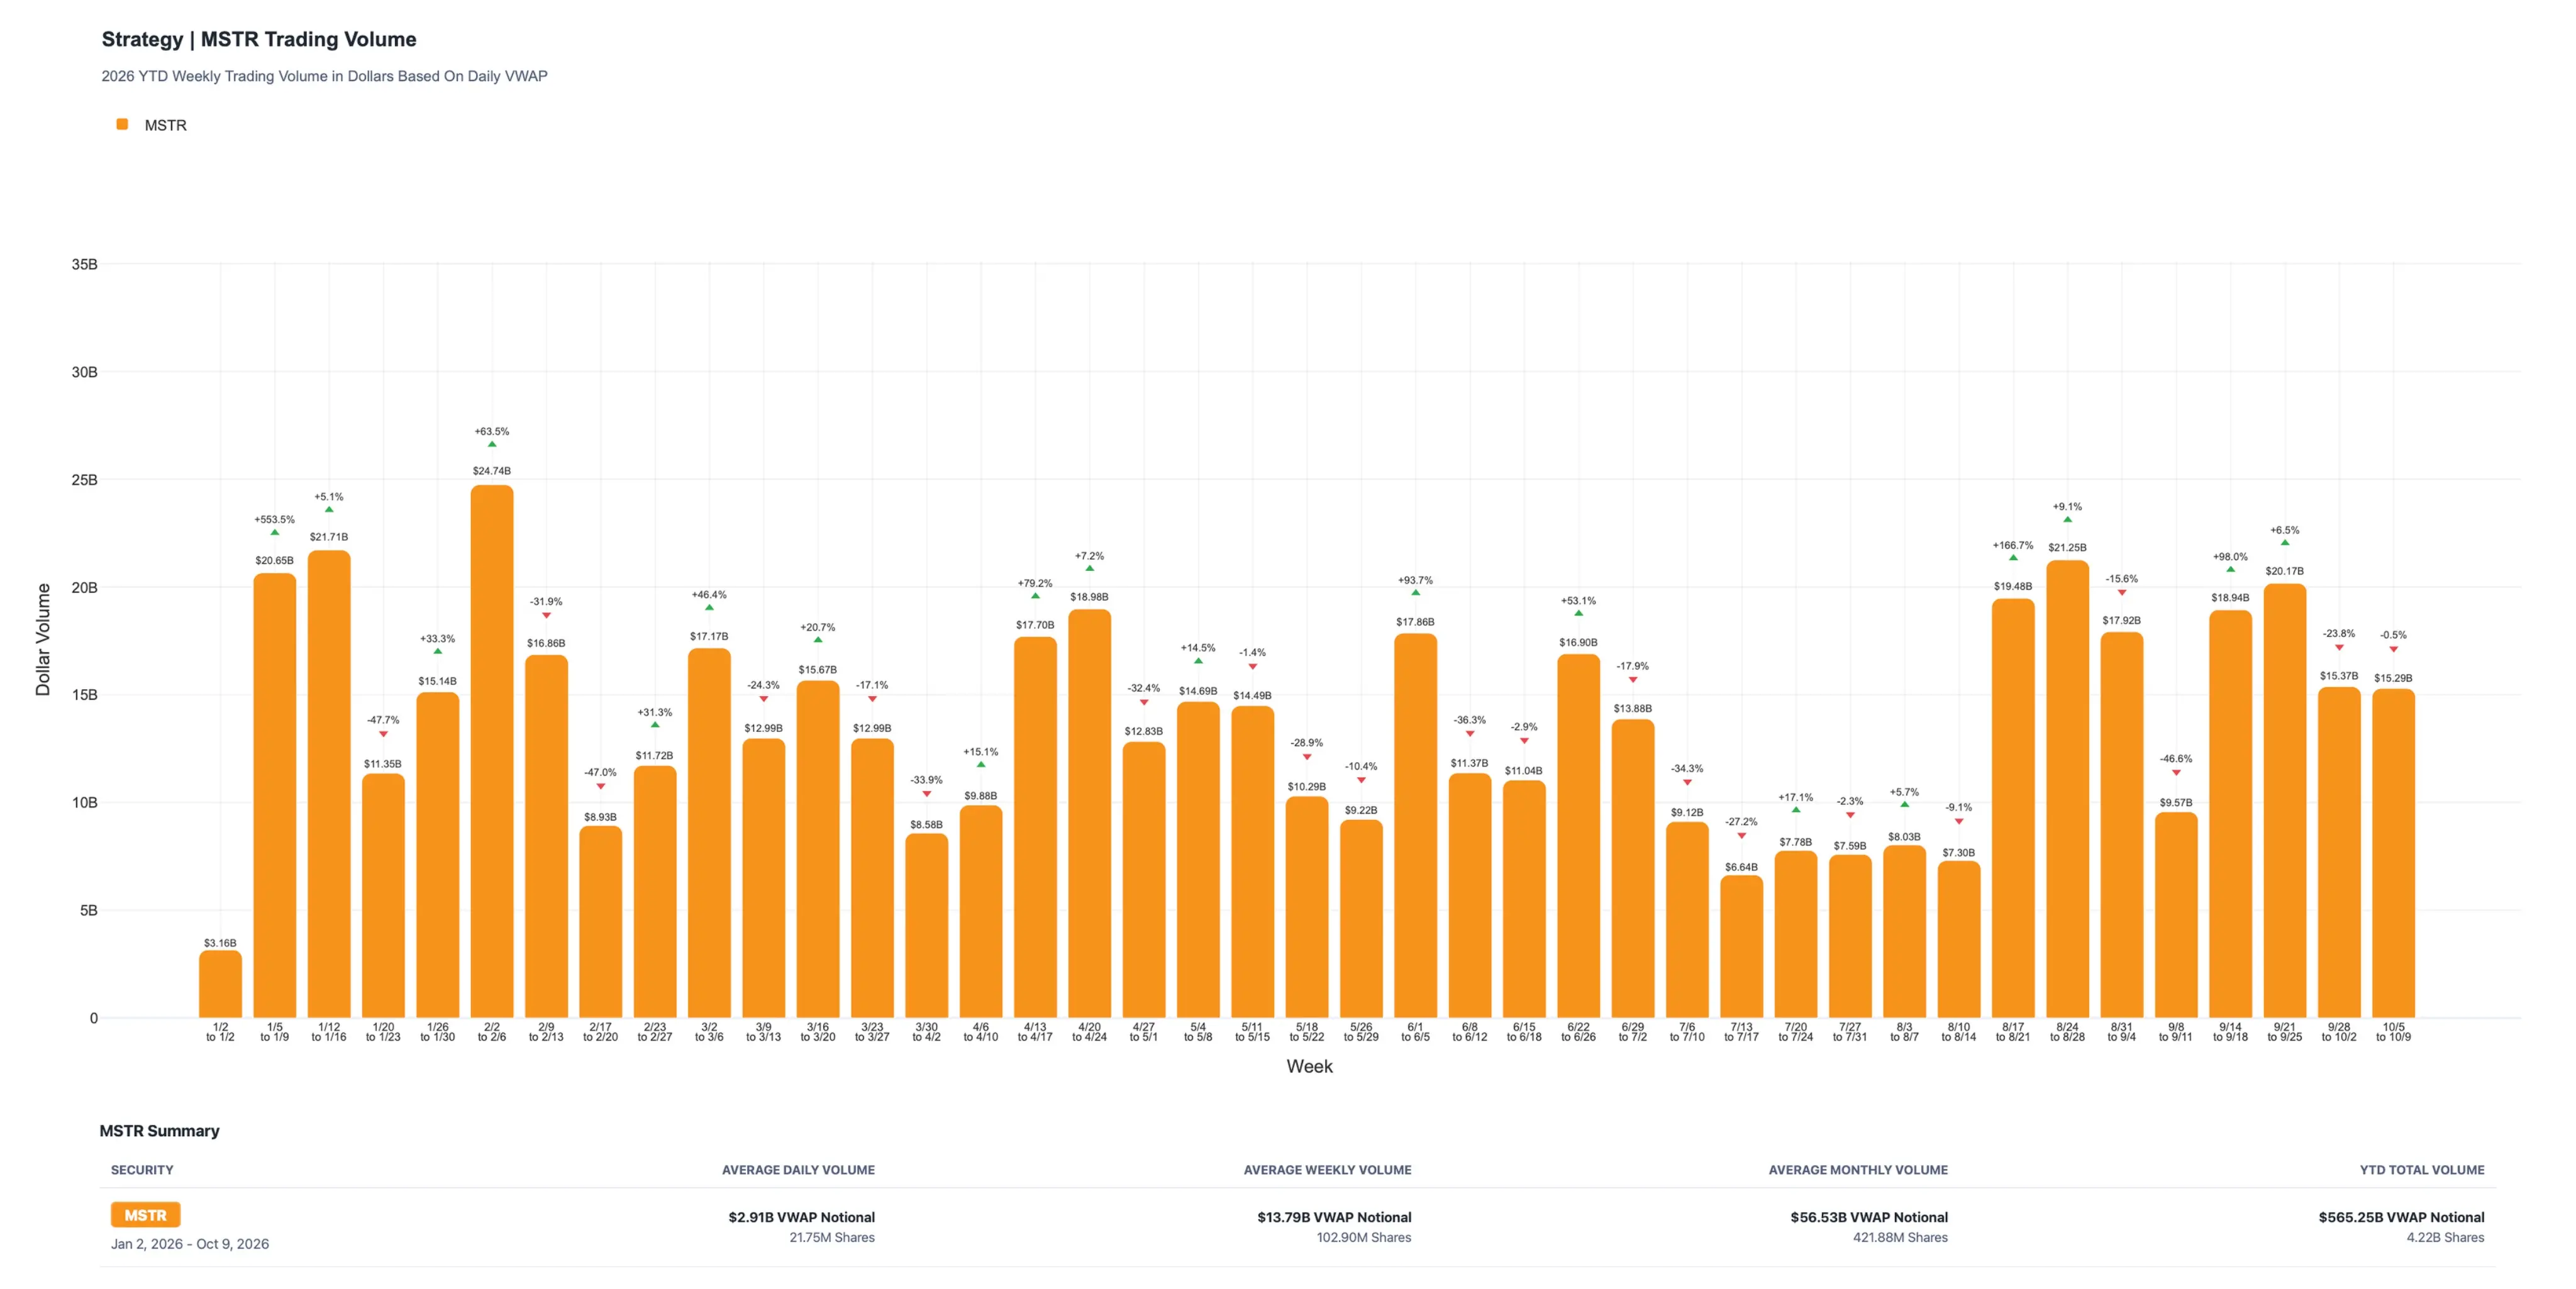
但指數調整的賣盤通常集中在生效日收盤時成交,衝擊會比按日均成交額平攤時更集中。Strategy 的體量也已今非昔比,按 MSCI 名單,其自由流通調整市值從 5 月模擬時的約 239 億美元升至約 403 億美元。
單看拋售規模,Strategy 關於新規不會產生實質影響的說法,似乎站得住。
問題在於業務的邊界。Strategy 的業務除了持有比特幣,還包括持續融資買幣。
Strategy 在提交給 SEC 的文件中表示,今年第一、第二季度的 10-Q 均將指數剔除列為風險因素,稱若 MSCI 或其他主要指數發布商將其剔除,或採取延遲納入、限制指數相關調整等措施,跟蹤指數的基金可能被迫出售或少買其 A 類普通股,從而對其 A 類普通股及其他上市證券的價格和流動性造成重大不利影響。
摩根大通去年也指出,主動管理人雖然沒有義務跟隨指數調整,但被主要指數剔除肯定會被市場負面看待,並引發對 Strategy 未來股權和債務融資成本及能力的擔憂。彭博社則認為,新規給 Saylor 龐大比特幣持倉背後的融資模式增加了新的壓力。
而這套融資模式本已在變形。彭博社表示,隨著普通股相對比特幣持倉的溢價消失,Strategy 轉向發行不稀釋普通股權益的永續優先股,目前流通規模超過 140 億美元。但其浮動利率優先股 STRC 自 5 月以來未能新發,公司反而已回購逾 10 億美元。
據研究機構 K33 估算,STRC 使 Strategy 每年的股息義務增加約 7.25 億美元,按每枚比特幣 8.3 萬美元計約合 8740 枚。K33 認為優先股融資模式是個錯誤,更傾向 Strategy 通過普通股 ATM 等方式籌資。
Strategy 今年還曾被迫出售比特幣,並公布計劃,可能不時出售比特幣籌集最多 12.5 億美元,用於美元儲備、優先股股息、利息支出或回購。Saylor 正尋求將優先股股息由每半月或每季度支付改為每日支付,相關股東投票將於 10 月 28 日結束。
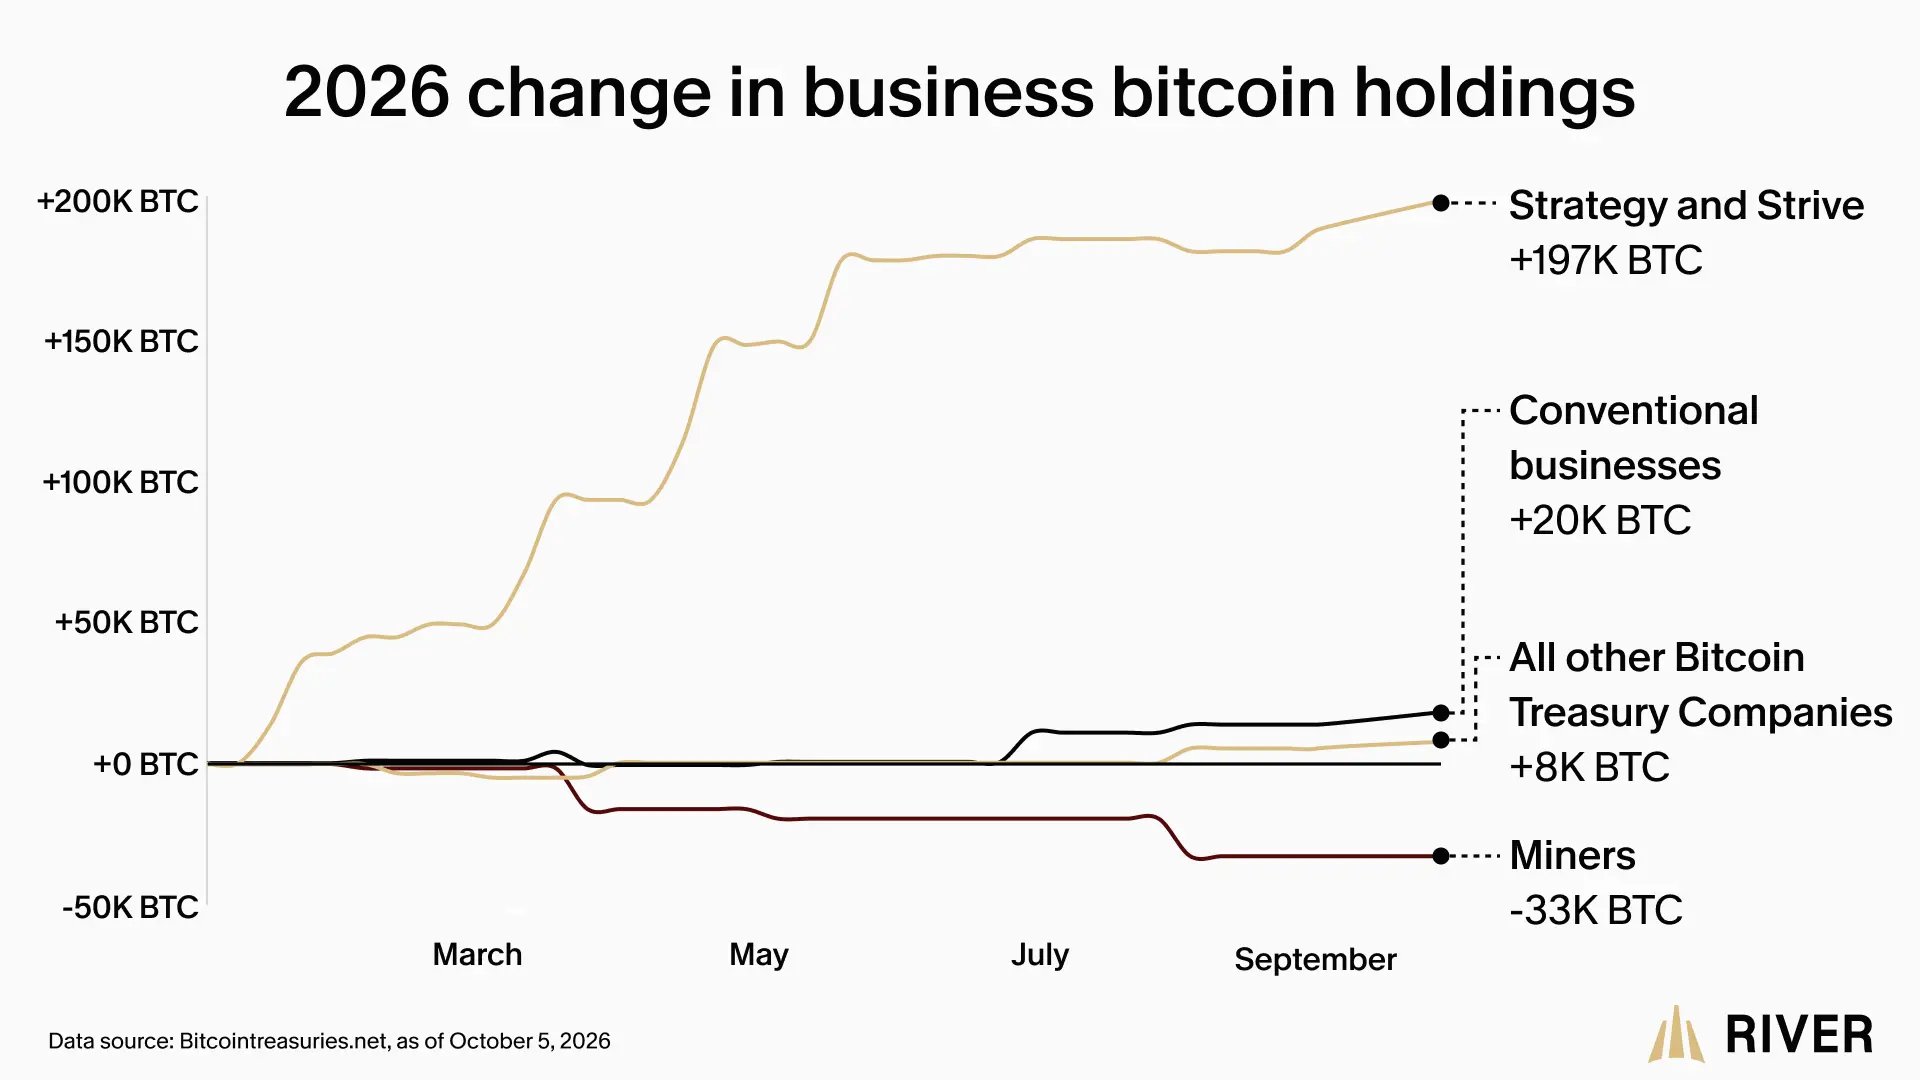
與此同時,行業層面的買盤也在收縮。比特幣金融服務平台 River 的報告顯示,企業今年淨增持 19.3 萬枚比特幣,Strategy 與 Strive 合計增持 19.7 萬枚,超過企業淨買入總量,其餘比特幣財庫公司合計僅買入 8000 枚。
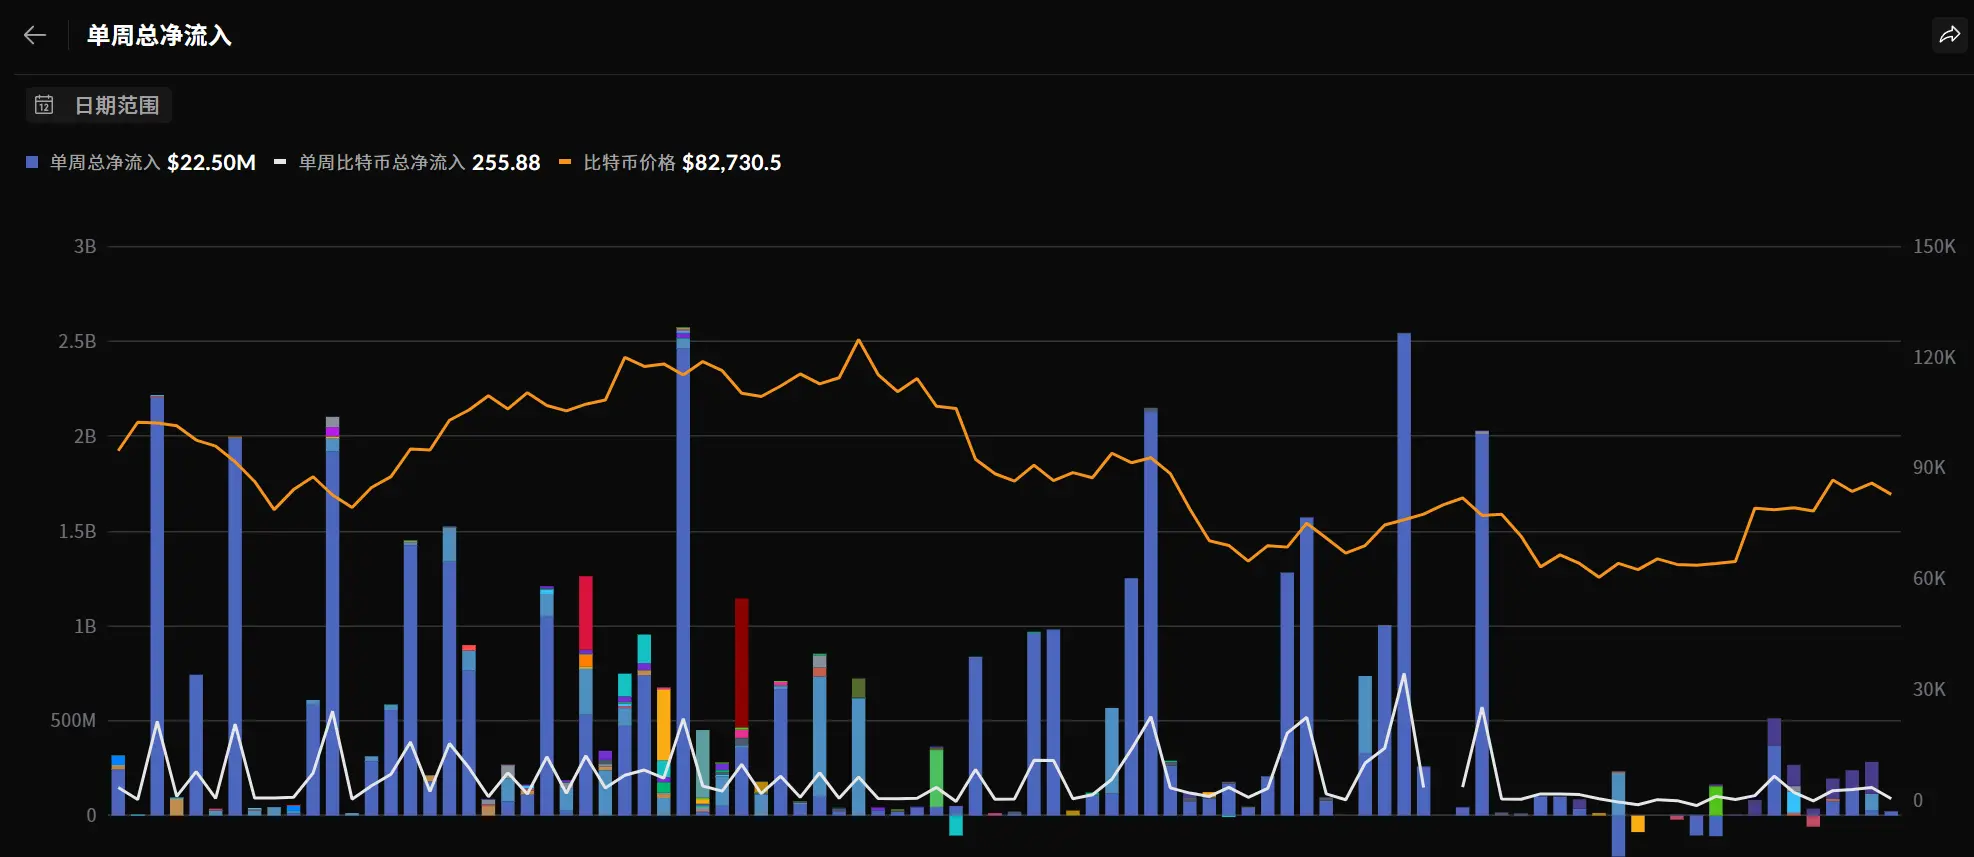
SoSoValue 數據顯示,截至 10 月 12 日當周,除礦企外的全球上市公司比特幣淨買入僅 2250 萬美元,較兩週前減少 90.6%。
同樣的邏輯也適用於 Metaplanet,首席執行官 Simon Gerovich 披露,公司剛宣布發行 520 億日元、2031 年到期的零息可轉換債券,並同步推進股份回購,同樣依賴外部融資擴張。
不同的是,Metaplanet 屬於 MSCI 小盤股,自由流通調整市值約 8 億美元,被剔除涉及的被動資金規模遠小於 Strategy。
回到最初的問題。一次性拋售或許如 Strategy 所說影響有限,但對一家越來越依賴資本市場輸血的公司來說,失去一部分被動買盤的代價,可能要到下一次融資時才會顯現。