
付鵬萬字專訪:我對 BTC 沒有信仰,比特幣四年週期已經結束
採訪&撰文:周舟,Foresight News
「我對 BTC 沒有信仰。」
「麻吉大哥肯定會爆倉,資產逐漸清零,散戶的時代已經結束。」
「我不相信比特幣還會再漲 2 倍。」
「比特幣四年週期,已經沒有了。」
「你們所謂的「信仰」,對我來講只是個資產。」
「下一階段,傳統金融和加密貨幣,在研究策略上,將沒有任何差異。」
「黃金本身已經是高度市場化,根本不需要透過 RWA 再來一套。」
「我看好現在的年輕人做一人對沖基金。」
時隔半年,兩次採訪,累計六個小時。在與付鵬的交流中,我聽到了大量鮮明而直接的判斷。
作為中國最早公開關注加密行業的經濟學家之一,付鵬對 BTC、穩定幣、RWA 以及整個 Crypto 市場,都有著自己獨立的理解。
從英國雷曼兄弟投資銀行,到倫敦所羅門國際投資集團,再到東北證券首席經濟學家、新火集團首席經濟學家,付鵬經歷了不同的金融市場週期,也不斷更換著自己的職業身份。
但他說,自己從來沒有變過。
在訪談中,他多次強調,不要太在意那些變來變去的 Title。過去三十年,他始終只做一件事情。
這件事究竟是什麼?
在訪談中,我們談到了比特幣、穩定幣、RWA、Polymarket、AI、香港加密行業的現狀,以及散戶的未來。以下為採訪正文:
01|幣圈,不是以前的幣圈了
Joe Zhou:我前天去參加了 2026 香港金融科技週,發現 Crypto 公司占整個金融科技行業的比例還不到十分之一。你覺得這個狀態未來會發生變化嗎?
付鵬:Crypto 在整個大類資產組合中的占比,我覺得基本上不會有太大的變化。因為它底層的核心技術,已經開始與傳統金融體系融合了。
Joe Zhou:你覺得比特幣四年週期還有嗎?
付鵬:沒有了。那是上個時代的產物。而且在我們的分析框架裡,本來就沒有所謂的四年週期。
Joe Zhou:但它應該還有一定影響吧?
付鵬:你要相信,當一個市場還很小的時候,大戶賣出或者買入,當然會對價格產生影響。
但當它進入資產組合(Portfolio)管理時代之後,這些因素就不一樣了。也不能說完全沒有影響,而是已經不足以左右市場價格。
Joe Zhou:波動率會縮小。
付鵬:對,你這點說得對。當機構化力量介入之後,波動率自然會下降。
Joe Zhou:你之前說,現在的幣圈跟以前的幣圈,意義已經不一樣了。
付鵬:這句話估計會讓很多人不舒服。有人會罵,有人會思考。但罵的人,我說句不好聽的,可能過幾年就被歷史慢慢淘汰了;思考的人我覺得挺好的,他們會認真去想,說不定還能找到一些方向。
Joe Zhou:那你心裡覺得,以前的幣圈到底是什麼模樣?未來又會變成怎樣的形態?
付鵬:我還用去想像以前的幣圈是什麼樣嗎?
我剛才給你舉個例子,方展博那個時期的港股,穿著馬甲、現場喊單,對吧?一模一樣。散戶化比例極高,籌碼性交易、博弈性交易、高波動率,都是那個年代的特徵。
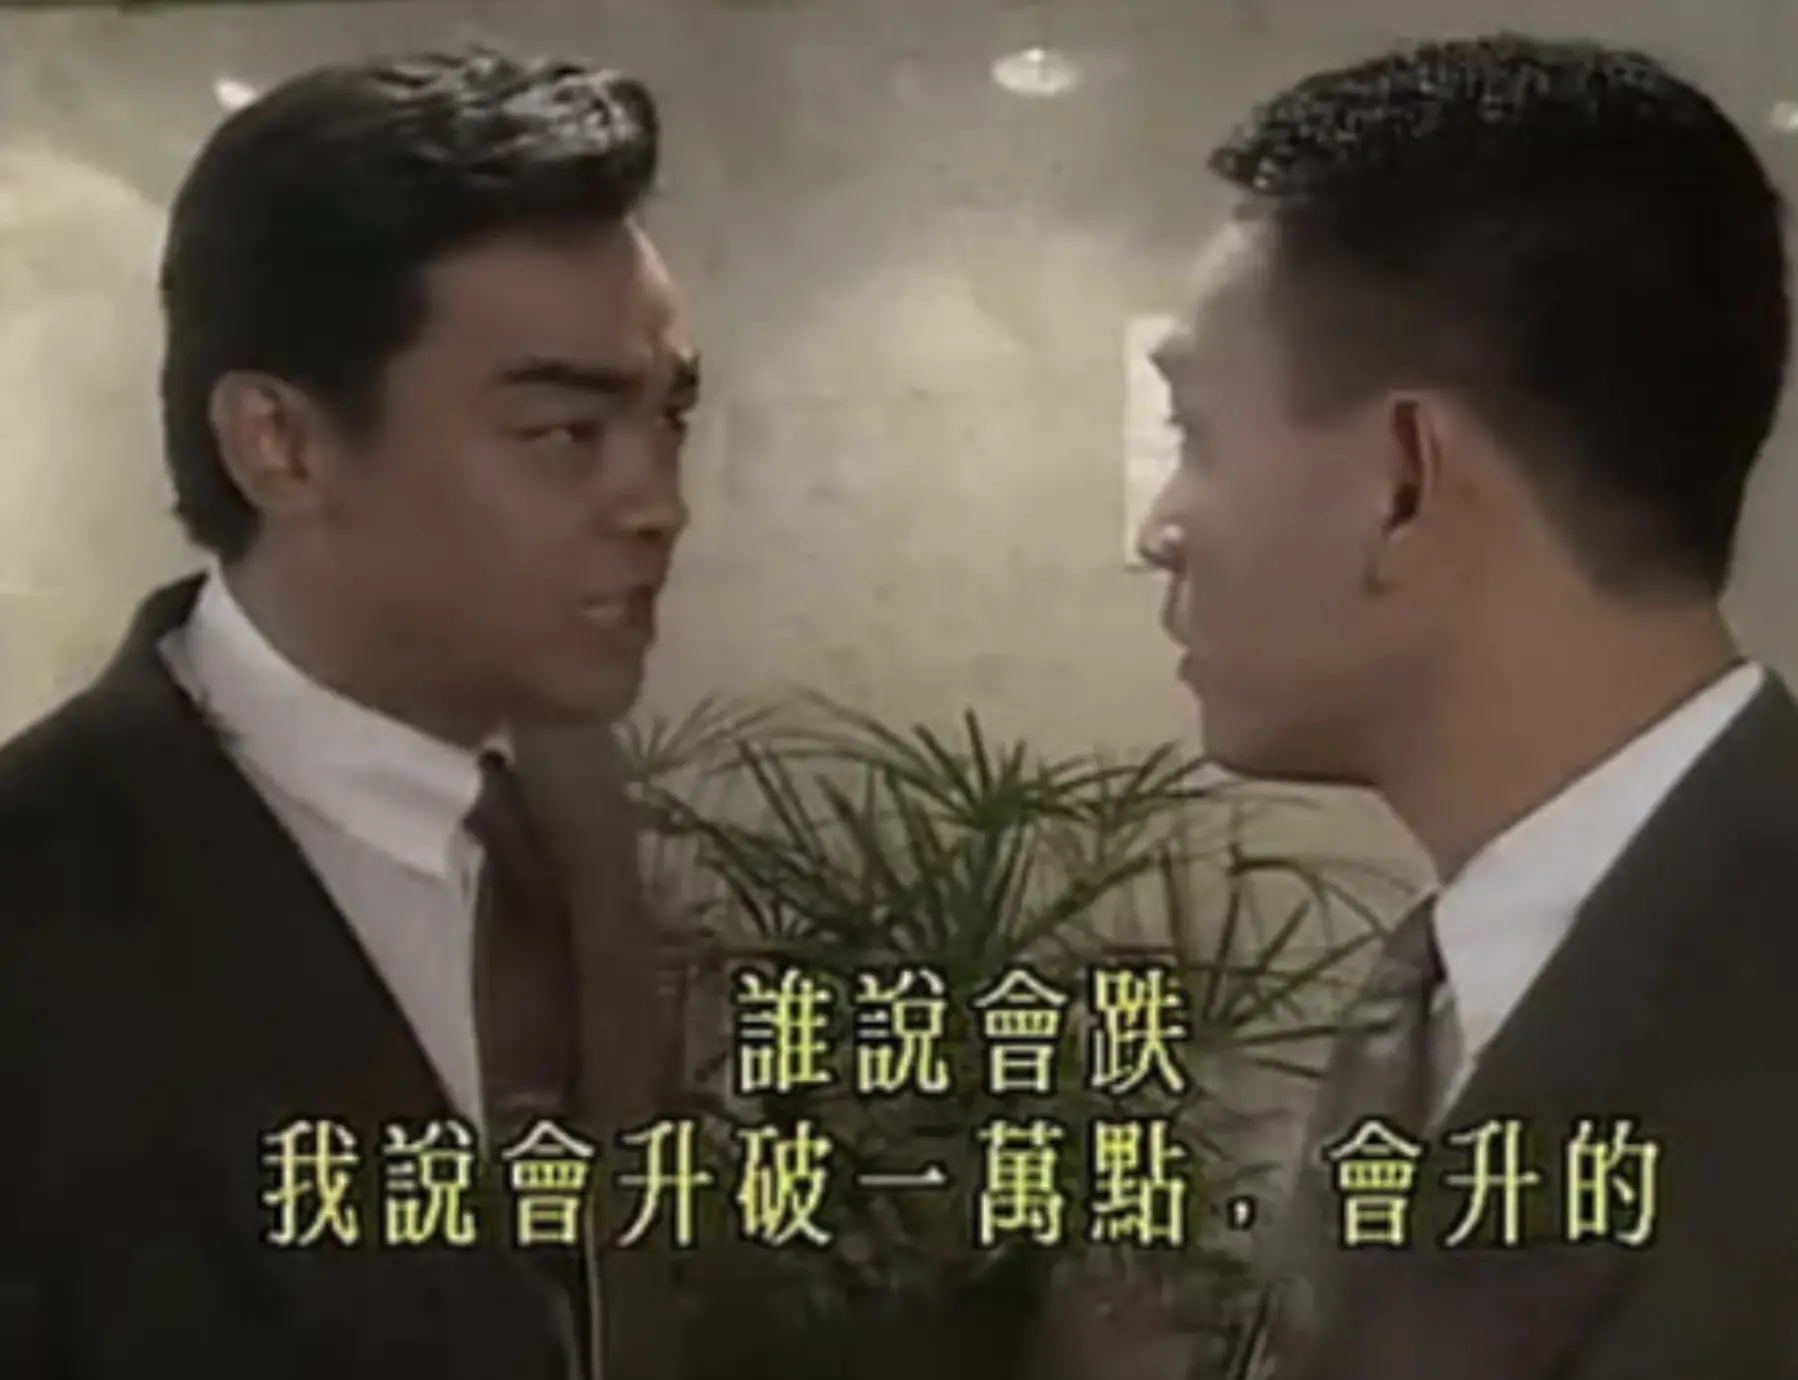
《大時代》中的方展博(左),由劉青雲飾演
你放到中國,當年是什麼?海南商品交易所。咖啡、紅小豆、綠小豆、白糖、高粱......不知道你是否經歷過,當年我們有無數的交易所,各個省都有。我們有股票的 OTC 櫃台交易所,也有商品的各類交易所。那不就跟後來的幣圈一模一樣嗎?一堆交易所,一堆山寨幣,各種小品種,沒有任何區別。
所以,我們這些人如果經歷過那些東西,並不是不了解這個圈,而是很了解這個圈。
只是不能參與的一個重要原因是,我們在傳統資產裡的占比已經很大了。在你們還沒成熟之前,我非常懂你們在幹什麼,但我們不能下場。
那就叫早期階段。等早期階段過去,市場成熟了,大家自然就可以下場了。
Joe Zhou:你覺得傳統金融和加密貨幣在研究策略上有什麼相通性?
付鵬:如果進入第二階段,就會完全打通。說白了,就沒有任何差異了。
因為數字資產本質上就是一種資產類別,並不是一個獨立於傳統系統之外的東西。它最終會被傳統系統並入。
對傳統金融來說,相當於增加了一類資產,所以研究方法論是相通的。比如我,如果做 FICC + Crypto,那麼過去的經驗完全可以放到加密資產上去用。(注:FICC,即固定收益、外匯和大宗商品業務。)
但如果放在十年前的早期階段,過去五十年形成的那些大型資產交易經驗,在那個時候沒有任何意義。
你想想港交所,如果把它放到 70 年代、80 年代去交易股票,那時候講什麼宏觀經濟、資產配置,不是扯淡嗎?
那個年代就是「方展博」的玩法:你有多少籌碼,我有多少籌碼,你幹我、我幹你。在那個時代,你跑去講大類資產配置,就是胡鬧。
所以,這其實就是一個時代的選擇。現在,時候到了。
02|比特幣的天花板:有限供給,也限制了配置規模
Joe Zhou:如果把比特幣放進一個資產組合裡,它前後的資產會是什麼?比如按照波動率來排列。
付鵬:如果想放大波動,就選以太坊。再往上走,選價值性的資產,比如美股裡的 AI 股票。
這其實是一條鏈上的資產:前面是英偉達,後面是以太坊,中間是比特幣。你把分母端的波動率放大幾倍,就是以太坊。資產最大的份額,可能還是放在前面,比如英偉達。
如果你是做資產管理,一定會把最大的倉位放在確定性最高、波動率最低的資產上。而比特幣在加密資產中,正在逐漸變成整個資產組合裡最確定性的那個。
Joe Zhou:那未來比特幣在資產組合中的比例,會越來越大嗎?像英偉達一樣?
付鵬:我問你一個問題:商品衍生品發展到現在已經有 50 年了。無論通過期貨、期權還是 ETF,它在整個華爾街投資組合中的占比能有多少?
這個比例確實在增長,但總占比能到多少?說白了,還是規模問題。
比特幣通過總量有限來維護價值。但任何事情都有兩面性。
一方面,控制數量可以維護價值;另一方面,它也會帶來限制。股票市場不一樣,整個股票市場可以不斷 IPO,理論上的總市值可以持續擴大。只要人類還在創造財富,股票市場就能吸收新的資產。
比特幣不是這樣。它的數量是有限的,這意味著未來它在整個資產配置中的規模比例,可能會受到制約。
Joe Zhou:所以我能不能這樣理解:比特幣現在的市值大約是 1 萬億美元,英偉達是 4 萬億美元。現在你配置得少一點,但如果比特幣也漲到 4 萬億美元,你不認為它還能繼續往上走?
付鵬:很簡單,你這樣講來講去,又繞回早期那十年原教旨主義的概念了。
怎麼可能?4 萬億美元其實也就兩三倍。按照當時的市值計算,比特幣從 1 萬多億美元漲到 4 萬億美元,差不多就是兩三倍,折算下來,一枚比特幣大約三十幾萬、四十幾萬美元。
那我是不是還可以說,因為比特幣總量有限,所以理論上所有價值都可以聚集到它身上,價格可以漲到天上,甚至 100 萬美元一枚?這種話講講就好了,本質上的底層邏輯就是錯的。
你可以把比特幣想像成一隻股票。
英偉達能不能做到 50 萬億市值?不可能。但能不能做到 8 萬億?有可能。
假設英偉達達到了 8 萬億,未來業績下降,股價會不會跌?當然會。那什麼情況下,即使業績下降,股價也不一定跌?它可以回購註銷股票,通過削減股票數量來提升每股價值。你可以這麼理解,比特幣大概就是這個概念。
Joe Zhou:但比特幣不是總量有限嗎?為什麼不會因為不斷有資金湧入、不斷有人買入,價格就持續上漲?
付鵬:答案很簡單:正因為它有限,所以不會出現大家不斷買入的局面。比如,我作為一個資產管理者,增加一個百分點的配置是可以的,但要再往上加就很難了。
Joe Zhou:所以,比特幣不可能再翻倍?
付鵬:不可能。因為它的容量有限。就像商品銅,你覺得哪家大型資管公司會把自己幾十億、幾百億美元的資金全部買成銅?如果真的這麼做,它自己就會成為影響銅價的最大因素。
比特幣也是一樣。它的總量有限,能夠承載的配置規模也有邊界。
03|沒有信仰,只有資產配置
Joe Zhou:你持有加密資產嗎?
付鵬:我們的「持有」,跟你們的「持有」,是兩個概念。
Joe Zhou:你是不是不會用中心化或去中心化交易所?
付鵬:我們最早參與,主要是因為合規問題。最先接觸的是比特幣期貨,因為它是合規的。你們當時用的那些交易所裡的東西,是不合規的。香港南方東英那些產品,可以參與一下。還有一種方式,比如我去配置比特幣 ETF。
Joe Zhou:這裡有一個區別。比如我們散戶,會直接去交易所買幣;但金融機構可能更傾向於買 ETF。
付鵬:我覺得真正的區別不在這裡。真正的區別是:你們所謂的「信仰」,對我來講只是個資產。
舉個例子,我買一個 ETF,變相持有這個資產就可以了。我不會像很多人那樣,非得有一個地址、一個錢包,裡面非得有幣。
對我來說很簡單。假設我判斷比特幣會漲到 8 萬美元,我該不該賣?我直接把 ETF 減倉就好了,調整資產組合就好了。
我根本不會迷戀說:「減倉了,我錢包裡是不是就沒了?」不會的。這就是區別。
對我們來說,這叫作在資產配置中增加了一個可投資的資產類別。這和老幣圈那種帶有信仰色彩的「持有」,完全是兩個東西。
對於傳統金融從業者來說,比特幣不需要被賦予某種特殊的信仰,也不一定非要通過鏈上錢包直接持有。它首先是一種可以納入投資組合的資產。
價格漲了,可以減倉;判斷發生變化,可以調整配置;出現更好的投資機會,也可以把資金轉移到其他資產上。
這套邏輯並不複雜。重要的不是你是否相信比特幣,而是你如何判斷它在整個資產組合中的位置。
比特幣可以是一種信仰,但對我來說,它首先是一種資產。
04|美聯儲降息,為什麼 BTC 還是會跌?
Joe Zhou:從你的研究角度來看,什麼因素跟加密市場的關係最大?是利潤方面的因素嗎?
付鵬:很簡單。如果加密資產變成了可投資的資產,被納入過去 40 年發展起來的金融框架體系,作為一個資產類別被吸收進來,那它就一定會發生「共振」,也就是所謂的關聯性。
它整個資產交易的框架邏輯,就會跟傳統金融融合。
對於加密資產來說,影響最大的就不再是簡單的供需關係,也不再是看哪個地址、哪個錢包裡有多少貨要拋。
你想想早年的港股「大時代」。那個時候根本不需要研究宏觀經濟,因為宏觀經濟不是核心變量。核心變量是流通股有多少,你拿了多少,方展博拿了多少。大家坐在電腦前敲鍵盤、狙擊盤,拼的是誰手裡的籌碼更多。
早期中國股票市場也是一樣。莊家在裡面博弈的時候,根本不需要研究宏觀經濟,因為當時沒有龐大的金融機構介入。這就是早些年幣圈、早些年加密資產的狀況。
但現在不一樣了。你看今天的港股,阿里、騰訊這樣的股票,還會有當年那種交易方式嗎?仙股上當然還有,因為它們規模太小。但對於大型資產來說,已經不會了。
這個時候你就會發現,宏觀經濟、流動性開始變得重要了。因為這些因素會影響大型資產組合(Portfolio),而這些資產組合又會影響其中的具體資產。
現在的加密資產已經具備這種特徵了。很多人也開始發現,AI 股票、英偉達,以及其他人工智慧相關資產,正在和加密資產產生共振。流動性對估值的擠壓,傳統的分析路徑,已經開始影響加密資產。
這就是答案。
Joe Zhou:那現在宏觀環境對加密市場的影響是什麼?從宏觀來看,市場處於什麼狀況?
付鵬:從去年 11 月份開始,就是流動性收緊。
大概是去年 11 月,美聯儲的資產負債表收縮到一定程度。注意,是「收縮到一定程度」,它會帶來流動性在數量(Q)層面的擠壓。
普通老百姓會覺得,美國降息應該對資產是好事,但大家忽略了,流動性不只是利率的價格問題,還有一個貨幣數量的問題。
當縮表的量收縮到一定程度,它就會抵消掉降息(P)帶來的流動性充裕,整體流動性反而會收緊。這個時候,所有估值類的資產就會率先受到擠壓。
這套邏輯在傳統資產裡已經驗證過。過去六七年裡,它已經發生過兩次,而且都對加密資產造成了影響。所以你可以看到,過去幾年市場就是這樣變化的。
Joe Zhou:那你覺得這個周期什麼時候結束?就是比較熊的周期。
付鵬:我上半年就和你說了,是今年年底。
你想想,如果流動性逐漸變成影響市場的最大因子,那麼你的「擇時」就得選在那個點。擇時的點要選對。
在付鵬看來,理解今天的加密市場,不能再只盯著鏈上數據、交易所資金流向和大戶持倉。
當比特幣逐漸成為一種可以被大型機構納入投資組合的資產,它就不可避免地受到傳統金融體系的影響。
降息不一定意味著流動性寬鬆,利率下降也不代表所有資產都會上漲。貨幣數量與資金價格之間的關係,正在成為影響加密資產估值的重要變量。
幣圈正在變得越來越像傳統金融市場。過去靠籌碼博弈的時代沒有完全消失,但對於越來越多的大型資產來說,宏觀經濟和流動性已經成為繞不開的變量。
05|AI 時代,年輕人可以成為一人對沖基金
Joe Zhou:AI 交易會怎樣影響 FICC + Crypto 這個市場?
付鵬:其實就是 AI Trading Agent 這個進程。它會改變整個投資者結構。
簡單講,散戶會被更快地淘汰。而且很確定的一點是,現在 00 後這幫小年輕,如果努力,將來有可能迅速變成「一人對沖基金」。因為 AI 這個工具讓效率和成本降得極低。以前散戶很難變成專業機構,現在年輕人是有希望的。
但反過來,另一群完全不用 AI 的人,也會被市場快速淘汰。所以它是兩頭分化。
AI 確定會帶來一個結果:一批年輕人變成一人對沖基金;同時,上面的金融機構會變得更強。
這些金融機構將來比拼交易的時候,根本不是在比「判斷」,而是在比誰的數據多、誰的數據稀有、誰的算力強。你願意花 10 個億去做後台伺服器、數據維護和算力維護,你就會比別的對沖基金強。
你以為當年大獎章基金創造的財富奇蹟是靠「判斷」出來的嗎?那是計算機的時代。
程式化交易時代,你們還都不會用的時候,我上來很簡單------我用計算機交易,你用人在那兒填單子交易,我肯定能從你身上賺錢。那就是一個時代。
Joe Zhou:你會覺得越來越巨頭壟斷化嗎?
付鵬:會的。最後的結果是,散戶直接參與市場的比例會大幅下降。也就是說,你必須變成超低頻的資產配置。如果你但凡想做高頻交易,必死無疑。這都是歷史趨勢。
Joe Zhou:AI 出現之後,您的資產配置或者說本來的業務模式,會有什麼變化嗎?
付鵬:沒什麼變化。我們只是多了一個資產類別而已,不會有變化。
Joe Zhou:研究方式這些呢?
付鵬:這個會變。中間層的研究員沒有意義了,甚至末端的交易下單也沒有意義了。你的 AI Trading Agent 已經幫你完成了。
Joe Zhou:那對您個人有什麼變化嗎?
付鵬:已經是這樣了。別說我了,現在倫敦很多老牌基金都在砍人,中間環節已經沒有價值了。我們每天也在做行業宏觀分析,以前是靠人去抓,現在我們有 17 個 AI 員工。
Joe Zhou:如果現在給年輕投資者一個資產配置的建議,你會怎麼說?
付鵬:我靠,年輕人要什麼資產配置啊?這不就是小登跑來問我:「我有 20 萬,怎麼資產配置?」我說那你不就 all in 就完了?
很簡單,資產配置一定是你有一定的資產規模,然後根據你的風險偏好、投資回報率預期等等來定的。
Joe Zhou:那我給您畫個用戶畫像:像我們這種一線城市打工的,稍微有點資產,您覺得比如說,加密資產應該配多少?
付鵬:先把債務還清,把槓桿降下來,保住工作現金流,別被 AI 替代了。剩下的錢,你再去琢磨投什麼。千萬別刷著信用卡、借著小額貸去玩高波動性資產------我可以告訴你,超級沒戲。千萬別幹這種事。
Joe Zhou:但如果這樣,市場會很無聊啊。這就變成超級有效市場了。
付鵬:但市場本身也是一波淘汰。你要知道,它也是一波淘汰。
06|Crypto 的真實價值在哪裡?付鵬眼中的穩定幣、RWA 與 Polymarket
Joe Zhou:我覺得肯定會有新的東西出來,讓市場沒那麼無聊。
付鵬:現在那個 Polymarket,你不就覺得挺有意思嗎?一樣的(笑)。
Joe Zhou:你也會玩嗎?
付鵬:卧槽,這還用玩嗎?以前我們在英國的時候,不也赌球嗎?一樣的。但我跟你說的「我們賭」和「你們賭」完全不一樣。
那時候互聯網沒那麼快,我們拿著步話機、買著套票,就在球場現場,然後做時間差------那個交易平台有延遲,進球後大概一分半鐘才更新賠率。那就叫套利。
Joe Zhou:你怎麼看穩定幣未來的市場?
付鵬:其實到最後,穩定幣的占比,跟你現在看到的各國多元化的外匯儲備------也就是金融體系裡使用的貨幣------那個比例是差不多的。
穩定幣只是一個技術手段。你可以理解,我們金融的中間層,也就是貿易層、交易層、支付層,無非就是從原來的金融系統、原來的貨幣,變成了一個錨定各國貨幣的穩定幣。
Joe Zhou:穩定幣和 CBDC,你更看好哪個?
付鵬:到最後一定是以穩定幣為基準。
Joe Zhou:你怎麼看 RWA?
付鵬:工具而已,無所謂的。你可以給它加任何東西。就像區塊鏈一樣,它是個工具,用在金融領域是一個概念。比如以前貿易中有大量的單證,為了防止造假,區塊鏈技術照樣可以應用。
技術工具最後形成的叫「資產」,RWA 不是資產,是工具。
Joe Zhou:那你怎麼看香港的 RWA 創新?
付鵬:現在最有效的 RWA 其實就是穩定幣。
很多傳統資產都想擠進來,用 RWA 去發行那些非標的、長尾的資產。但問題是:你買這些資產,跟買其他資產相比,好處到底在哪兒?
Joe Zhou:那如果用黃金這種高流動性的資產去做 RWA 呢?比如把黃金代幣化?
付鵬:沒有意義。黃金本身已經是高度市場化、高度競爭化的資產了,流動性足夠好,根本不需要通過 RWA 再來一套。
技術一定要找到它真正的應用場景,不要覺得已有的、成熟的資產場景,天然就能套上 RWA 的殼。能跑出來的,往往是現有金融體系覆蓋不到的地方。
07|為什麼是現在加入新火?數字資產正在進入 FICC+C 時代
Joe Zhou:你為什麼選擇加入新火?
付鵬:很簡單。2025 年所有的法規和科技進步,宣告的就是 80 年代 FICC 崛起那樣的時刻。二戰以後,金融跟科技的第一次大融合、大改變就是 80 年代。第二次,應該就是這次。
FICC 那個年代,代表著從傳統走向一個新世界。它徹底點燃了。兩頭往中間走,其實就差一層窗戶紙了,需要有人捅破,把這把火點起來。
Joe Zhou:你覺得新火集團在新舊交替之際,具備什麼樣的優勢?
付鵬:我覺得就是------選擇選對了。
你看,第一階段是散戶化的特徵。早期我們開玩笑說,雖然不能叫「野蠻」,但確實是粗放式發展。這個粗放式發展的階段,其實已經過去了。過去十年,隨著全球監管和合規的推進,那個階段已經結束了。
第二是交易所。按照歷史經驗,交易所這條路已經遠不如我們現在做的資產管理。
當然,最終交易所一定先是百花齊放,然後迎來一輪大合併。我個人認為,大合併的跡象已經開始顯現了。你看傳統的紐交所、納斯達克這些,已經在現場了。傳統交易所的接入、融合,其實已經開始了。
Joe Zhou:你怎麼看加密貨幣這個產業的未來?
付鵬:你去看,傳統交易所也在快速迭代、進場。歷史上不是沒有過------一堆交易所,同質化,最後就是一場大的合併並購,剩下全球最大的幾家。同時,差的資產慢慢就沒了。
一模一樣。別覺得加密圈有什麼特殊性,跟 50 年前那輪沒區別。
Joe Zhou:你會在香港拿個 9 號牌,直接操盤嗎?
付鵬:老了老了。這邊不都有嗎?你把年輕人帶起來不就行了。幹嘛自己到這個年齡了,還在市場一線盯著?不怕腦梗啊?到這個年齡,就跟達利歐一樣------你要傳承,讓年輕人上來,但你要把經驗、把你所有東西都交給他。
Joe Zhou:此時加入新火,是否意味著行業發生了一些重大的變化?
付鵬:金融是隨著科技的變化而變化的。
08|中國、香港與 Crypto 的未來:一場漫長的新舊交替
Joe Zhou:你對近兩年中國經濟的發展趨勢怎麼看?
付鵬:不只是中國,對全世界的看法大體都一樣,一句話總結:新舊交替。
傳統生產關係、傳統行業都面臨各種問題,而創新型的東西現在很熱門。國內也一樣------你要是搞 AI、搞人工智能、搞數據、搞算力、搞機器人的,肯定不會覺得現在很差。但如果你是做房地產的,或者處在傳統生產關係、傳統加工製造裡的,可能就會覺得很卷、很差。
哪個對,哪個錯?不存在。這兩者是並存的。
所以現在是一個「新的也在,舊的也在」的階段。你如果站在新的角度,會說「我們已經完成了結構性改革,正在往前走」;站在舊的角度,則會問「誰來救我」(笑)。這種矛盾是必然的。
其實當年的美國也一樣。到了 2015、2016 年,它也是這種狀態。2008 年次貸危機之後,金融系統的槓桿必須去掉,去槓桿的那些行業自然很慘。而新行業正在誕生。2015、2016 年的時候,木頭姐說的「顛覆式創新」這些行業都還處在早期,那一塊又很好。
Joe Zhou:中國的 Crypto 與金融行業的創新文化,很難突破?
付鵬:金融創新也是一種創新,科技創新也是一種創新。
創新的路徑上,西方就是法律如果沒有,你先幹,幹完了以後再補,大膽往前走。亞洲地區是我得先確定這事兒沒事兒,有人願意承擔責任,別人走得都七七八八了,那我再拿過來照抄。
Joe Zhou:如果在這樣一種文化差異下,怎麼樣才能更好地推進加密行業的發展?
付鵬:誰推進?
Joe Zhou:香港。
付鵬:香港就是中間。很簡單,不跟不行。這個事情不跟,效率不跟,可能被甩掉了,我得跟。但我又沒法像老美那樣,完全開放,讓自由主義先蔓延一下,又不會。
所以香港正好處在中間。東西方文明中間,既沒有裡面那麼保守,又不會像外面那麼開放。它的效率既不會像外面那麼高,也不會像裡面那麼低,正好處在中間。
Joe Zhou:你覺得未來國內會放開嗎?
付鵬:不會。我剛才已經講得很系統了。東西方文化的價值觀不一樣,在創新實踐上,路徑完全不同。西方是法律如果沒有,你先幹,幹完了以後再補;亞洲地區是我得先確定這事情沒問題,別人走得差不多了,我再拿過來做。
Joe Zhou:那你覺得人民幣穩定幣最後會被批准發行嗎?
付鵬:會,但是時間很久。它一定是不斷地探索,看著外邊前面那坑他們趟完了,然後我們照著走一走。