黃仁勳離任後 14 家投行火速解讀:沒人能穿上他的皮夾克,底部共識約 150 美元
英偉達已經宣布,公司聯合創始人、執掌公司33年的唯一一任CEO黃仁勳即時辭職,同時卸任董事會職務。CFO Colette Kress兼任臨時CEO,Synopsys資深人士Harvey Jones出任公司首位董事會主席,永久CEO人選將同時考慮內外部候選人。
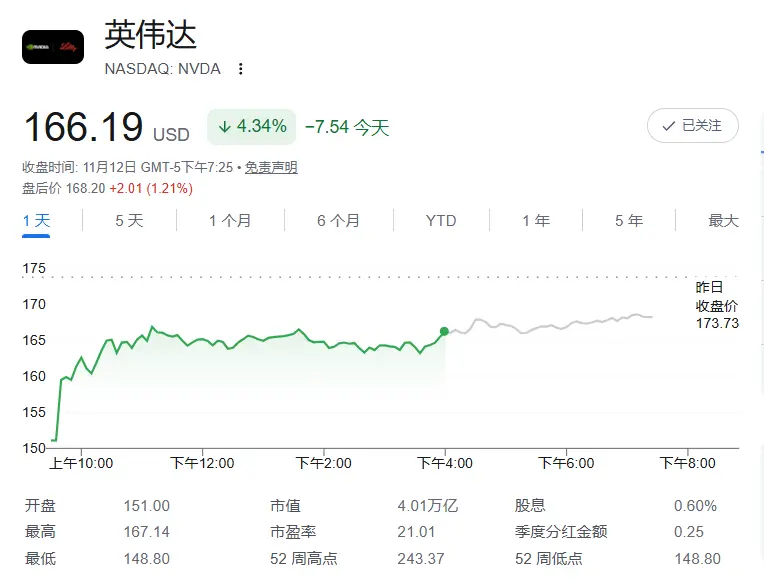
消息在美東時間12日上午8點48分落地。到開盤前,英偉達股價已跌約10%至156美元附近,跌破52周低點164.27美元。單日市值蒸發約4200億美元,過去一個月公司市值已累計縮水約三分之一。
當晚,華爾街14家投行的研報湧入分析師和基金經理的收件箱。
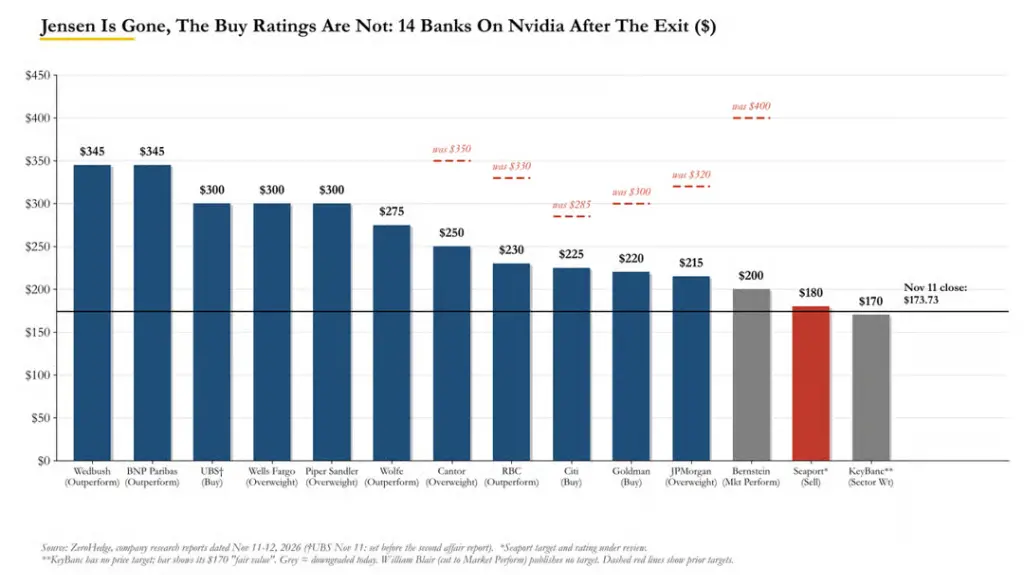
下調英偉達評級的有3家:Bernstein、KeyBanc、William Blair。下調目標價的有6家:Bernstein、摩根大通、RBC、Cantor、高盛、花旗。但絕大多數維持買入評級------核心邏輯是"訂單已排滿至2028年,基本面短期無虞"。13家投行平均目標價約260美元,較盤前價格有約50%上行空間。
針對誰能接班黃仁勳這一話題。Seaport的Jay Goldberg在研報裡寫道------"簡而言之,沒有人能穿上黃仁勳的皮夾克。(No One Can Fill Jensen's Leather Jacket)"。60個直屬下屬,幾乎零個接班人。Bernstein的Stacy Rasgon分析師則感嘆"他哪來的時間?"。
真正的擔憂是黃仁勳親手構建的AI生態融資體系,將隨他離開而驟然存疑。
高盛:離職有意義,但可控------像喬布斯之後的蘋果
高盛選擇等到新聞稿正式發出後才動筆。分析師James Schneider給出的定性是:黃仁勳離職是"有意義但可控的負面事件"。
他維持買入評級,但將目標價從300美元下調至220美元。他的估值邏輯一目了然:EPS預測紋絲未動,仍為10.00美元;但估值倍數從30倍壓縮至22倍,理由是管理層過渡期帶來的能見度下降和執行風險上升。
用一句話概括賣方共識:E(盈利)不變,P/E(估值倍數)大幅下調。
Schneider將這次事件與蘋果失去喬布斯做類比。2011年前後約18個月,蘋果的遠期市盈率從約17倍滑落至12倍,2013年一度觸底9倍,直到市場確認iPhone機器沒有因為喬布斯離開而停轉,估值才逐步回升至約15倍。
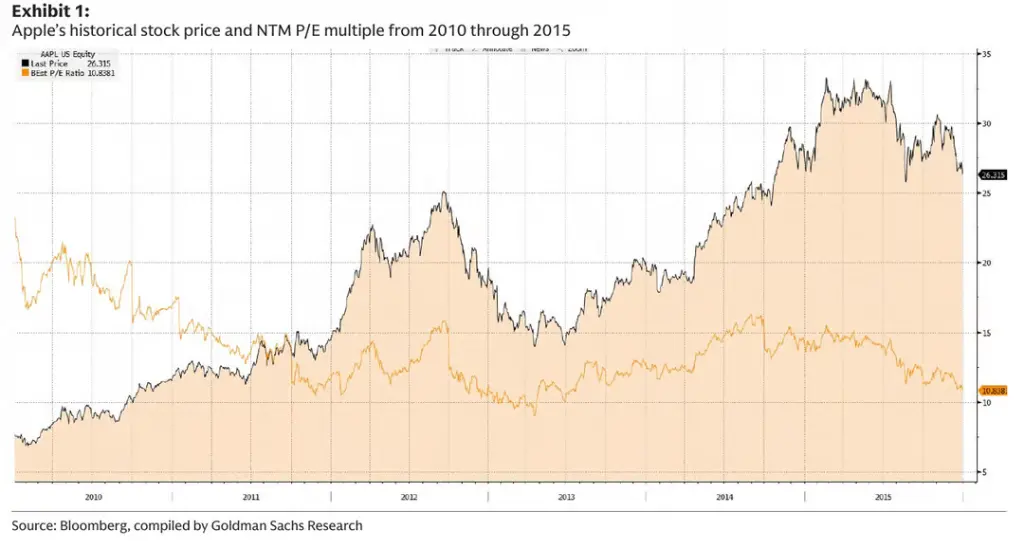
Schneider認為,英偉達市場將經歷同樣的"尋找合理倍數"過程,直到領導層和業務勢頭重獲清晰度。
但Schneider自己也承認,這個類比並不完美------蘋果有提前選定的接班人,沒有司法部調查,也沒有國會傳票威脅。
Bernstein長期多頭轉向:"他哪來的時間?"
Bernstein的Stacy Rasgon多年來是華爾街最受尊敬的英偉達多頭之一。這一次,他將評級下調至市場表現,目標價從400美元直接砍至200美元。研報標題只有一句話:"他哪來的時間?"
寫道:
新的指控讓我們覺得,董事會已經不可能讓他繼續留在這個位置上了(我們見過其他CEO因為遠比這輕的事情被解雇......)。如果董事會現在不採取行動,後續風險只會更大,因為更多指控似乎還會浮出水面。
他還用了個比喻,這大概是本週英偉達持有者最難忘的一句話:
如果你在廚房裡發現了兩隻螞蟻,廚房裡螞蟻總數的最佳估計絕對不是兩隻......
言下之意:更多指控、更多調查、新領導人上任後還會發現什麼------不確定性遠未觸底。
"已售罄至2028年"------多頭的核心論據
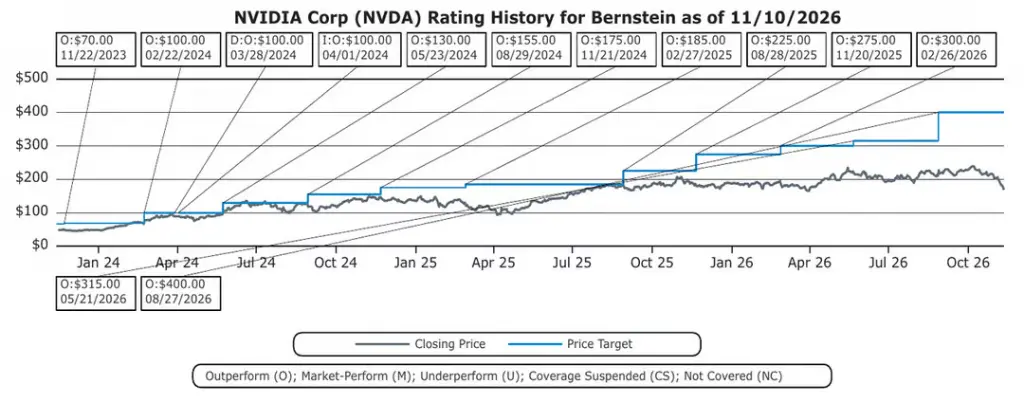
伯恩斯坦、KeyBanc、William Blair三家機構選擇降級英偉達;伯恩斯坦、摩根大通、加拿大皇家銀行(RBC)、Cantor、高盛、花旗六家下調目標價,降幅從60美元到200美元不等。
但13家投行給出的英偉達目標價均值仍有約260美元(中位數250美元)。Wedbush和法國巴黎銀行(BNP Paribas)目標價均為345美元,是盤前價格的兩倍有餘。
多數機構仍堅守買入評級。唯一的賣出評級來自Seaport的Jay Goldberg,目標價180美元------諷刺的是,這個價格現在仍高於市場價。
那麼,為什麼幾乎所有人還是看多?
多頭的邏輯歸結為一點:黃仁勳走了,訂單本留下來了。
Piper Sandler的David O'Connor(增持,目標價300美元)說得最乾脆:
未來兩代產品的平台和架構決策已經做完了,公司2027年的訂單已經全部售罄,2028年也基本如此。現在和客戶談的,是2029年及之後的事。
Wolfe的Chris Caso(跑贏大市,目標價275美元)更為直接:
如果CEO被要求下台,我們認為至少到2028年,基本面和盈利完全不受影響------因為英偉達在這段時間內基本已經售罄。CEO過渡對訂單甚至產品路線圖都不會有任何影響,路線圖已經清晰規劃至2028年以後。
RBC估計,目前需求超過供給約50%。摩根大通指出,Vera Rubin、Rubin Ultra和Feynman的量產爬坡路徑已經明確。
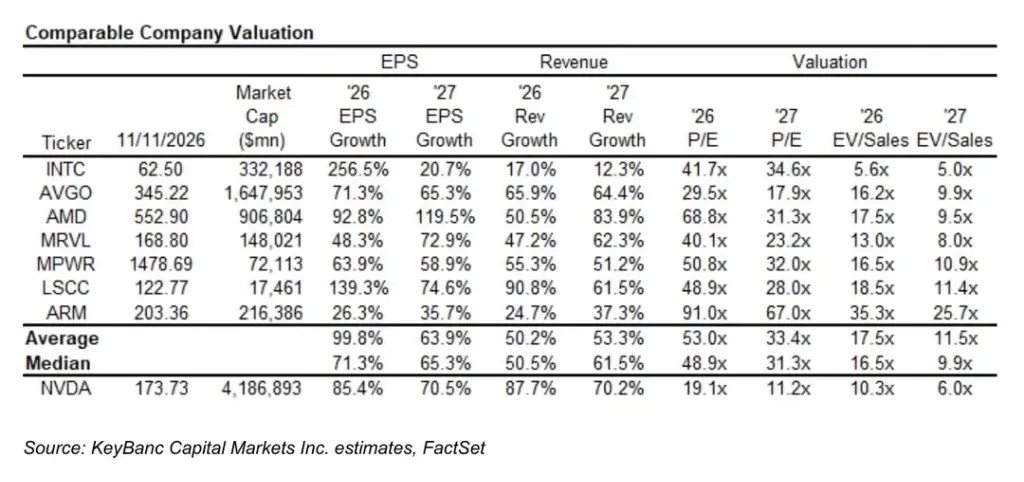
換句話說,E沒問題,唯一移動的是P/E。而且現在已經沒剩多少倍數可以壓縮了:周三收盤時,英偉達的2027年預期市盈率約為10倍,Piper稱之為20年低點,William Blair稱之為歷史最低(按2028年共識盈利僅7倍)。
"沒有人能穿上黃仁勳的皮夾克":60個直屬下屬,零個接班人
如果未來兩年是安全的,華爾街真正擔心的是什麼?
一大擔憂是組織架構。Seaport的Goldberg用一句話定性了這件事:
簡單說,沒有人能穿上黃仁勳的皮夾克。no one can fill Jensen's leather jacket
他承認,有很多高管能夠運營英偉達,但沒有一個人在整個行業中具備同等分量。問題既是個人的,也是結構性的:
這種孤島式的結構,將導致任何內部候選人都在自己的專業領域深耕,卻對其他大部分業務毫不知情。這不會是永久性障礙,但需要許多個季度來圍繞新領導者重組公司。除此之外,這將是一家不同的公司------能幹,但遠不如現在這般充滿活力。
富國銀行給出了一個數字:約60位高管直接向黃仁勳匯報。分析師Quatrochi直接說,這種結構"不可持續,也無法複製",可能對協調速度和產品上市時間產生衝擊。
至於接班人名單,內部被提及最多的是Ian Buck------在英偉達工作22年、負責超大規模和高性能計算業務、被廣泛認為是CUDA的締造者,Piper稱其"受到投資者好評"。William Blair加上了Jonathan Ross(Groq創始人、TPU架構師,去年12月才加入英偉達)。外部候選人方面,據媒體報導,蘋果庫克,AMD的蘇姿豐、Arm的Rene Haas以及美光科技的Sanjay Mehrotra均被提及。
摩根大通將這個問題分成了短期和長期兩個維度:
我們認為,近期對股價而言最重要的問題是:英偉達董事會能否成功組建一支能維持公司強大執行力、繼續推進現有路線圖的臨時管理團隊。然而,超越未來2-3年之後,核心焦點將轉向:管理團隊是否具備前瞻性視野,能否識別加速計算領域的下個拐點,並構建不只是晶片,還有生態系統和平台的完整體系。
換句話說:一支臨時團隊可能還能把Rubin產品線送出去;但能否在所有人之前十年就預判到"下個CUDA",才是這家公司成為5萬億市值公司的真正原因。
Wedbush梳理了歷史先例:Marvell(創始家族出局後最終在外部CEO帶領下走向繁榮)、蘋果(庫克在既有接班計劃下表現出色)、惠普和英特爾(兩者都因高層出軌事件倉促失去CEO,沒有現成接班人,隨後都陷入了Bryson所稱的"災難性時期")。
但Wedbush的結論是:沒有一個案例完全符合當下情況:
在此案例中,不確定性可能進一步加劇,因為我們想不出任何一個歷史先例能同時滿足以下條件:一位對公司方向具有全面主導影響的創始人CEO、一家(及其CEO)對科技和科技政策如此舉足輕重的公司,以及在過渡之際幾乎沒有明顯接班計劃這三個要素同時具備。
英偉達是AI的"央行",而那家銀行只有一個信貸官
英偉達不只是一家賣晶片的公司。多年來,黃仁勳將英偉達的自由現金流------每季度約500億至600億美元------持續注入整個AI生態:給OpenAI、Anthropic、xAI做股權投資,給CoreWeave等新興雲計算公司提供資產背書,向光纖器件供應商Lumentum、Coherent、Corning預付款並持股。
UBS的Tim Arcuri將其列為影響最大的三個方面之首:
英偉達已經成為眾多AI行業參與者的關鍵資金來源,包括新興雲服務商、大語言模型開發者、生態系統合作夥伴和供應商。我們一直認為黃仁勳是推動這一努力的核心力量。即便新領導人最終維持類似做法,也很可能出現一段'暫停期'......我們估計英偉達每季度產生約500億至600億美元自由現金流,其中很大一部分被回流進了整個系統。這可能輕易從系統中抽走500億美元或更多------而這恰恰發生在利率上升、信貸市場部分領域流動性收緊的關鍵時刻。
William Blair的結論更直接,這也是其下調評級的核心原因:
現有合同會在CEO更迭後繼續執行,但真正處於風險中的是下一輪交易------以及英偉達在2027年及之後捍衛市場份額的能力。沒有了黃仁勳,或者他因調查和審查而嚴重受限,我們認為英偉達可能向博通和AMD等競爭對手敞開更大的缺口。
Seaport的Goldberg更進一步指出,黃仁勳兩個月前宣布的一項5000億美元融資平台計劃,涉及六家私募股權基金,合同至今尚未最終簽署。他認為,沒有黃仁勳,這個計劃很可能就此消散。
消息發出當天,CoreWeave盤前跌超11%------偏偏就在它向市場推介一筆逾40億美元投資級貸款的同一天。
政府調查沒有隨著辭職而消失
黃仁勳辭職,並不意味著監管壓力解除。
Wachtell律所Joon Kim主持的董事會獨立調查仍在推進,司法部的Megaspeed調查仍在進行,眾議院要求11月18日舉行閉門簡報,參議員Warren和Coons要求提交相關記錄。
兩家投行對此做出了具體的財務量化:
高盛指出,英偉達FY26年報顯示,對中國大陸、中國香港、中國台灣及美國以外地區的總銷售敞口約為11%,並預計在新加坡等司法管轄區的業務將面臨更多審查。
UBS認為,更嚴格的規則可能影響對新加坡、馬來西亞等地的出貨,估計約10%的收入面臨風險。
RBC則指出,中國在上季度數據中心收入中占比約1%,已被排除在業績指引之外。
Wolfe則持不同看法,認為出口擔憂被誇大,因為AI晶片對華出貨量本已微乎其微。
英偉達的痛,競爭對手的機會
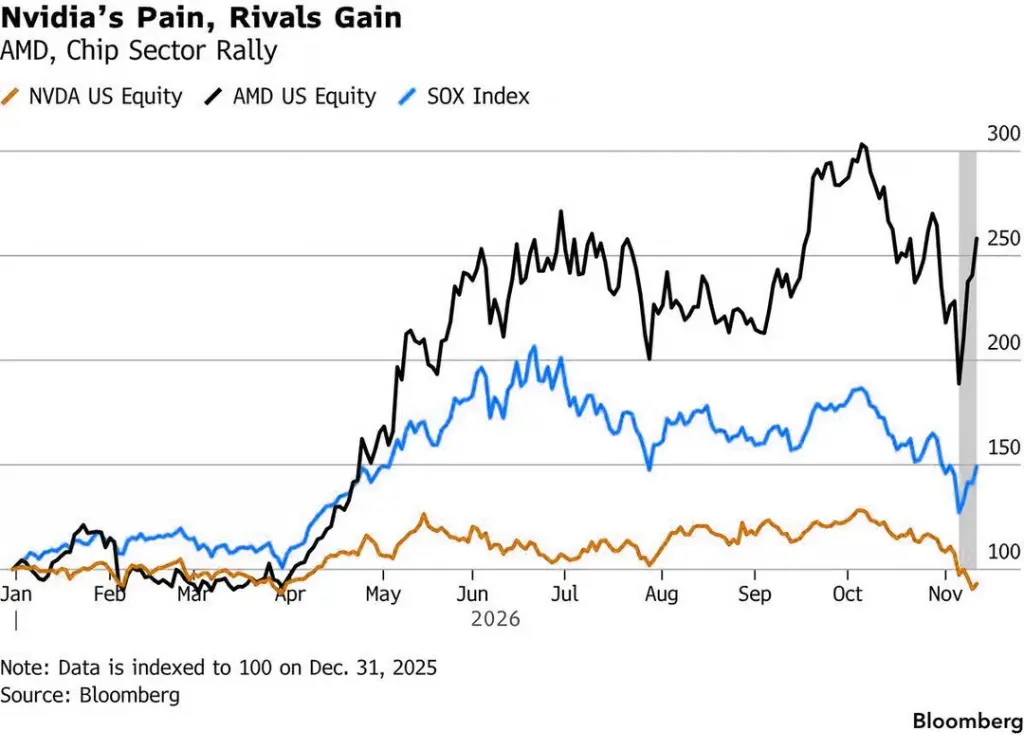
幾乎所有機構都同意一件事:競爭對手受益。
法國巴黎銀行、Seaport和William Blair均點名AMD和博通為最直接受益者,因為超大規模雲廠商和AI實驗室有了更多理由分散晶片來源。法國巴黎銀行預計,到2030年,定制晶片可能占AI加速器出貨量的近四分之三。
William Blair還點出了一個更深層的邏輯:CUDA的護城河,本質上建立在將代碼移植到其他晶片的高昂成本上。而現在,AI編程助手正在讓這種移植成本快速下降。Anthropic在其IPO路演材料中提到,過去讓一個新加速器跑通需要6至12個月,而其Claude Mythos Preview模型在AMD MI355X上實現提示詞處理,據報導只用了大約三天。
分析師Naji謹慎地指出,這一案例較為局限。但在創始人離職的同一周,這種消息流傳開來,本身就耐人尋味。
所有人都指向同一個底部
那麼股價底部在哪?
華爾街的答案出奇一致------而根據經驗,這種一致本身並不是好兆頭。
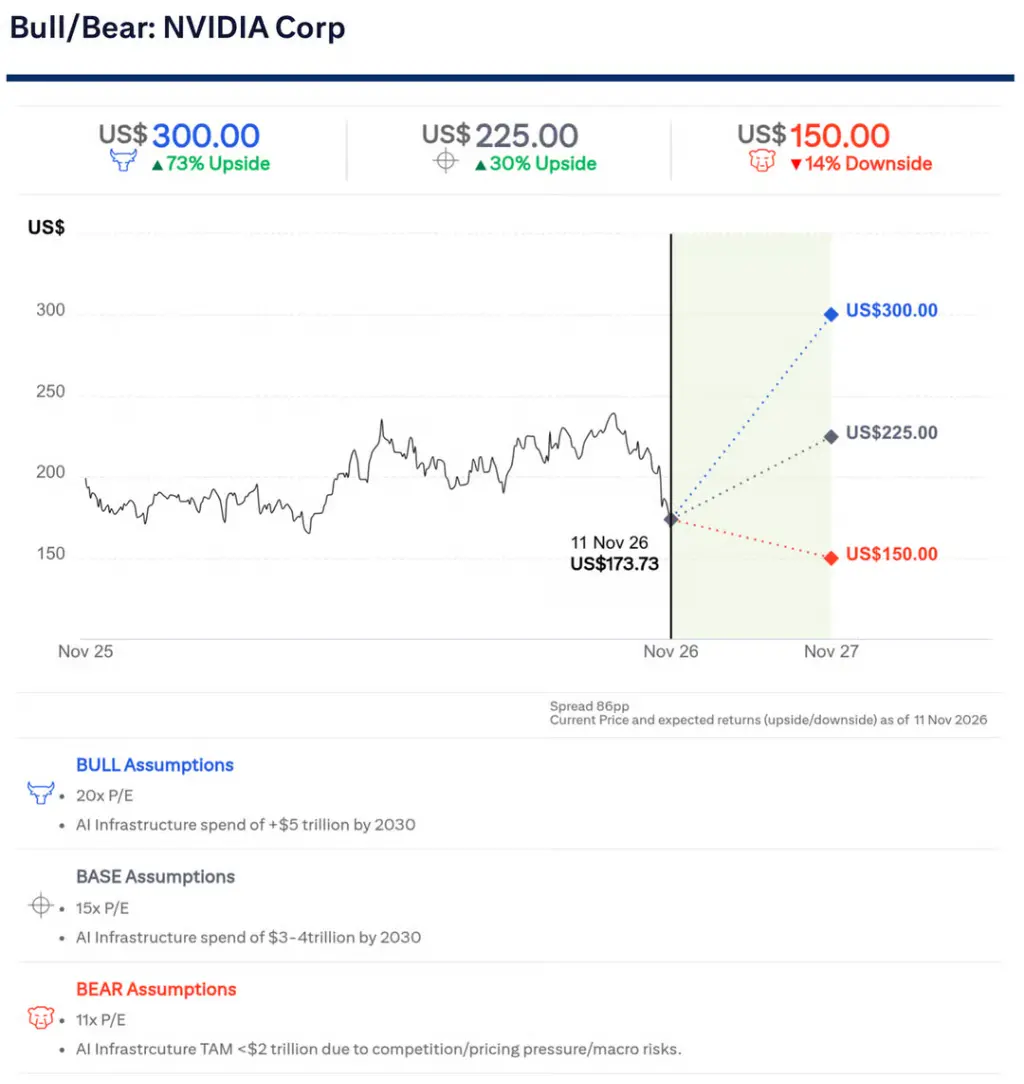
Cantor認為,9倍2027年預期EPS對應約150美元是合理底部。Piper將150美元定為10倍周期底部估值的支撐。KeyBanc的熊市情景也是150美元。花旗同樣如此,對應11倍估值。
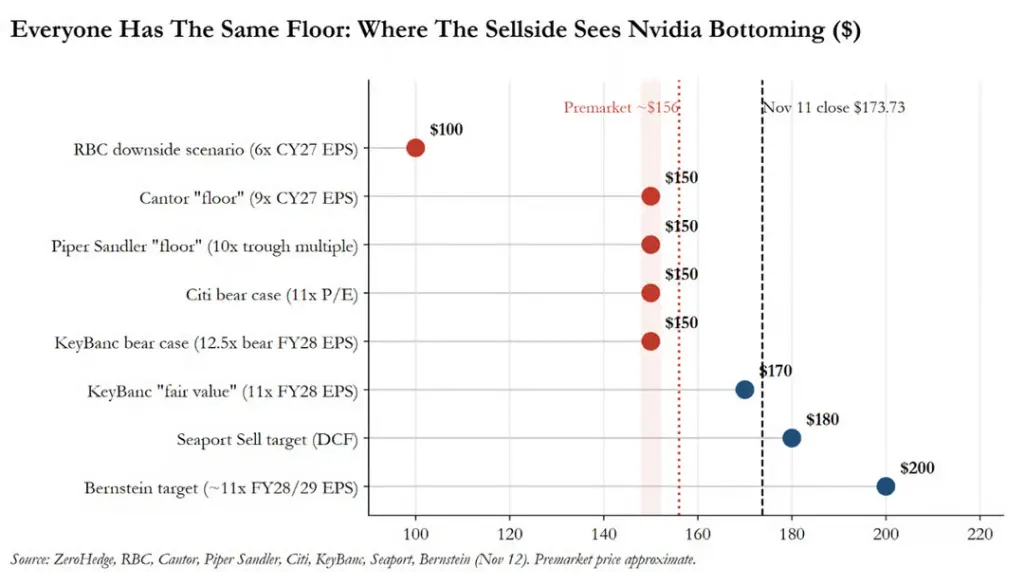
盤前156美元的股價,距離華爾街共識底部僅有4%的緩衝。唯一給出更低目標的是RBC,其下行情景為100美元,對應6倍2027年預期EPS,低於英偉達五年歷史估值低點。
高盛拒絕給出底部數字,並用那張蘋果走势图提醒市場:周期底部估值可以在低位維持數年。