
黃仁勳若真被撤換,英偉達要跌多少?三檔估值測算指向 110–155 美元
真的是沒完沒了!
剛爆出軌醜聞的老黃,「再接再厲」,又爆出和女下屬有染。
這就壞事了!
如果說出軌外面的女人,還可以說是犯了所有男人都煩的錯,出軌自己公司的下屬,那就是直接違反公司章程的大事,董事會有理由罷免老黃。
原先還說被撤換的概率不高,這回峰回路轉,一下子把概率線拉滿了。
現在確實也傳出董事會計劃罷免老黃,股價盤后一度跌近10%。
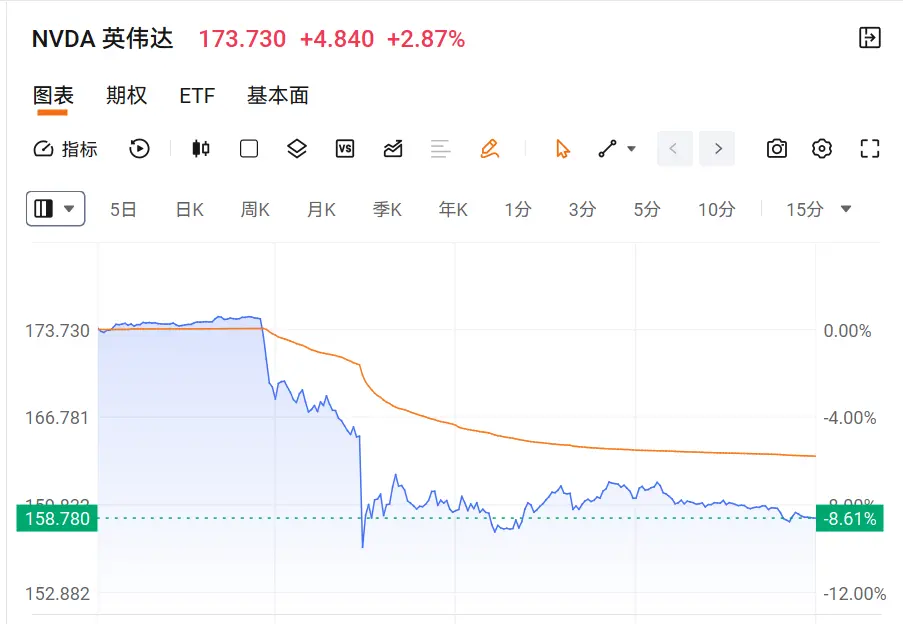
相信各個機構的風控和估值模型,也在瘋狂地計算老黃要是地位不保,英偉達得跌多少?
下面來測算一下。
從級別上看,如果黃仁勳真的被董事會罷免,這在美股科技史上將是堪比1985年喬布斯離開蘋果級別的巨震。
面對這種級別的巨震,只能強行剝離掉所有情感上的不捨,必須用純粹的商業物理邏輯與機構估值模型。
首先,說一下經營層面的真實衝擊。
很多散戶容易陷入「黃仁勳走了 = 英偉達完了」的線性恐慌。
但事實上,英偉達已經是一家市值超4萬億美元、擁有數萬名頂尖工程師的現代化組織。
它的商業壁壘分為不可替代的硬體/生態護城河、高度依賴創始人的戰略紅利。
1-2年內,這個硬體和生態護城河都不會改變。
全球數百萬 AI 開發者、雲巨頭的底層代碼都深度綁定在 CUDA 上,遷移成本是天文數字。
大客戶,如微軟、谷歌、亞馬遜、meta等,不會因為換了 CEO,就不用H200/Blackwell架構。
已鎖定的在手訂單與產品路線圖:未來 1 到 2 年的 Rubin 架構研發已經定型,台積電的 CoWoS 先進封裝產能也已提前鎖定。
營收與自由現金流,也不會因為老黃離開就斷了。
公司治理方面,即便黃仁勳離開,英偉達內部依然有Colette Kress(CFO)、Jay Puri(全球運營執行副總裁)等資深老將支撐日常運轉。
但2--5年內,「創始人溢價」會逐漸消失。
黃仁勳最大的價值,在於他敢於在沒人看好的時候,如2006年押注 CUDA、2016年押注AI,頂著巨虧全倉投入。
換上職業經理人後,公司會變得更穩健、更合規,但激進創新的銳度必然下降,參考庫克接替喬布斯後的蘋果,運營與賺錢能力極強,但顛覆性創新放緩。
對核心供應鏈,如台積電的個人議價力,黃仁勳與張忠謀、魏哲家的私人鐵杆關係,曾在產能極度緊缺時為英偉達搶下了大量稀缺產能。
職業經理人接任後,供應鏈博弈會回歸純商業條款,毛利率長期可能面臨2%--4%的微幅壓縮。
核心技術骨幹也存在流失風險,未來半年內,市場會高度關注硬體、軟體架構部門的 VP 是否會被競爭對手(AMD、博通、谷歌 TPU 團隊)高薪挖角。
股價需要跌多少,才能把「撤換黃仁勳」計價完成?
華爾街在給「創始人被罷免」的科技巨頭重新定價時,通常執行一套非常冷酷的「去創始人溢價+治理折價」公式。
在黃仁勳光環全盛期,英偉達享受著 30x--35x 的動態市盈率(PE)。
一旦確認換帥,華爾街會將其從「高成長信仰股」降級為「成熟壟斷科技現金牛」,其合理估值中樞會被壓縮至 18x--22x PE,對標博通、高通或成熟期的蘋果。
對應的具體股價計價區間測算
結合英偉達當前的每股盈利(EPS)預期,如果「撤換黃仁勳」正式官宣,市場需要通過以下三個台階來完成徹底計價:
第一台階:145--155(動態PE約20x-22x)
當股價跌到這裡時,市場大致消化了商業違規罰款和管理層動盪的利空。
第二台階:125--135(動態PE約17.5x--19x)
如果董事會真的正式宣布解除黃仁勳 CEO 職務,且新任臨時 CEO 尚未證明自己,市場會給與額外的10%--15%過渡期不確定性折價。
大致消化了「黃仁勳個人溢價」,剩下台積電產能、CUDA 生態和數百億美元純現金流的資產價值。
第三台階:110--120(動態PE約15x--16.5x)
這個區間屬於多重利空絞殺區,比如又換帥、11月17日財報爆雷(訂單大幅砍單)、司法部開出百億美元天價罰單、宏觀經濟和流動性危機,等等。
以上只是預測,存在未盡事宜,具體怎麼走,還會依賴其他市場因素,因此結果僅供參考,不構成投資建議。