
幣安往左,Upbit 往右
作者:Zhou,ChainCatcher
11 月 10 日,韓國最大的加密交易所 Upbit 開放了 Hyperliquid 原生代幣 HYPE 的交易,Bithumb 當日也跟進上線。
同一天,OKX 上線了代幣化甲骨文股票 xORCL。往前翻一週,火幣 HTX 一次上線了 20 種美股代幣和 ETF,Gate 開通了台積電、聯發科等台股交易,Bitget 把摩根士丹利和印度信實工業搬進了永續合約市場,還宣布將開放 Anthropic 的 IPO 申購通道。
翻開全球頭部交易所的公告欄,上新的名字越來越像一家券商的產品目錄,新幣反倒成了少數。
反觀 Upbit,今年以來上新一個季度比一個季度密集,前三季度新開的交易市場將近百個。尤其是韓元市場,上新速度一度達到每月 16 個左右,是上半年月均的兩倍多。
很難說是韓國交易所更忠於原生加密,它們幾乎沒有別的選擇。2017 年起,韓國監管在金融業與加密業之間立了一道隔離牆,金融機構不能涉足加密資產,加密交易所也很難跨進傳統金融。衍生品至今沒有在制度內放開,即將落地的代幣化證券,流通渠道也交給了證券體系。
頭部交易所轉戰代幣化股票
2025 年底,幣安確立了 Alpha、合約、現貨依次遞進的上幣流程。據幣安披露,截至今年 4 月,在 Alpha 上展示過的 200 個代幣中,99 個進入了合約市場,進入現貨的只有 35 個。新代幣的投機需求留在了 Alpha 和合約層,現貨上新隨之大幅放緩。
據 Binance Research 統計,2025 年幣安現貨共上線 87 個新項目,而 flexe.io 統計的數據顯示,今年截至 11 月 11 日,登上幣安現貨的新代幣只有 26 個。
同一統計顯示,幣安今年宣布下架的代幣有 49 個,被加上觀察標籤的有 64 個,2025 年這兩個數字分別是 27 個和 42 個。一邊少上,一邊多下,幣安的現貨主板在快速收縮。
當然,這也離不開市場環境的變化,據 CoinGecko 數據,今年一季度加密市場總市值下跌 20.4%,中心化交易所現貨成交量下降 39.1%。
監管也是一層考量。今年 6 月,幣安在希臘監管機構作出正式決定前撤回了 MiCA 牌照申請,美國金融犯罪執法局派駐的合規監察官至今仍在任。
對一家處處要與監管打交道的交易所來說,在現貨主板上大量鋪開高風險新幣,很容易成為被審視的環節。
更為關鍵的是,幣安把更多精力投向了傳統金融資產上鏈。在阿布扎比 ADGM 金融服務監管局批准發行人招股書後,幣安推出了掛鉤美股和 ETF 的代幣化證券 bStocks,從 9 月下旬開始幾乎每週都有一批新標的上線。
走上這條路的,遠不止幣安一家。OKX 今年 3 月獲得紐交所母公司 ICE 的戰略投資,估值達到 250 億美元,此後代幣化股票開始成批上線,股票永續合約也在持續擴充。Bitget 支持的股票永續合約標的已經達到 408 個,Gate 和火幣 HTX 也在擴充股票類資產。
儘管目前代幣化股票的體量還不算大,據 RWA.xyz 數據,截至 11 月 10 日,鏈上代幣化股票的總價值約為 38.8 億美元。
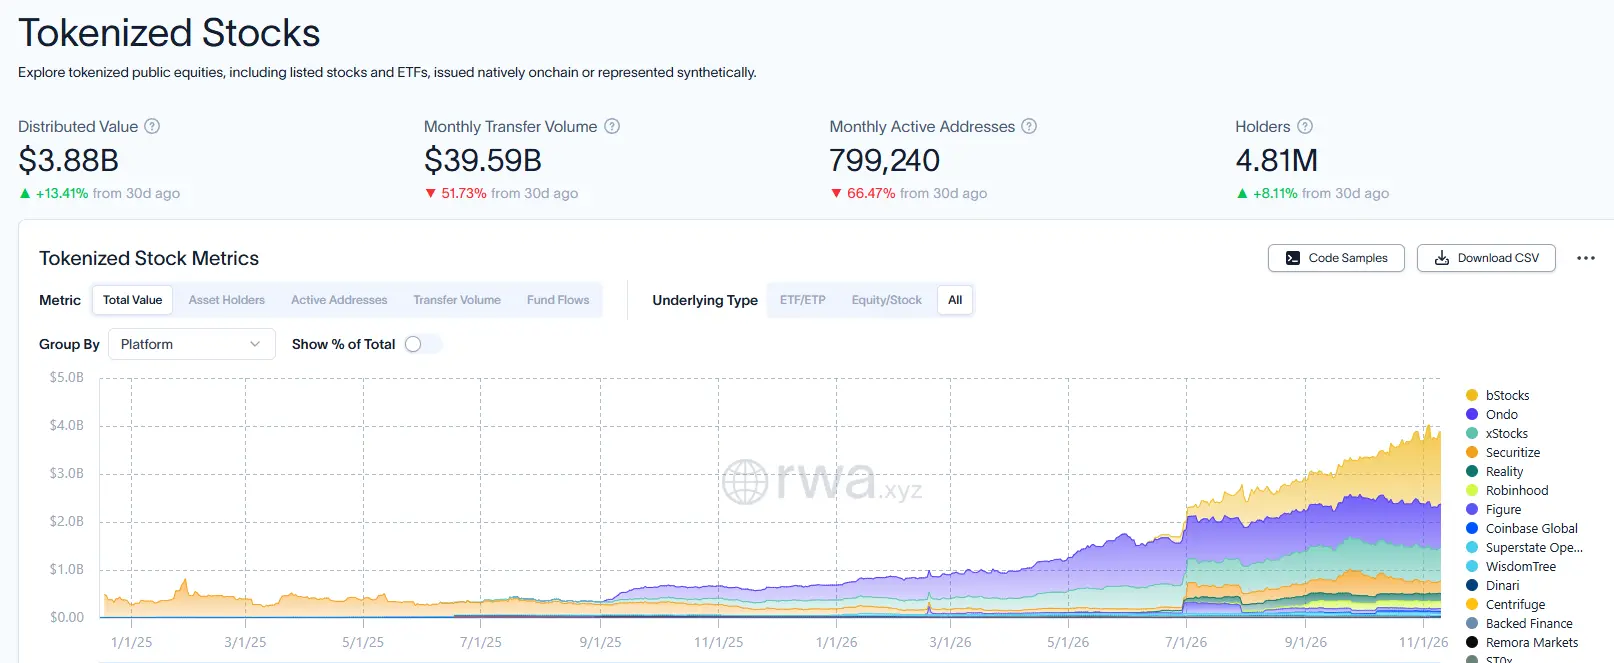
交易所看中的是它背後的市場。據 Bloomberg 數據,今年三季度全球股票市場總市值約為 165 萬億美元。而目前整個加密市場的總市值約為 2.59 萬億美元,全球股市是它的 60 多倍。代幣化股票的規模,更是還不到全球股市的萬分之一。
哪怕只把股票市場很小的一部分搬上鏈,對交易所來說都是一塊比原生加密資產大得多的蛋糕。
被鎖在現貨裡,Upbit 只能靠上幣防守
為什麼單獨提到韓國交易所?它們可能是原生資產在中心化交易所裡最後一塊像樣的陣地。
從全年看,幣安和 Upbit 的兩條線已經交叉。去年幣安現貨上新 87 個,顯然高於 Upbit 的 59 個。今年情況反了過來,幣安目前只上新了 26 個,而據韓國《今日經濟》統計,Upbit 到 8 月中旬新開的韓元交易對就已有 59 個,不到八個月就追平了去年全年。
如果只看最近三個月,反差更加鮮明。據 ChainCatcher 根據各交易所官方公告統計,8 月初至今,幣安宣布上線的加密資產只有 4 個,分別是 MARSCOIN、牛來、HYPE 和 PREDICT,其中 PREDICT 後來宣布推遲開盤。同一時期,Upbit 上新 39 個,Bithumb 上新 29 個。
韓國交易所對於原生加密資產的"堅守",要從韓國的監管說起。
2017 年,韓國金融委員會下達行政指導,限制金融機構持有和經營加密資產。金融與加密分離的原則一直延續到今天,加密交易所也很難跨進傳統金融。
韓國至今沒有在制度內建立加密衍生品市場,有交易需求的用戶只能流向海外平台。
代幣化證券的路也走不通。今年 1 月,韓國國會通過代幣化證券相關法案,將其納入資本市場法體系,流通渠道交給證券公司和場外交易中介,相關法律將於 2027 年 2 月 4 日生效。
全球同行可以做合約、上美股,韓國交易所能做的只剩加密貨幣現貨,收入結構也就格外單一。
據韓國金融監督院電子公示系統披露,今年一季度 Upbit 營運商 Dunamu 的交易平台手續費收入占總營收的 97.49%,Bithumb 這一比例更是接近 99.99%。
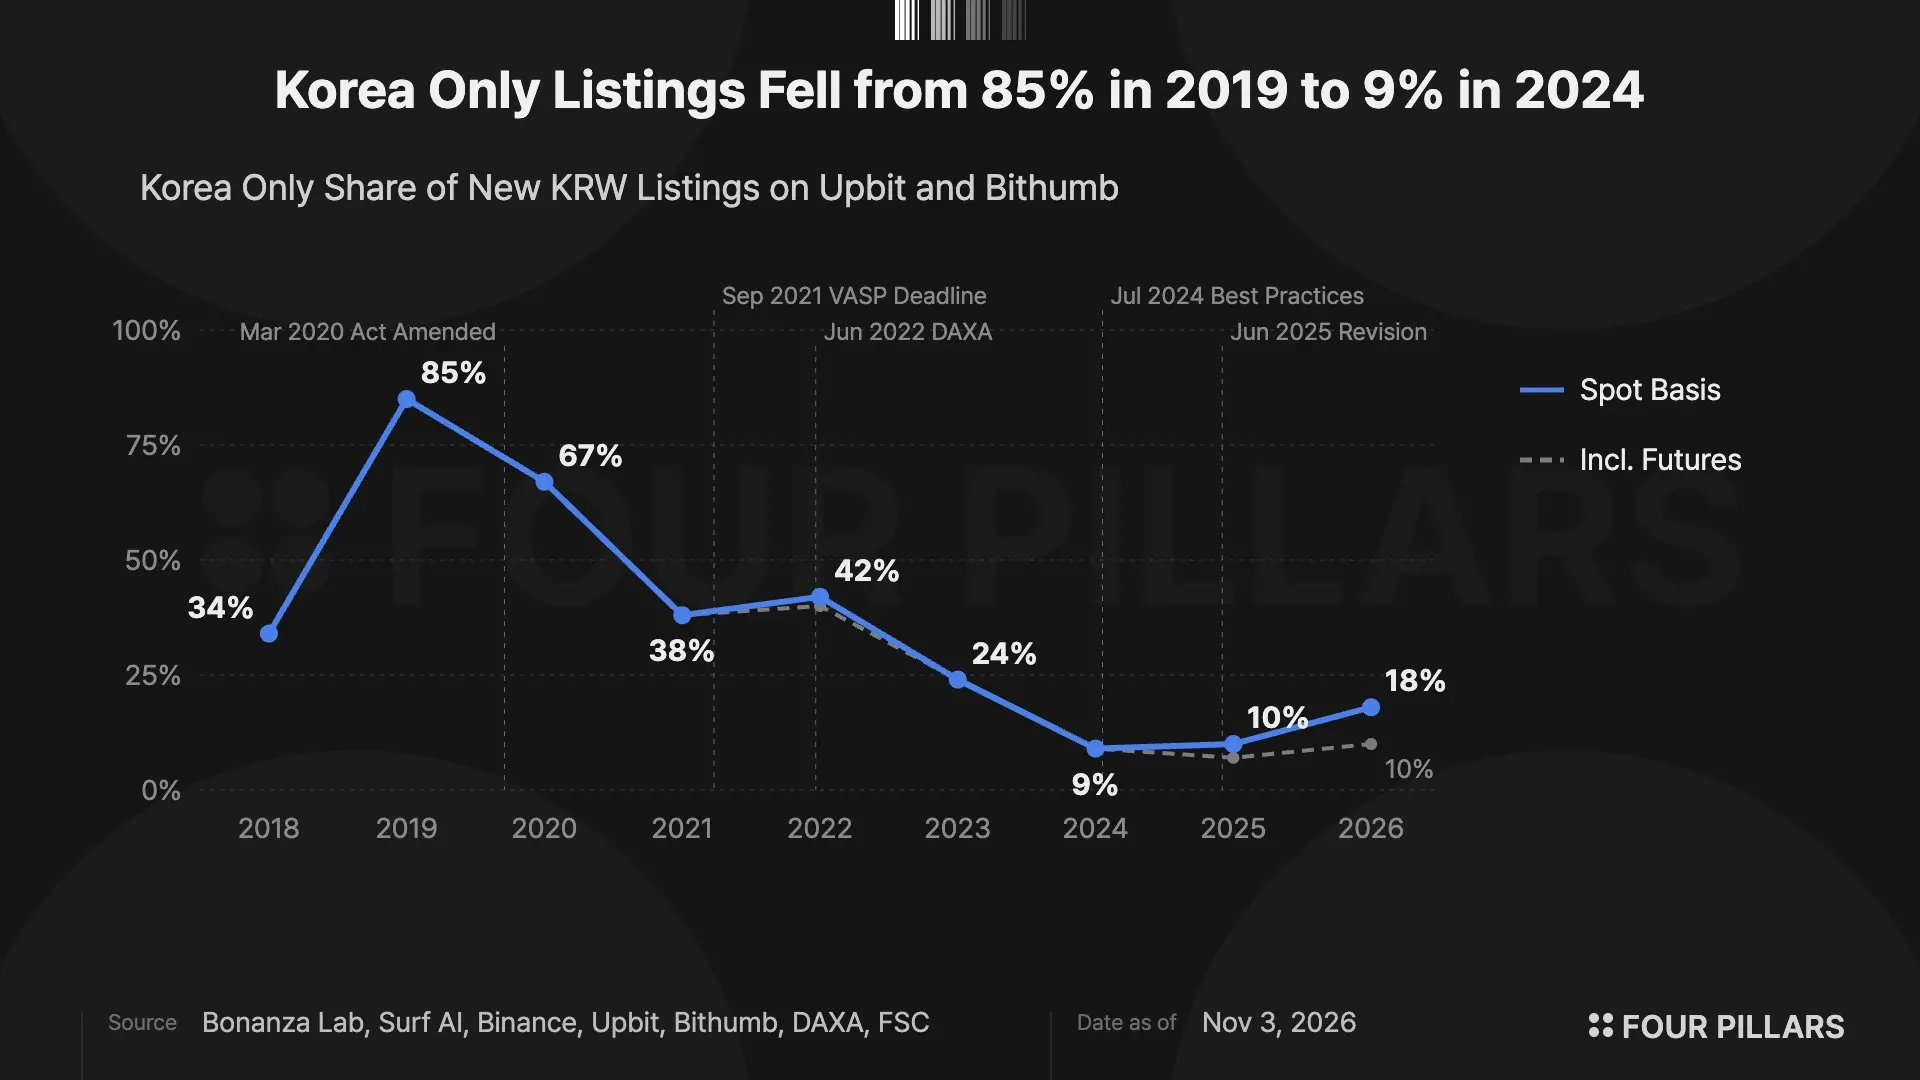
偏偏今年加密整體行情始終處於低谷狀態。據 CoinGecko 數據,二季度韓國五大韓元交易所總成交額同比減少約一半,其中 Upbit 下降 54%。
手續費幾乎是唯一的收入來源,上新便成了拉動成交最直接的手段。
同時,這也是一場份額之爭。韓國的加密貨幣成交幾乎被 Upbit 和 Bithumb 兩家瓜分,據 CoinGecko 數據,9 月 Upbit 在韓國交易所中的成交額占比為 65.44%,Bithumb 為 26.87%。
在這樣一個雙寡頭市場裡,誰上的幣更多、更快,誰就更有機會把用戶留在自己這裡。
韓國交易所成了上幣鏈條的最後一站
Upbit 新上的幣,已經很少是第一次和市場見面,這同樣是監管的結果。
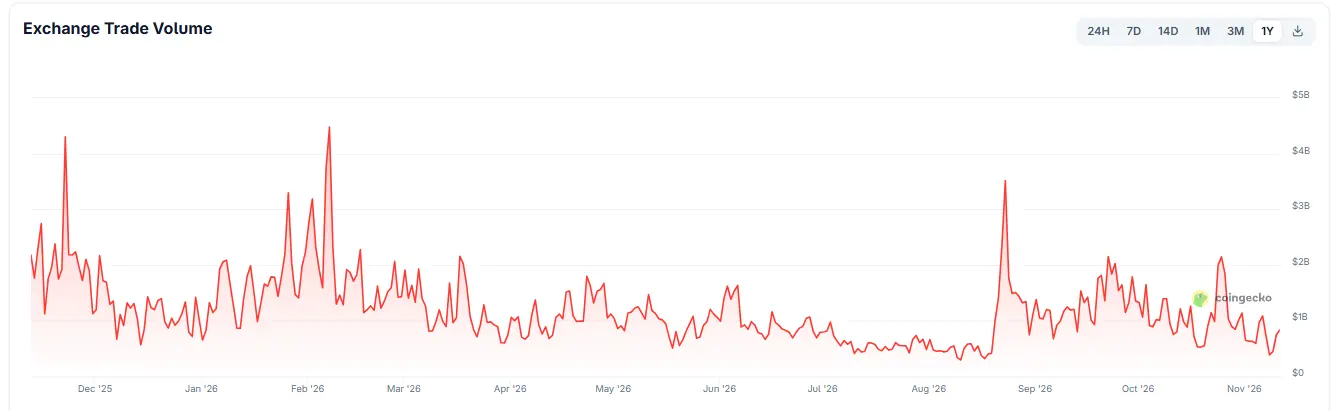
據 Four Pillars 研究員 tranks 統計,在 Upbit 和 Bithumb 韓元市場的新上幣中,搶在幣安、OKX、Bybit、Coinbase 四家現貨之前、在韓國率先上線的比例,從 2019 年的 85% 降到了 2024 年的 9%。
這一下降與韓國監管框架成形的節點幾乎重合。2020 年 3 月,修訂後的《特定金融信息法》要求交易所履行註冊和反洗錢義務,註冊截止期限為 2021 年 9 月,當季在韓國率先上線的幣從每季度 19 個降到了 3 個,全年比例也降到了 38%。
2022 年,五家韓元交易所成立 DAXA,制定共同的上幣審查標準;2024 年 7 月生效的上幣最佳實踐規定,在合格海外交易所交易滿兩年的資產,可視為滿足白皮書和信息披露要求。到 2024 年,這一比例降到了 9%。今年雖然回升到 18%,但如果把先在海外合約市場交易過的資產也剔除,只有 10%。
先在海外交易、再到韓國上線,逐漸成了韓國交易所上幣的默認路徑。
此前 IOSG Ventures 指出,在上幣鏈條中,Coinbase 和 Bybit 承擔早期價格發現,幣安合約隨後驗證流動性,幣安現貨在回調後確認,韓國交易所處在鏈條末端。其中 Upbit 平均比首發交易所晚約 28 天上線。比如 11 月 10 日上線的 HYPE,幣安早在 9 月 24 日就已開放現貨交易,Upbit 晚了一個半月。
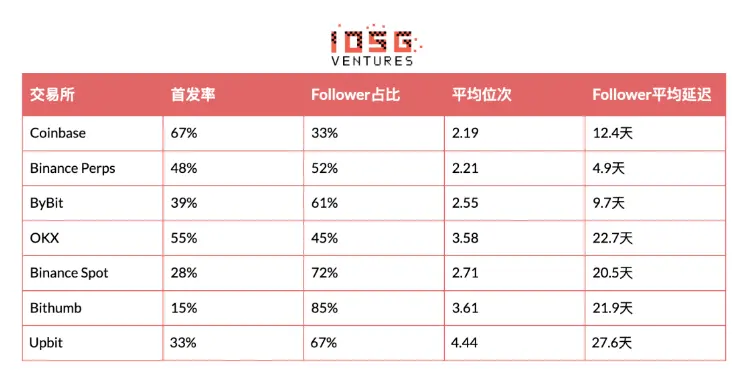
處在鏈條末端,也就意味著要承接行情的最後一段。IOSG 的數據顯示,代幣登陸 Upbit 時的入場溢價達到 27.4%,但上線 30 天後的跌幅也最深,為 25.7%。
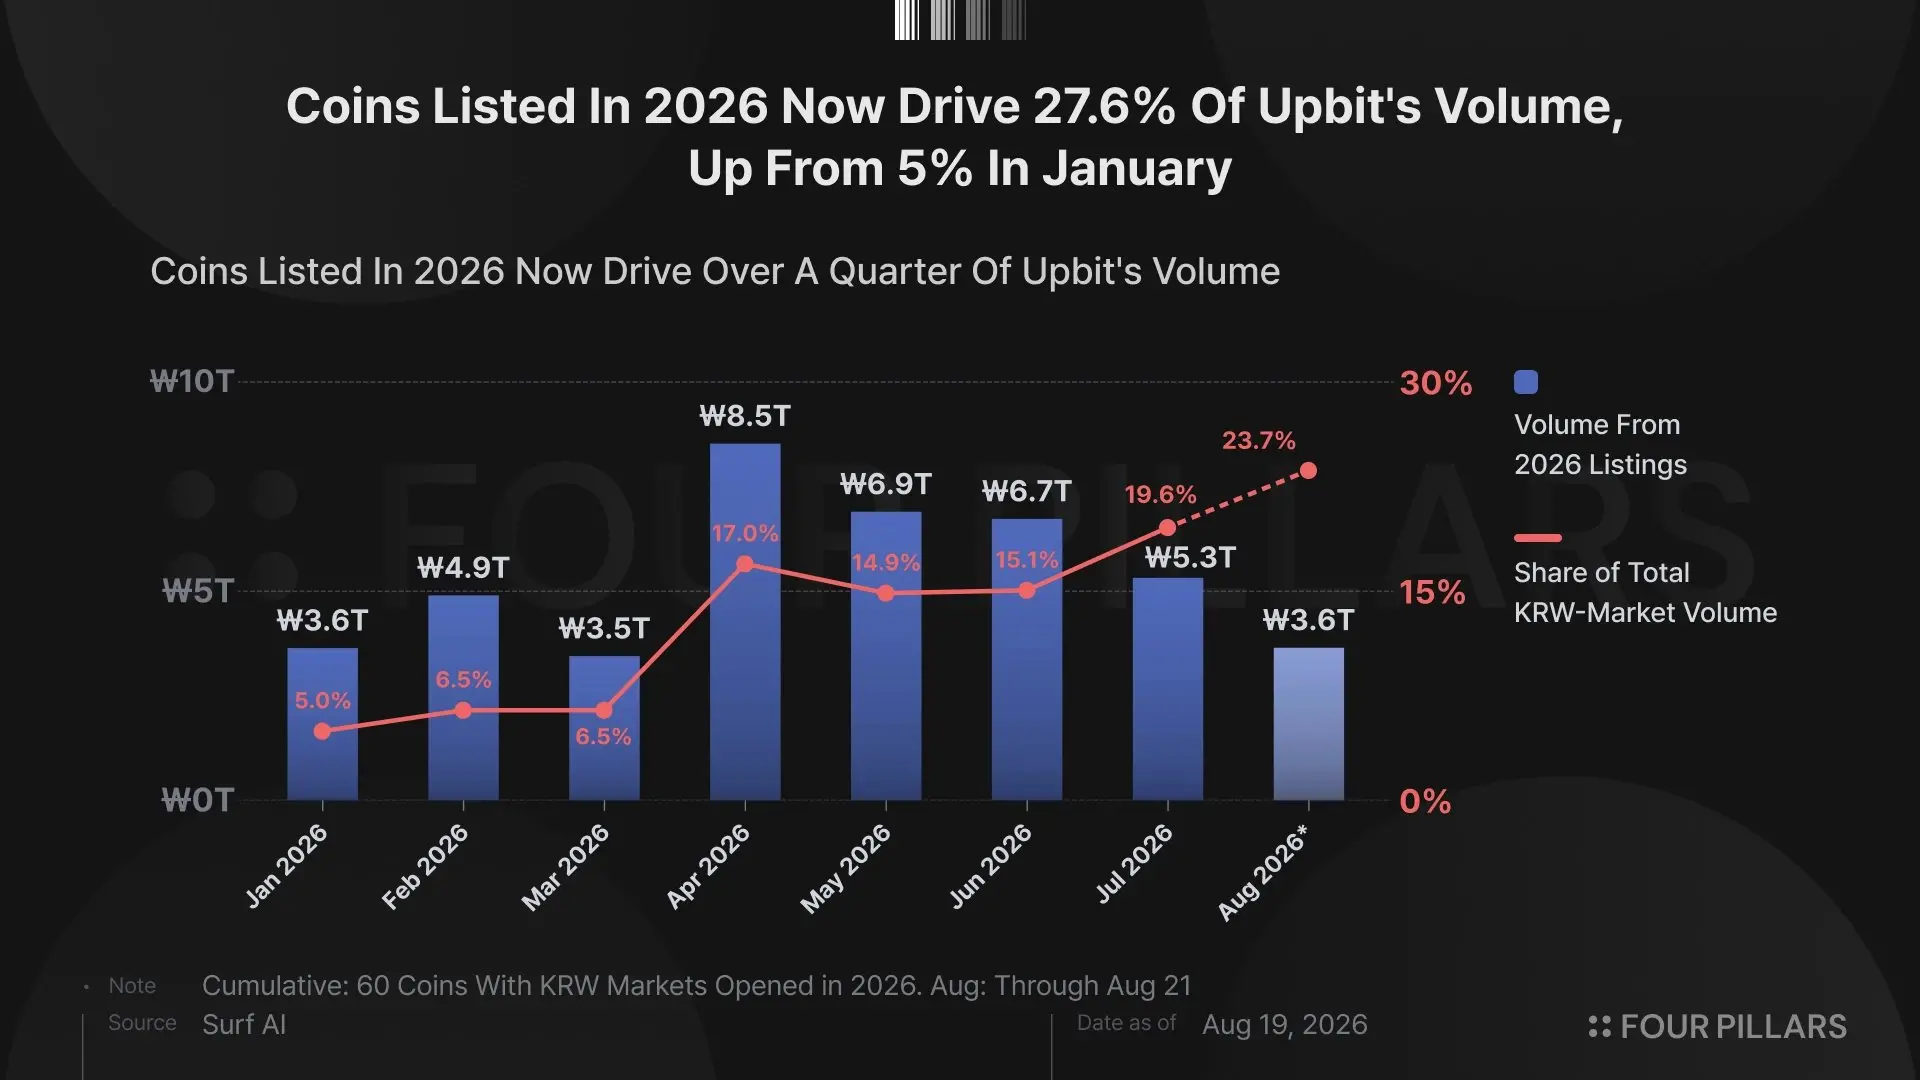
這樣的防守其實也在侵蝕 Upbit 自身。據 Four Pillars 統計,今年新上的幣在 Upbit 總成交額中的占比,從 1 月的 5% 升到了 8 月的 27.6%。其認為,Upbit 上幣溢價的稀缺性,正在被消耗在熊市的成交量防守上。
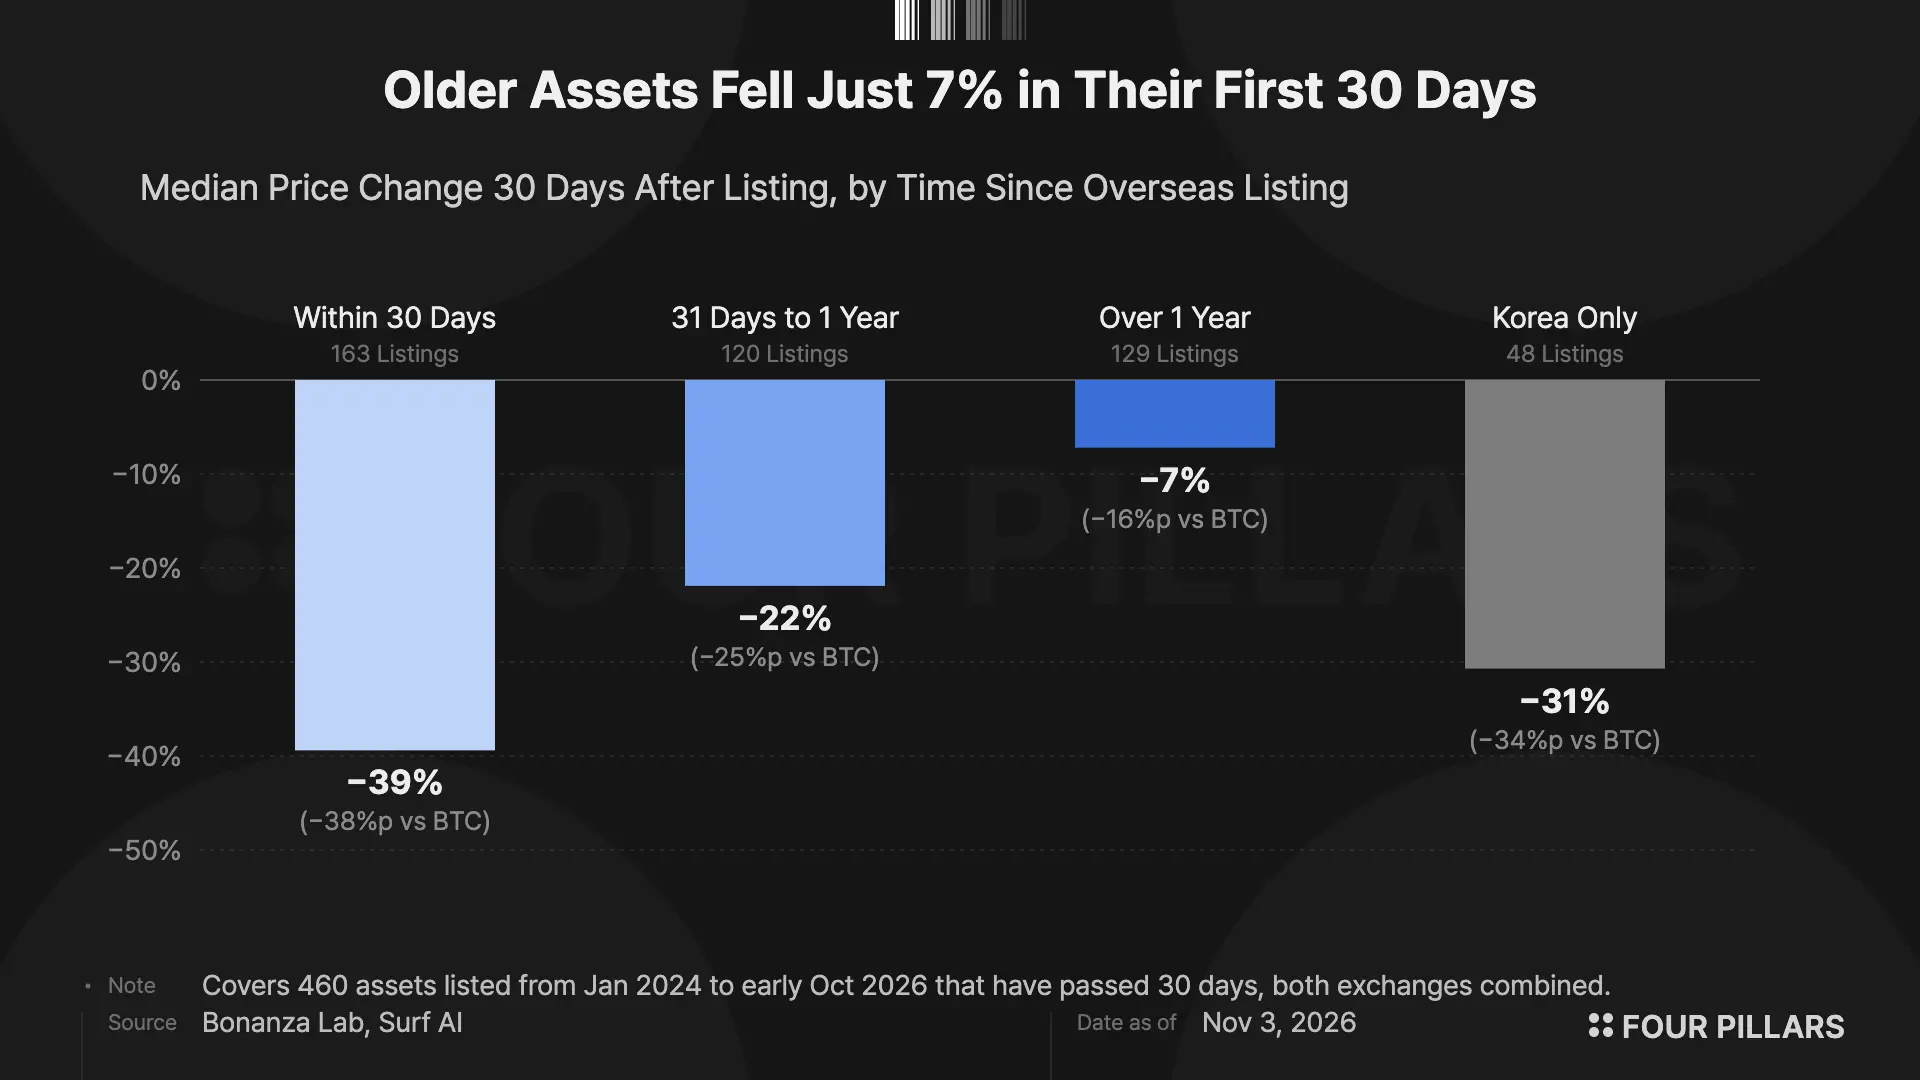
今年韓國兩家交易所上線的老幣也越來越多。2025 年有 47% 的新幣是在海外上線 30 天內跟進的;2026 年,在海外交易超過一年的資產成了最大的一類,占 31%,就連在海外交易了六年以上的 CRV、RSR,也在今年登上了韓元市場。
但是老幣存在一個問題,帶不來流量。tranks 的統計顯示,在海外交易超過一年的資產,上線後 30 天跌幅中位數只有 7%,對投資者更友好。不過,它們在 Upbit 上線首日的成交額占比中位數只有 5.7%,海外上線 30 天內就跟進的新幣則占 10.3%。
寫在最後
這樣的格局,或許維持不了太久。
韓國交易所眼下面臨的挑戰,是在上幣之外找到新的交易需求和收入來源。顯然,它們自己也意識到了這一點。
11 月 10 日,在首爾汝矣島舉行的數字資產政策會議 DICON 上,Dunamu副董事長金亨年談到了代幣化股票。他表示,三星電子和 SK 海力士這樣的韓國代表性股票,只能在海外交易所被代幣化交易,這件事本身令人非常痛心。
金亨年還表示,只要監管制度設計得當,Dunamu 會盡全力成為代表韓國的全球玩家。
實際上,監管層面已經在慢慢轉向。韓國金融委員會委員長已經表示,將隨數字資產基本法一起,研究是否放寬以及放寬多少金融與加密分離的限制。
執政黨共同民主黨議員閔丙德也表示,這部法律必須在本屆定期國會、最遲明年 1 月 18 日前通過,他還主張全面允許機構與法人投資虛擬資產。
金融與加密之間的這堵牆一旦拆掉,韓國交易所大概也會走上全球同行的路,合約、代幣化股票,一樣都不會少。
到那時,原生加密資產,可能連這最後一塊陣地也守不住了。