
隔夜美股崩盤:一場由 1000 億美元“搶跑”引爆的反身性風暴
周四,高盛的電話機要爆炸了。
"痛苦程度極高。"
這是高盛頂級股票交易員John Flood在周四當日报告中給客戶發的一句話。他的電話機,用他自己的話說,"正在爆炸"。
納斯達克100指數周四收跌6.4%,單日蒸發市值約2.3萬億美元,創2020年3月以來最大單日跌幅。標普500跌4.4%,費城半導體指數暴跌12%。"恐慌指數"VIX飆升70%,英偉達年內漲幅悉數回吐,閃迪單日暴跌22%。
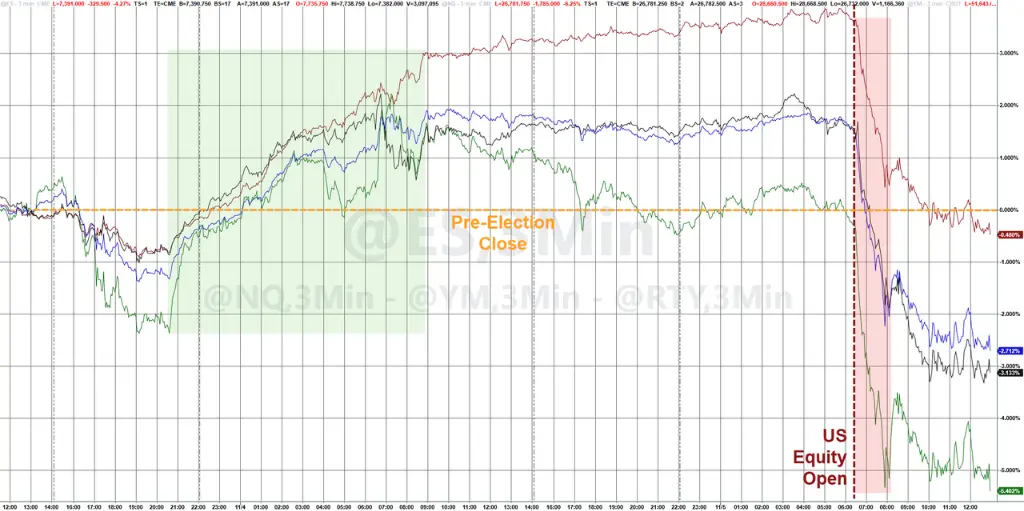
觸發這場崩盤的直接導火索,是民主黨在中期選舉中橫掃國會兩院。高盛隨即警告,此次"藍色海嘯"將導致約45%的美國計劃數據中心擴張容量面臨暫停令------支撐AI科技股估值的核心敘事,在一夜之間被政治現實打了一個問號。
但行情的慘烈程度,遠超政策衝擊本身所能解釋的範圍。
野村證券衍生品策略師Charlie McElligott在周四盤中發布的一份報告裡,給出了另一層解釋------這場崩盤,有相當一部分是被"最聰明的那群人"自己踩出來的。
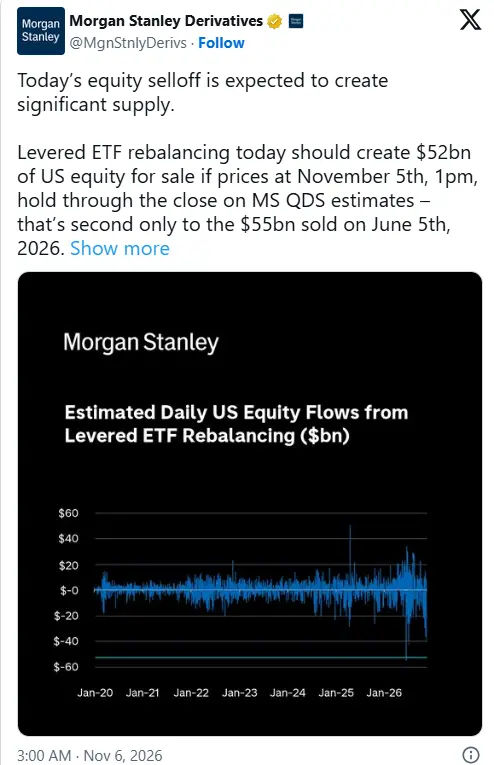
McElligott描述了一個市場悖論:周四美股盤中,當摩根士丹利中午算出520億美元的收盤前機械賣單並整個華爾街人人皆知後,所有人都試圖提前賣出等低點買回,結果搶跑者自己變成了推動下跌的力量。他警告,若慣常的"下午2-3點低點然後反彈"沒有出現,搶跑者自己也會變成推動下跌的力量。果然,當天收盤一片慘烈。疊加槓桿ETF 470億、波動率控制基金610億及dealer負gamma,總機械賣壓超1000億美元,且周五仍將持續。
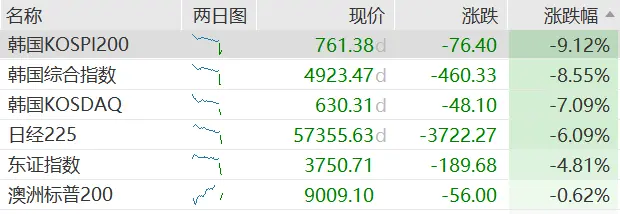
而今天亞太市場,韓國和日本的暴跌正在回答這一問題。
一筆1000億美元的定時炸彈,整個華爾街都知道
要理解McElligott的邏輯,先要理解一個機制。
市場上有一類產品叫槓桿ETF,比如"兩倍做多納斯達克"。它們每天收盤前必須做一件事:把當天的盈虧重新平衡回目標槓桿比例。當市場大跌時,這意味著它們必須在收盤前賣出大量股票------跌得越慘,賣得越多,這是被動的、機械的、不可避免的。
還有一類叫波動率控制基金(Vol Control),當市場波動率飆升時,它們會系統性地降低股票倉位------同樣是機械的,且通常滯後一到兩天執行。
周四,這兩股力量疊加在一起,規模大得嚇人。
摩根士丹利衍生品團隊在當地時間11月5日中午算出:假設價格維持在下午1點的水平,收盤前槓桿ETF的被迫賣出規模約為520億美元。其中僅半導體一個板塊就要吃掉210億,納斯達克100再吃150億。
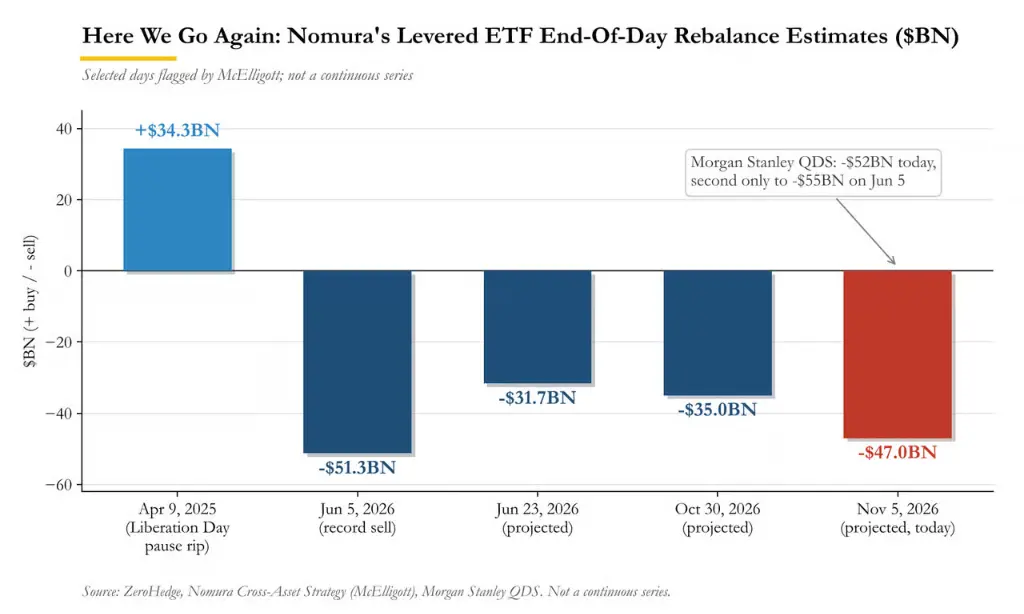
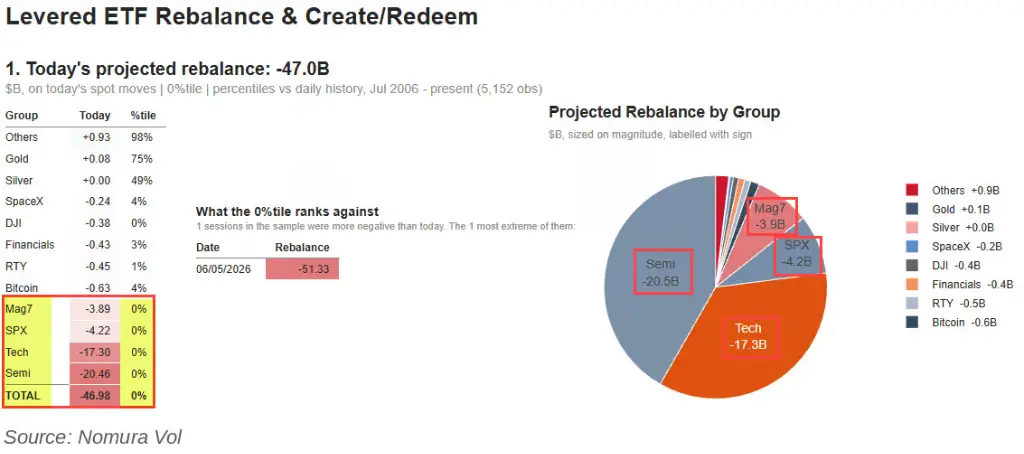
野村的McElligott給出的數字略低,但同樣觸目驚心:槓桿ETF約470億美元,這是野村數據庫中有史以來第二大的單日再平衡規模,僅次於今年6月5日的513億美元。他補充說,這筆賣單"格外痛苦",因為其中86%的資產集中在科技和AI相關標的。
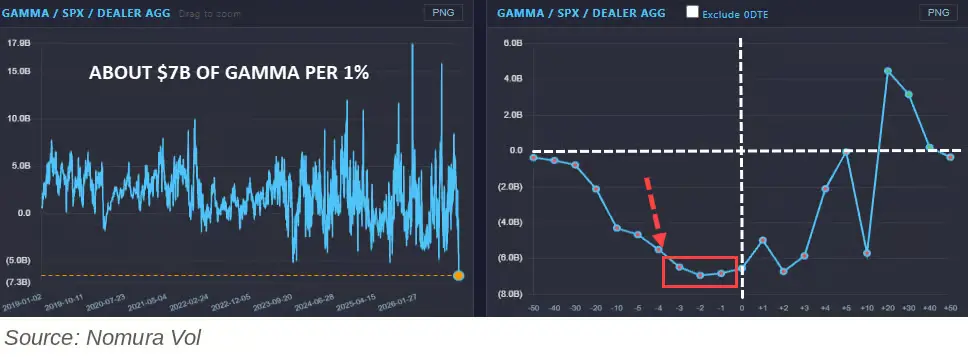
疊加約610億美元的波動率控制基金賣單,以及dealer負gamma每下跌1%帶來的約70億美元賣壓,全市場機械性供給輕鬆超過1000億美元。
這些數字的關鍵特性是:它們是可以被提前計算出來的。
摩根士丹利中午算出520億這個數字之後,用McElligott的話說,"在華爾街,沒有任何信息能保密超過45分鐘"------這個數字迅速"整個華爾街皆知"。
聰明錢的如意算盤:提前賣,等低點,買回來
知道了這筆機械賣單,交易員們的反應是什麼?
McElligott稱,主動交易者面對這類機械流,通常會嘗試"搶跑"。
邏輯很簡單:既然收盤前會有一波大規模被動拋售,那我現在就賣,等它砸完了再低價買回來。
而且這個策略最近一直有效。McElligott在報告中指出,在近期幾次"單日大幅波動"的交易日裡,市場往往會在美東時間盤中下午2點到3點之間形成當日低點,隨後搶跑者和對沖盤開始翻轉、止盈、平倉,推動市場在收盤前反彈,最終收盤價高於那筆"預期中的"機械拋售所隱含的極值。
就在上周四,McElligott剛剛提醒過市場"又來了"------當時槓桿ETF面臨350億美元的賣單,最後市場也走出了"2-3點低點+收盤反彈"的經典結構。
今年6月韓國市場崩盤那次,美股也是類似的劇本。
4月關稅暫停那天,這個機制反向運轉:McElligott測算出歷史最大的+343億美元收盤前買入再平衡,搶跑者提前買,最終推動市場大漲。
所以周四,當摩根士丹利的520億數字在中午傳遍全街,每一個知道這個數字的交易員腦子裡都在盤算同一件事:現在賣,等下午2-3點的低點,然後買回來。
反身性的陷阱:騎兵就是那個在賣的人
然後McElligott在報告裡寫下了那個讓人後背發涼的擔憂:"如果那個'假設中的下午2-3點低點然後反彈'根本沒有出現,怎麼辦?"
顯然,現在可怕的地方在於:這些數字大到'萬一'我們沒有出現那個幾乎被視為理所當然的尾盤'先見低點再反彈'(從低點反彈標準的一兩個百分點),無法在下午2到3點的'標準TWAP'窗口反彈、反而創出新低......而是在對市場'會在最後一小時反彈'的假設虛晃一槍之後,收在最低點。
這正是反身性悖論的核心。
當所有人都知道同一個劇本,並且同時按劇本行動時,劇本本身就失效了。
原本應該集中在收盤前發生的1000億美元機械賣單,被提前"搶跑"的主動交易者分散到了全天------這些搶跑者自己,就成了推動市場下跌的力量。
與此同時,波動率控制基金的賣單還有一到兩天的滯後------周四的暴跌,會觸發這類基金在周五繼續賣出。McElligott寫道,當天下午3點跌幅對應的波動率控制賣出量約為610億美元,若跌幅擴大到10%,這個數字會膨脹到700億美元。
更致命的是:當所有搶跑者都已經賣出,在等著"那個低點"的時候------誰來接盤?
McElligott在報告裡用了個meme來描述這個場景:所有人都坐在椅子上,等著同一個反彈------但椅子不夠。
ZeroHedge分析總結道:
"有時候騎兵在下午3點到來。有時候,騎兵就是那個在賣的人。"
周四,騎兵沒有來。市場以全日最低點收盤:納指100跌6.4%,標普500跌4.4%
踩踏現場:年度最佳交易在48小時內被掃倒
在反身性機制引爆之前,市場上還有另一個火藥桶在等待引線。
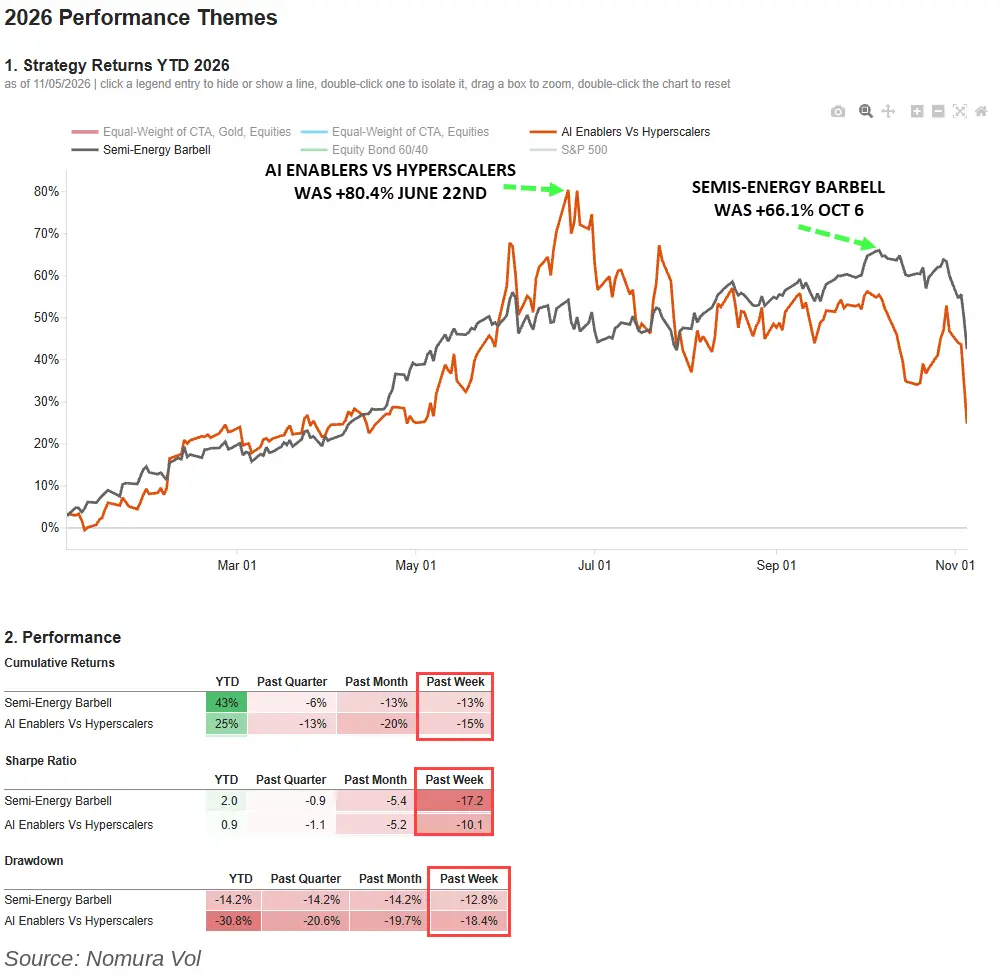
McElligott將今年華爾街的"年度最佳交易"稱為"半導體-能源哑鈴策略"------做多半導體(AI算力需求受益),同時做多能源(地緣風險溢價+通脹對沖)。這個策略在幾周前的累計回報高達66%,夏普比率3.3。
然後,在過去48小時裡,兩條腿同時被掃倒:
能源:本周下跌10.2%
半導體:本周下跌13.1%
周夏普比率分別為-17.2和-10.1。
· 能源腿的崩塌,來自市場對伊朗局勢的重新定價------McElligott觀察到白宮釋放出可能在伊朗問題上"松口"的信號,戰爭溢價被迅速抽走,布倫特原油本周跌幅創新冠疫情以來最大。
· 半導體腿的崩塌,來自民主黨橫掃國會後市場對數據中心監管的擔憂。
兩個方向同時崩,持有哑鈴策略的基金面臨的不僅是虧損,而是被迫平倉。McElligott描述的"保住今年收益、活著進入明年"的心態,在這個時刻被徹底擊穿。
Walleye資本當天宣布返還客戶資金並解雇股票部門負責人,稱這是新冠疫情以來最慘的一个月。高盛交易員John Flood描述做多機構"再度陷入僵局",昨天反彈中買入的超大規模雲計算倉位被迅速拋出,"目前尚未看到買家入場接盤"。
ETF層面的異常成交量印證了恐慌程度:SPY成交量較20日均值高出160%,QQQ高出100%,半導體ETF SMH高出150%。
據Vanda Research高級股票策略師Jai Malhi,週四零售投資者的賣出規模"有望成為自去年7月底以來最大的一次散戶清倉"。
債券被轧空,另一條腿也在流血
還有一條被忽視的腿在同時斷裂。
CTA趨勢基金在今年積累了大量債券空頭倉位,這是"做空債券/做多通脹"交易的一部分,也是哑鈴策略的隱性配套。
股市崩盤觸發了避險買盤湧入債市,美債價格急漲,債券空頭被迫平倉。McElligott的測算顯示,CTA在債券方向面臨"大規模轧空":若美債價格再漲2%,將觸發約2250億美元的全球債券被迫買入,其中美國2年期債券約485億美元,歐元區2年期約695億美元,日本10年期約239億美元。
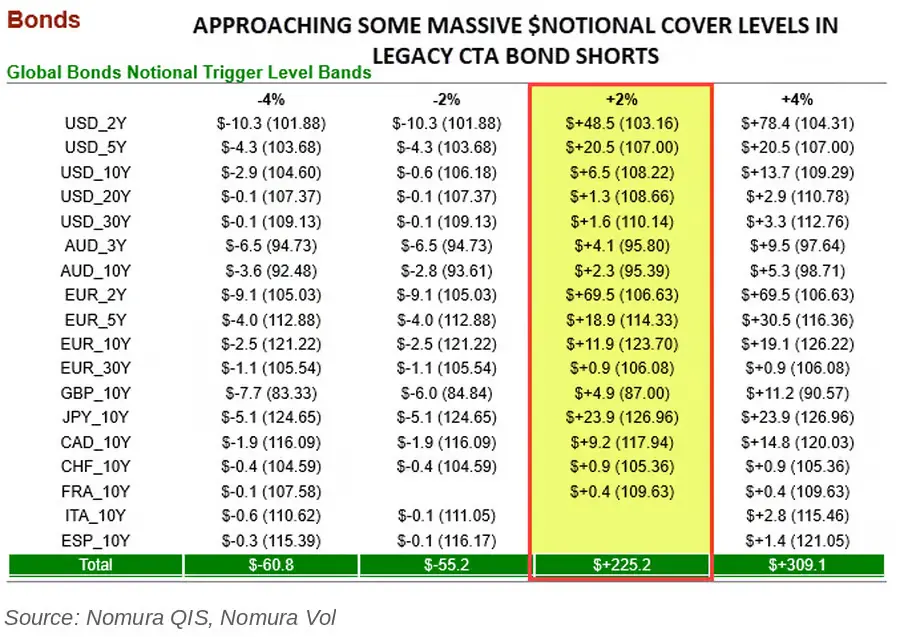
這意味著,債券空頭的轧空本身也在成為推動債市上漲、進一步壓縮股票多頭的力量------又一個反身性循環。
崩盤還沒結束:週五的滯後賣壓
週四收盤,並不意味著這輪機械性賣壓的結束。
波動率控制基金的執行存在滯後。McElligott寫道,週四的市場跌幅,會在週五繼續觸發這類基金的賣單------"今天的跌幅正在進一步加載進隊列"。
瑞銀的估算更為直接:其風險控制再平衡模型顯示,若標普500下跌2%,系統性基金的賣出規模將達到950億至1050億美元。
亞洲市場已經在回答這個問題了。
週五早盤,韓國綜合指數暴跌8.8%,跌破5000點關口並觸發熔斷機制------這個點位曾被韓國總統李在明視為經濟復甦的里程碑,如今迅速跌穿。日經225指數跌近5.8%,盤中跌破6萬點,自6月高點回落超過20%,正式進入技術性熊市。
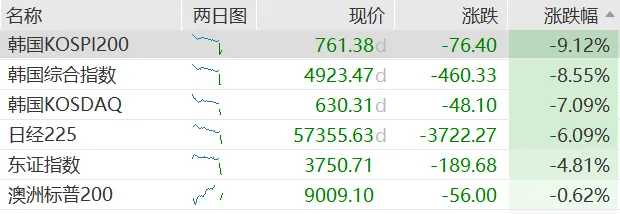
美股期貨在亞洲早盤出現小幅反彈,納斯達克期貨一度翻綠,顯示部分投資者開始逢低介入。但瑞銀警告,系統性賣出的壓力尚未完全釋放。
週五還有一個變數:美國10月非農就業報告將於當天出爐,市場共識預期為新增就業5.9萬人,失業率維持在4.2%。數據的方向,將決定這輪調整能否找到喘息的窗口。
風險提示及免責條款
市場有風險,投資需謹慎。本文不構成個人投資建議,也未考慮到個別用戶特殊的投資目標、財務狀況或需要。用戶應考慮本文中的任何意見、觀點或結論是否符合其特定狀況。據此投資,責任自負。