
中金:聯合解讀美國中期選舉
作者:中金點睛
海外宏觀:橫掃之後:美國中選落地的三重影響
美國中期選舉落幕, 民主黨奪回參眾兩院,並在 多個 傳統紅 州取得 歷史性突破, " 橫掃 " 廣度與力度超出市場預期。生活成本高企、競選承諾落空,疊加候選人選拔 " 重忠誠 " 、 輕選情 ,是共和黨失利的主因 ,而這也給特朗普政府釋放了明確信號 。展望後續, 民主黨控制 國會 將增強 制衡 , 美伊衝突升級 風險有 可能 下降 ;財政擴張空間 受限 ,債務上限博弈 或 給市場帶來 階段性 擾動 ;州 政府 數據中心監管 不確定性上升 ,但全面限制 AI 的可能性不大。 總體看,我們維持此前判斷, 選舉落地 或 推動政策不確定性下降, 對市場而言 構成風險出清契機 (參見《美國中期選舉的潛在影響》)。
1. 民主黨 全面獲勝, 在多個傳統紅州翻盤
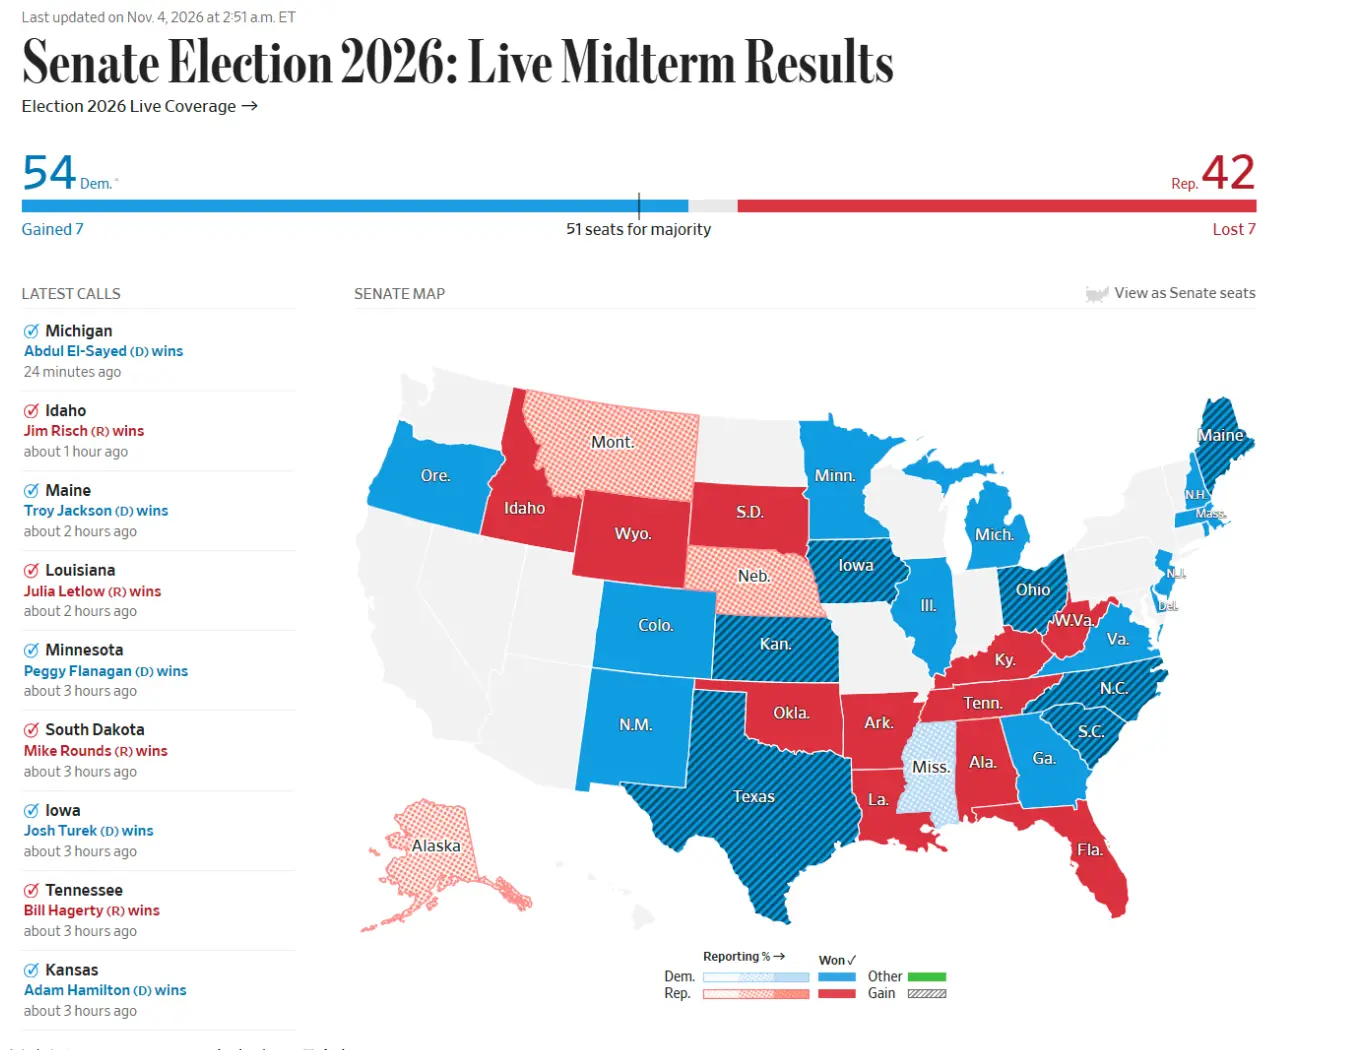
在本次國會中期選舉中, 民主黨已奪回參 、眾兩院 控制權, 實現"橫掃"。 在參議院,選舉前,共和黨擁有53席,民主黨陣營47席(含2席獨立)[1]。根據最新公布的結果,民主黨至少翻盤了7個席位(分別是北卡羅來納、南卡羅來納、德克薩斯、俄亥俄、堪薩斯、艾奧瓦州及緬因州[2]),從而達到54席,形成多數席位。
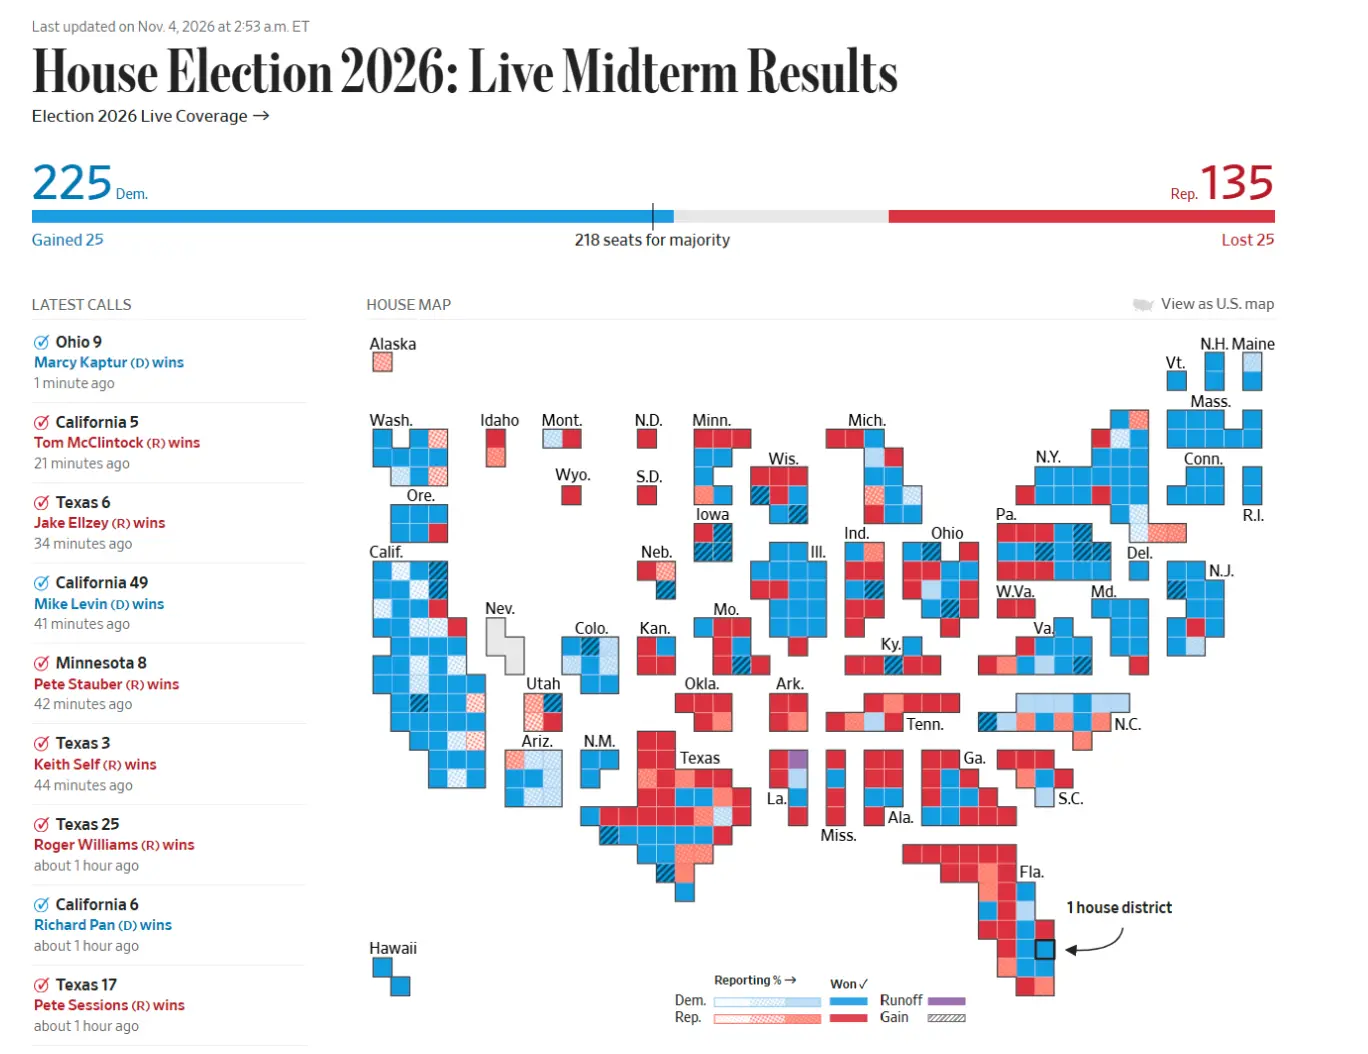
在眾議院,選舉前,共和黨陣營219席(含1席獨立)、民主黨214席,另有2席空缺[3]。最新結果顯示,民主黨已從共和黨手中翻盤超過24個席位,覆蓋新澤西、賓夕法尼亞、北卡羅來納、艾奧瓦等多個州,勝選範圍由傳統競爭激烈的選區進一步向共和黨優勢地區擴展[4]。美聯社等媒體已預測,民主黨奪回眾議院控制權[5],但最終席位分布及多數幅度仍有待確認。
進一步看, 民主黨勝 選範圍 超出 預期,拿下了多個傳統紅州 **。**2024年總統大選中,特朗普在南卡羅來納、德克薩斯、俄亥俄和堪薩斯均是大幅領先[6],如今這些州的共和黨參議院席位全部翻藍,艾奧瓦州也由共和黨轉向民主黨。其中,南卡羅來納自1998年以來首次選出民主黨參議員[7],德克薩斯自1994年以來首次由民主黨贏得全州公職選舉[8],堪薩斯則是自1932年以來首次選出民主黨聯邦參議員[9]。
州長選舉同樣出現大範圍翻盤。 本次共有36個州舉行州長選舉,選前共和黨和民主黨各控制18個改選州長職位[10]。美聯社已確認民主黨在佐治亞、俄亥俄、德克薩斯及艾奧瓦四州翻盤共和黨原有州長職位,同時守住賓夕法尼亞、威斯康星等關鍵州。其中,德克薩斯州民主黨候選人Gina Hinojosa擊敗尋求第四任期的共和黨州長Greg Abbott,成為該州1990年以來首位當選的民主黨州長[11];佐治亞州民主黨候選人Keisha Lance Bottoms則成為美國歷史上首位當選州長的非裔女性[12]。
上述結果顯示,民主黨在本次選舉中 全面獲勝 。市場此前雖已對民主黨 " 橫掃 " 有所預期,但其勝選 覆蓋面之廣、優勢之大,仍超出市場預期。
2. 生活成本高企與候選人爭議 拖累共和黨
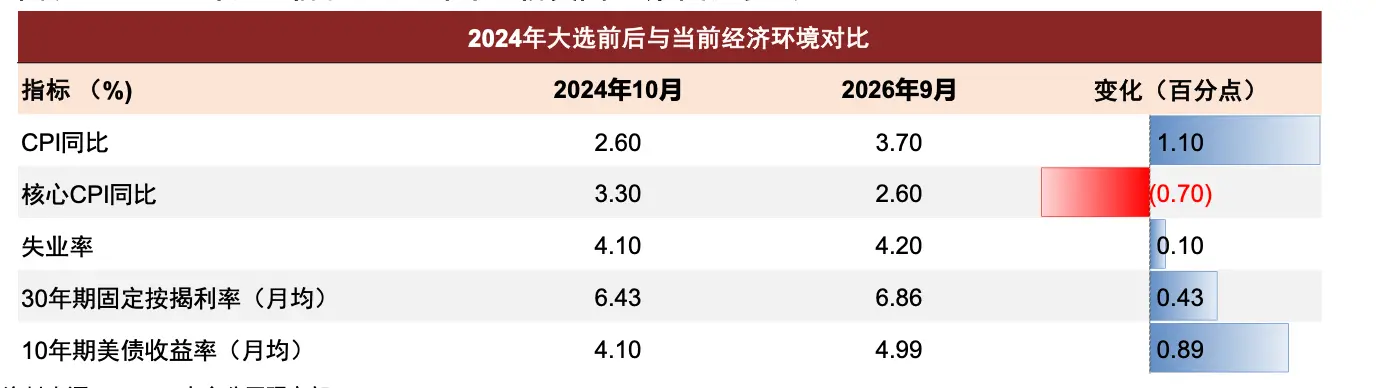
我們認為, 共和黨失利 主要源於兩方面 原因 :一是生活成本高企,競選承諾落空 **。**2024年總統大選期間,特朗普曾承諾降低通脹、能源和住房成本,但近兩年來居民實際負擔並未明顯改善。2024年10月大選前,美國CPI通脹同比為2.6%,目前已升至3.7%;同期,30年期房貸利率由6.4%左右升至7.3%[13]。特朗普當年以高通脹、高利率抨擊拜登政府,部分選民寄望於政黨輪替改善生活成本,但如今承諾兌現落空,促使部分選民再度倒向民主黨,尋求政策轉向。
二是 候選人 選拔過於注重"忠誠度" [14] **。**傳統的深紅州德克薩斯州最有代表性:特朗普力保深陷腐敗指控及個人爭議的州總檢察長Ken Paxton[15],以替代長期任職的共和黨參議員John Cornyn[16]。但從中選結果來看,民主黨候選人James Talarico圍繞生活成本與政府腐敗議題發力,最終勝出,傳統紅州由此翻藍[17]。類似的情況也發生在南卡羅來納與北卡羅來納州。這說明,即便是"高度綁定",特朗普的個人背書也未能完全轉化為候選人的地方支持。部分候選人自身爭議較多、地方根基薄弱,進一步放大了共和黨的選舉壓力。
3. 對美國經濟與政策 的三重影響
我們認為,此番民主黨奪回國會控制權,將對美伊衝突、財政空間與AI監管三方面產生影響。
首先, 選民 用選票 表達不滿,國會制衡增強, 美伊 衝突升級 風險有可能下降 **。**本次選舉中,美伊衝突推高油價,是拖累共和黨中選選情的重要因素之一。選舉結果向特朗普政府釋放了明確信號:衝突若進一步升級,共和黨隨後的2028年大選選情只會更加被動,特朗普及其團隊難以對此視而不見。
從政治邏輯看,民主黨贏得兩院,意味著特朗普面臨更強的國內制度約束。財政方面,五角大樓此前申請的800億美元緊急撥款仍在國會搁置,民主黨可通過限制經費使用範圍、要求定期向國會報告等方式,約束進一步的軍事行動。調查監督方面,民主黨或利用聽證會、傳票和文件調取權,調查特朗普家族商業利益、政府採購合同、加密貨幣業務以及企業與政府之間的利益關係,讓特朗普無暇顧及外部事務[18]。當然,特朗普可以選擇在60天的國會過渡期內升級軍事行動,但選民已經對高油價非常不滿,這一操作到底有多大意義令人質疑。
其次, 財政擴張 空間受限, 債務上限博弈 或給市場帶來階段性擾動 。 民主黨控制國會後,將更有能力阻止共和黨通過預算協調程序推進新一輪大規模財政計劃,特朗普此前提出的國防資金計劃也將面臨阻力。這意味著未來兩年新增財政刺激的空間收窄,赤字路徑可能逐步向現有政策基準收斂。對美債而言,衝突升級和財政擴張受到更多約束,有利於緩解長期通脹及利率上行壓力,提升美債的配置價值。
不過,兩黨圍繞債務上限的博弈可能更加激烈,2027年可能再次給市場帶來階段性波動。截至2026年10月20日,受法定上限約束的聯邦債務規模約為40.24萬億美元。根據國會預算辦公室(CBO)等機構預測,聯邦政府或將於2027年年中觸及法定債務上限。觸頂後,財政部仍可依靠現金餘額及非常規措施維持一段時間,短期內不會引發實質性支付危機,但對經濟運行仍可能形成擾動。2025年10---11月,美國經歷了史上最長的聯邦政府停擺,最終以臨時撥款法案(Continuing Resolution)暫時化解;停擺期間,經濟數據發布延遲,市場流動性亦出現邊際緊縮。不排除類似的情況在明年二季度前後再度發生。
第三, AI 監管的不確定性上升,但全面限制 AI **發展的可能性不大。**我們此前提到,隨著數據中心建設推高部分地區電價,民主黨可能加強對數據中心審批的監督,而這一監管風險更多集中在州與地方政府層面。本次選舉中,德克薩斯州、佐治亞州和俄亥俄州等均發生了民主黨州長翻藍,賓夕法尼亞州民主黨州長則成功連任,上述州均是美國數據中心建設的重要市場。
佐治亞州長當選人Keisha Lance Bottoms在競選期間提出,在重新評估數據中心項目對經濟和社區的影響之前,應暫停新數據中心的開發和建設[19]。德州Gina Hinojosa反對高耗能數據中心,強調能源成本和居民利益,並主張取消部分數據中心稅收優惠[20]。俄亥俄州Amy Acton支持對新建數據中心實施有條件的暫停政策,要求開發商承擔全部公用事業成本[21]。這意味著州層面數據中心建設監管可能加強,對美國AI算力投資的進展產生影響。
但我們認為,政策落地力度仍有待觀察,不宜過度悲觀。其一,數據中心爭議並非民主黨的核心優先議題,州長的表態更多是要求科技企業承擔數據中心建設的社會成本,並非放棄AI投資。加上數據中心建設能夠帶動本地就業、促進稅收,這意味著後續仍有較大妥協空間,各州政策實際執行效果也有待觀察。
其二,數據中心建設節奏放緩並不意味著需求消失,而更多是"延後滿足",這可能導致AI產業鏈內部分化,而非全面利空。由於供給無法迅速增加,現有數據中心的稀缺性和定價能力將進一步增強,已投入運營的數據中心所有者可以提高租金、提升收入。較早鎖定電力和土地資源的大型雲廠商,也可以在產能受限時繼續向客戶提供服務,從而鞏固競爭優勢。
其三,市場初期往往會按最壞情景定價,這反而給後續修復預留了空間。若新任州長的實際施政力度弱於市場此前定價,情緒與估值均有望迎來邊際改善。
綜上,我們 維持此前 判斷 : 選舉落地或推動政策不確定性下降,構成風險出清契機。 選舉前階段,市場圍繞美伊衝突、俄烏衝突、AI監管等議題反復博弈,而當事各方都希望在選舉前把自身籌碼的價值最大化,帶來很大的不確定性。一旦選舉結果落地,這些博弈將隨之收斂,政策走向反而變得清晰:軍事行動受國會約束、財政轉向中性、AI監管總體克制。因此,中期選舉更可能是一個風險出清的契機,對市場整體可能起到積極作用(參見《美國中期選舉的潛在影響》)。 圖表:參議院選舉地圖
 資料來源:WSJ,AP,中金公司研究部
圖表:眾議院選舉地圖
 資料來源:WSJ,AP,中金公司研究部
圖表:2024年大選前和2026年中選前美國經濟指標對比表
資料來源:Wind,中金公司研究部
大宗商品:美國中期選舉影響幾何
11月4日,美國中期選舉結果公布,截至報告發布,民主黨已取得較大優勢,大概率將橫掃兩院並取得國會控制權[22]。我們認為本次中選結果對大宗商品市場的影響主要通過對外政策、財政政策、貿易政策三條傳導路徑。對外政策上,對單邊軍事升級形成約束,中東地緣衝突溢價降溫;財政政策上,大規模新增刺激法案受限,壓制美國內需預期;貿易政策上,總統即興加碼關稅的阻力抬升,單邊貿易摩擦風險收斂。我們判斷,中選後大宗商品市場前期交易的財政刺激、貿易摩擦、地緣衝突三大風險溢價可能回落,後續商品市場主線可能回歸基本面。
石油:外交約束降低中東衝突升級風險,油價地緣溢價回落
過去兩周價格波動明顯加大。上周市場對於美國中選後美伊衝突可能迎來新一輪升級的擔憂情緒主導油價摸高120美元/桶。本周以來,隨著中選結果臨近,地緣進展依然波折。11月2日,美伊表示已重啟間接談判[23],伊朗表示"嘗試通過對話解決問題",美國表示"傾向於外交解決",導致油價單日大跌7%;11月3日,美國空襲伊朗格什姆島[24],釋放恢復小範圍軍事行動的信號,地緣走向仍不明朗。目前看,美國中選結果可能在2027年降低中東衝突升級風險。
美伊衝突以來全球石油庫存繼續走低,OECD石油庫存累計消耗2.6億桶、累計去化6%,9月末庫存水平已低於5年同期均值約7%,並且隨著SPR釋放進入尾聲,9月以來去庫壓力進一步轉向商業庫存,將為原油風險溢價提供更高彈性。基本面上,雖然中東石油出口在船對船等高風險貿易模式下有所回升,但上游生產依然受制於地區局勢和運輸風險,現貨短缺格局或已至少持續至1Q27,我們提示未來3-6個月內布倫特油價或難下90美元/桶高位。再往前看,美國中選結果或提高2027年中東地緣局勢實現降級的可能性,若中東供應得以回歸,或主導石油市場重回過剩格局,我們判斷此情形下布倫特油價或有望在明年下半年回歸80-90美元/桶區間。
黃金: 核心仍是利率方向
今年二季度以來黃金下跌的核心壓力來自美聯儲貨幣政策方向從降息轉向加息。9月重啟加息以來,COMEX黃金期貨投機淨多頭累計出清17%,我們認為其中已經定價了2-3次的加息空間,即聯邦基準利率上限抬升至4.5%(1次加息後為4.0%)的預期,對於加息空間的定價比較充分。近期黃金價格的進一步調整可能一方面來自美股劇烈波動下的流動性壓力(例如10月22日SPDR黃金ETF單日大幅減持12噸),另一方面受制於地緣反復下油價可能再度衝高的預期。展望明年,中選結果對黃金市場的中期影響,可能仍取決於其如何影響中東地緣局勢、美國財政力度和AI監管風險,進而通過能源通脹和經濟增長預期傳導至對美國貨幣政策方向的影響。如果明年全球單邊衝突、貿易摩擦的地緣風險邊際下降,高利率壓力存在緩解預期,黃金在當前點位上可能存在價格修復空間。在美聯儲明年暫停加息的基準情形下(聯邦基金利率上限4.25%),我們預期2027年COMEX金價年度中樞合理位置在4300美元/盎司。
有色金屬: 銅關稅短期不確定性上升,長期看可能影響有限
對銅的影響主要集中在關稅短期不確定性上升。短期來看,美國中選結束後,市場預期2025年以来對銅價影響較大的美國232關稅調查可能發生變化,但目前關稅權限仍歸總統,我們預計現有針對銅半成品的關稅大概率不會直接撤銷。但隨著國會制衡增強,我們判斷精煉銅進一步納入徵稅的難度有所上升,關稅帶來的風險溢價可能回落。長期來看,考慮到美國本土銅需求正在提升,以及兩黨對以銅為主的戰略金屬的態度基本一致,若關稅保持懸而未決,我們預計市場或仍偏積極定價,COMEX銅較高的庫存水平衝擊銅價的可能性較小。此外,民主黨對電網、新能源等新興產業的長期支持也可能為銅未來需求創造一定增量。
農產品:生物能源與中美農產品貿易政策走向或存變數
對農產品市場的影響主要在貿易和產業政策上。一是,RVO 2026/2027終案[25]已由EPA在2026年3-4月落定,45Z經OBBB延長至2029年[26],這些是存量政策,中期選舉並無影響,但對於E15和ILUC政策可能存在變數,對於玉米和豆油消費存在中長期擾動。二是,翻藍的名單裡有愛荷華、堪薩斯這樣的傳統農業州,這對特朗普的貿易政策構成政治約束,目前看,我們預計2027年中美農產品貿易的緩和概率上升。對美豆來說,這是選舉帶來的最直接邊際利多,但中長期看,改變的是貿易流與升貼水,不改變全球平衡表。總體來看,本次選舉大概率僅為邊際擾動,2027年定價主線仍是天氣、成本與全球供需。
外匯:民主黨控制兩院,美元中期部分支撐或逐步減弱
民主黨在本次中期選舉中取得明顯勝利,贏得國會兩院控制權,未來兩年特朗普政府面臨的國會制衡將明顯增強。我們認為,此次選舉總體上增加了美元中期支撐減弱的可能性。財政擴張和關稅政策面臨更多約束,可能減弱美國需求和通脹的額外上行壓力;對外軍事行動受到更多制衡,也可能降低能源風險溢價。與此同時,AI投資對美國增長和資產回報的支撐仍將延續,但其對美元的邊際拉動可能逐步減弱。具體來看,選舉影響主要體現在財政與貿易政策、AI投資、美國資產風險定價以及地緣能源四個方面。
財政與貿易政策: **新增財政刺激空間受限,關稅進一步擴大的阻力上升。**特朗普此前的主要減稅政策已經通過《大美麗法案》落地,未來兩年新增大規模減稅和財政支出的空間本身有限。民主黨控制兩院後,共和黨進一步推動黨派性減稅和支出擴張將面臨更大阻力。國會對關稅政策的監督和審查也可能加強,進一步擴大關稅的政治成本上升。如果新增財政刺激和關稅措施弱於此前預期,美國需求和進口價格面臨的額外上行壓力可能減弱,市場對美國增長、通脹及進一步加息的定價或趨於溫和,美元短端利率支撐可能邊際減弱。
**AI投資與跨境資本: AI投資仍支撐美國增長,但監管不確定性可能削弱美元的邊際支撐。**民主黨控制國會後,對大型科技企業的監管審查可能加強。與此同時,數據中心審批、电力供應和基礎設施配套更多取決於州及地方政府,各州政策取向和推進節奏可能分化,增加企業對項目審批、建設成本和投資回報的不確定性。這種不確定性上升可能影響市場風險偏好和科技企業估值,促使海外投資者重新評估美國科技資產的風險收益比。若海外資金因此放慢對美國科技資產的新增配置,跨境資本流入對美元的支撐也可能減弱。不過,中金海外宏觀認為,聯邦層面出台全面AI暫停令的可能性較低,地方監管尚不足以改變行業整體投資趨勢[27]。五大雲廠商直接AI資本開支預計仍將增長,前期投資形成的設備、电力及建設等需求也有望繼續向製造業擴散,為美國增長和企業盈利提供支撐。但隨著投資基數抬升,直接資本開支增速可能較此前放慢,新增投資對美國相對增長優勢的拉動或逐步減弱。整體來看,AI投資仍將為美元提供增長和資本流入支撐,但監管不確定性上升及投資增速放慢,可能使其邊際貢獻逐步下降。
美 債供給與財政風險: 新增供給壓力或緩和,債務上限仍存擾動。 民主黨控制國會後,特朗普政府進一步推動減稅和擴大財政支出的難度上升,未來新增財政赤字和國債供給超預期擴大的風險可能有所緩和,美債期限溢價的上行壓力也或隨之減輕。這有助於緩和市場對美國財政風險進一步累積的擔憂,但對美元的影響可能相對間接,仍取決於美債相對收益率和海外資金配置的變化。與此同時,美國存量債務和利息支出負擔仍然較重。中金海外宏觀預計,美國可能在2027年年中重新觸及債務上限[28]。屆時兩黨圍繞債務上限、政府撥款及財政安排的博弈可能加劇,增加政府停擺和市場流動性擾動的風險。如果談判僵局進一步引發市場對美國財政治理能力和償債安排的擔憂,海外投資者可能要求更高的風險補償,或提高美元資產的匯率套保比例,對美元形成壓力。
**地緣與能源:國會對軍事行動的約束增強,油價風險溢價可能逐步回落。**民主黨控制國會後,特朗普政府追加軍事撥款和擴大對伊朗軍事行動將面臨更多約束,國會調查和軍事權力監督也可能增加政府進一步升級衝突的政治成本。如果美伊衝突升級風險下降,油價中的地緣風險溢價可能回落,減輕美國通脹壓力和美聯儲維持高利率的必要性。同時,歐洲和日本等能源進口經濟體的貿易條件有望改善,美元此前獲得的能源相對優勢和避險支撐也可能減弱。不過,新一屆國會要到2027年1月3日才正式履職,短期軍事行動和油價仍存在反覆風險。
整體來看,民主黨贏得國會兩院後,美元已對主要貨幣普遍走弱,市場開始關注財政擴張空間 收窄和 **AI監管不確定性上升對美國增長前景的影響,美債收益率回落也進一步增加了美元的下行壓力。**短期來看,選舉結果仍可能引發市場對美國政策和增長預期的進一步調整,但美元後續走勢也將受到經濟數據和美聯儲政策預期的影響。中期來看,財政和貿易政策加碼受限、AI投資對增長的邊際拉動減弱,以及能源風險溢價回落,均可能削弱美元此前獲得的部分支撐。不過,美國增長和資產回報優勢仍將提供一定抵消。我們認為,此次選舉增加了美元中期支撐逐步減弱的可能性,後續影響將更多取決於政策變化對美國相對增長和利率優勢的實際影響。