
英特爾,一夜蒸發 1400 億美元
作者:周小燕,騰訊科技
編輯:徐青陽,騰訊科技
美股半導體板塊遭遇新一輪集體拋售,英特爾成為重災區。
美國當地時間10月30日,英特爾股價暴跌28.58%,創下1974年以來最差單日表現,市值一夜蒸發超過1400億美元。盤後交易中,該股繼續在65美元附近徘徊。
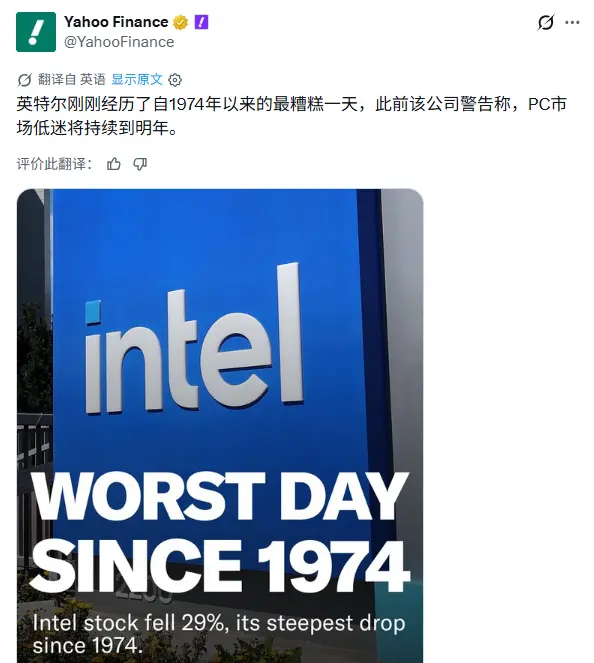
其他芯片股也未能倖免。閃迪下跌13.47%,高通下跌11.12%,AMD和ARM均跌超10%。博通、台積電和美光科技跌幅在5%左右,英偉達收跌4.22%。
從芯片設計到存儲、晶圓製造,半導體產業鏈普遍下跌,但英特爾的跌幅尤為突出。
值得注意的是,這場暴跌發生在AI投資持續升溫之際。英特爾剛剛公布的第三季度財報顯示,數據中心與AI業務營收同比增長78%,但第四季度業績指引明顯低於華爾街預期。
AI需求旺盛,英特爾為何反而遭遇重挫?
背後既有製造產能和供應鏈的限制,也有AI投資熱潮對傳統PC業務的擠壓。與此同時,先進製程和晶圓代工轉型仍需要巨額投入,多重壓力之下,市場開始重新評估英特爾的增長前景。
01 AI 訂單排到明年,英特爾卻交不出貨
AI伺服器需求持續增長,英特爾卻面臨一個尷尬的局面:客戶訂單不斷增加,產能卻跟不上。
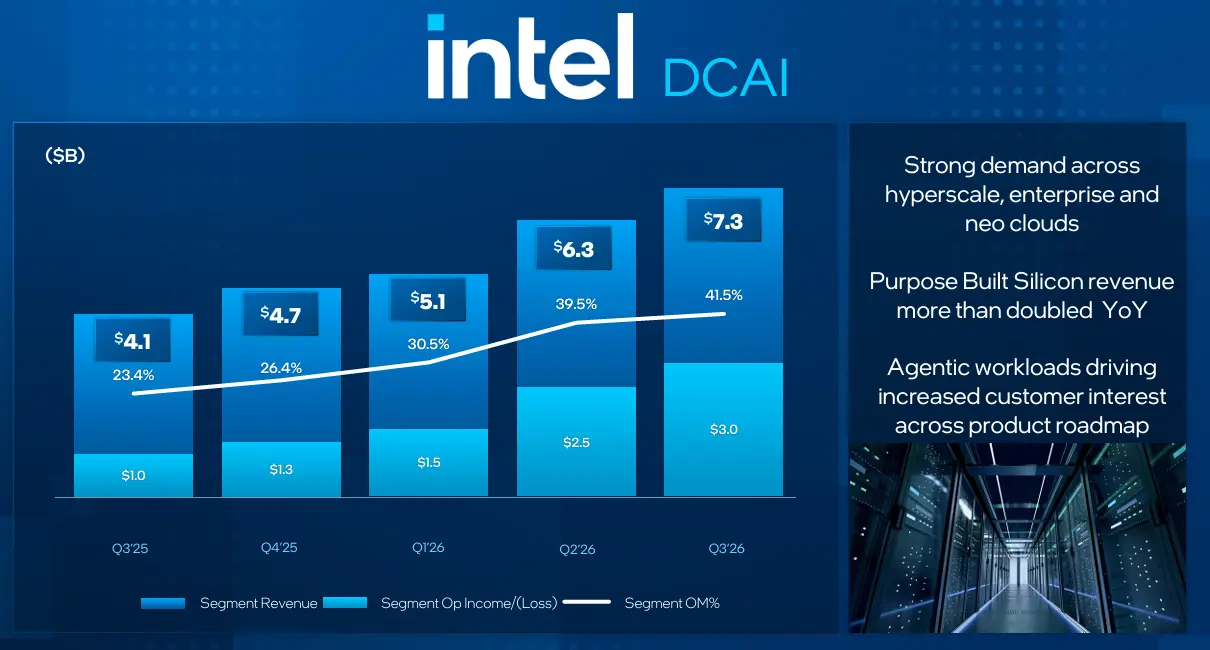
從財報來看,英特爾第三季度營收165億美元,同比增長21%。其中,數據中心與AI業務(DCAI)營收73億美元,同比增長78%。
客戶端計算與物理AI業務(CCPG)營收81億美元,同比下降5%。英特爾產品業務合計營收154億美元,同比增長22%。
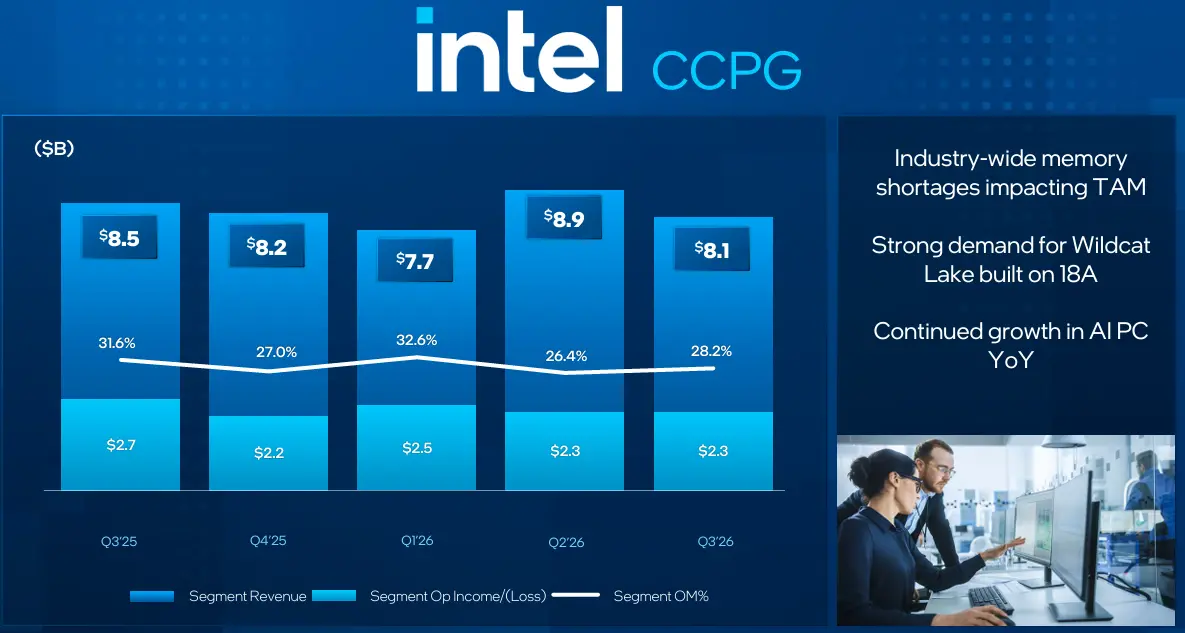
兩相對比,數據中心業務已成為英特爾最主要的增長來源。
英特爾首席執行官陳立武在財報電話會上表示,隨著AI應用從模型訓練向推理和智能體發展,CPU在任務編排、多步驟推理和持續執行中的作用越來越重要。
英特爾預計,2026年和2027年全球伺服器CPU出貨量都將增長30%以上。如果供應條件允許,市場增長還可能更快。
但英特爾的生產能力尚未跟上這輪需求。
公司在財報電話會上承認,數據中心產品的客戶需求持續顯著超過現有供應能力,主要受到晶圓製造產能和先進封裝材料供應的雙重限制。
一方面,英特爾正在提高Intel 3製程的晶圓產出,但產能釋放仍需要時間;另一方面,先進封裝所需的高端有機基板出現短缺。即使晶圓完成製造,封裝環節跟不上,處理器同樣無法及時交付。
目前,英特爾正在提高晶圓產出、改善良率和生產週期,同時與供應商協調增加基板供應。但管理層預計,供應限制可能延續至2027年,未來幾個季度仍難以完全滿足客戶需求。
對於英特爾而言,AI帶來的伺服器需求正在增長,但產能不足意味著部分需求無法及時轉化為收入。在伺服器芯片市場競爭激烈的背景下,交付能力也將影響其爭奪客戶和市場份額的機會。
雪上加霜的是,10月中旬,英特爾位於以色列基里亞特蓋特的晶圓廠發生事故,停產約兩週,進一步影響伺服器處理器供應。
英特爾首席財務官戴維·津斯納預計,事故將導致第四季度營收減少約3億美元,毛利率下降約200個基點,2027年第一季度營收也可能受到類似規模的影響。工廠預計10月底逐步恢復生產,但影響可能延續至2027年上半年。
02 AI 搶走內存,PC 市場先扛不住了
伺服器業務面臨產能不足,英特爾的傳統PC業務則承受著另一重壓力:AI數據中心大量採購內存芯片,推高了PC製造成本,進一步壓制市場需求。
大型AI數據中心需要大量高帶寬內存(HBM)和伺服器DRAM。由於AI相關產品利潤率更高,內存廠商將更多產能和資源轉向數據中心市場,傳統PC所需的內存供應因此受到擠壓。
內存價格上漲,首先影響的是電腦製造商。整機物料成本增加,電腦售價隨之面臨上漲壓力,而企業和消費者的換機預算並沒有同步增加。
英特爾首席執行官陳立武在財報電話會上表示,客戶已經開始根據內存價格和供應情況調整PC採購計劃。面對終端價格上漲,OEM廠商加快庫存調整,減少處理器採購。
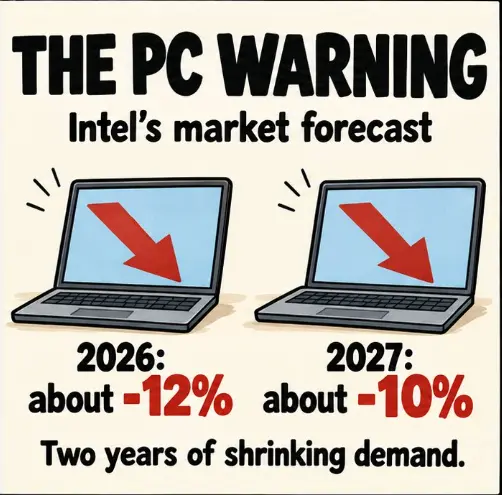
英特爾預計,2026年全球PC市場出貨量將下降約12%,其中下半年降幅超過20%;2027年還將下降約10%。如果內存供應和價格持續承壓,PC市場的復甦也將受到影響。
這一壓力已經反映在英特爾的財報中。
第三季度,客戶端計算與物理AI業務(CCPG)營收81億美元,同比下降5%,環比下降約9%。英特爾預計,第四季度該業務營收還將環比下降超過20%。
英特爾首席財務官戴維·津斯納解釋,除了PC市場需求疲軟,OEM客戶也在主動削減庫存,以適應2027年的採購需求。第四季度至2027年第一季度,庫存調整仍將對業務形成壓力。
這讓英特爾陷入兩難:一邊是AI伺服器需求旺盛,卻受制於產能,無法充分交付;另一邊是傳統PC市場受到內存漲價影響,客戶採購趨於謹慎。
儘管數據中心業務增長迅速,但PC業務仍是英特爾重要的收入來源。更棘手的是,內存價格和供應並非英特爾能夠獨自解決的問題。即使自身處理器產能得到改善,整機成本居高不下,PC需求仍可能受到抑制。
AI帶動了數據中心芯片需求,卻也通過供應鏈成本傳導,給英特爾的傳統業務帶來了新的壓力。
03 18A 已經量產,代工業務還缺一個大客戶
英特爾的另一項挑戰,是先進製程已經進入量產階段,但外部代工客戶仍未形成規模。
過去幾年,英特爾持續推進IDM 2.0戰略,希望通過先進製程和晶圓代工業務重建製造競爭力。其中,Intel 18A是重要一步。
2026年初,英特爾開始量產18A製程產品,採用RibbonFET全環繞柵極晶體管和PowerVia背面供電技術。
從內部產品來看,18A進展順利。英特爾管理層表示,採用18A製程的客戶端CPU收入占比,已從第一季度不足5%上升至接近三分之一,相關伺服器產品也已開始出貨。
但自家產品量產,不等於外部代工業務已經打開市場。
目前,18A仍主要服務於英特爾內部產品,尚未公布進入大規模量產階段的外部客戶。陳立武表示,公司正推進18A改進版本18A-P與潛在客戶的合作,未來兩個季度可能有客戶宣布相關消息。
下一代Intel 14A也在推進客戶導入。今年10月,英特爾發布14A的0.9版工藝設計套件(PDK),預計2027年第一季度推出1.0版,但距離客戶產品大規模量產仍有一段距離。
代工業務的財務表現更能說明問題。
第三季度,英特爾晶圓代工業務營收67億美元,同比增長58%,但大部分來自內部交易。扣除內部交易後,外部代工收入僅4.11億美元,同期營業虧損仍達到19億美元。
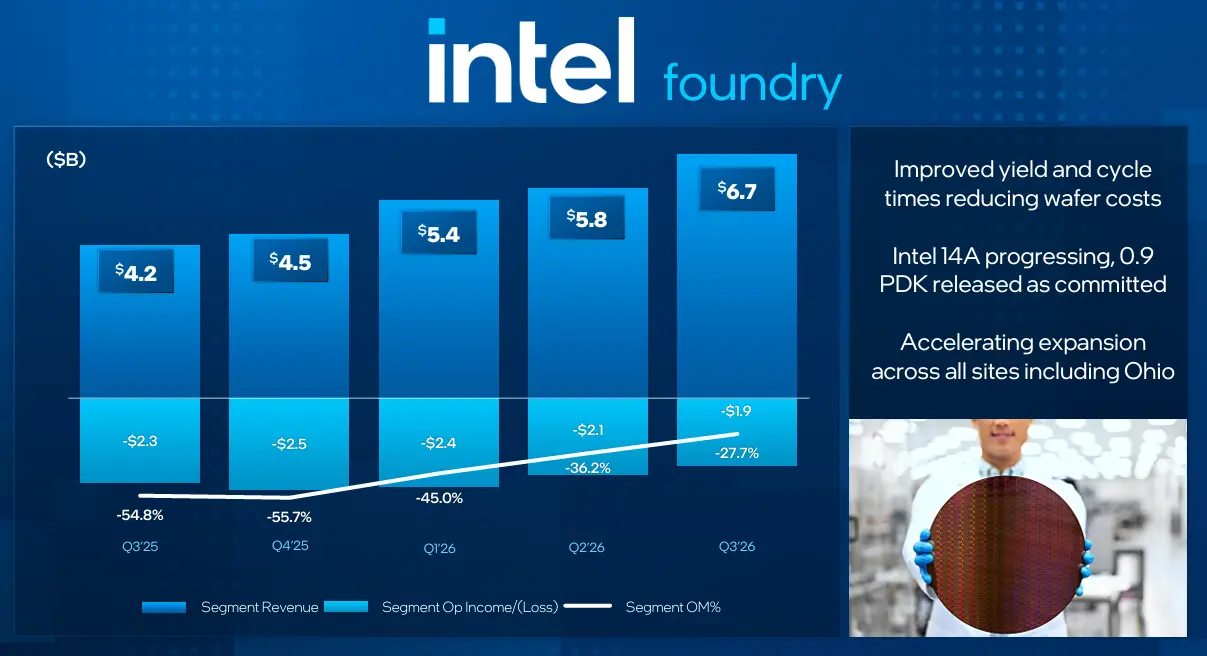
英特爾代工業務第三季度營收達到67億美元,但依然處於虧損狀態。來自英特爾財報
對於英特爾來說,先進製程能否量產已經有了階段性答案,但能否吸引足夠多的外部客戶、讓代工業務實現盈利,仍有待驗證。
04 繼續砸錢,英特爾還要熬多久?
先進製程和代工業務尚未帶來足夠回報,英特爾卻還需要投入更多資金。
晶圓廠擴建、設備採購和先進封裝產能提升,都需要持續投入。英特爾預計,2026年全年資本開支約200億美元,2027年還將大幅增加。陳立武在財報電話會上表示,公司正在加快設備採購,向供應商下達的正式採購訂單環比增加近40%。
但短期內,收入和盈利增長仍難以跟上投入。
英特爾預計,第四季度營收為150億至160億美元,低於華爾街此前約170億美元的預期;Non-GAAP毛利率預計為38%,較第三季度下降5個百分點;Non-GAAP每股收益預計為0.25美元,低於分析師預期的0.43美元。
現金流同樣承壓。英特爾預計,2026年全年自由現金流仍為負值。截至第三季度末,公司持有現金及現金等價物約218.4億美元,長期債務約463.2億美元。儘管此前通過股權融資補充了資金,但未來的資本開支仍需要持續的資金支持。
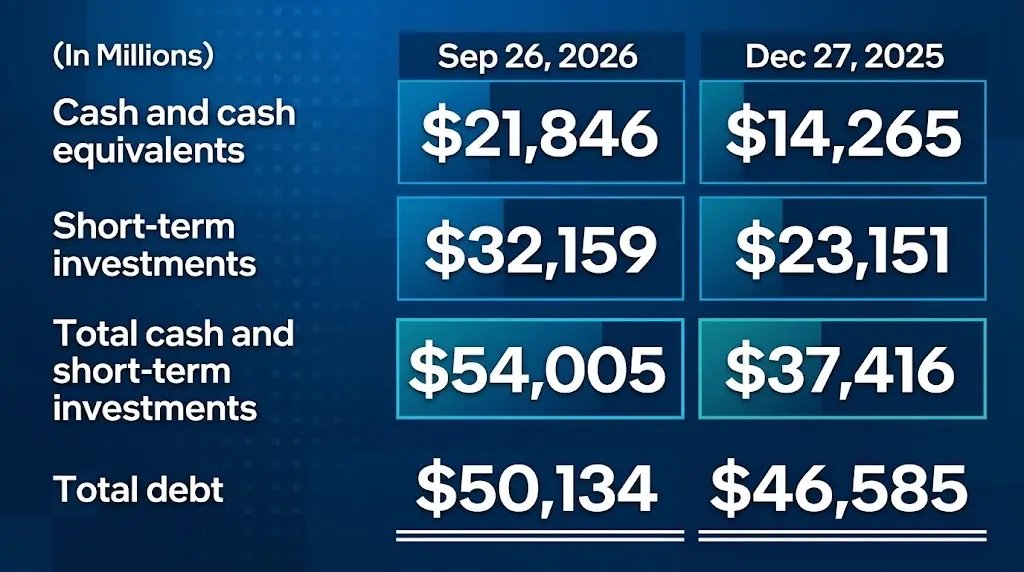
英特爾現金流與負債情況,數據來自英特爾10-Q文件
這也是英特爾眼下最棘手的地方:為了滿足伺服器需求,需要擴大產能;為了爭取外部代工客戶,需要繼續投入先進製程;但傳統PC業務承壓,代工業務又尚未實現盈利,短期內難以依靠經營收入覆蓋全部投入。
過去一年,市場曾重新押注英特爾的製造轉型。但隨著資本開支持續增加,投資者開始更加關注,這些投入究竟何時能夠轉化為收入、利潤和現金流。
AI帶來了新的增長機會,但英特爾要真正從中受益,仍需要時間。而市場對這場轉型的耐心,正在經受考驗。