
從「最高返現」到真實成本:PayGlass 讓加密卡選擇更透明
作者:Payglass
據 CoinDesk 今年 8 月報導,加密卡的月度支付規模已經突破 10 億美元,同比增長超過三倍。而在 2023 年 10 月,這個數字還不到 100 萬美元。
如今,加密卡賽道已經成為加密市場增長速度最快的領域之一。因此,發行加密卡已經成了一場競賽,各類錢包、交易所乃至公鏈等項目紛紛加入其中。
今年 6 月,自托管穩定幣錢包 MiniPay 宣布與 Visa 合作推出 MiniPay Card,由 Gnosis Pay 提供技術支持、Monavate 擔任受監管發卡方,用戶在歐洲、非洲、拉美與東南亞可以直接花掉錢包裡的穩定幣;7 月,BingX 宣布推出 BingX Visa 借記卡;9 月,Telegram Wallet 更名為 Walt,宣布計劃推出加密卡;10 月,Gate 宣布與 Visa 合作,將在 40 多個市場推出加密貨幣卡。
Visa 今年 3 月的更新顯示,僅在其網絡上運行的穩定幣卡項目就已超過 130 個,覆蓋 50 多個國家,並且預計 2026 年這個數字還要再翻一倍。
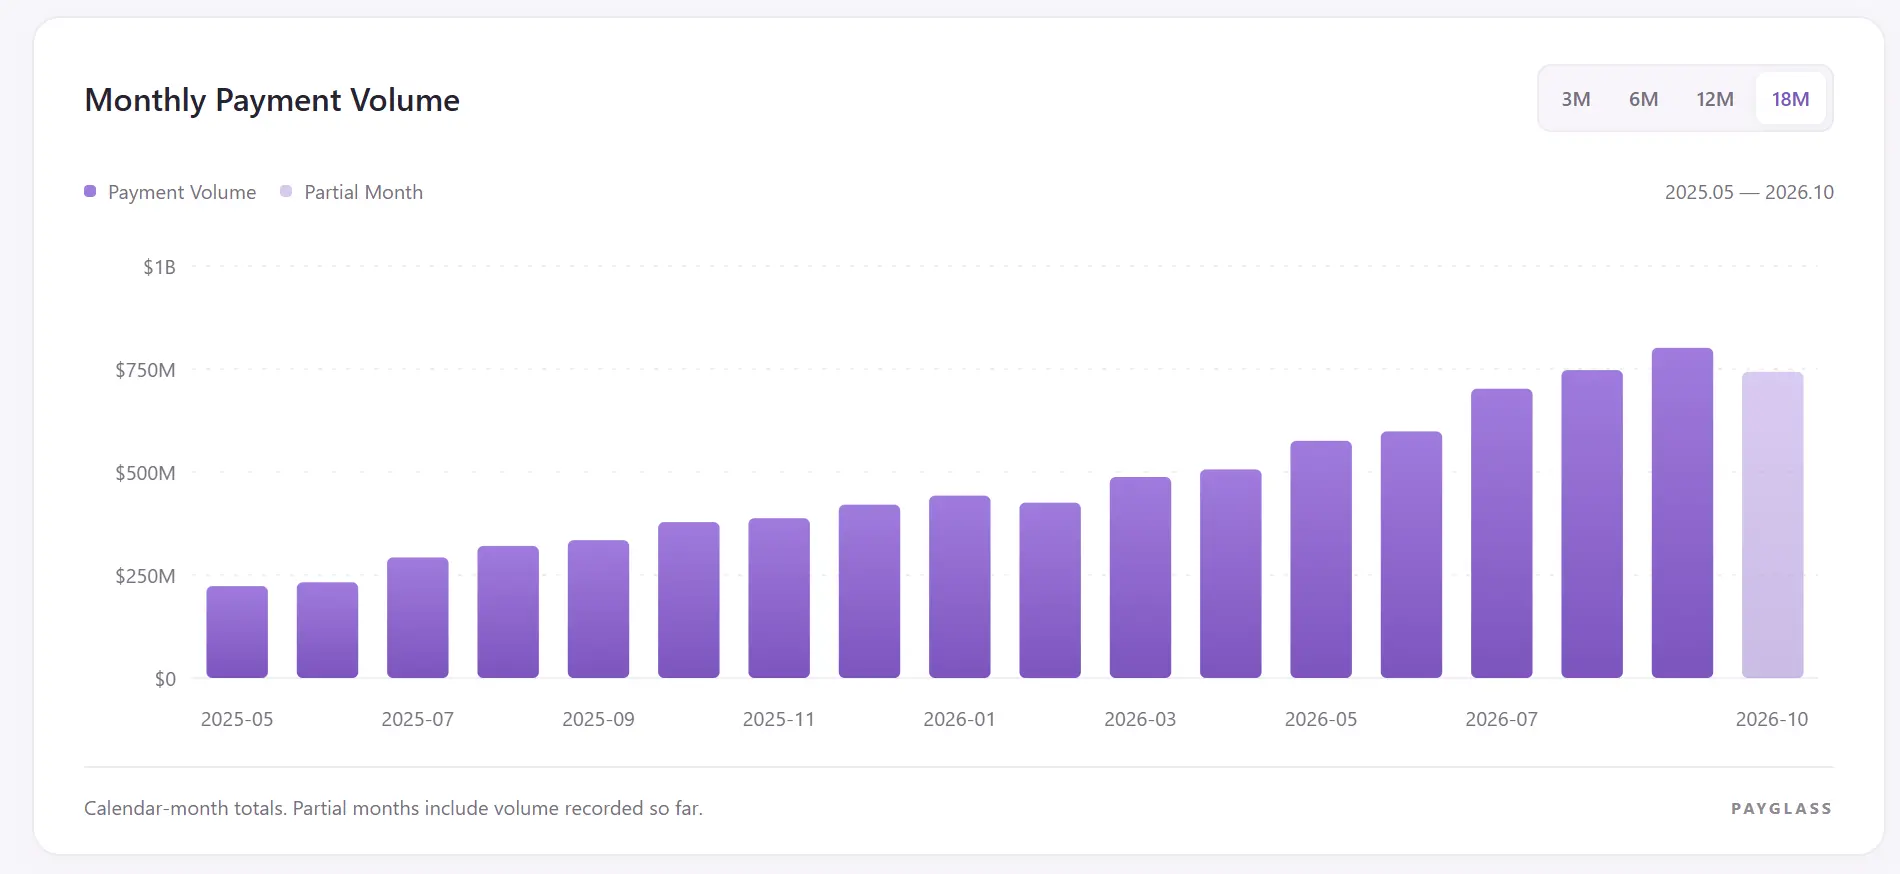
加密卡產品供給的爆發速度,遠遠超過了用戶對它們的認知速度。
一、眼花繚亂的費率數據
加密卡的費率結構比信用卡複雜得多,因為它疊了三層:卡組織一層,發卡方一層,區塊鏈一層。用戶最少要看四個數------申請費、外匯手續費(FX)、返現比例,再往下還有年費、充值費率、退款費率等等。
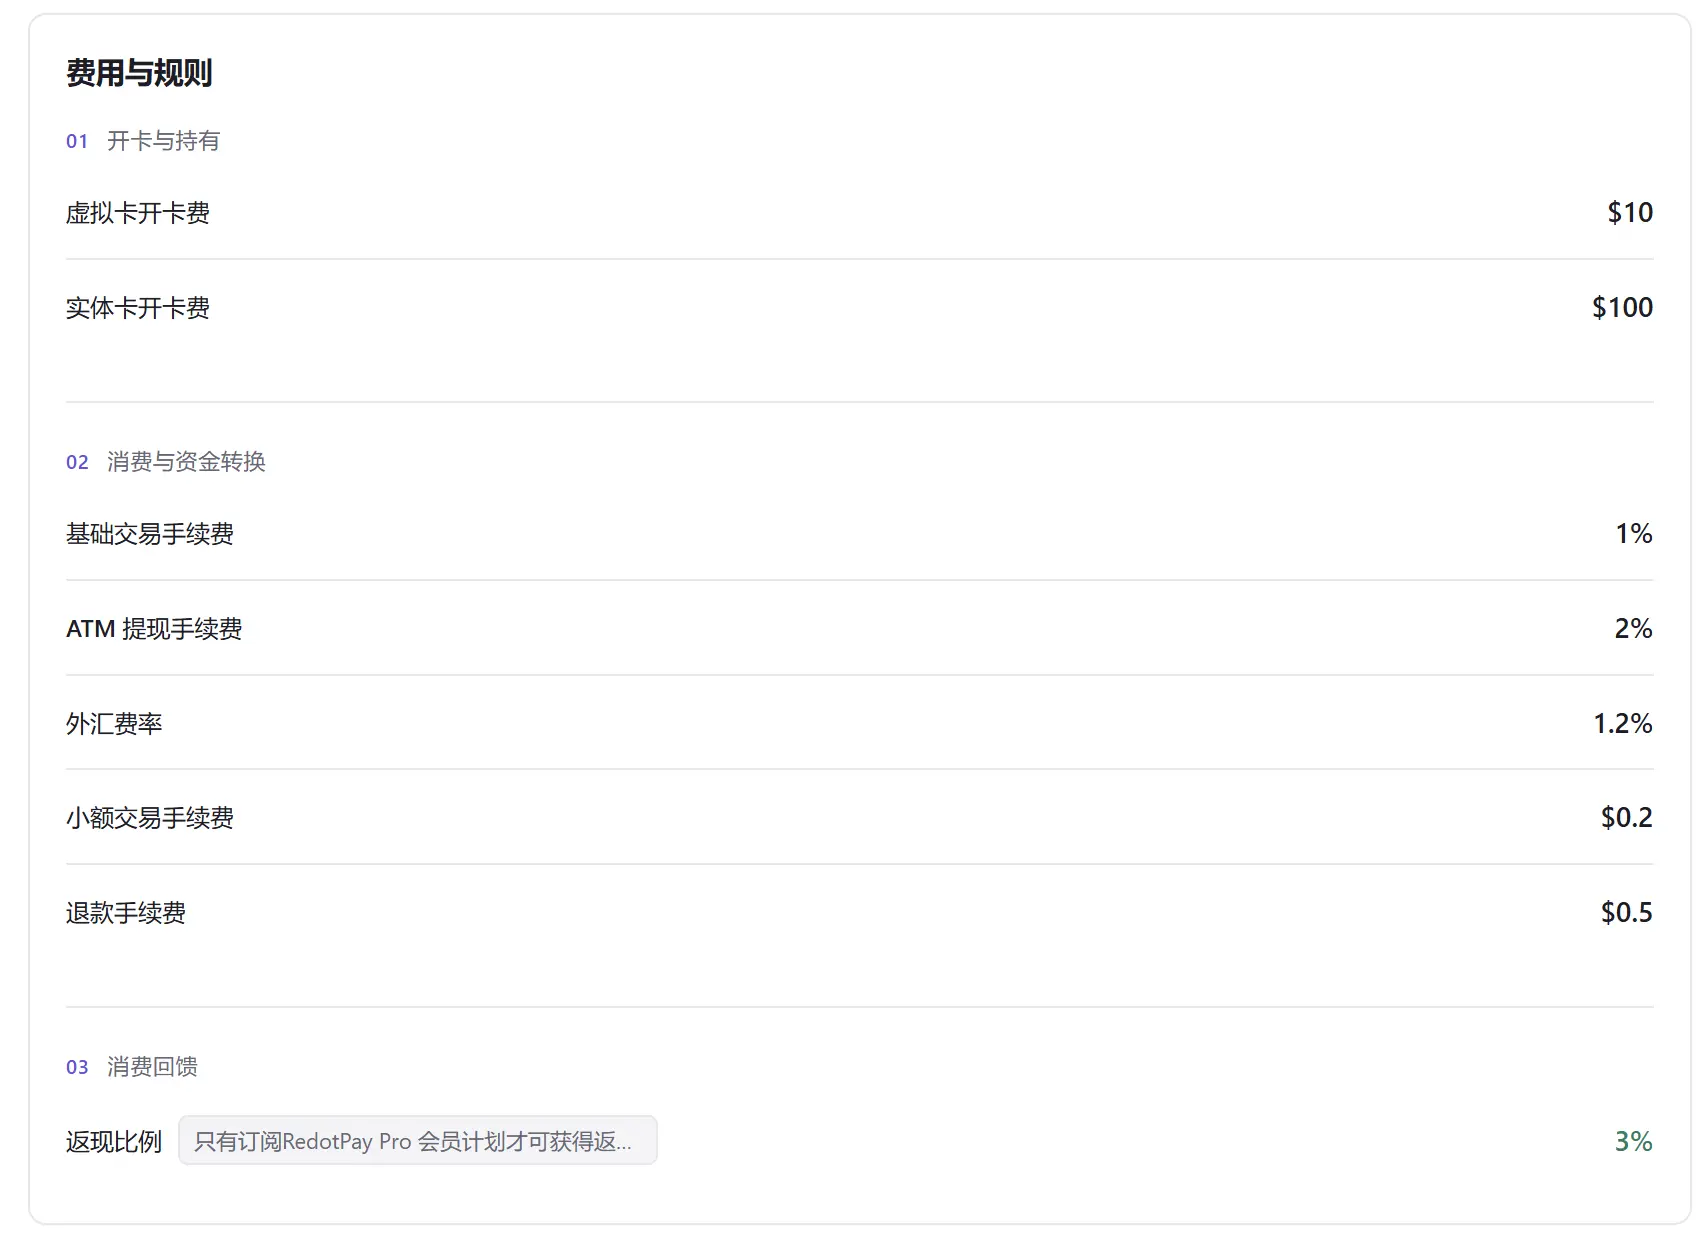
單看每一項都不複雜。申請費從 0 跨到 100 美元:RedotPay 虛擬卡 10 美元、實體卡 100 美元,同一家兩張卡差 10 倍;Tria 25 美元、Solayer Pay 20 美元、Bitwala 1.1 美元,另有十幾張卡乾脆免收。外匯手續費從 0 排到 1.75%,Solayer Pay 最高,Moto、imToken Card、KAST 為 0。還有些費用單列在角落裡:RedotPay 的小額交易費 0.2 美元、退款費 0.5 美元、ATM 取現 2%;imToken Card 每筆加密資產充值要扣 1%------你在刷卡之前,錢已經先少了一次。
放在平均單筆 86 美元的消費場景裡,這些零碎費用並不零碎:一筆 86 美元的買單,1% 的外匯手續費是 0.86 美元,而 0.2 美元的小額交易費相當於又加了一層。
返現是最容易看走眼的一項。RedotPay 標著 3%,附註卻寫著"僅訂閱 Pro 會員可獲得,每月上限 18 美元"------按 3% 折算,月消費超過 600 美元之後這部分返現就停了。Tria 的 1.5% 只對每月前 1000 美元有效,之後降到 0.5%。Gate Card、COCA 都寫著"最高 8%",OKX Card 標價 2% 至 10%,實際全是按 VIP 分層的門檻遊戲。
一張外匯費率為 0 的卡可能在充值時收走 1%,一張寫著"最高 8% 返現"的卡,可能只有月消費過萬美元的用戶才摸得到那個 8%。
年費則是另一個極端。Moto 是 Payglass 收錄的卡裡年費最貴的一張:每年 2500 美元,或按月付 250 美元。但它把基礎交易費、外匯手續費、加密與法幣兌換費率全部壓到 0,持卡人可無限次使用機場貴賓室。按 2500 美元年費、5% 基礎返現算,你需要每年刷掉 5 萬美元------平均每月 4167 美元------才剛好把年費賺回來。這是一張為特定人群造的卡,而不是拿來和免年費卡並排比較的產品。
此外,KYC 也是申請卡產品的又一道坎,不同加密卡的可用地區並不一樣,有些產品僅限美國使用,有些產品主要在亞洲地區可用,用戶直到申請時才發現自己並不符合卡的 KYC 政策。
二、PayGlass:把卡片的每一層數據攤開
面對這樣一張碎片化的表,PayGlass 想做的事很樸素:把加密卡的所有關鍵數據放進同一張表,用同一套口徑呈現。
在 PayGlass 上,一張卡不再是一段行銷文案,而是一組可以逐項對照的字段。它目前收錄 35 + 加密卡項目,並為每張卡建立了四條數據主線。
第一條是費率與規則。從申請費、月費年費、基礎交易費、外匯手續費,到加密資產充值費、退款費、ATM 取現費、小額交易費,再到返現比例及其全部附加條件------所有被藏在官網角落裡的數字,都被搬到同一欄裡。RedotPay 那句"僅 Pro 會員可享、每月上限 18 美元"的附註,在 Payglass 上就和 3% 這個數字挨在一起,不會被單獨略過;imToken Card 的 1% 充值費也不會因為"不是刷卡費"而不見。
第二條是卡片本身的規格。卡片類型(借記還是信用)、托管模式(自托管還是第三方托管)、卡組織、支持幣種、支持國家與地區、是否支持 Apple Pay 與 Google Pay、是否發行實體卡。這些字段決定的是"這張卡能不能在我手裡用",比如 Moto 是非托管的 Solana 信用卡,而 imToken Card 是由 Fiat24 提供、自帶瑞士 IBAN 的多幣種借記卡------兩者的適用人群幾乎沒有重疊。
第三條是交易數據。Payglass 追蹤各卡項目的鏈上交易流水、30 日環比與趨勢曲線,讓用戶可以同時看到兩件事:這張卡現在收多少,以及它正在被更多人使用還是被拋棄。截至 2026 年 10 月 24 日,收錄卡片中具備完整 30 日交易數據的部分合計流水 8.25 億美元,頭部三家 RedotPay、ether.fi、KAST 合計占 80.4%。
第四條是項目與口碑。團隊成員、投資機構、近期新聞與用戶評分,這些信息主要反映出卡背後的項目綜合實力與背景,對於衡量項目的發展前景、兜底能力具有重要參考性。
四、加密卡的信息基礎設施
但 Payglass 的目標不止於做一張對比表。
在一個產品數量仍在翻倍、費率口徑各家自說自話的市場裡,它真正想做的是這個行業的信息層。
第一,建立一套公認的比較口徑。今天每家發卡方都在自己的官網上講自己那套費率體系,用不同的詞描述同一件事,把最不利於自己的那一項放在最不顯眼的地方。Payglass 希望成為那個把各家口徑統一翻譯過來的地方------就像 DeFiLlama 之於 DeFi,CoinMarketCap 之於交易所。一個市場成熟的標誌,不是產品變多,而是產品變得可比。
第二,讓加密卡市場變得可驗證。費率是發卡方自己說的,交易流水是鏈上跑出來的,兩者擺在一起才有意義。Payglass 把鏈上真實流水與項目自述的費率並列,讓用戶第一次可以用行為數據去檢驗行銷話術------一張標著 4% 返現的卡,如果 30 日流水只有幾百萬美元,那份返現更像補貼預算,而不是穩定的商業模式。
第三,把選擇的成本降下來。隨著卡產品持續增加,用戶逐個官網比對的時間成本會線性上升,而最終放棄比較、隨手辦一張的概率也會上升。Payglass 提供的篩選器(國家與地區、幣種、是否發行實體卡)、排序(按申請費、外匯手續費、返現、評分)與自選關注清單,本質上是在壓縮這件事的信息成本------讓一個用戶在幾分鐘內完成過去需要翻十幾個官網才能完成的判斷。
第四,讓競爭回到產品本身。當所有費率、福利、流水與項目背景都攤在同一張表上時,發卡方能競爭的就只剩真實的產品力:費率是否真的更低,返現是否真的拿得到,服務是否真的穩定。一個透明的市場,最終受益的是那些做得好的產品,而不是說得好的產品。
Payglass 的願景,是讓每一個持有穩定幣的人,都能用最低的信息成本找到最適合自己的那張卡;也讓加密卡這個行業,從"誰的返現數字寫得更大",回到"誰的產品真的更好"。
結語
從 2023 年 10 月的不到 100 萬美元,到如今每月 10 億美元,加密卡用了不到三年。它已經證明自己能把穩定幣送到全球任何一個 Visa 終端。
接下來要證明的是另一件事:當市場上有 100 張甚至更多卡的時候,用戶如何以最低的決策成本與門檻,快速找到自己想要的卡?
一個行業的成熟,不只是產品變多,還包括它的信息變得可查、可比、可驗證。加密卡的花錢方式已經足夠成熟了,現在缺的是一套讓人看懂它們的東西。