
ARK Invest Q3 DeFi 報告:代幣化股票成交額達 500 億美元,推動鏈上交易逐步復甦
原文:ARK Invest
編譯:佳歡,ChainCatcher
市場概覽
代幣化股票成為鏈上交易活動的主要推動力
穩定幣、RWA 與代幣化
調整後的穩定幣交易額環比增長約16%,達到約7810億美元;平均月活躍地址數增長約39%,達到約7300萬個。與此同時,穩定幣總供應量下降約3%,至約3090億美元。
現實世界資產(RWA)市值環比增長約19%,達到約390億美元。年初至今,BNB Chain、Solana 和 Stellar 上的 RWA 規模均擴大至原來的約3倍。
去中心化交易所與市場聚焦
現貨 DEX 成交額環比增長約13%,達到約5710億美元,為近四個季度以來首次增長。DEX 與中心化交易所(CEX)的現貨成交額比率,從約20.3%回升至約23.3%。
BNB Chain 和 Robinhood Chain 在代幣化股票交易中領先,成交額分別約為165億美元和137億美元。英偉達(NVDA)與 SPDR 標普500 ETF 信託(SPY)是成交最活躍的資產,成交額分別約為31億美元和25億美元。
借貸協議
借貸協議存款環比增長約51%,達到約810億美元。Morpho 的存款份額升至約19%,創成立以來新高。
未償貸款規模環比增長約41%,達到約290億美元。年初至今,貸款增長最快的是 Maple Finance、Spark 和 Morpho,增幅分別約為116%、107%和79%。
ARK 核心觀點
代幣化股票在本季度成為重要的鏈上市場。代幣化股票的現貨 DEX 成交額增長約9倍,達到約500億美元,占全部現貨 DEX 成交額的約9%,高於第二季度的約1%。這部分交易活動也帶動了穩定幣地址數和應用收入增長。
Robinhood Chain 展示了券商渠道能夠多快地帶動一個新網絡起步。上線首個季度,其 DEX 成交額達到約650億美元,網絡收入約為5100萬美元,後者已接近 BNB Chain。不過,近期的 Gas 機制調整預計會使其收入從當前水平回落。
永續合約交易者的未平倉價值擴大,但交易活動減少。永續合約 DEX 的未平倉價值增長約76%,達到約240億美元,成交額卻下降約16%;DEX 與 CEX 的期貨成交額比率降至約11.7%。這一變化表明,交易者傾向於持有數量更少、規模更大、持有時間更長的頭寸,主要由 Hyperliquid 及其 HIP-3 市場帶動。
01 穩定幣、RWA 與代幣化
儘管代幣價格反彈,穩定幣供應量仍小幅下降
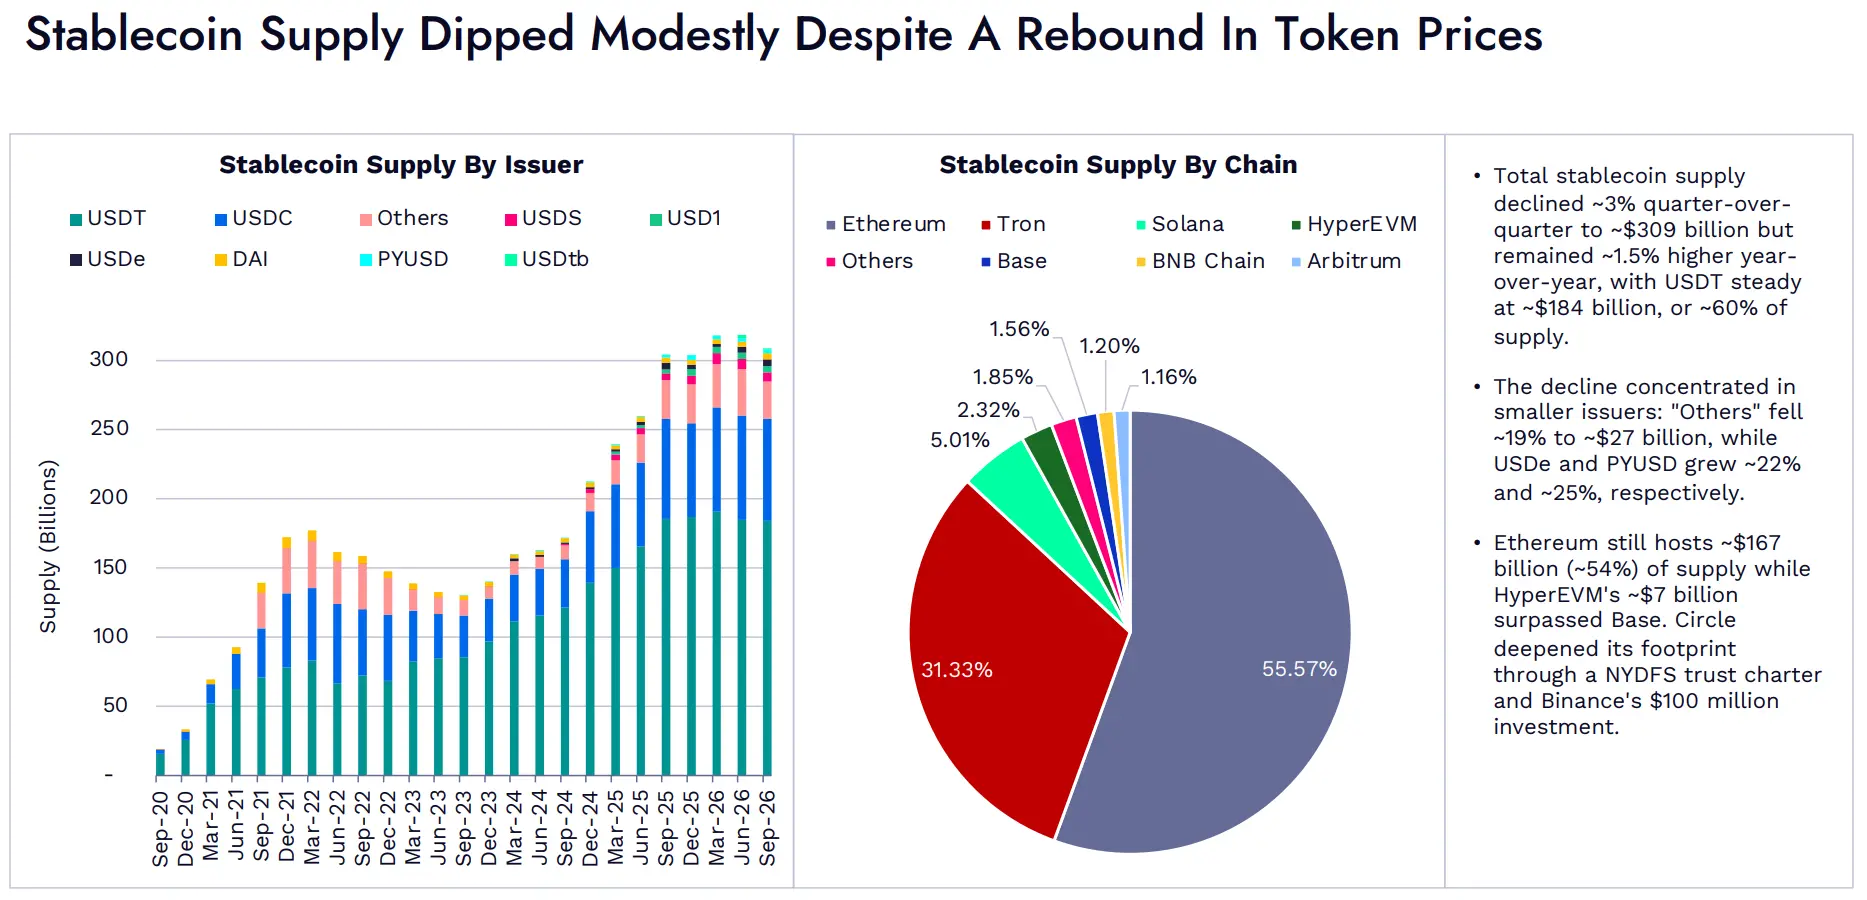
圖:按發行方劃分的穩定幣供應量。 按鏈劃分的穩定幣供應量
穩定幣總供應量環比下降約3%,至約3090億美元,但仍比去年同期高約1.5%。USDT 供應量穩定在約1840億美元,占總供應量的約60%。
供應量下降主要集中在規模較小的發行方。"其他"類別下降約19%,至約270億美元;USDe 和 PYUSD 則分別增長約22%和25%。
以太坊仍承載約1670億美元的穩定幣,占總供應量約54%。HyperEVM 上的穩定幣供應量達到約70億美元,超過 Base。Circle 通過獲得紐約州金融服務署(NYDFS)信託牌照,以及幣安的1億美元投資,進一步擴大了業務佈局。
穩定幣使用持續增加,調整後交易額與活躍地址數同步增長
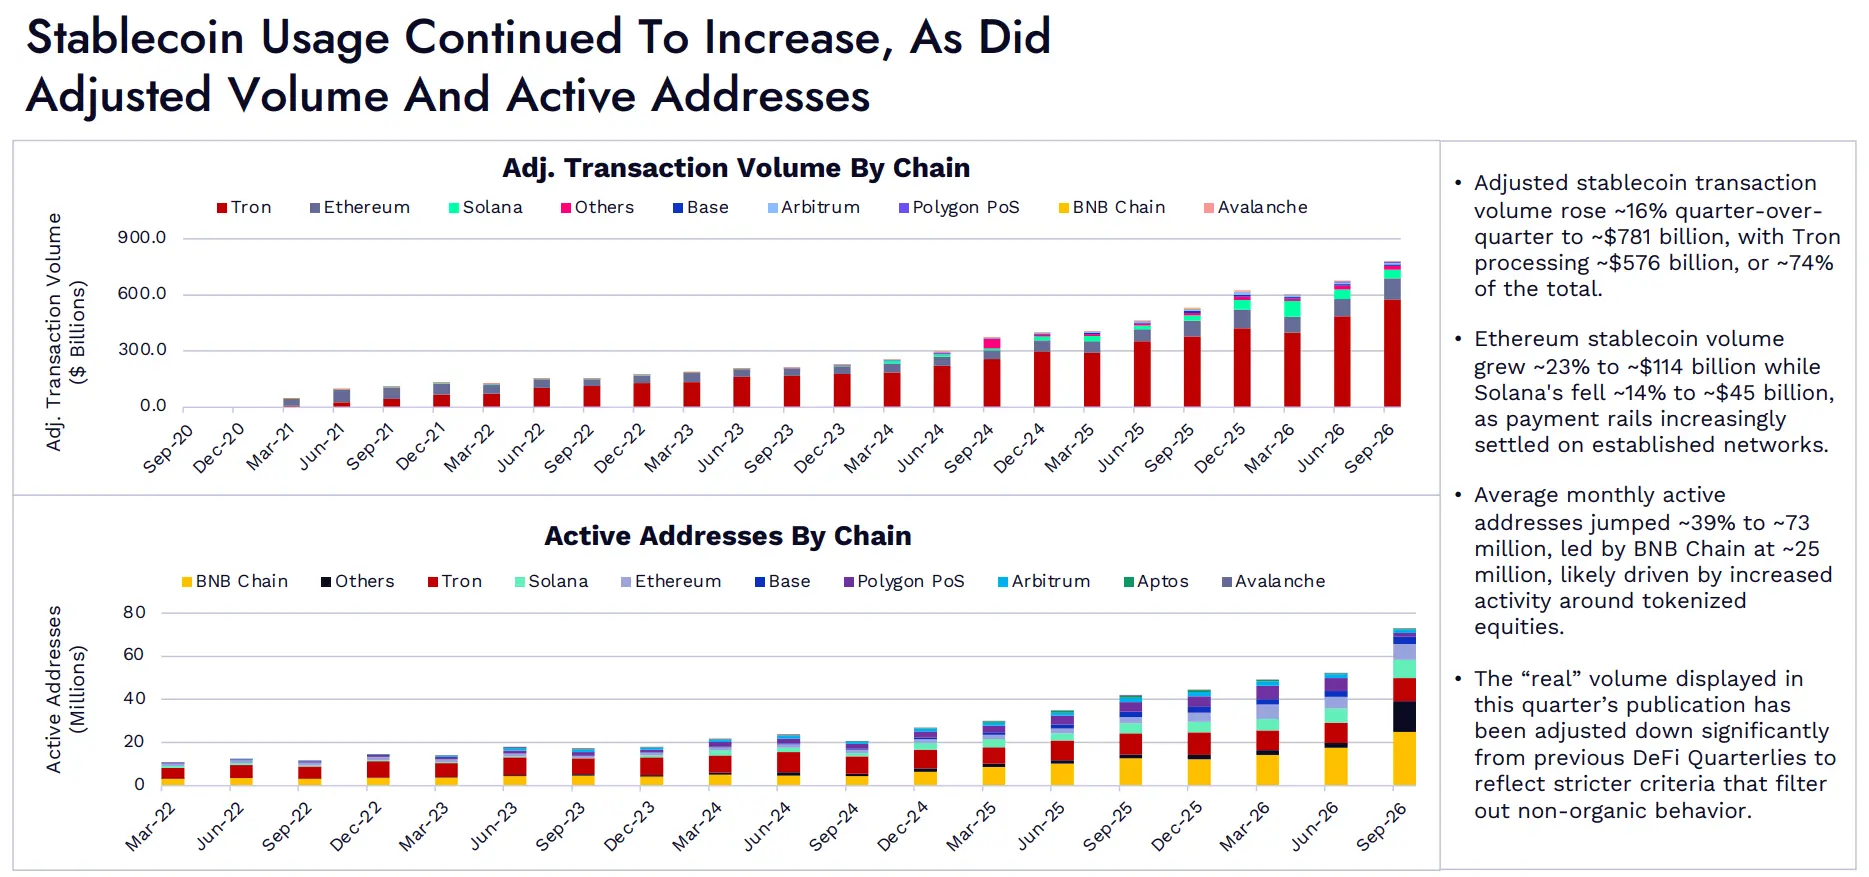
圖:各區塊鏈調整後的穩定幣交易額。 各區塊鏈的穩定幣活躍地址數。
調整後的穩定幣交易額環比增長約16%,達到約7810億美元。其中,Tron 處理了約5760億美元,占總額約74%。
以太坊上的穩定幣交易額增長約23%,達到約1140億美元;Solana 則下降約14%,至約450億美元。支付結算活動越來越集中於成熟網絡。
平均月活躍地址數增長約39%,達到約7300萬個。BNB Chain 以約2500萬個地址領先,這可能與代幣化股票相關活動增加有關。
本季度報告展示的"真實"交易額,相比此前的 DeFi 季報進行了明顯下調。這是因為我們採用了更嚴格的標準,過濾非自然產生的交易行為。
新興市場繼續主導 Tron 上的真實穩定幣交易,USDT 周轉率加快
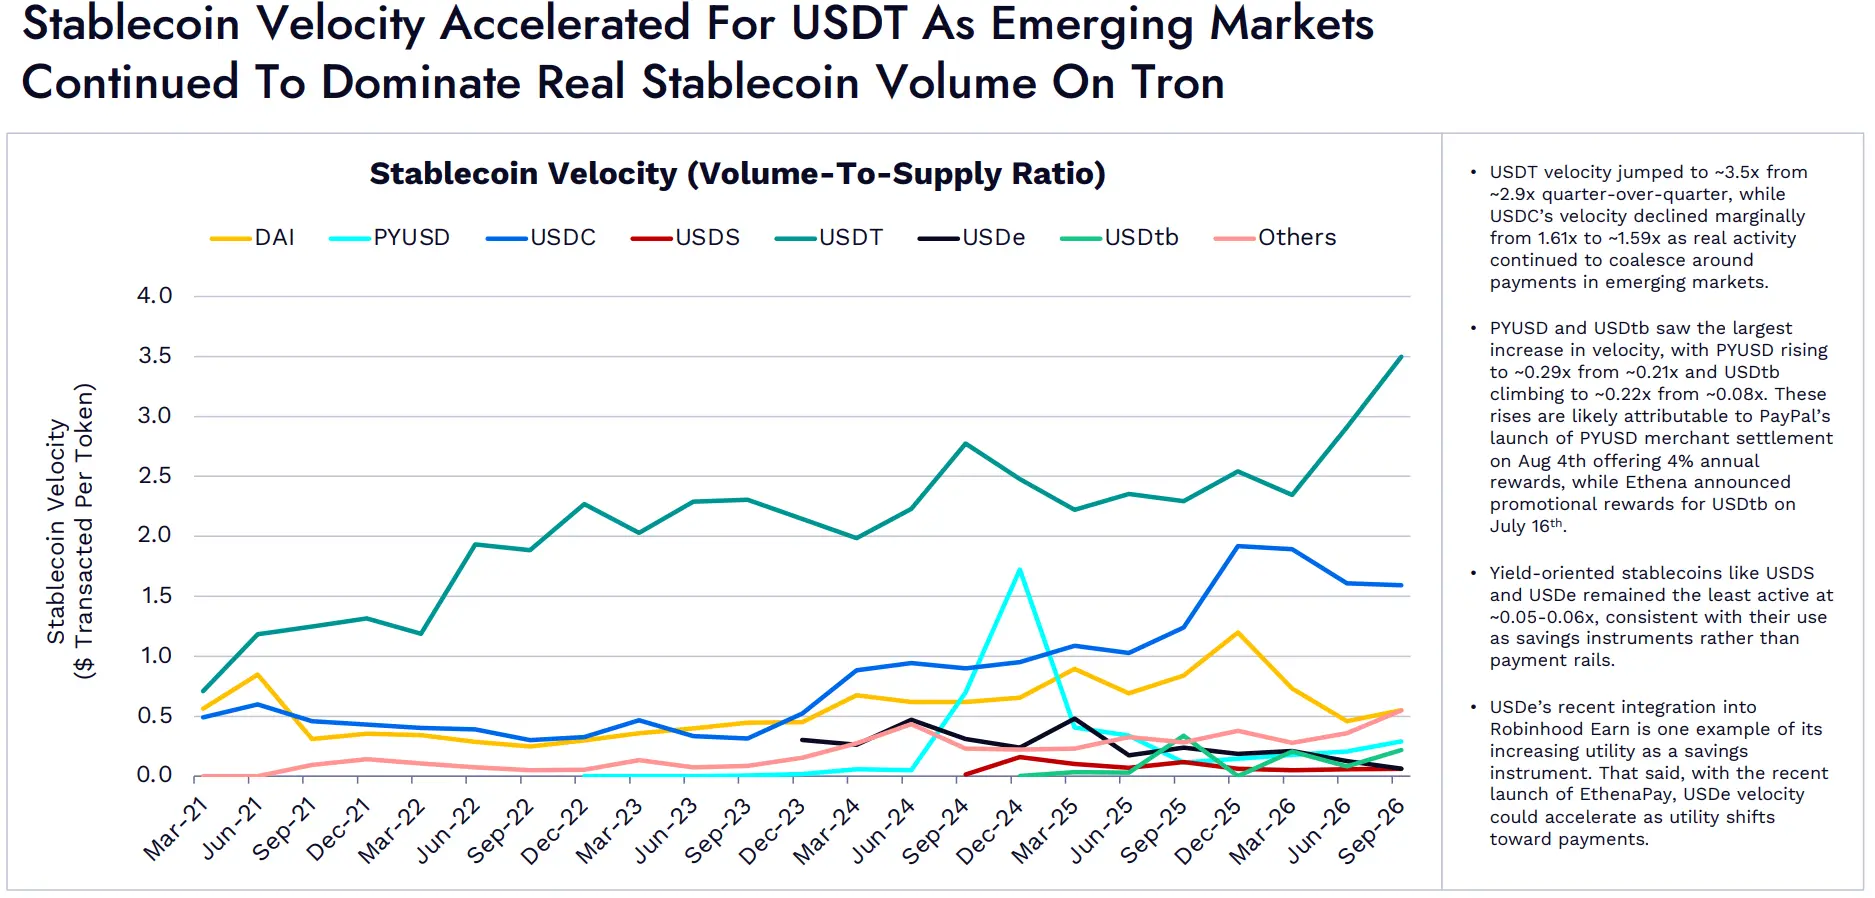
圖:穩定幣周轉率,即交易額與供應量之比。
USDT 周轉率從上季度的約2.9倍升至約3.5倍;USDC 周轉率則從1.61倍小幅降至約1.59倍。真實使用活動繼續向新興市場的支付場景集中。
PYUSD 和 USDtb 的周轉率增幅最大。PYUSD 從約0.21倍升至約0.29倍,USDtb 從約0.08倍升至約0.22倍。這些增長可能與兩項舉措有關:PayPal 於8月4日推出 PYUSD 商戶結算服務,提供4%的年化獎勵;Ethena 則於7月16日公布 USDtb 推廣獎勵。
USDS 和 USDe 等偏向獲取收益的穩定幣,活躍程度仍然最低,周轉率約為0.05至0.06倍。這與它們主要作為儲蓄工具、而非支付渠道的用途一致。
USDe 近期接入 Robinhood Earn,體現了其作為儲蓄工具的用途不斷擴大。不過,隨著 EthenaPay 近期上線,如果 USDe 的使用更多轉向支付,其周轉率也可能加快。
代幣化股票與主動投資策略推動 RWA 增長,代幣化國債規模趨於平穩
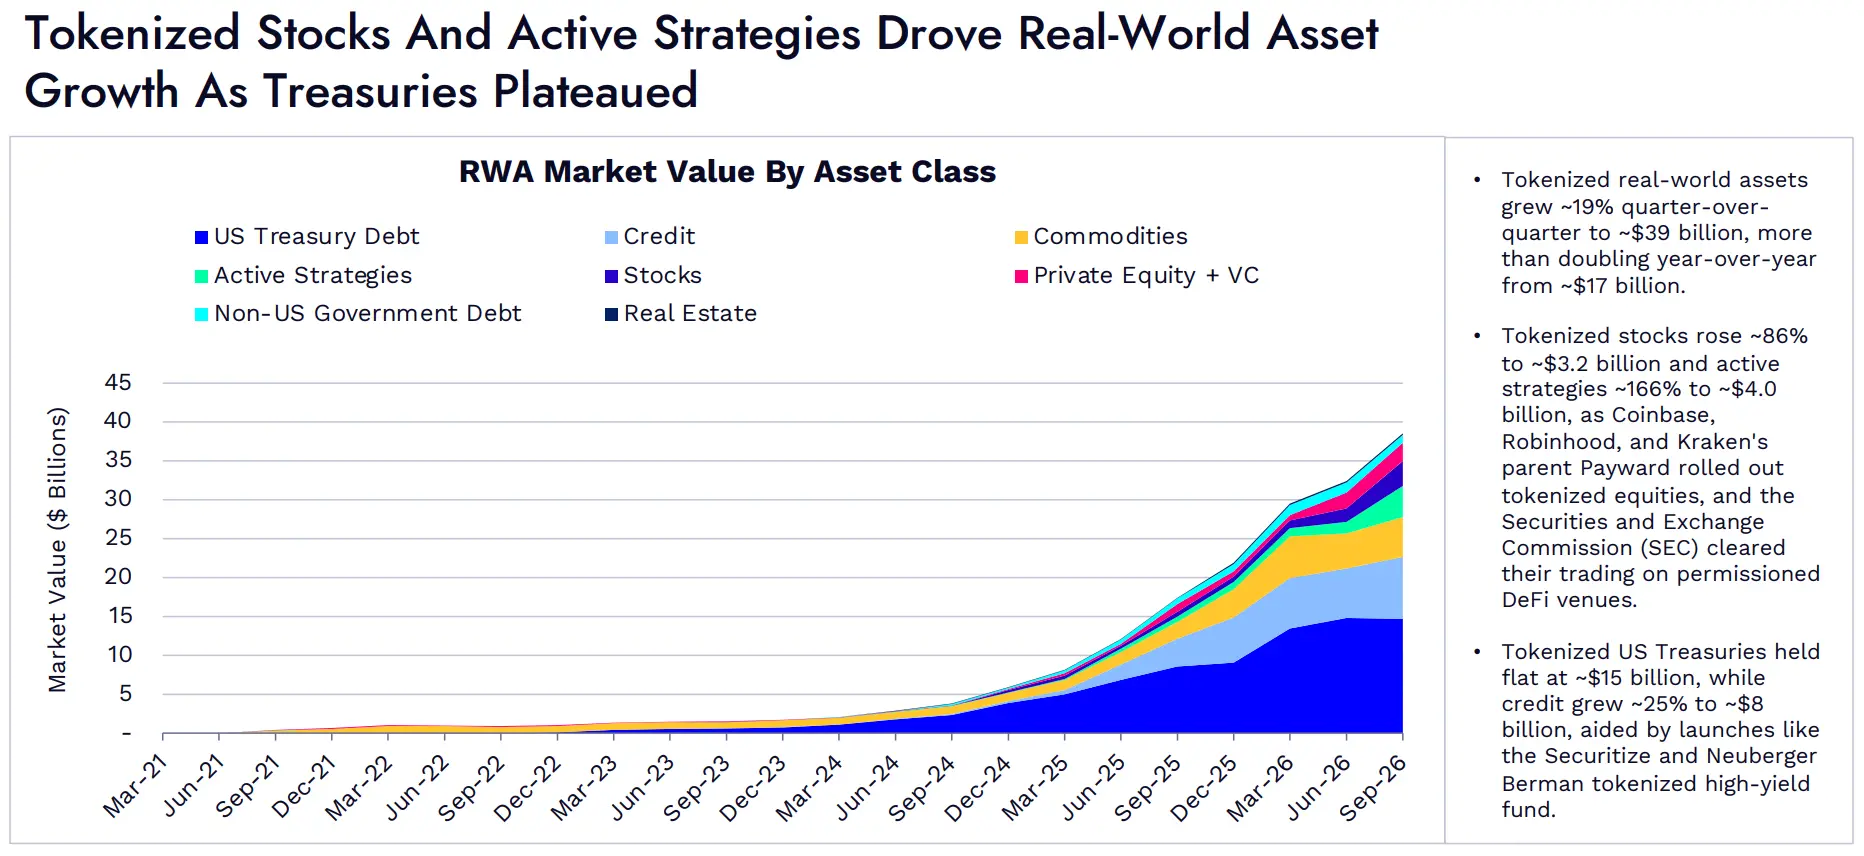
圖:按資產類別劃分的 RWA 市值。類別包括美國國債、信貸、大宗商品、主動投資策略、股票、私募股權與風險投資、非美國政府債務及房地產。
代幣化現實世界資產規模環比增長約19%,達到約390億美元,較去年同期的約170億美元增長超過一倍。
代幣化股票規模增長約86%,達到約32億美元;主動投資策略規模增長約166%,達到約40億美元。同期,Coinbase、Robinhood 及 Kraken 母公司 Payward 相繼推出代幣化股票,美國證券交易委員會(SEC)也允許這些資產在需要准入許可的 DeFi 平台交易。
代幣化美國國債規模基本持平,約為150億美元;信貸類資產增長約25%,達到約80億美元。Securitize 與路博邁等機構推出代幣化高息基金,為增長提供了支持。
其他網絡增長更快,以太坊的 RWA 市值份額在本季度下降
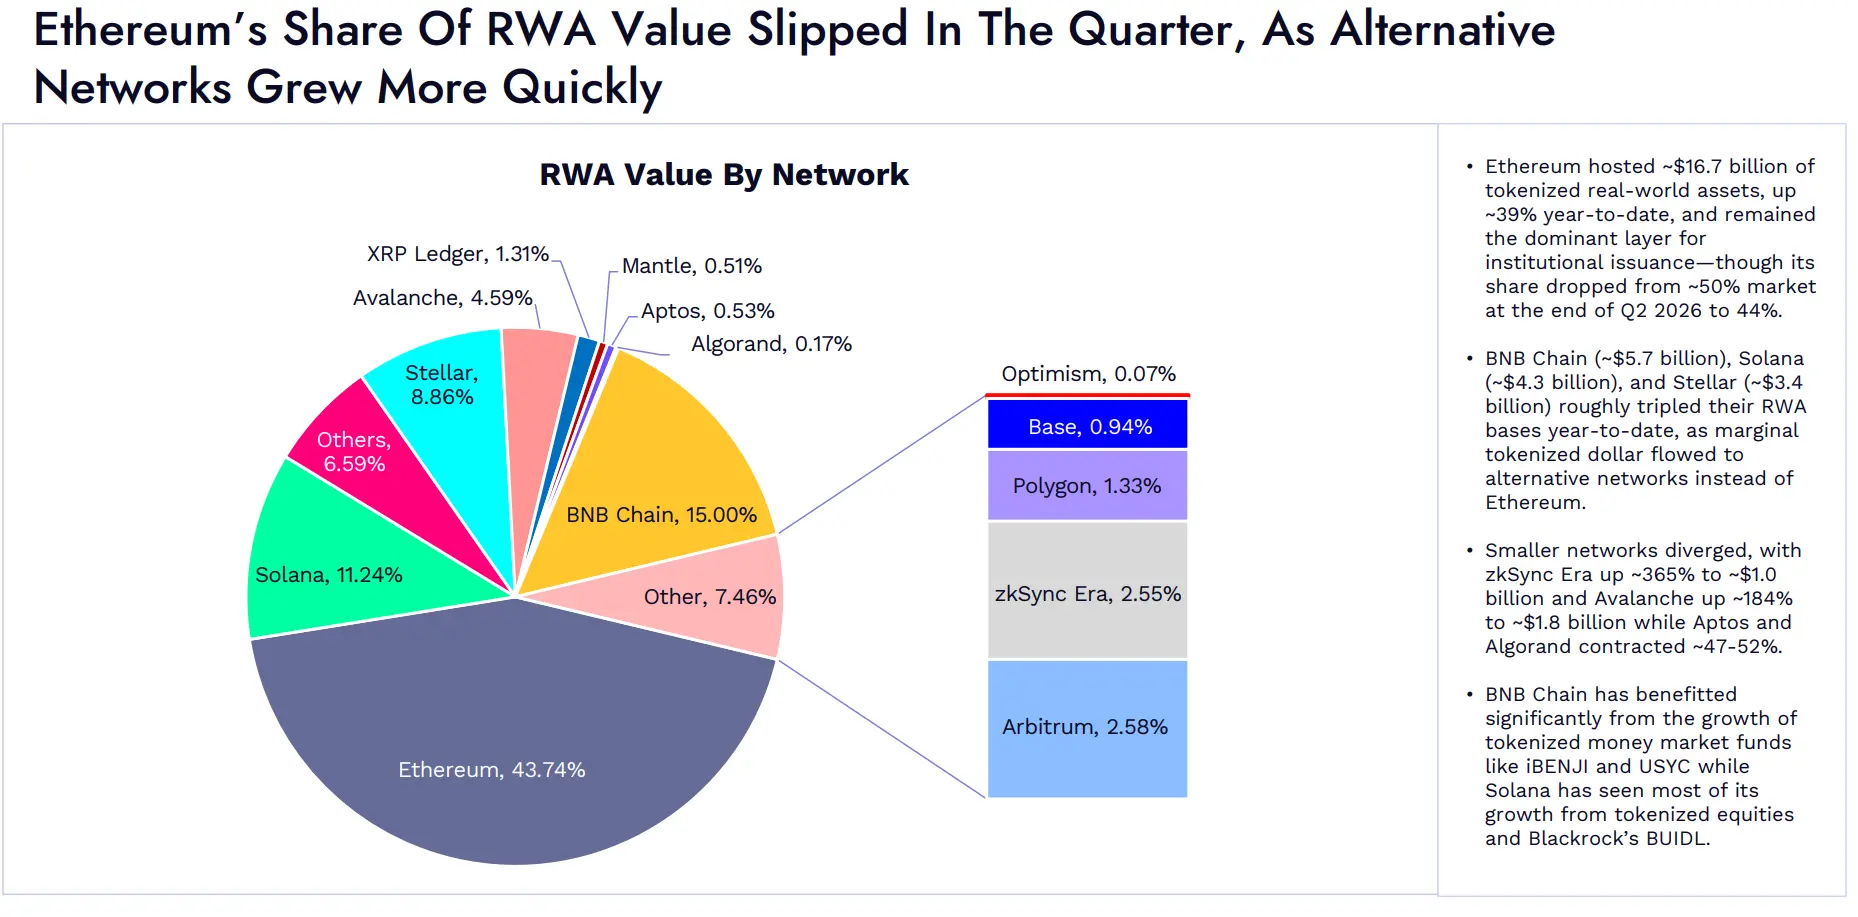
圖:各區塊鏈的 RWA 市值分布。以太坊占43.74%,BNB Chain 占15.00%,Solana 占11.24%,Stellar 占8.86%。圖中同時展示其他網絡及較小網絡的分布。
以太坊上承載的代幣化現實世界資產約為167億美元,年初至今增長約39%,仍是機構發行此類資產的主要網絡。不過,其市場份額從2026年第二季度末的約50%降至44%。
BNB Chain、Solana 和 Stellar 的 RWA 規模分別約為57億美元、43億美元和34億美元,年初至今均擴大至原來的約3倍。新增代幣化資產更多流向以太坊以外的網絡。
較小網絡的表現出現分化。zkSync Era 增長約365%,達到約10億美元;Avalanche 增長約184%,達到約18億美元;Aptos 和 Algorand 則下降約47%至52%。
BNB Chain 顯著受益於 iBENJI、USYC 等代幣化貨幣市場基金的增長;Solana 的增長則主要來自代幣化股票和貝萊德 BUIDL。
02 網絡與應用的經濟表現
DeFi TVL 繼續從第二季度低點回升,Base 和 Tron 在年內普遍下滑中逆勢增長
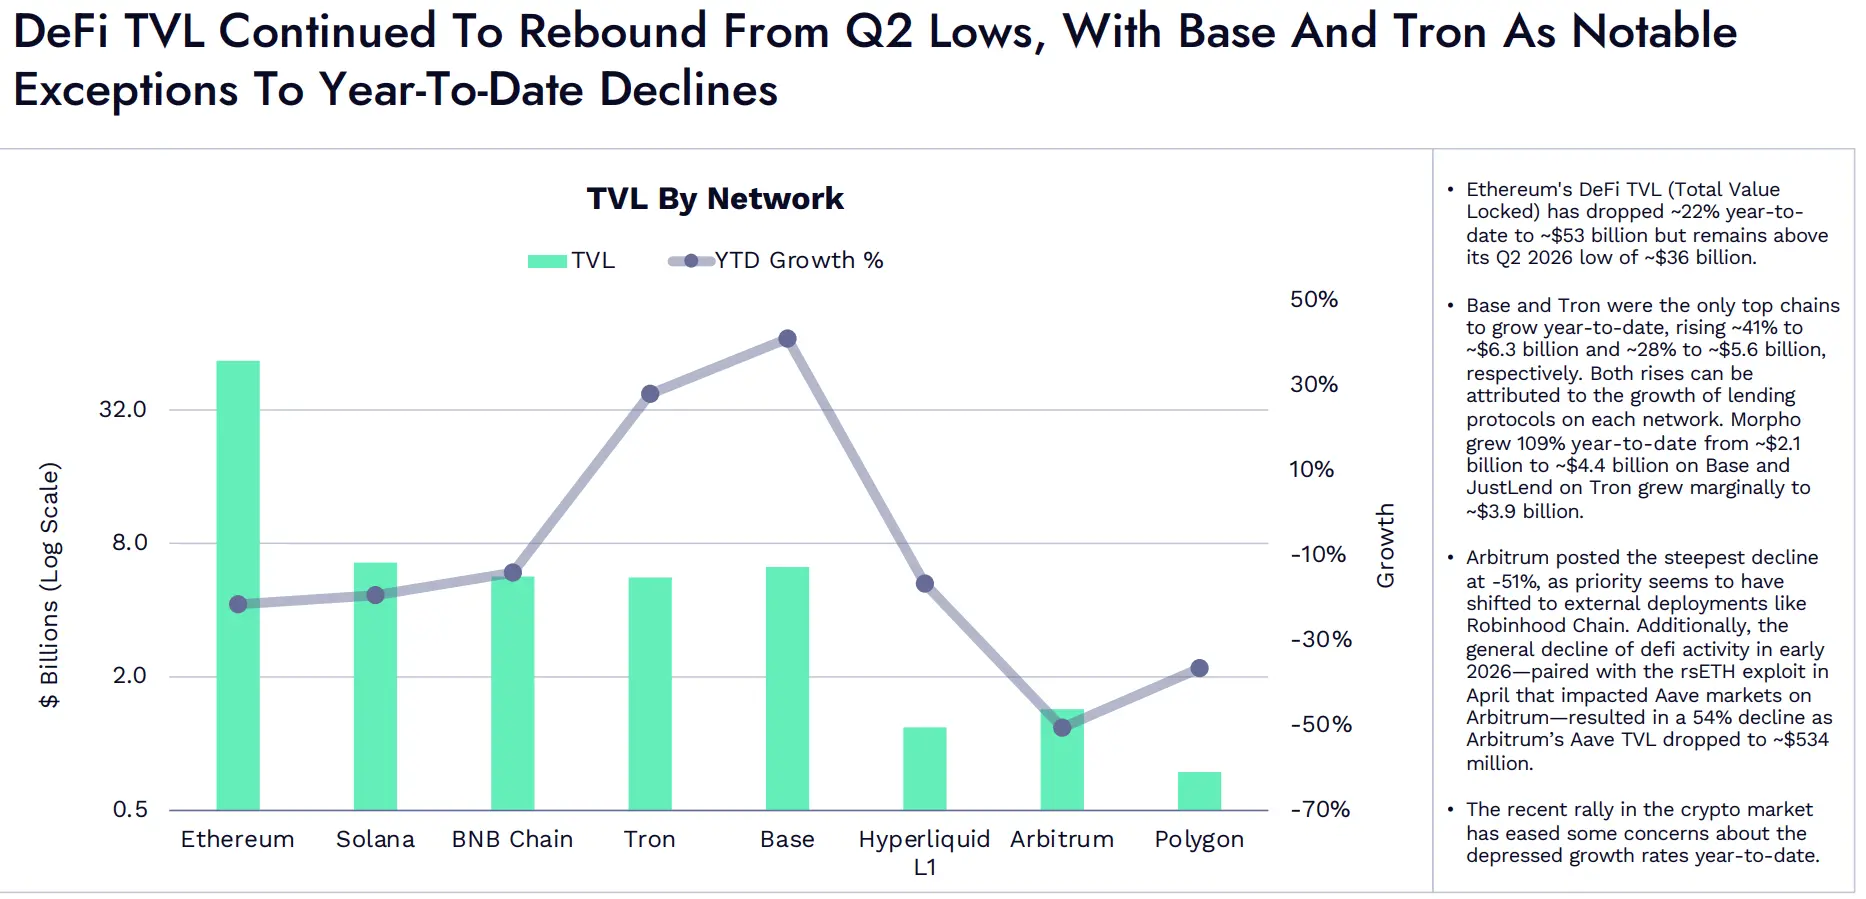
圖:各網絡總鎖倉價值(TVL)及年初至今增幅。
以太坊 DeFi 總鎖倉價值(TVL)年初至今下降約22%,至約530億美元,但仍高於2026年第二季度約360億美元的低點。
在主要網絡中,只有 Base 和 Tron 實現年初至今增長,分別上升約41%至約63億美元,以及約28%至約56億美元。兩者的增長均可歸因於各自網絡上借貸協議的擴張。Base 上的 Morpho 年初至今增長109%,從約21億美元增至約44億美元;Tron 上的 JustLend 小幅增長至約39億美元。
Arbitrum 降幅最大,約為51%,其發展重點似乎已轉向 Robinhood Chain 等外部部署。此外,2026年初 DeFi 活動整體下降,疊加4月 rsETH 攻擊事件對 Arbitrum 上 Aave 市場的影響,使 Arbitrum 上 Aave 的 TVL 下降54%,至約5.34億美元。
加密市場近期上漲,緩解了部分市場參與者對年初至今增長疲弱的擔憂。
Solana 復甦與 Robinhood Chain 上線,帶動網絡收入小幅增加
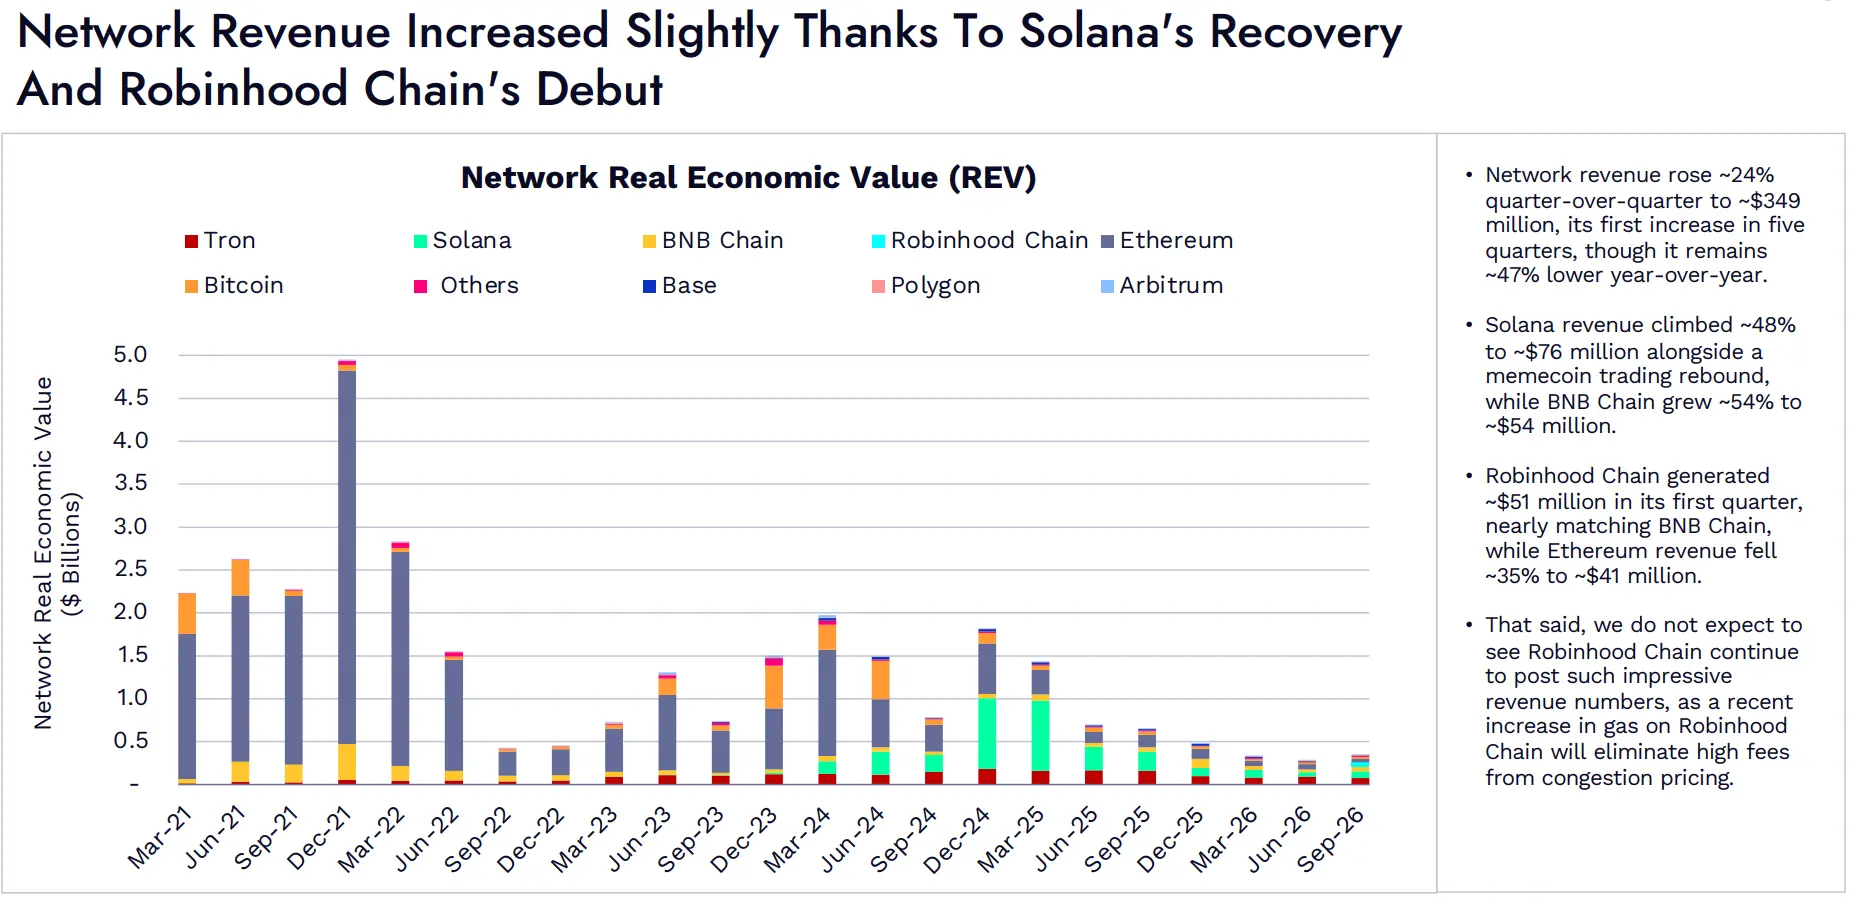
圖:網絡實際經濟價值(REV)。
網絡收入環比增長約24%,達到約3.49億美元,為近五個季度以來首次增長,但仍比去年同期低約47%。
隨著 Meme 幣交易回暖,Solana 收入增長約48%,達到約7600萬美元;BNB Chain 增長約54%,達到約5400萬美元。
Robinhood Chain 在上線首個季度創造約5100萬美元收入,已接近 BNB Chain;以太坊收入則下降約35%,至約4100萬美元。
不過,我們預計 Robinhood Chain 難以繼續維持如此亮眼的收入表現。該網絡近期上調 Gas 相關參數後,擁堵定價帶來的高額手續費將被消除。
交易應用與 Meme 幣發行平台回暖,應用收入恢復增長
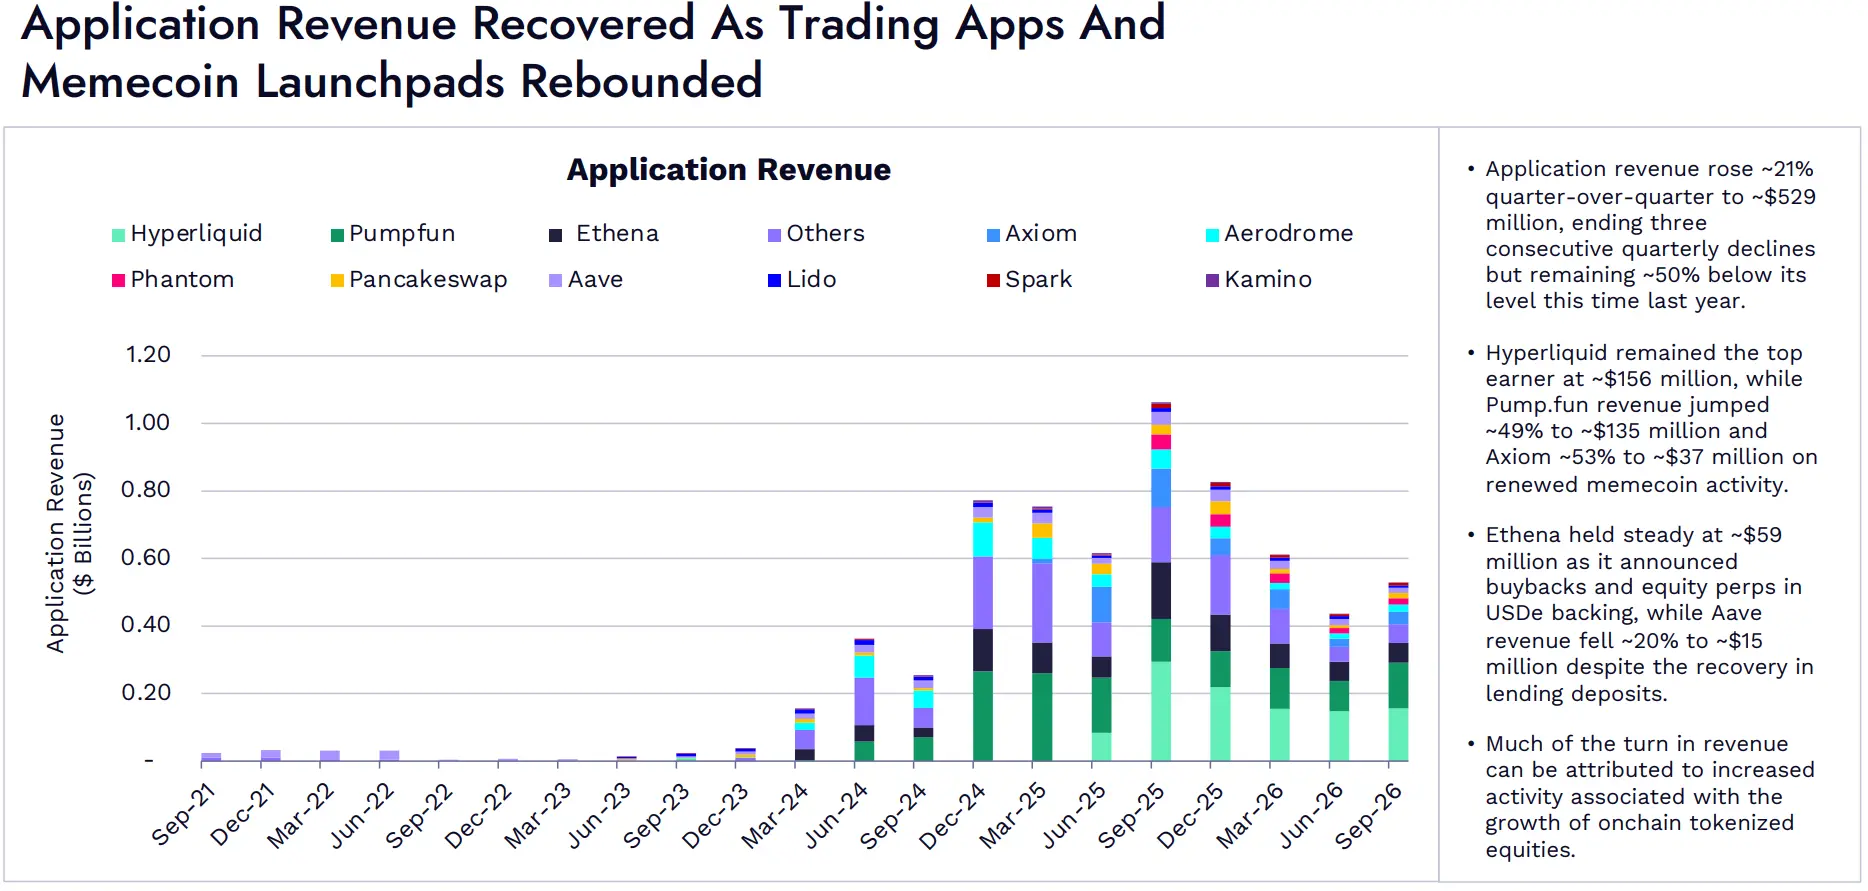
圖:應用收入。
應用收入環比增長約21%,達到約5.29億美元,結束連續三個季度的下降,但仍比去年同期低約50%。
Hyperliquid 繼續位居收入榜首,約為1.56億美元。受 Meme 幣活動回暖帶動,Pump.fun 收入增長約49%,達到約1.35億美元;Axiom 增長約53%,達到約3700萬美元。
Ethena 收入穩定在約5900萬美元。該項目宣布了回購計劃,並在 USDe 的資產支持機制中引入股票永續合約。儘管借貸存款回升,Aave 收入仍下降約20%,至約1500萬美元。
收入回升在很大程度上可以歸因於鏈上代幣化股票增長帶來的活動增加。
應用收入繼續約為底層網絡收入的1.5倍
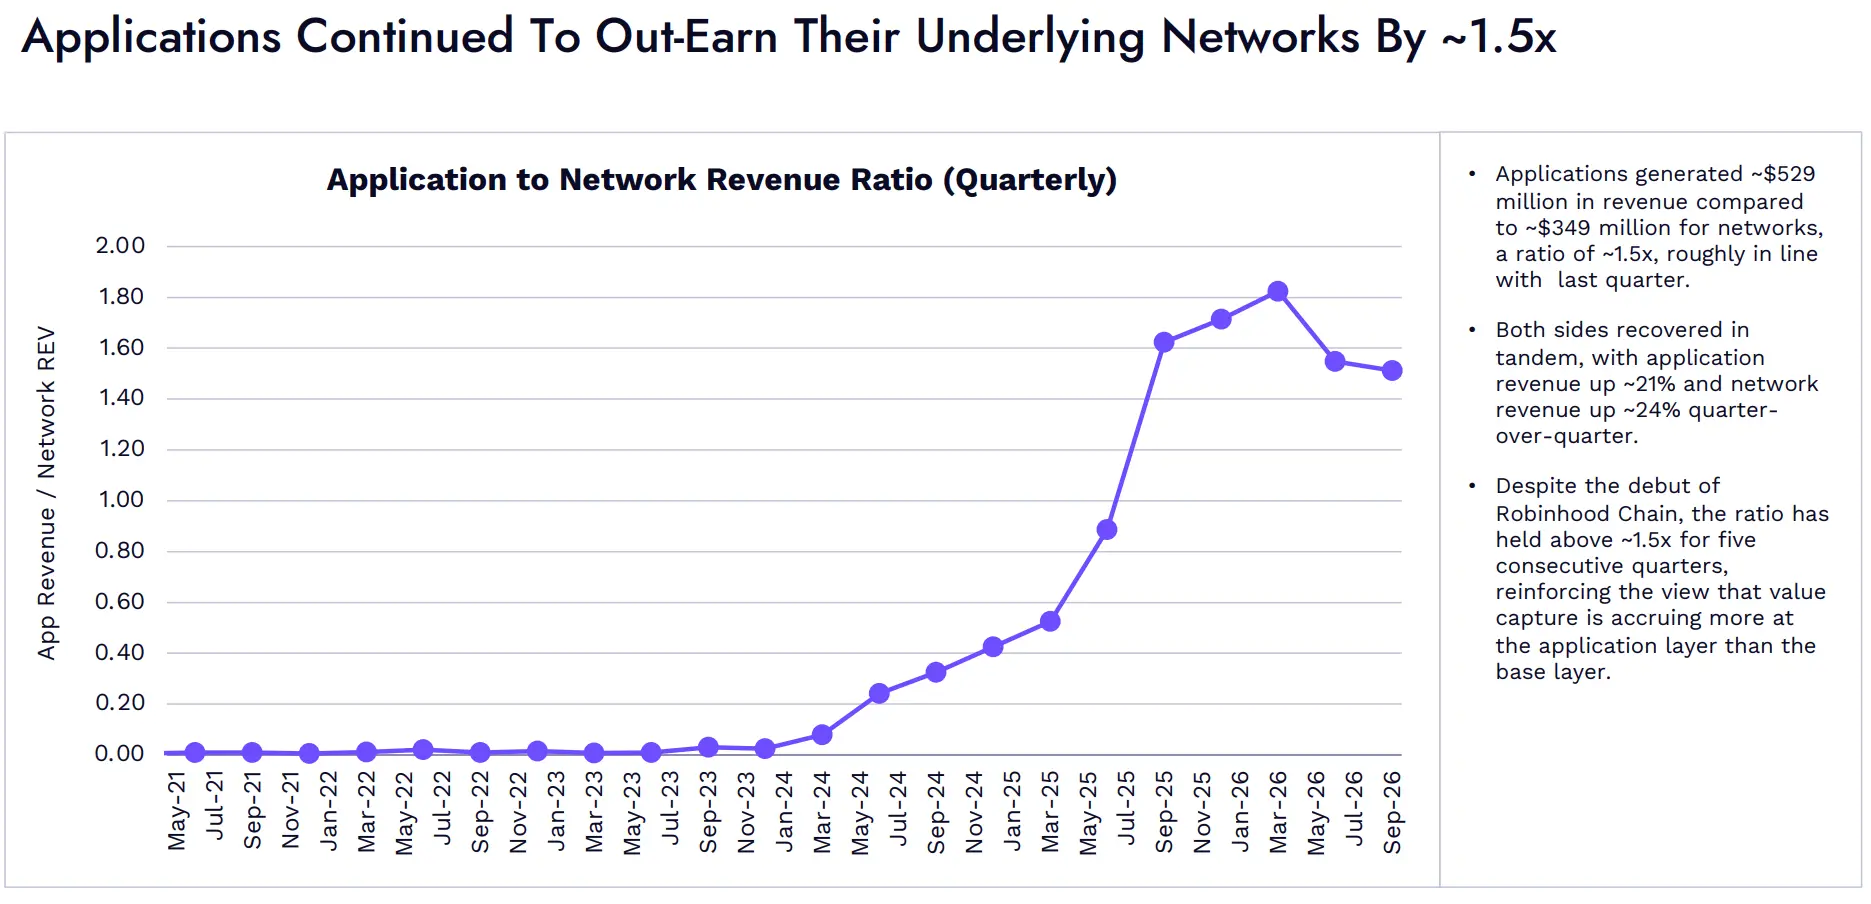
圖:應用收入與網絡收入的季度比率,計算方式為應用收入除以網絡 REV。
應用創造約5.29億美元收入,網絡收入則約為3.49億美元,兩者比率約為1.5倍,與上季度大致相當。
兩者同步回升,應用收入環比增長約21%,網絡收入增長約24%。
儘管 Robinhood Chain 上線,該比率仍已連續五個季度維持在約1.5倍以上。這進一步支持了一個判斷:相較於基礎網絡,更多價值正在由應用層獲取。
03 去中心化交易所
代幣化資產與 Meme 幣帶動現貨 DEX 成交額增長
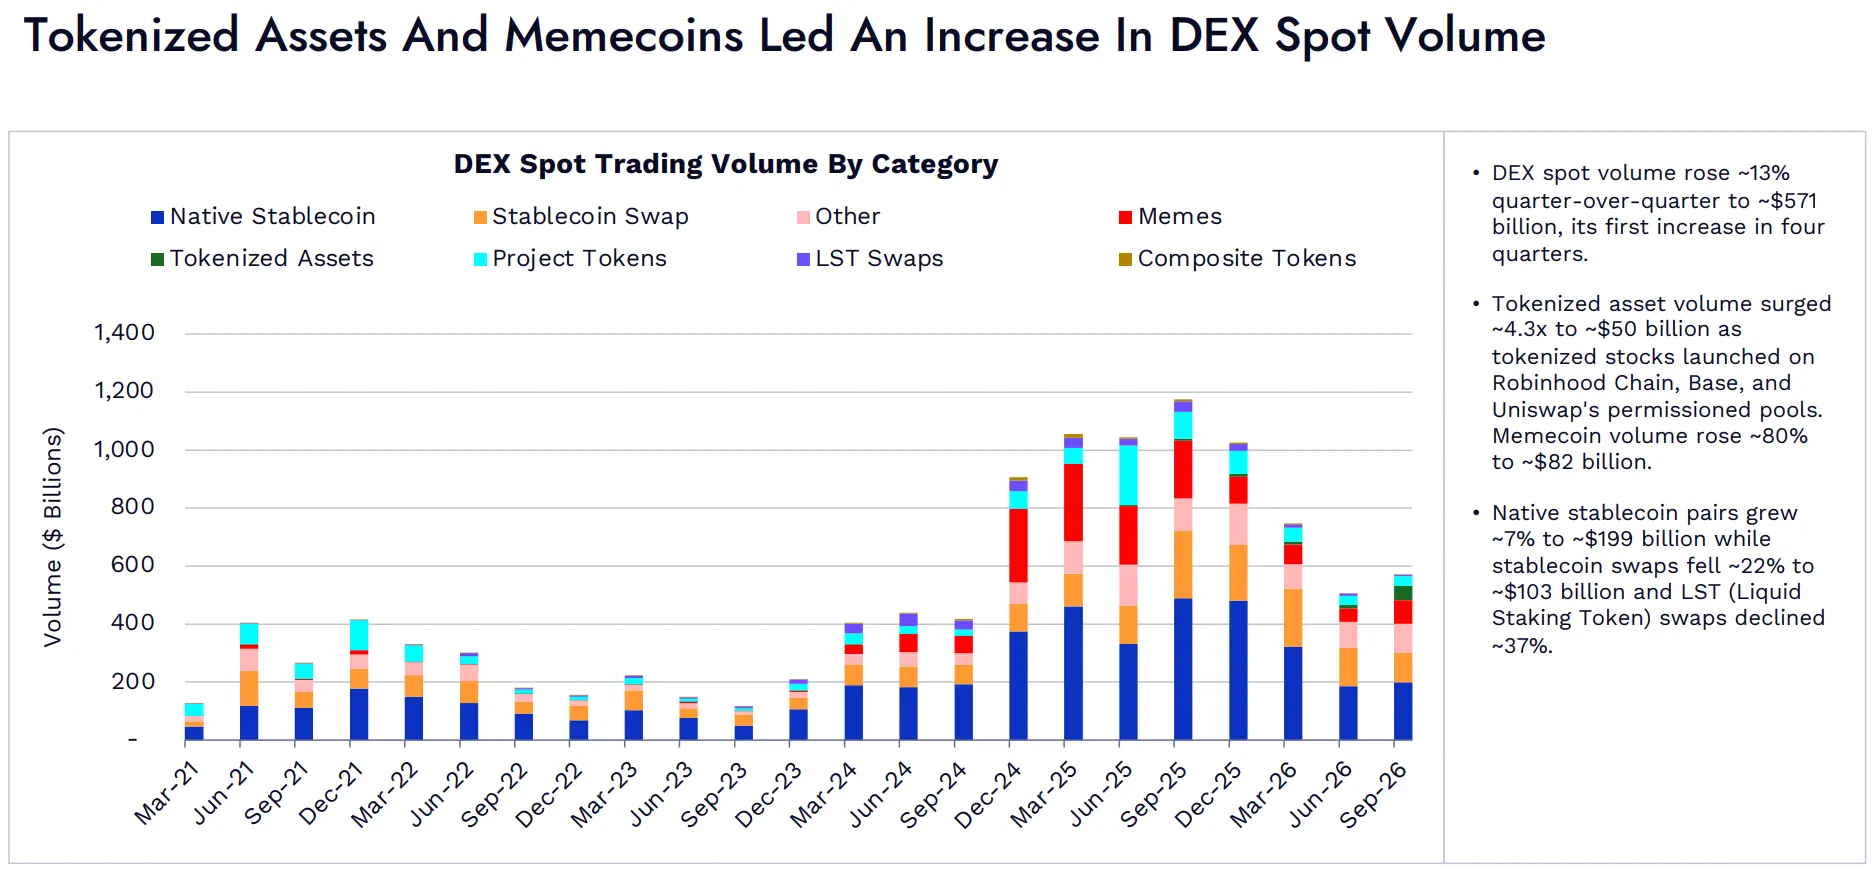
圖:按交易類別劃分的現貨 DEX 成交額。
現貨 DEX 成交額環比增長約13%,達到約5710億美元,為近四個季度以來首次增長。
隨著代幣化股票在 Robinhood Chain、Base 和 Uniswap 許可池上線,代幣化資產成交額增長約4.3倍,達到約500億美元。Meme 幣成交額增長約80%,達到約820億美元。
原生代幣/穩定幣交易對成交額增長約7%,達到約1990億美元;穩定幣互換成交額下降約22%,至約1030億美元;流動性質押代幣(LST)互換成交額下降約37%。
Solana 和 Robinhood Chain 的 DEX 份額上升,Uniswap 擴大領先優勢
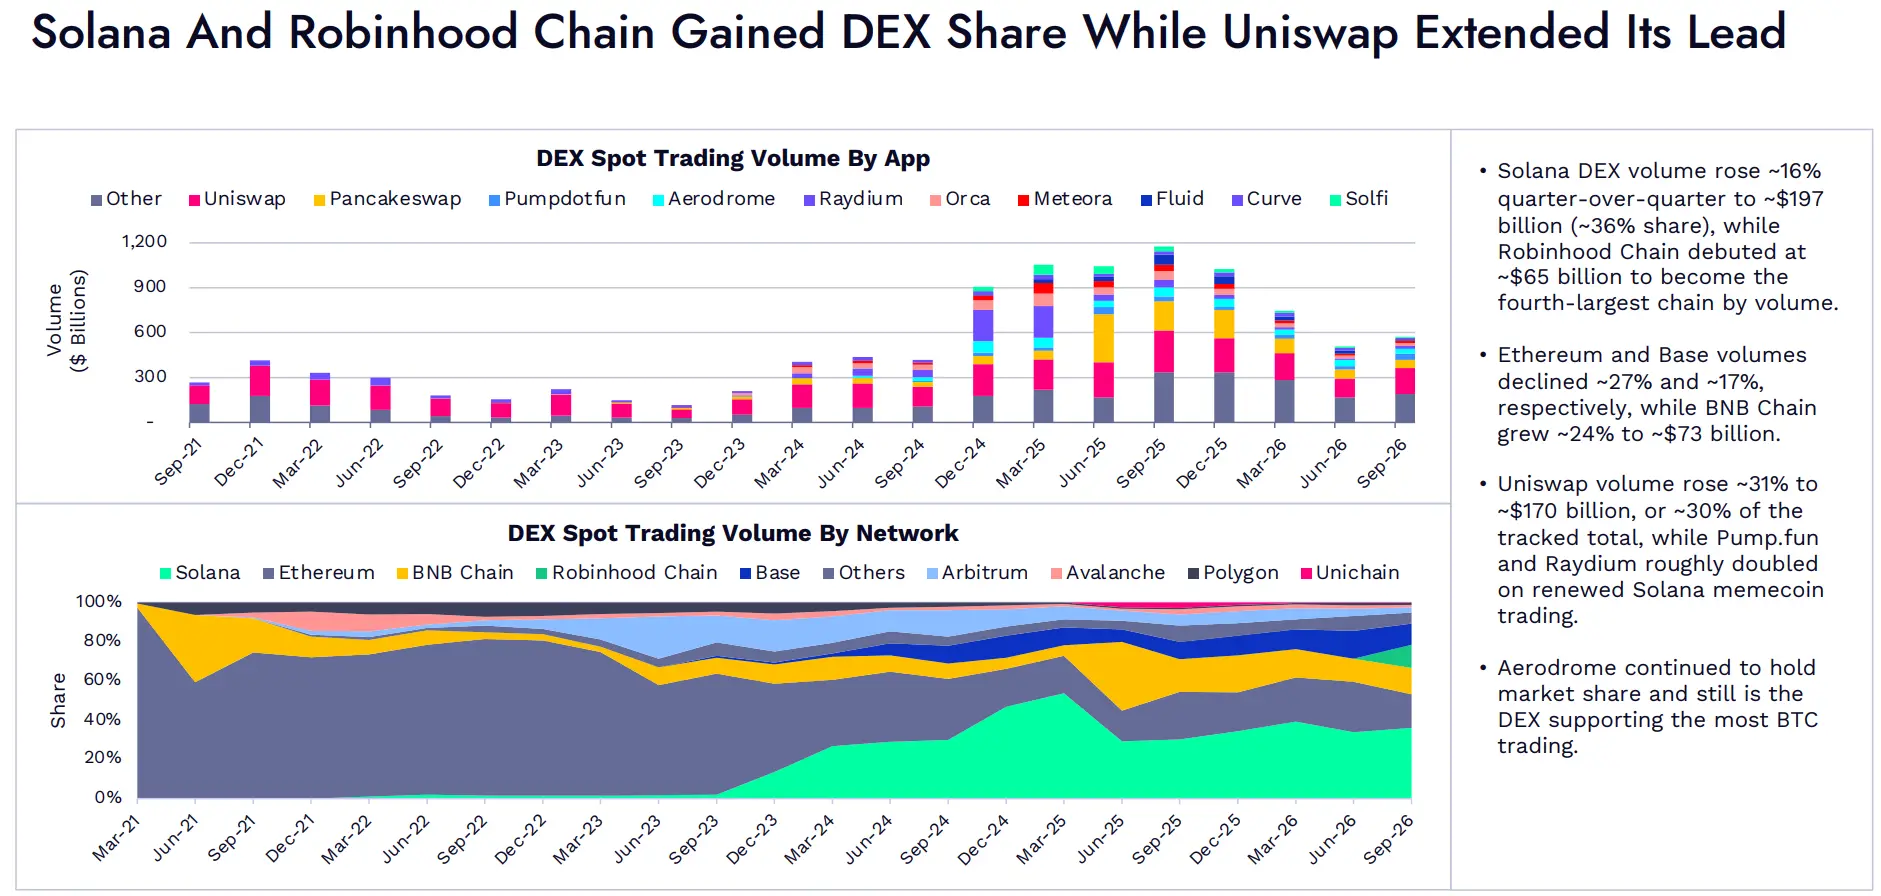
圖:各應用的現貨 DEX 成交額。 各網絡的現貨 DEX 成交額份額。
Solana 的 DEX 成交額環比增長約16%,達到約1970億美元,占比約36%。Robinhood Chain 上線首季成交額達到約650億美元,成為成交額第四大的網絡。
以太坊和 Base 的成交額分別下降約27%和17%;BNB Chain 增長約24%,達到約730億美元。
Uniswap 成交額增長約31%,達到約1700億美元,占統計範圍內總成交額的約30%。隨著 Solana 上的 Meme 幣交易回暖,Pump.fun 和 Raydium 的成交額均擴大至原來的約2倍。
Aerodrome 繼續保持市場份額,仍是承接最多 BTC 交易的 DEX。
DEX 在現貨交易中的相對份額回升,多數網絡的成交額/TVL 比率下降
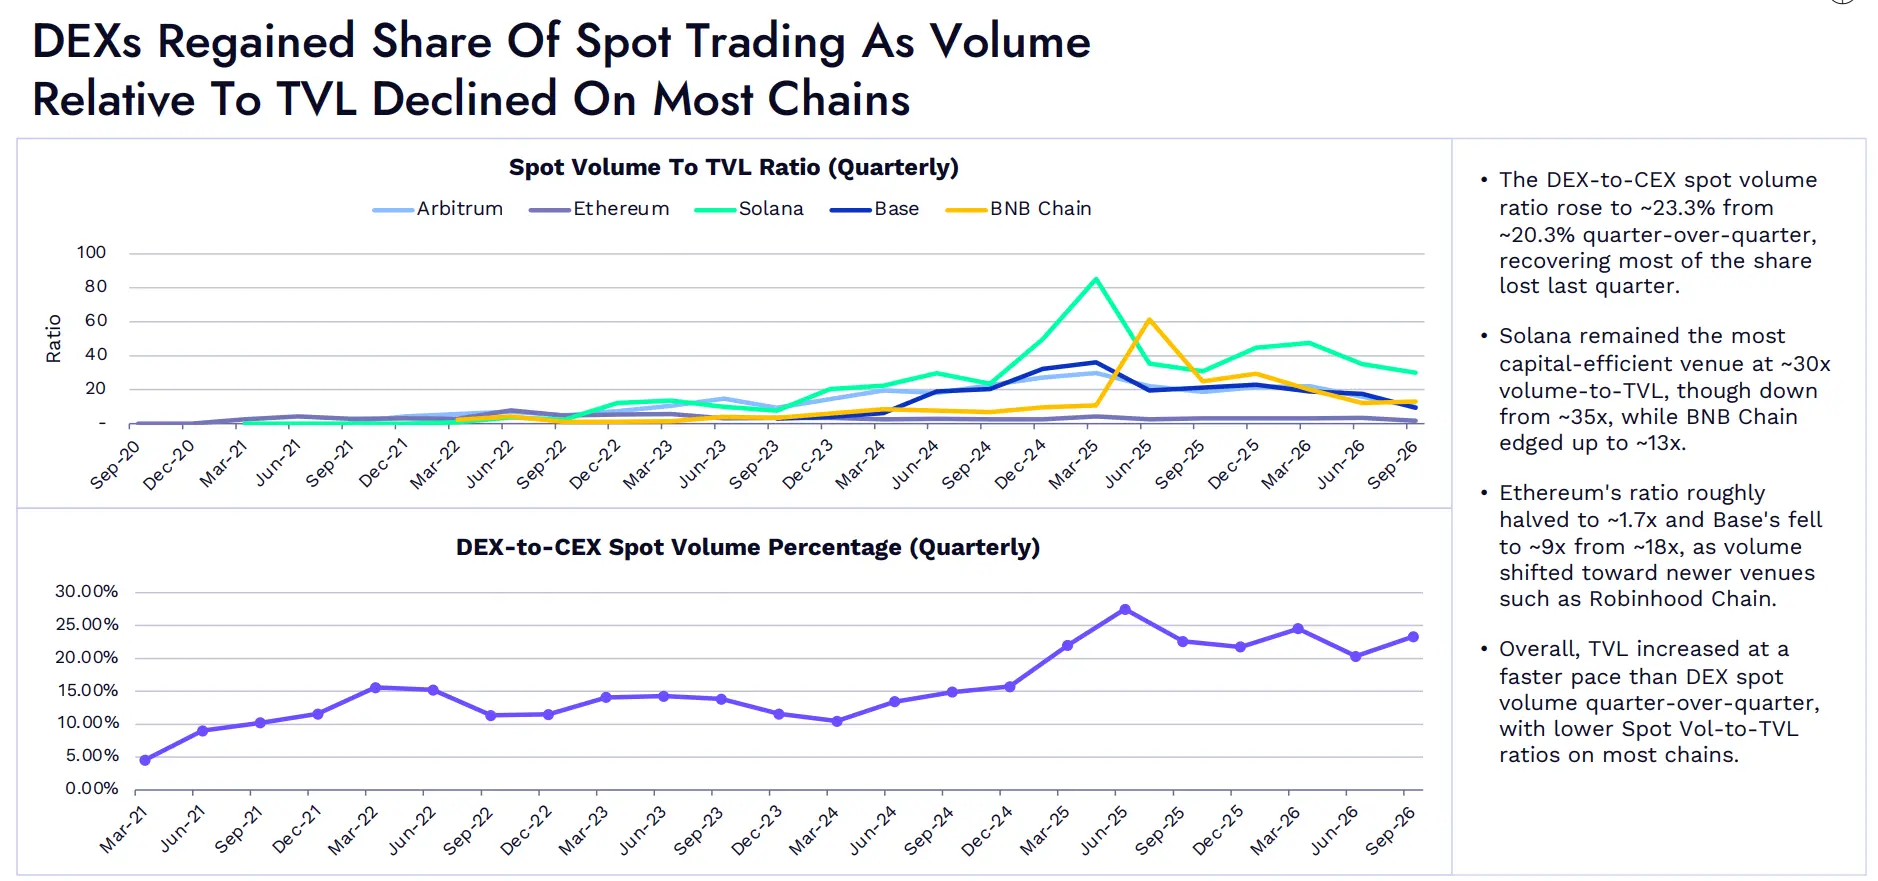
圖:現貨成交額與 TVL 的季度比率。 DEX 與 CEX 現貨成交額的季度比率。
DEX 與 CEX 的現貨成交額比率,從上季度的約20.3%升至約23.3%,收復了上季度失去的大部分相對份額。
Solana 仍是資金使用效率最高的交易網絡,成交額/TVL 比率約為30倍,但低於此前的約35倍。BNB Chain 小幅升至約13倍。
以太坊的比率大致減半,降至約1.7倍;Base 從約18倍降至約9倍。成交活動轉向 Robinhood Chain 等較新的交易網絡。
總體來看,TVL 的環比增長快於現貨 DEX 成交額,多數網絡的現貨成交額/TVL 比率因此下降。
永續合約 DEX 未平倉價值大幅增加,成交額卻有所降溫
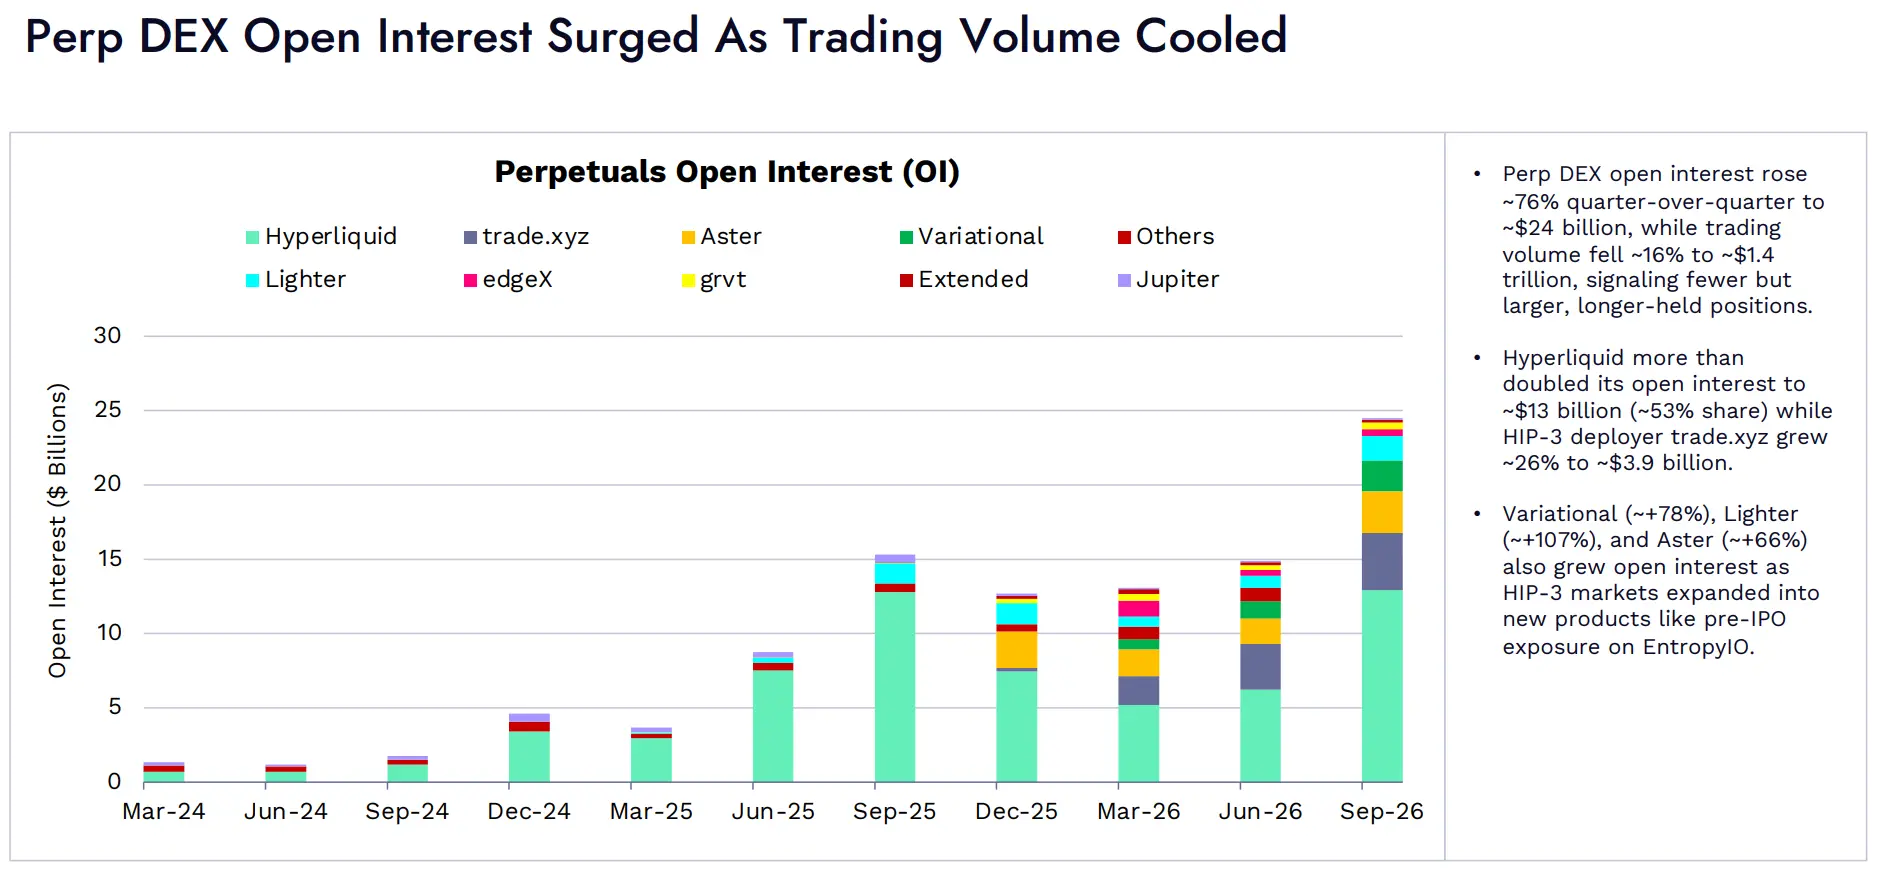
圖:永續合約未平倉價值(OI)。
永續合約 DEX 未平倉價值環比增長約76%,達到約240億美元;成交額則下降約16%,至約1.4萬億美元。這表明,交易者傾向於持有數量更少、規模更大、持有時間更長的頭寸。
Hyperliquid 的未平倉價值增長超過一倍,達到約130億美元,占比約53%。HIP-3 市場部署方 trade.xyz 增長約26%,達到約39億美元。
Variational、Lighter 和 Aster 的未平倉價值也分別增長約78%、107%和66%。與此同時,HIP-3 市場擴展至新產品,例如 EntropyIO 上提供的上市前資產敞口。
本季度各月,DEX 相對於 CEX 的期貨成交額比率持續下降
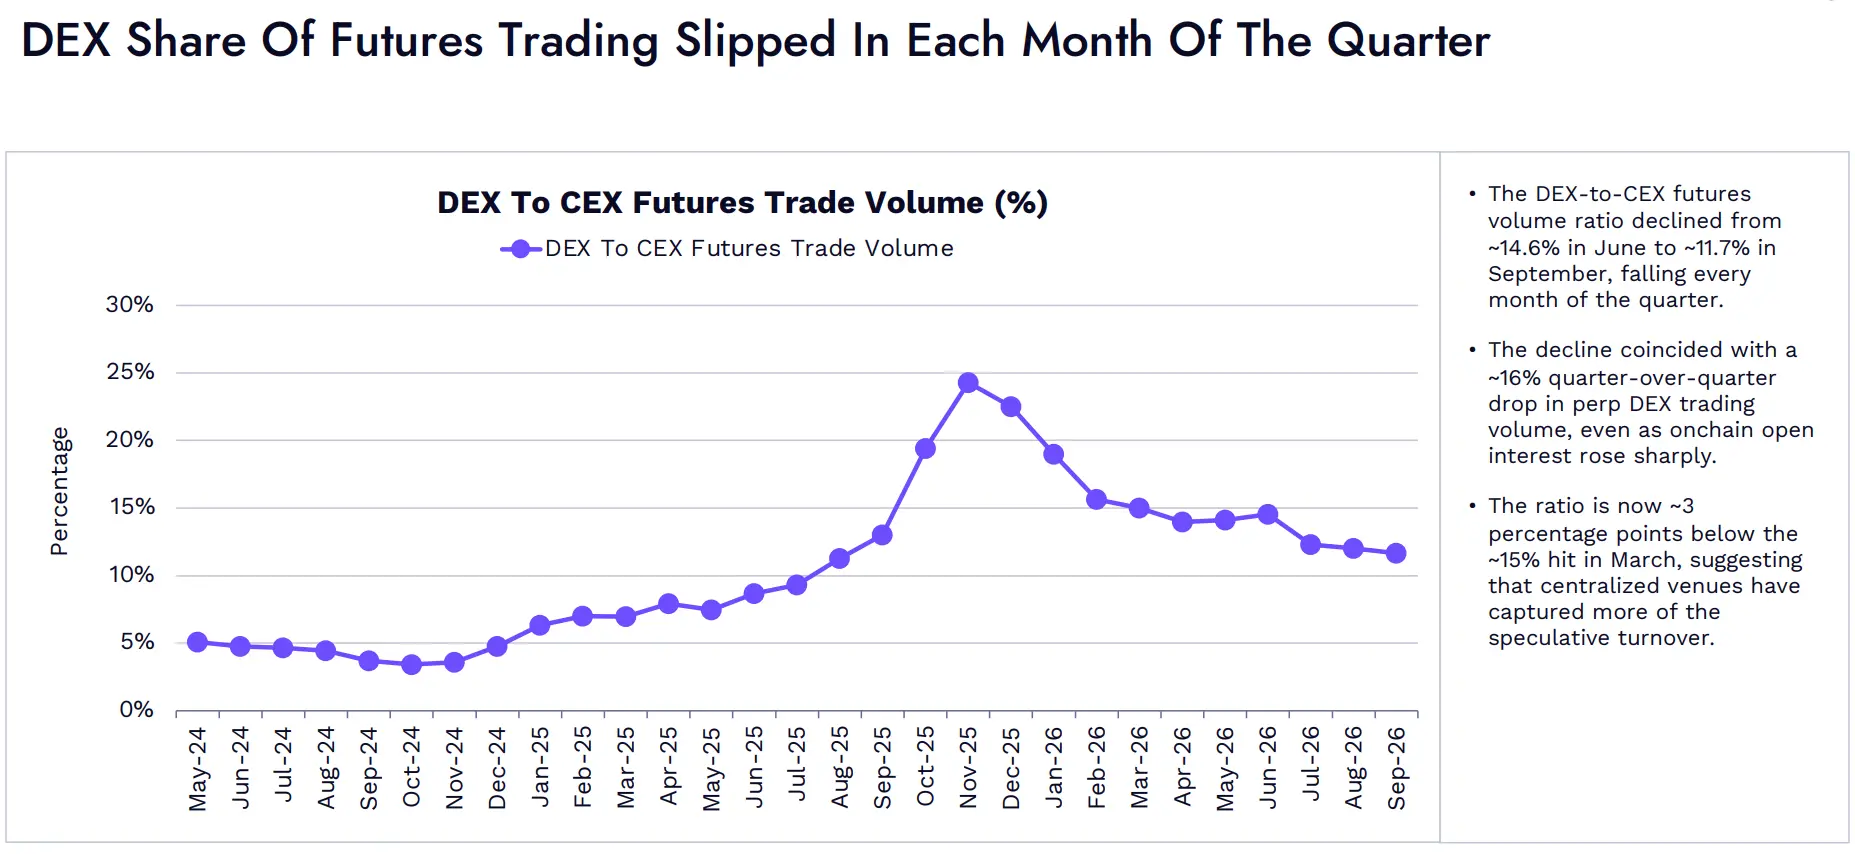
圖:DEX 與 CEX 的期貨成交額比率。
DEX 與 CEX 的期貨成交額比率,從6月的約14.6%降至9月的約11.7%,本季度每個月都在下降。
同期,永續合約 DEX 成交額環比下降約16%,儘管鏈上未平倉價值顯著增長。
當前比率比3月約15%的水平低約3個百分點,表明中心化交易平台承接了更多投機性交易。
04 借貸協議
Aave 與 Morpho 領漲,借貸存款大幅回升
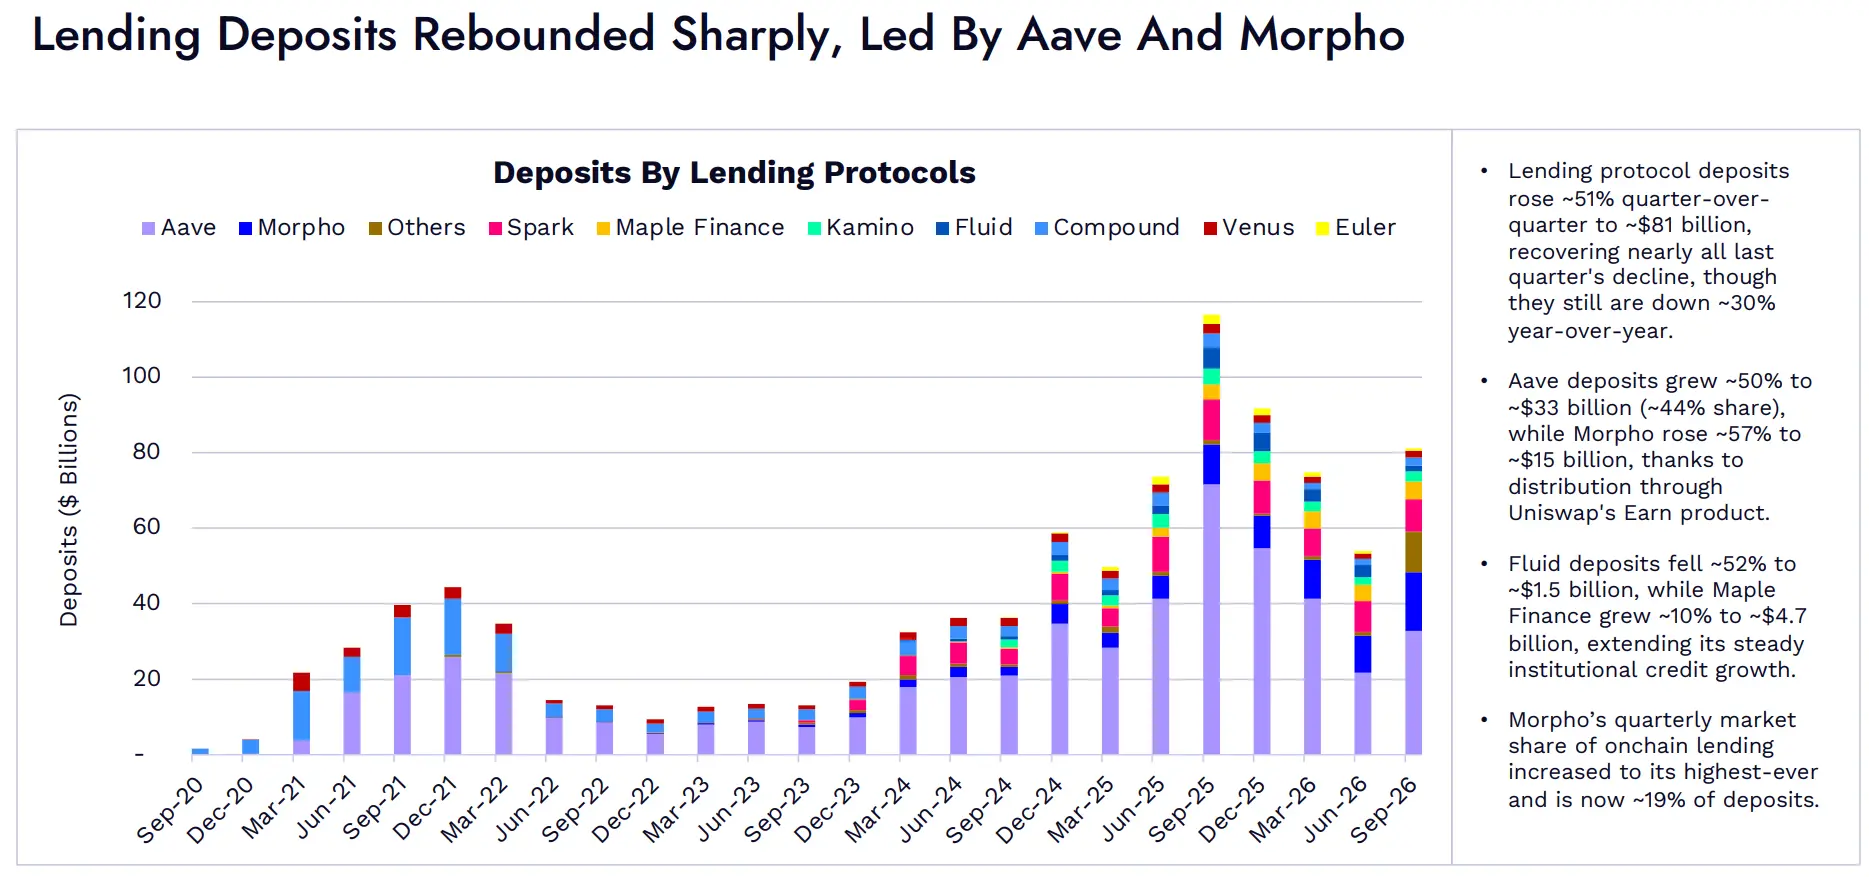
圖:各借貸協議的存款規模。
借貸協議存款環比增長約51%,達到約810億美元,幾乎收復了上季度的全部降幅,但仍比去年同期低約30%。
Aave 存款增長約50%,達到約330億美元,份額約44%;得益於 Uniswap Earn 產品帶來的分發渠道,Morpho 存款增長約57%,達到約150億美元。
Fluid 存款下降約52%,至約15億美元;Maple Finance 增長約10%,達到約47億美元,延續了機構信貸業務的穩步增長。
Morpho 在本季度的鏈上借貸存款份額升至歷史最高水平,目前約占總存款的19%。
借款需求正在恢復,Spark、Maple 和 Morpho 領跑年初至今的增長
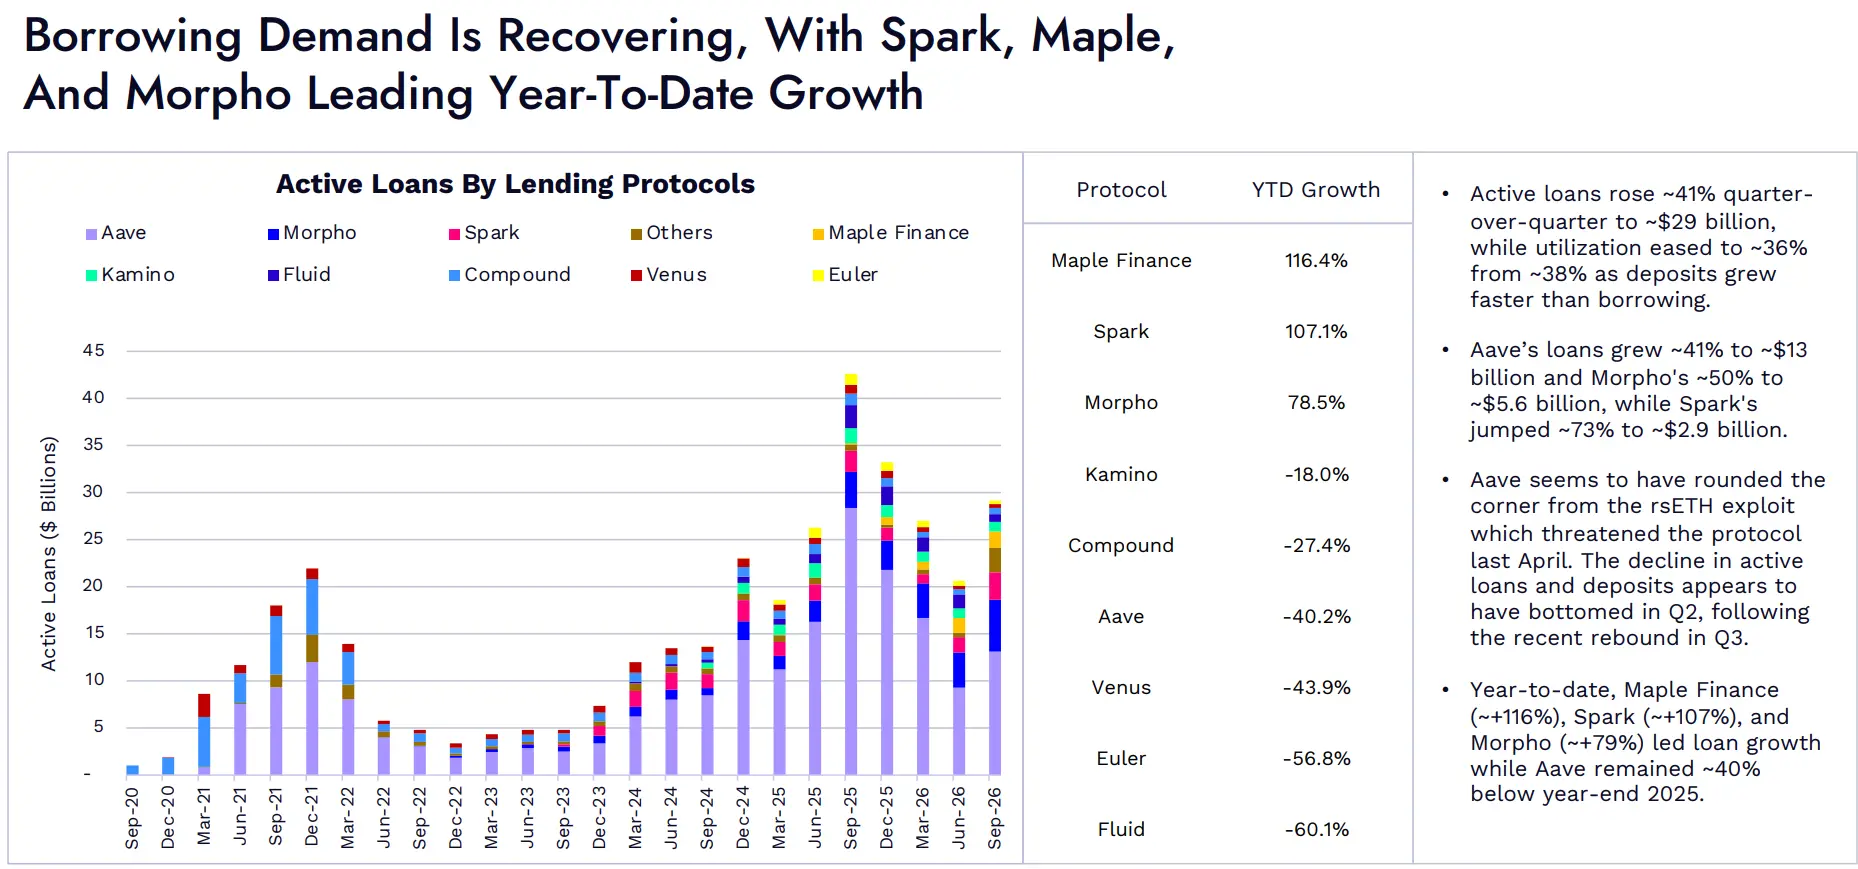
圖:各借貸協議的未償貸款規模。
未償貸款規模環比增長約41%,達到約290億美元。由於存款增長快於借款,資金利用率從約38%小幅降至約36%。
Aave 貸款規模增長約41%,達到約130億美元;Morpho 增長約50%,達到約56億美元;Spark 增長約73%,達到約29億美元。
Aave 似乎已走出今年4月威脅協議安全的 rsETH 攻擊事件影響。結合第三季度的反彈來看,其未償貸款和存款的下滑似乎已在第二季度觸底。
年初至今,Maple Finance、Spark 和 Morpho 的貸款增長分別約為116%、107%和79%,處於領先位置;Aave 則仍比2025年末低約40%。
05 市場聚焦:代幣化股票
代幣化股票成為重要的鏈上市場,占現貨 DEX 成交額約9%
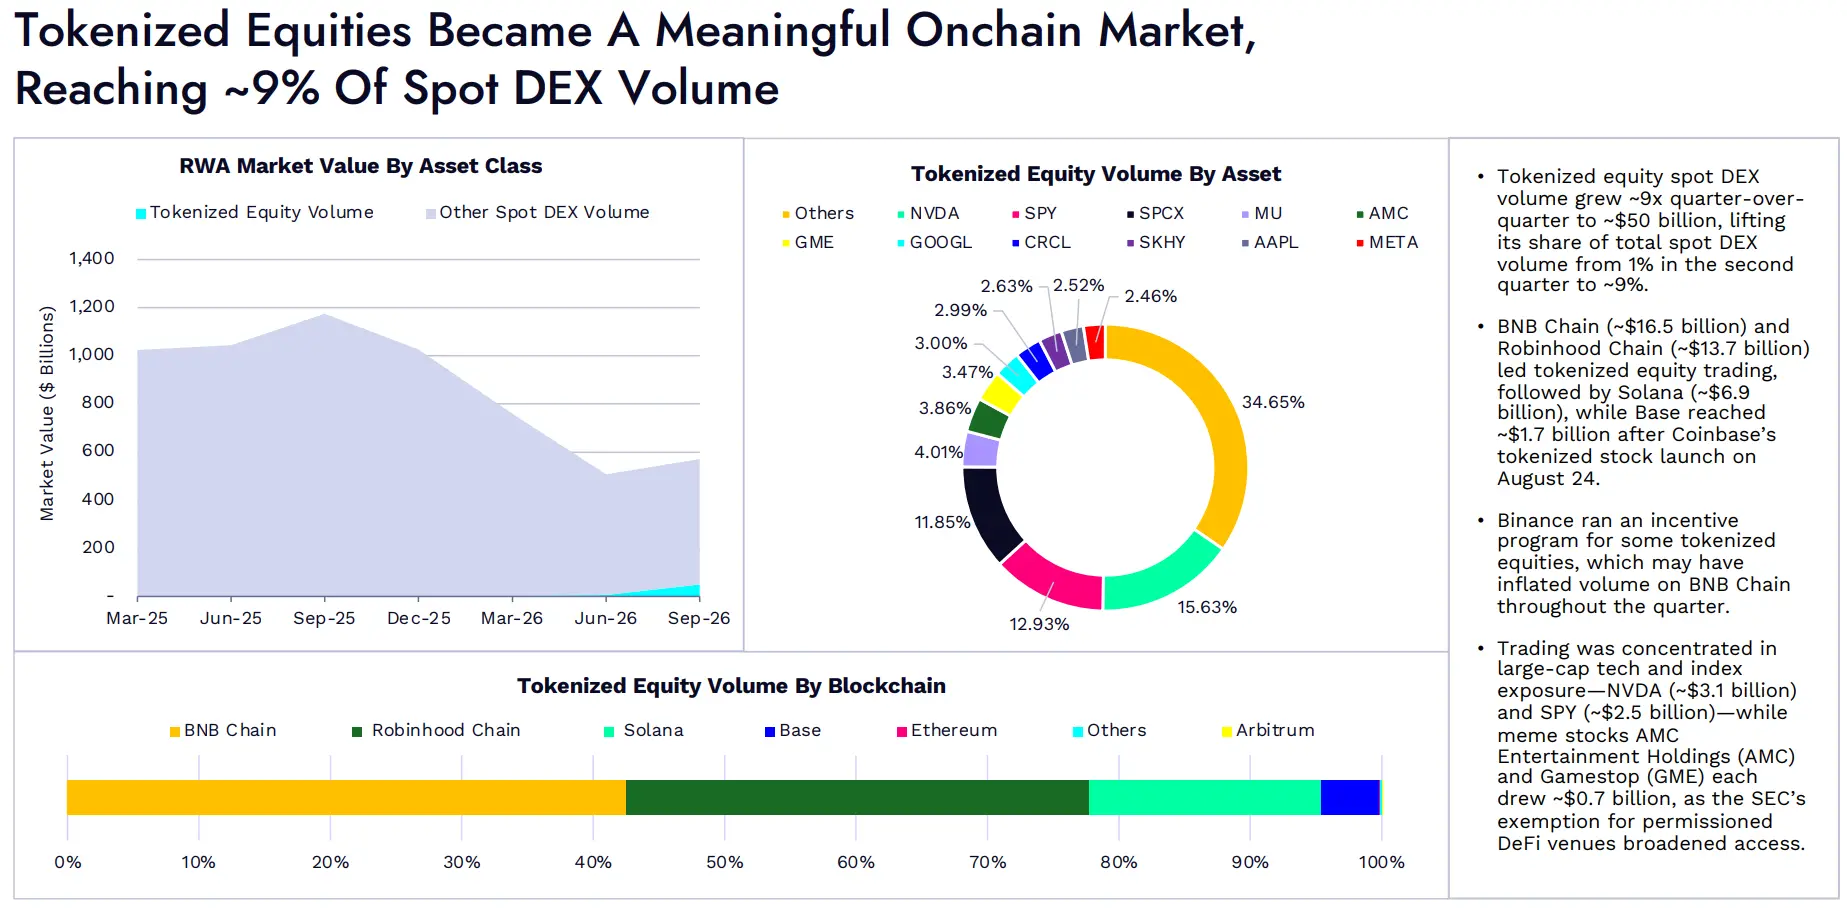
圖:按資產類別劃分的 RWA 市值。 按資產劃分的代幣化股票成交額。 按區塊鏈劃分的代幣化股票成交額。
代幣化股票的現貨 DEX 成交額環比增長約9倍,達到約500億美元,占全部現貨 DEX 成交額的比例從第二季度的1%升至約9%。
BNB Chain 和 Robinhood Chain 在代幣化股票交易中領先,成交額分別約為165億美元和137億美元;Solana 以約69億美元位居其後。Coinbase 於8月24日推出代幣化股票後,Base 的相關成交額達到約17億美元。
幣安針對部分代幣化股票開展了激勵計劃,這可能推高了 BNB Chain 在整個季度的成交額。
交易主要集中於大型科技股和指數類資產,其中 NVDA 成交額約31億美元,SPY 約25億美元。Meme 股 AMC Entertainment Holdings(AMC)和 GameStop(GME)的成交額均約為7億美元。SEC 對需要准入許可的 DeFi 平台給予豁免,擴大了投資者接觸這些資產的渠道。