
IOSG:Papertrade 日收入僅次於 Tether,一家把九成抽水退給輸家的賭場
作者|Mario Chow @IOSG
數據截至 2026 年 10 月 19 日 UTC 10:00,開盤後 212 小時。
摘要
Papertrade 是 HyperEVM 上的合成永續合約,10 月 10 日上線,只做 BTC 和 ETH,槓桿最高 1000 倍。團隊是 Jez(Colin Hong,前 Standard Crypto 風險合夥人)和匿名開發者 Blurr。沒融資,沒預挖,團隊也沒留份額。想拿到代幣 PAPER,只有一個辦法:在上面虧錢。
頭條成交量現在是 13,610 億美元,都是最高 1000 倍槓桿放大出來的名義額;同一時間,整個 Hyperliquid 24 小時的永續成交是 52 億美元。真錢小得多:約 23,000 個地址充進來 3.35 億美元,虧損平倉 2.49 億美元,交易者淨虧 6320 萬美元。
這篇文章的核心在這裡。交易者淨虧的 6320 萬美元裡,5410 萬美元(86%)分給了 PAPER 質押者。LP 裡還有 470 萬美元,開發者拿到約 450 萬美元(7%)。領分紅的就是虧錢的人:前 1000 個錢包持有 88% 的 PAPER,承擔了全部虧損的 81%,拿走了 91% 的分紅。說白了,這是一家把抽水退給賭客的賭場。
質押收入是一波一波來的,跟著挖礦回報走。首日頭十個小時質押者拿到 2400 萬美元,12 到 16 日第二波刷量又發了 2490 萬美元,17 日掉到 80 萬美元。另外,PAPER 有價格了。Paragon 10 月 18 日在 Hyperliquid 上開了 HIP-3 永續 para:PAPER ,開盤 0.012 美元,兩個小時內衝到 0.035 美元,之後一直在 0.024 美元附近。按 86.9 億枚算,市值 2.11 億美元,大約是對敲挖一枚 PAPER 成本的兩倍。PAPER 本身依然不能轉帳。
主要發現
· 一個返現循環。 86% 的淨虧損給了質押者,而質押者就是虧錢的那批錢包:前 1000 個錢包持有 88% 的 PAPER,承擔了 81% 的虧損,拿走了 91% 的分紅。
· 收入跟著刷量一波波來。頭十個小時 2400 萬美元,12 到 16 日 2490 萬美元,17 日挖礦率降到每美元約 12 枚時只有 80 萬美元,18 日永續上線後 210 萬美元。
· PAPER 有價格了,但很薄。 para:PAPER 報 0.024 美元,約為對敲挖礦成本的兩倍;這是一個 3 倍槓桿的盤前永續,持倉約 500 萬美元,標的還是一個誰都交割不了的代幣。
· 償付能力一直撐住了。從沒有贏家排過隊,現在 BTC 和 ETH 要一起漲 3.7% 才能打空池子,首日只要 0.7%。
怎麼玩
價格從哪來
開倉、平倉各讀一次價:合約通過 HyperCore 預編譯拿 Hyperliquid 盘口買一賣一的中間價。單子本身不去 Hyperliquid 成交。沒有訂單簿,單筆倉位在 1000 萬美元上限以內,開多大都沒有滑點,也沒有資金費率。你對賭的是一個池子。
池子是一個水箱
這個池子(LP)是唯一的對手方,後面沒人兜底。它從 0 開始,外人存不進去,可以把它想成一個帶溢流口的水箱:
· 輸家往裡灌。虧損平倉或爆倉,虧損的 98% 進池子。
· 贏家從裡面取。盈利平倉不管池子剩多少都照付,先扣掉後面說的折扣。池子要是乾了,沒付的利潤(保證金不受影響)進先進先出的隊列,等後面的輸家來填。除此之外沒有別的保障。
· 滿出來的歸質押者。池子超過 500 萬美元的部分推給 PAPER 質押者。團隊宣布 10 月 17 日把這條線提到 1000 萬美元,但到 10 月 19 日鏈上仍是 500 萬美元,我們沒找到延後的解釋。
· 每筆平倉不論輸贏,按盈虧收 2% 手續費,質押者和開發者各 1%。虧的時候從虧損裡扣,所以進池子的是 98%;賺的時候從收益裡扣。有人排隊期間免收。
規則就這些。池子裡的錢沒許諾給任何人,最後多少到贏家手裡、多少到質押者手裡,全看交易怎麼走。
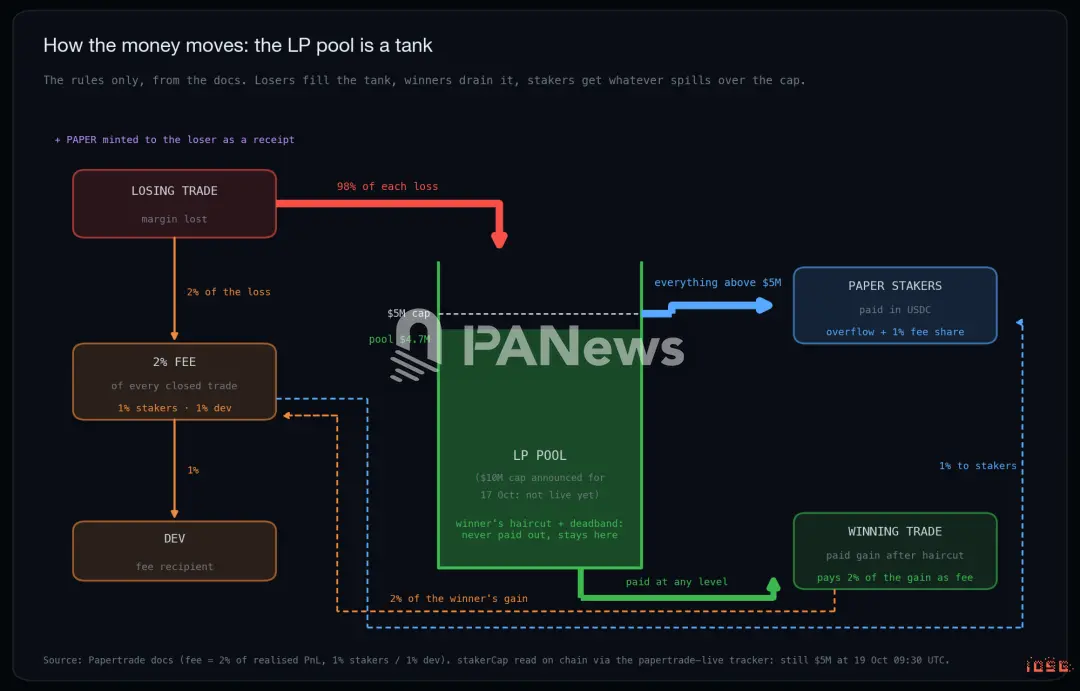
▲ 資金怎麼流:LP 池子是個水箱
最要緊的是這一條:這家賭場不保證贏家拿得到錢。普通交易所裡,贏家的錢總有一個有資本的人來付,做市商、保險基金,或者莊家的資產負債表。Papertrade 一個都沒有。池子裡只有輸家留下的錢,上限還是故意設的,超出的部分一旦劃給質押者就收不回來。贏家超出池子的那部分,等於是在向"還沒虧錢的人"要賬,而合約裡沒有任何東西能逼這些人進場。
嚴格說這不算龐氏,沒人承諾過收益,莊家優勢也是真的。但站在排隊的贏家角度,它跟龐氏沒兩樣:得有新錢一直進來,他們才拿得到錢。
真正的風險在長尾贏家。單個倉位打不穿池子:倉位上限 1000 萬美元名義額,就算 1000 倍多單運氣爆棚,也得漲 57% 左右才欠到 500 萬美元。問題是沒有規則限制一個錢包開幾十個。0x2025 手上有過大約 30 筆 ETH 空單,每筆 990 萬美元,加起來 2.97 億美元,這個體量下行情反向走 2%,欠的錢就超過池子裡所有的錢。首日夜裡 0x2025 在推 Hyperliquid 中間價,35 分鐘裡贏家從池子拿走 240 萬美元,UTC 21:45 還有 491 萬,22:20 只剩 248 萬。之後再沒出現過這種情況。
PAPER 怎麼發
LP 低於 200 萬美元時,虧 1 美元挖 100 枚 PAPER。高於 200 萬美元以後,挖礦率是 100 × (120M / (120M + H))²,H 是只漲不跌的高水位,實際上就是 LP 在 200 萬美元以上的累計流入。現在 H 是 2.43 億美元,虧 1 美元只能挖 10.9 枚,開盤時是 100 枚。
總量最後會逼近約 127 億枚:曲線上 120 億枚(100 × 1.2 億美元),加上開盤第一個小時、池子還沒到 200 萬美元時按 100 枚挖出的 6.6 億枚。現在已經發出 86.9 億枚,占上限的 69%。
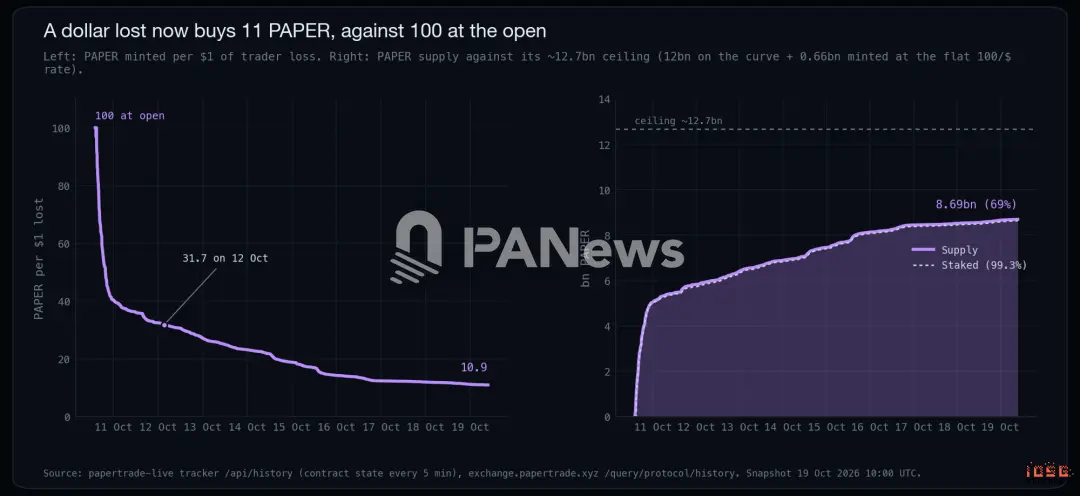
▲ PAPER 挖礦率與供應量
質押
質押不產出新幣。門檻 1000 枚 PAPER,不鎖倉,隨存隨取。PAPER 現在仍不能轉帳,99.3% 都在質押。分紅發 USDC,每次分配按質押量等比例分,沒有加速也沒有等級。
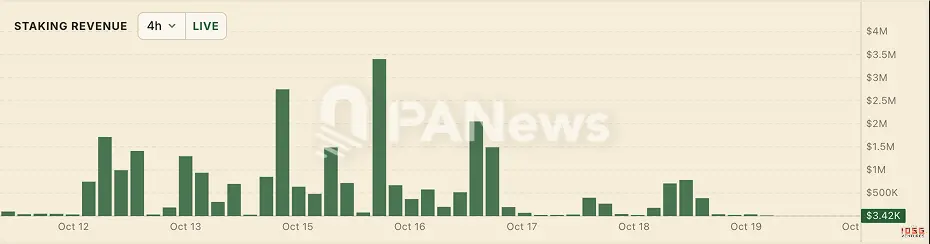
至於質押者什麼時候真能收到錢,文檔裡有三條規則:
· 排隊的贏家永遠排第一。池子付不起某個贏家的時候,差額進先進先出隊列,池子對其他人的可用現金變成 0,兩邊手續費分成都停。新的虧損單獨記一個桶,專門還隊列。隊列沒清完,質押者一分錢都拿不到。到現在還沒出現過。
· 溢出是一批批掃走的,不是即時流。keeper 調用 pushStakerFees() ,把 500 萬美元以上的部分轉進質押合約。掃走的錢就離開了池子,後面再有贏家也拿不回來。
· 兩次掃之間,誰先到誰拿。贏家平倉那筆交易裡就到账,溢出要等下一次掃才走。
抽水藏在哪
除了那 2% 手續費,平台不按名義額收錢。抽水藏在爆倉規則和盈利那一側:
· 爆倉線提前 5bp。1000 倍槓桿下保證金能扛 0.1% 的波動,但大約走到 0.052% 就強平,保證金全收。
· 賺錢先有 0.2bp 的死區,之後再打一個"非對稱衝擊"折扣,行情越小折得越狠。按上線參數,BTC 贏家最多拿到原始收益的 90%,行情走 1% 拿到約 88%,走 0.1% 只拿到約 74%。
· 剩下的收益再扣 2% 手續費。
折掉的錢不給任何人,留在池子裡,池子一滿就跟著溢給質押者。算一筆:100U,BTC,1000 倍。反向 5.2bp,100U 沒了。正向 5bp,按公允價值該賺 50U,實際到手 30.4U。上線以來沒有公布過參數調整。
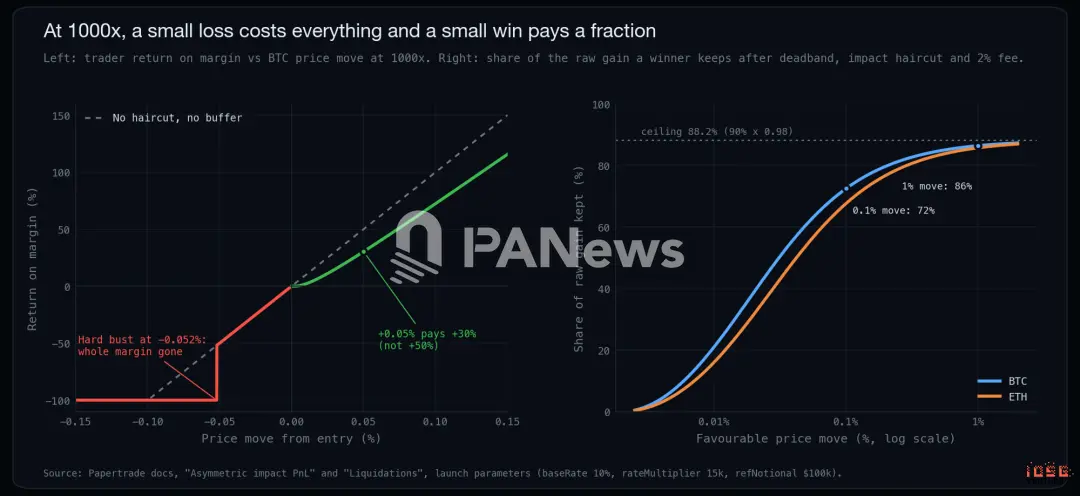
▲ 1000 倍下的盈虧與盈利保留比
誰能動開關
開倉、平倉、質押都要過 Papertrade 的中繼器,提現不用,用戶隨時能直接把錢取走。一個 2/3 多簽可以暫停開倉、下架市場、改持倉上限、最低保證金和最小下單量,也能調衝擊曲線和手續費參數。合約升級有 7 天時間鎖。中繼器排序是"自適應"的,大單優先。
帳面數字
除特別注明,數據都取自 10 月 19 日 UTC 10:00,也就是開盤後 212 小時。
13,610 億美元的成交裡有多少真錢
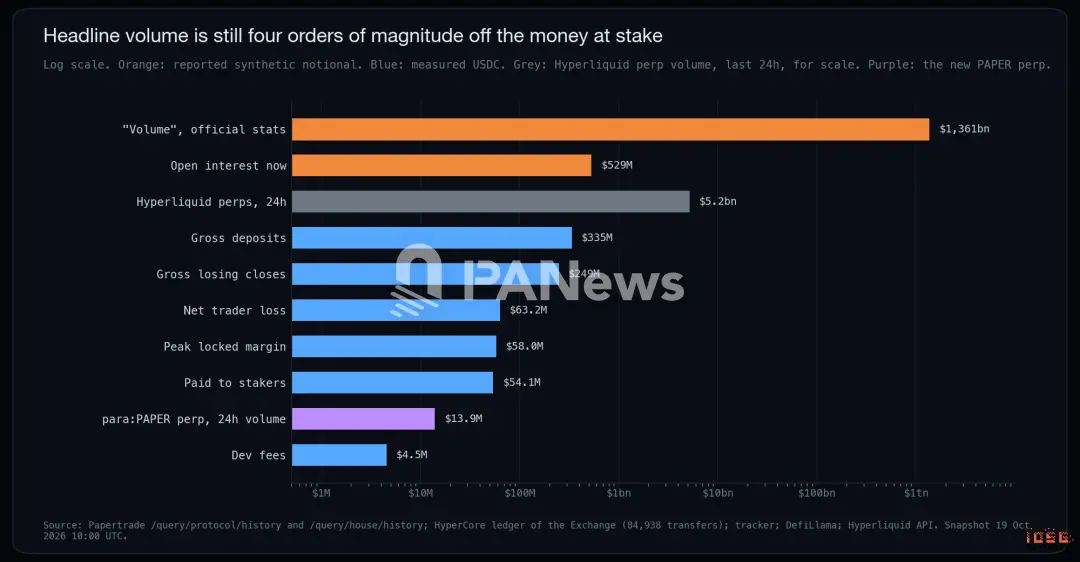
▲ 頭條成交量與實際 USDC
一層層往下剝:
· 13,610 億美元,頭條成交量。看起來是開倉、平倉各算了一次。
· 5.29 億美元持倉,對應 1070 萬美元保證金,平均約 50 倍。首日平均約 160 倍。
· 3.35 億美元,實際充進來的錢,來自約 23,000 個地址;提走了 2.71 億美元。鎖倉保證金最高 5800 萬美元,出現在首日。
· 2.49 億美元,虧損平倉,真正換了手的錢。
· 6320 萬美元,交易者淨虧損,也是唯一能分給質押者的那一層。
淨虧損約占頭條成交量的 0.46bp。團隊手續費約賺了 450 萬美元。
2.49 億美元虧損去哪了
虧損單累計往池子裡灌了約 2.49 億美元。這是毛額,所有虧損平倉都算,包括對敲裡虧的那條腿,PAPER 就是按這個數挖出來的。去向有四個:
· 1.85 億美元(75%)付給了賺錢的單子,大部分就是同一批對敲的另一條腿。
· 5410 萬美元(22%)分給了質押者。
· 470 萬美元還在池子裡,差一點到上限。
· 約 450 萬美元(2%)歸開發者。
扣掉贏家那部分,交易者淨虧 6320 萬美元,其中 86% 給了質押者。
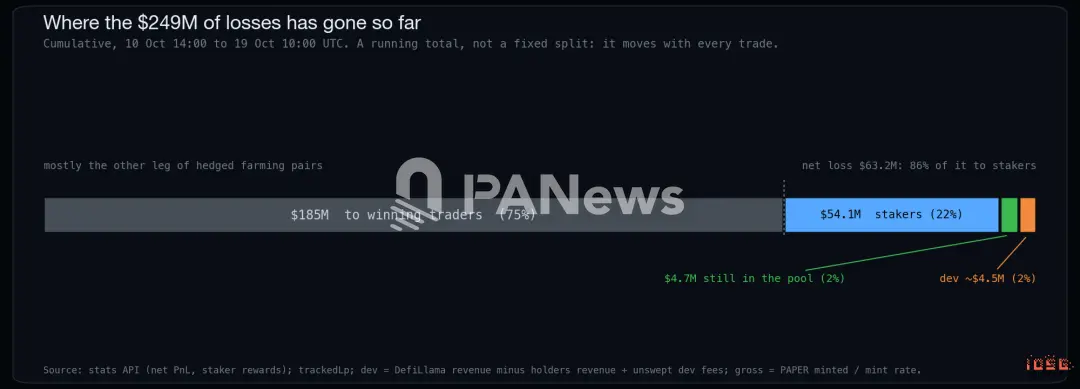
▲ 2.49 億美元虧損的去向
誰拿著 PAPER
16,198 個錢包持有 PAPER,其中 13,291 個夠 1000 枚的質押門檻。持倉很集中,持有人就是客戶:前 10 個錢包持有 15%,前 100 個 52%,前 1000 個 88%。同樣這 1000 個錢包,承擔了所有虧損錢包虧損額的 81%,拿走了 91% 的分紅。
持有人平均每枚 PAPER 虧了 0.0073 美元,扣掉分紅只有 0.0016 美元。按永續價格 0.0243 美元算,扣掉分紅後 97% 的供應都是賺的。整體看,交易者虧了 6320 萬美元,拿回 5410 萬美元現金,手裡的 PAPER 按永續價值 2.11 億美元。這個估值只有在有人買的時候才變成錢,而現在誰都買不到 PAPER 本身。
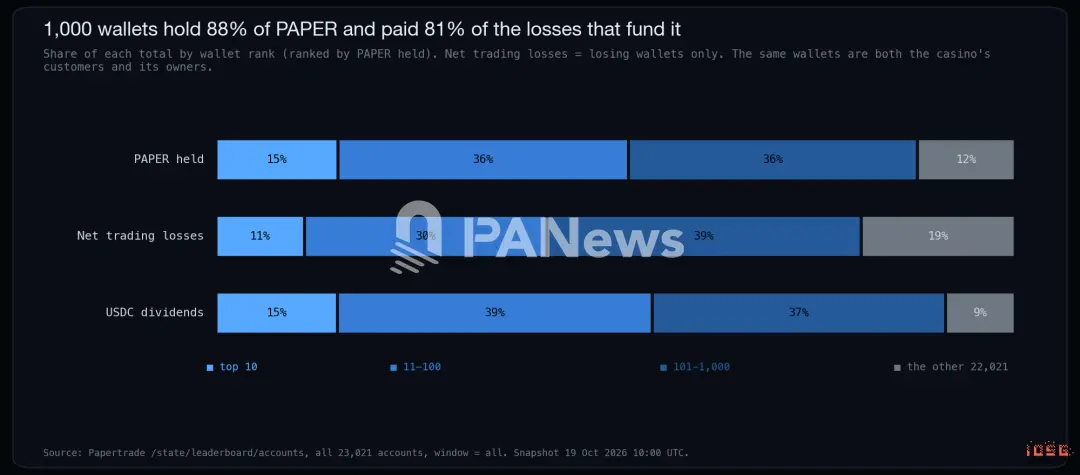
▲ 誰拿著 PAPER
金庫和 LP 不是一回事
金庫裡的錢不是莊家的。它是 Exchange 合約持有的全部 USDC,共 6310 萬美元:交易者可用餘額約 4760 萬美元,持倉鎖定的保證金 1070 萬美元,LP 470 萬美元,還有 10 萬美元開發者手續費沒掃走。屬於莊家的只有 LP,約占金庫 7%。金庫頭兩天從 1.38 億美元掉到 6000 萬美元左右,之後一直在 5800 萬到 6900 萬美元之間。10 月 12 日以來,LP 一直在 430 萬到 520 萬美元之間,每天的充值和提現也基本相抵,每個方向 500 萬到 2600 萬美元。
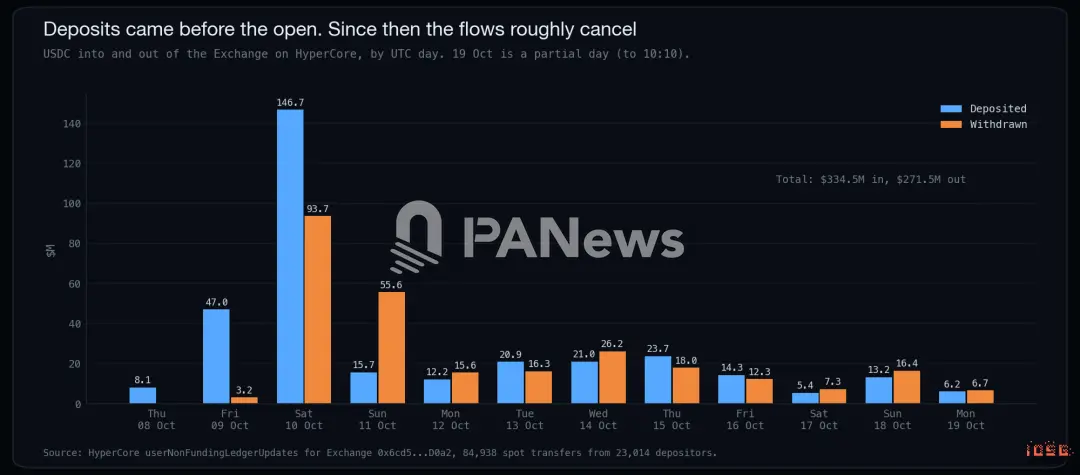
▲ 每日 USDC 充值與提現
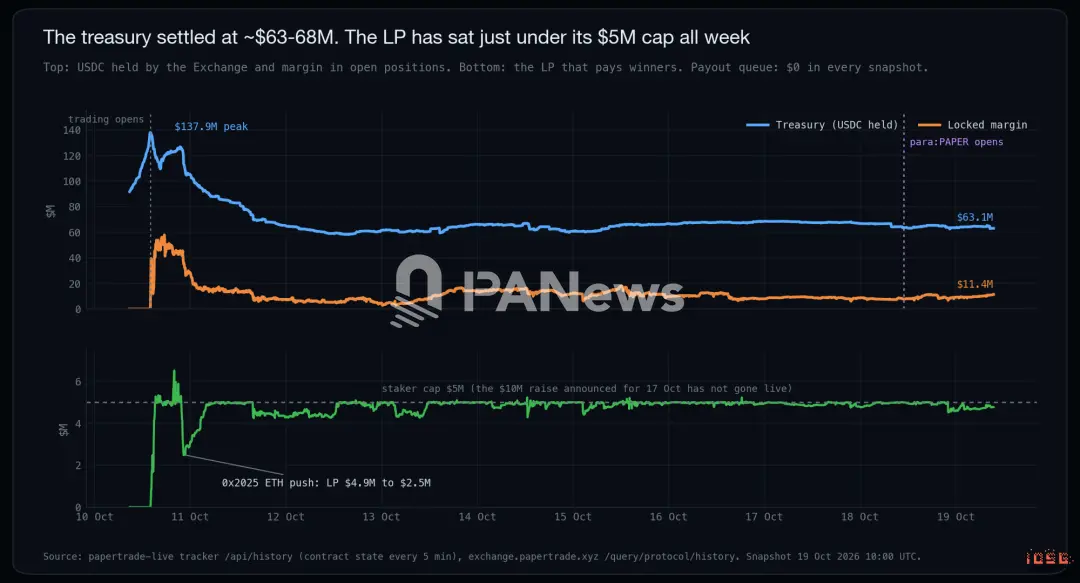
▲ 金庫、鎖倉保證金與 LP
每天虧多少
首日:虧損平倉 7500 萬美元,淨虧 2840 萬美元。11、12 日:每天毛虧約 2000 萬美元、淨虧約 400 萬美元。然後是第二波:毛虧 14 日升到 2700 萬美元,15 日 4100 萬美元,13 到 16 日每天淨虧 450 萬到 740 萬美元。17 日斷崖式下跌,毛虧 600 萬、淨虧 70 萬美元。18 日回到毛虧 1190 萬、淨虧 220 萬美元,大部分發生在永續開盤之後。
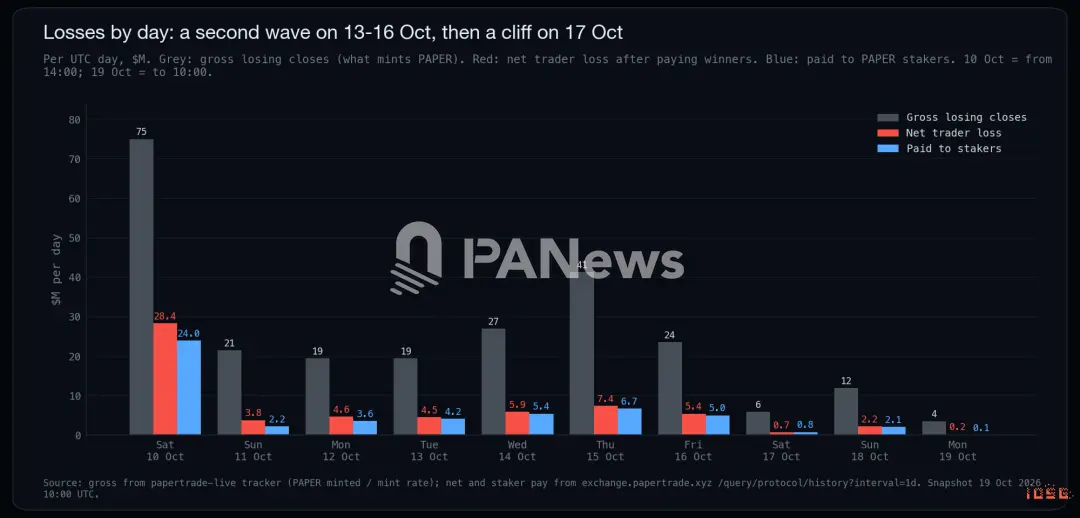
▲ Gross vs net trader losses by hour
質押者的帳
溢出怎麼分
開盤約 70 分鐘池子就第一次頂到 500 萬美元上限。10 月 11 日 15:45 那次溢出之後,池子在上限以下待了大半天,12 日重新衝過上限,之後到 16 日淨虧損一直把它頂在那里。質押者 12 日拿到 360 萬美元,13 日 420 萬,14 日 540 萬,15 日 670 萬,16 日 500 萬。之後 17 日 80 萬,18 日 210 萬,19 日前十個小時 7 萬。
上限是一個懸而未決的問題。團隊宣布 10 月 17 日翻倍到 1000 萬美元。追蹤器每五分鐘從合約讀一次 stakerCap ,每次讀到的都是 500 萬美元,包括 19 日 09:30。如果真的提上去,池子要先進約 530 萬美元淨虧損才會再溢出,按 17 到 19 日的速度,要四五天沒有溢出。
收益率,現在有價格可以對照了
現在直接虧錢挖 1000 枚 PAPER 要 91 美元,開盤時是 10 美元。對敲的人一組倉位只虧掉記帳虧損的約 13.7%,成本約 12.5 美元。永續給 1000 枚 PAPER 的定價是 24.3 美元。
最近 24 小時的分紅年化是每枚 0.086 美元:按永續價格算 352%,按直接虧錢的成本算 94%。最近 7 天(包含第二波的尾巴)年化每枚 0.197 美元,按永續價格算 812%。也就是說,永續價格相當於最近一天分紅的約 100 天,或上週分紅的 45 天。這個差距就是市場對收入衰減速度的判斷。
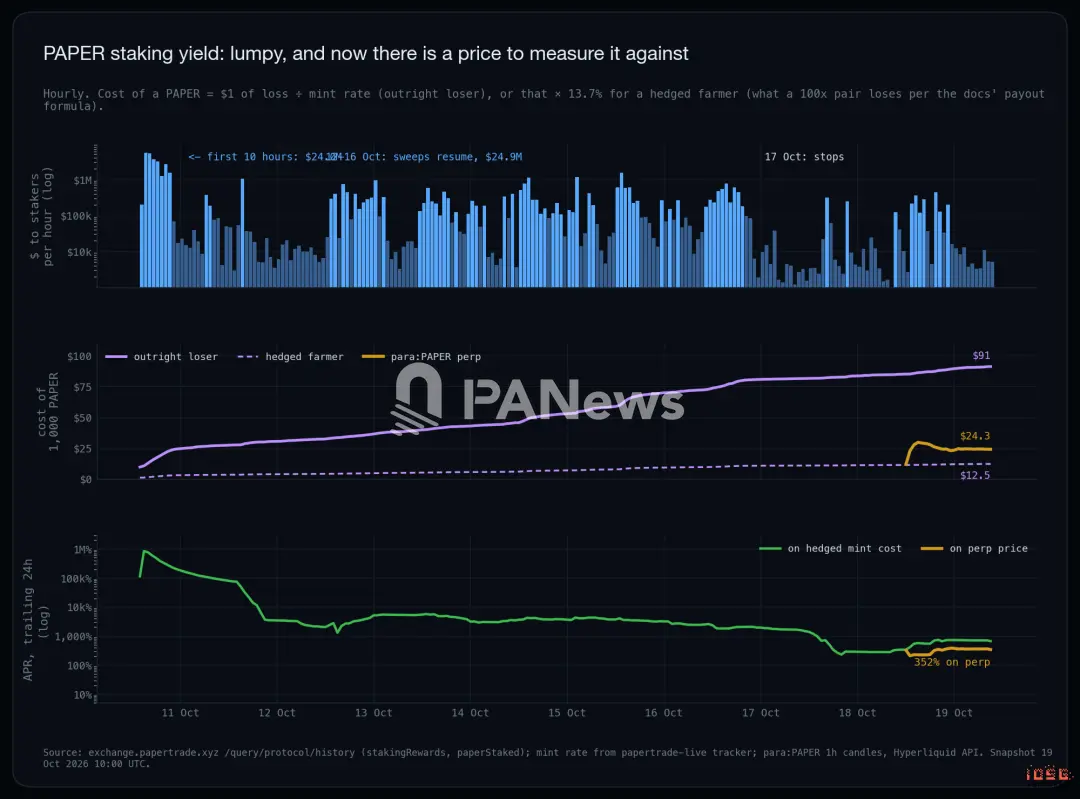
▲ PAPER 質押收益率:對照挖礦成本與永續價格
多久回本
只看現金,沒有哪一天進場的人回本:首日虧錢的人拿回 0.58 倍,11 日以後每一批都在 0.15 倍或以下。把 PAPER 按永續價格算進去,情況就不一樣了:首日的人到了 2.2 倍,11 日的人 1.0 倍。12 日以後直接虧錢的人都還沒回本,從 0.83 倍一路降到 0.27 倍。對敲的人回本線約 0.14 倍,每一批都過了線。按 0.024 美元算,最便宜的挖法又能賺錢了,這就是第四部分要講的。
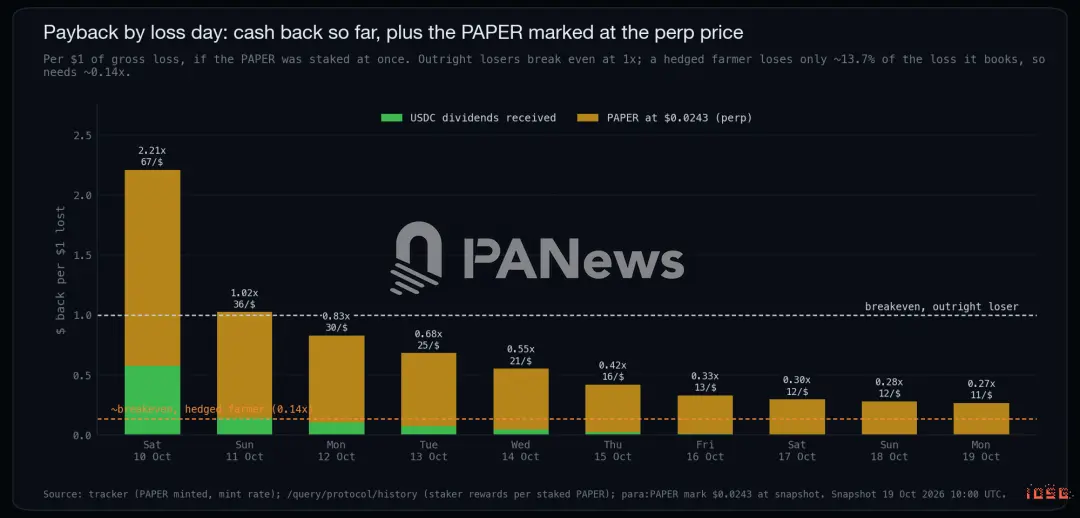
▲ 按虧損日期的回本倍數
減產和活躍度
活躍度跟著挖礦回報走。每小時成交量,頭十個小時 560 億美元,11 到 12 日 75 億,13 到 16 日 36 億,17 日 23 億。每一次轉折都對得上挖礦回報的變化:第二波發生在挖礦率從約 26 降到 13、上限即將提高之前;17 日的下跌正好是上限本該翻倍的那天;18 日永續價格一漲過挖礦成本,量就起來了。
每一美元成交留下的抽水也跟著變:首日 0.50bp,11 到 12 日 0.21 到 0.34bp,13 到 15 日 0.61 到 0.76bp,17 日 0.13bp,18 日 0.37bp。這和對敲的機制吻合:一組對敲裡總有一條腿全虧,另一條腿還要被打折,所以刷得越兇,每美元留下的抽水越高。
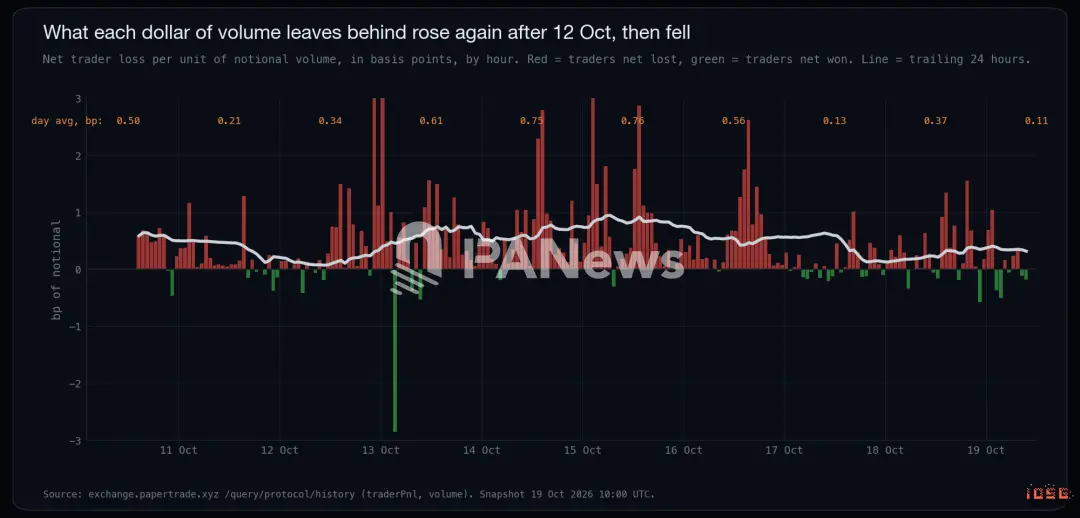
▲ 每單位成交量的淨虧損
上線 Hyperliquid
上的是什麼
para:PAPER 是 Paragon 的永續合約。Paragon 是 Hyperliquid 上的 HIP-3 部署方(dex 名 para ),這個市場不是 Papertrade 開的,也不是 Hyperliquid 官方開的。Paragon 在 HIP-3 競拍裡花了 570.98 枚 HYPE(約 4.5 萬美元)拿下 PAPER 代碼。
· 這是盤前市場:最高 3 倍,只能逐倉,之後會轉成標準永續。
· 預言機是它自己標記價格的 8 小時 EMA,初始值是 Paragon 定的上線參考價 0.012 美元。
· 它和 Papertrade 之間沒有任何連接。PAPER 不能轉帳,沒人能交割,也沒有現貨可以套利。
10 月 18 日 UTC 11:00 開盤,當時持倉約 3 萬美元。
走勢
開盤後一小時停在 0.012 美元的參考價,正好在對敲挖礦成本(0.0125 美元)附近。然後開始拉:13:00 到 0.023 美元,13 點那一小時最高 0.0352 美元,19:00 最低 0.0198 美元,之後一直在 0.0243 美元左右。24 小時成交 1390 萬美元,占 Paragon 全部成交的 70%。持倉 2.035 億枚,約 500 萬美元。資金費率接近零。
按 0.0243 美元算,86.9 億枚對應市值 2.11 億美元,127 億枚上限對應 3.08 億美元。
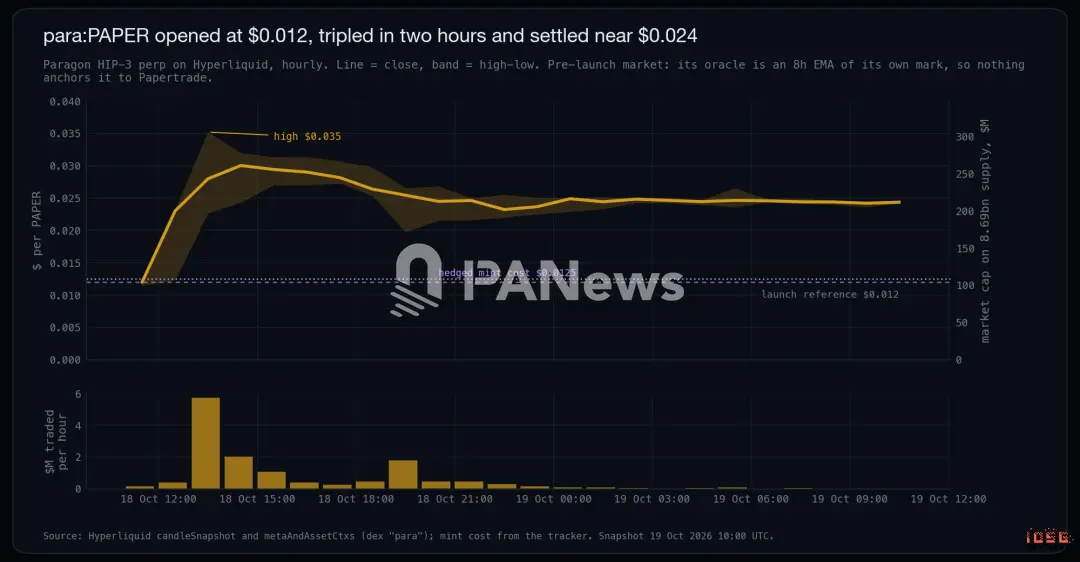
▲ para:PAPER 價格與成交量
價格對挖礦的影響
0.024 美元時,對敲的人花 0.0125 美元挖到的 PAPER,永續給的價格差不多是兩倍,挖礦又划算了。上線前 24 小時毛虧損每小時 30 萬美元,上線後 11 個小時升到每小時 80 萬美元。質押者 17 日拿到 80 萬美元,18 日 210 萬美元。到 19 日熱度退回每小時 35 萬美元。
這筆套利平不掉。你可以便宜挖 PAPER、在永續上開空,但永續只有約 500 萬美元持倉、最高 3 倍,而且永遠交割不了。持有人也沒拿它對沖,至少沒用同一個錢包。前 300 大持有人(合計 71% 的供應)裡,只有 6 個在 para:PAPER 上開了空單,合計 2000 萬枚,相當於他們持倉的 0.3%;另有 5 個開的是多單。
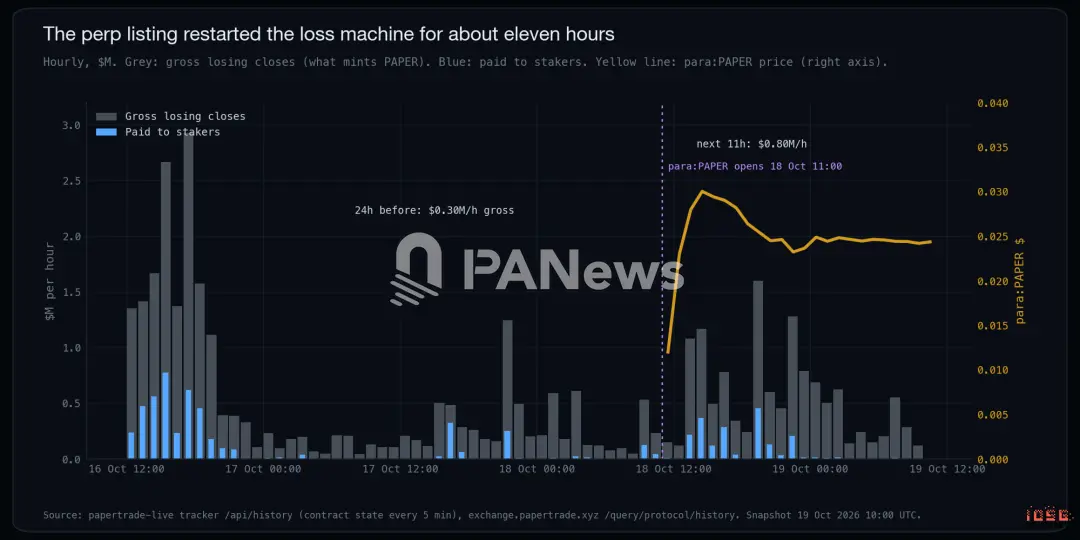
▲ 永續上線前後的毛虧損與質押分紅
這個價格意味著什麼
· 這是第一個能給 PAPER 定價的數字,它說 PAPER 值對敲成本的約 2 倍。
· 它很薄,而且自我循環:預言機是市場自己的 EMA,槓桿 3 倍,500 萬美元的持倉在給一個 2.11 億美元的代幣定價。
· 它多了個反饋回路:永續價格越高,挖礦越划算;挖得越多,虧損和質押分紅越多;分紅又支撐價格。這個回路會自己變弱,因為 H 越來越高,每虧一美元挖到的 PAPER 越來越少。
看多:不用本金的流動性
先承認它做對的地方。這套設計是新的,九天下來依然照它說的在跑。莊家沒募一分錢,首日扛住了一次 250 萬美元的抽血。大家擔心會把贏家困住的隊列,在每五分鐘一次的快照裡一次都沒出現,公平啟動在鏈上也查得到。
看多最有力的理由在結構上。所有規則都偏向同一邊:虧是全虧,賺要打折,爆倉還提前。交易一多,交易者整體一定輸多贏少,池子會自己滿起來。數據也對得上:開盤以來 212 個小時裡,交易者整體只有 41 個小時是淨賺的,加起來 370 萬美元,其他 171 個小時都在虧。
換個角度看,這是一種從交易裡長出來的流動性。別的永續上線方式都得先掏錢:訂單簿要有做市商;GMX 的 GLP、Jupiter 的 JLP 這種預言機定價池,要有存款人去接每一筆對手盤,而且人家要收益;在 Hyperliquid 上開 HIP-3 市場要質押 50 萬 HYPE,之後還得自己找做市商。Papertrade 的池子從 0 開始,開盤約 70 分鐘就頂到了 500 萬美元上限,12 日以來離上限從沒超過 80 萬美元,沒有種子資金,也沒有 LP 激勵。
再往前想一步,它可以變成無需許可發永續的模板。一個市場只需要兩樣東西:讀得到的價格,加一個池子。文檔裡已經寫了任何 Hyperliquid 永續都能上,HIP-3 也算。等有了部署工具、每個市場單獨一個池子,任何人都可以像在 pump.fun 發幣一樣發一個永續。
天花板在價格源。0x2025 只花了 5.2 萬美元左右手續費,就把 ETH 推了 0.12%,薄一點的 HIP-3 市場更便宜。要做成無需許可的版本,每個市場的持倉上限得和它預言機盘口的深度掛鉤。
可能出問題的地方
· 代幣領的是未來的虧損,而虧損是一波一波來的,跟著挖礦回報走。12 到 16 日質押者拿到 2490 萬美元,17 日只有 80 萬。17 日是我們唯一一個沒有挖礦理由的日子,質押者拿到的只有前一天的六分之一左右。
· 越晚進越貴。現在虧 1 美元只換 10.9 枚 PAPER,開盤時是 100 枚,上限的 69% 已經發出去了。對敲在增加供應,卻沒給 LP 帶來現金。PAPER 一旦能轉帳,除了對敲的人,對誰來說直接買都比虧錢去挖便宜。
· 預言機只看一個數:單一的買一賣一中間價,沒有 TWAP,沒有偏離熔斷,而在 Hyperliquid 上幾百萬美元就能把 ETH 推動 10 到 20bp。Limxn6 還提到,一組雙腿對敲碰上價格跳空,相當於白拿一張跨式期權,這條尾巴由 LP 扛。
· 中繼器可以審查。它按單子大小排序,外面沒法審計,中繼器和強平 keeper 又都是團隊在跑。
· 最主要的價格信號沒有錨。 para:PAPER 不需要 Papertrade 有任何變化,就能改變挖礦激勵和市場敘事。團隊自己宣布的上限調整也沒有執行,質押者沒法靠公告預測自己的收入。
池子比以前安全。現在持倉 5.29 億美元、淨多 6400 萬美元、池子 470 萬美元,BTC 和 ETH 要從這些倉位的開倉價一起漲約 3.7%,欠贏家的錢才會超過池子加上輸家的保證金。首日這個數字是 0.7%。過去一周最接近的一次是 15 日的 2.2%,BTC/ETH 單小時最大振幅是 4.3%。
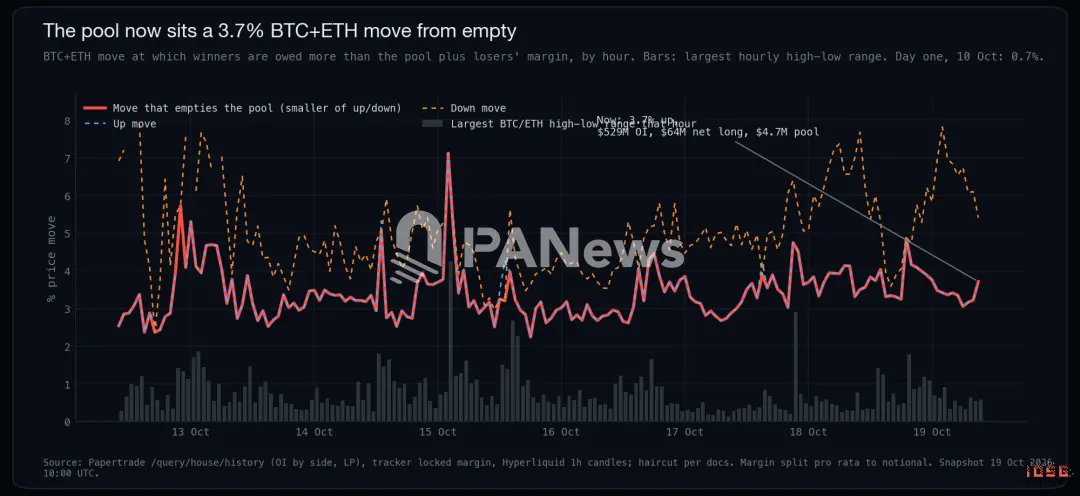
▲ 打空池子所需的價格波動
結論
機制上,它兌現了承諾。莊家沒募資,九天來一直付得起錢,沒有一個贏家排過隊,86% 的淨虧損還回給了質押者,而質押者基本就是虧錢的那批錢包。
當收益產品看,PAPER 領的是一份只要挖礦划算就會一陣陣湧出來的溢出,加上 1% 的手續費分成。它現在有價格了,薄薄的永續上 0.024 美元,大約是對敲挖礦成本的兩倍。
只要這個差價還在,永續就在付錢讓人去虧,虧損再餵給質押者。差價一旦消失,收入就回到純 1000 倍賭博能留下的水平:17 日是唯一一個平靜日,質押者那天拿到 80 萬美元。
接下來要看的:
· PAPER 開放轉帳。這是路線圖的第四階段,沒有時間表。有了現貨,永續就有了錨,刷量的人也能賣了。
· 1000 萬美元上限。真提上去,溢出會停好幾天。
· 上新市場。文檔說任何 Hyperliquid 永續都能上。新市場帶來新輸家,這是唯一能往水箱裡加水的東西。
· 永續的持倉量。500 萬美元撐不起真正的對沖。如果漲上去,可以預期持有人會去開空。
· 挖礦率。現在是 10.9。毛虧損每再增加 1 億美元,挖礦率就再降三分之一以上,挖礦要划算,PAPER 的價格就得越來越高。