
Delphi Digital:加密期權 DEX,能跑出下一個 Hyperliquid 嗎?
編譯:佳歡,ChainCatcher
在加密行業,期權幾乎成了一個讓人避之不及的話題。許多協議和團隊一次又一次嘗試搭建加密期權去中心化交易所,最終卻以失敗告終,讓投資者既賠了錢,也徹底失去了對這類工具的興趣。最近甚至有不少人主張,讓永續合約和預測市場全面取代期權。在他們看來,期權就是金融工具中的恐龍,遲早會成為歷史的化石。
我自己雖然不是期權交易者,但我理解期權為什麼如此強大,為什麼能在傳統金融市場得到廣泛使用,也理解隨著更多機構進入鏈上,它為什麼可能在加密市場佔據重要位置。
事實上,全球衍生品市場已經走到了一个前所未有的十字路口。隨著越來越多的機構資金通過貝萊德比特幣 ETF 等渠道進入數字資產市場,一個重要問題隨之浮現:期權會被永續合約和預測市場取代,還是說從機構參與帶來的增長空間看,加密期權恰恰是最被忽視的下一個機會?
今天,就讓我這個普通的投資者來試著回答這個問題。我也想指出加密期權領域最值得關注的方向,因為參與這些協議的獎勵活動,收益很可能比在一個又一個永續合約 DEX 上與其他交易者厮殺更可觀。不過在此之前,我們得先看看,傳統期權為什麼能在市場中長期立足,並持續創造收益。
老派工具的生命力:期權交易量再創新高
前所未有的增長勢頭
傳統金融的期權市場一次又一次打破了那些關於它衰落、消亡的預言,交易量已經連續六年創下紀錄。2024 年,美國期權市場成交了 38 億份合約,日均成交量接近 1500 萬份。這足以說明,期權的實用價值經常被散戶忽視。
與此同時,0DTE 期權,也就是當天到期的期權,確實改變了交易方式。僅這一類產品,就佔到了標普 500 指數期權交易量的一半。這種向短期投機傾斜的趨勢,與今天的加密市場如出一轍,後者正被追求即時刺激的 100 倍槓桿永續合約主導。放眼整個金融市場,這種變化體現了交易的"短視頻化":節奏越來越快,反饋越來越即時。而加密市場一直走在這股趨勢的前面。
即便越來越多偏好激進投機的交易者進入傳統金融市場,機構對期權的使用,也早已不能只用成交量來衡量。專業對沖基金和資產管理機構越來越多地利用期權構建投資組合,並賺取波動率風險溢價。
與此同時,一批介於普通散戶和專業機構之間的進階交易者迅速崛起,他們既需要機構級的交易能力,也希望產品像面向散戶的工具一樣容易使用。
在這樣的背景下,基礎設施持續擴張並不令人意外:美國目前已有 18 家期權交易所運營,另外兩家也在籌備中。乍看之下,這似乎會讓市場更加分散,但實際上,它帶來了更多競爭和專業分工,讓特定細分市場的流動性深度與交易體驗得到改善。
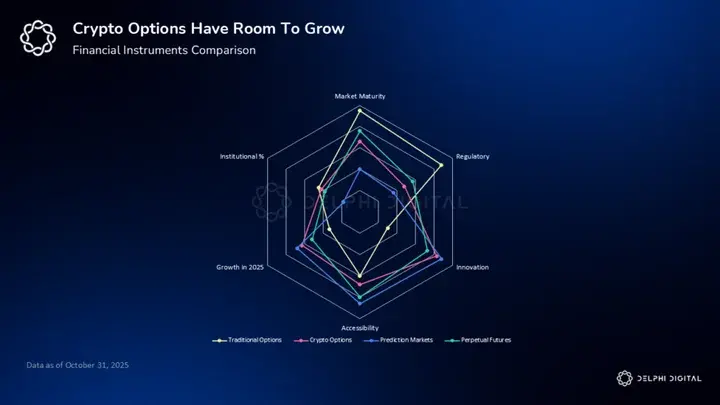
加密期權的魔咒
加密社區裡的大多數人,對加密期權都有些"創傷後應激",這不是什么秘密。
2021 年至 2024 年,加密期權協議接連倒下,而且往往敗得相當慘烈。Opyn 在被美國商品期貨交易委員會(CFTC)罰款 25 萬美元後走向衰落,創始人也因此徹底退出加密行業。
Hegic 的總鎖倉量(TVL)曾達到 10 億美元,隨後縮水了 80%。DopeX 則被曝出 26 項安全漏洞,險些關停。與此同時,Deribit 等 CEX 仍佔據約 90% 的加密期權市場,不斷處理數十億美元的期權交易,而 DEX 卻一個接一個陷入困境。
不過,這種趨勢正開始發生變化。2025 年 9 月,美國證券交易委員會(SEC)與 CFTC 發布聯合聲明,允許受監管交易所開展現貨加密資產交易。隨後,《GENIUS 法案》和《CLARITY 法案》等立法也取得進展,獲得了顯著的跨黨派支持。此外,85% 的機構投資者表示,有意配置數字資產。
監管與價格催化因素在此時交匯,讓人想起 1973 年。當時,芝加哥期權交易所(CBOE)在 SEC 的支持下,結合 Black-Scholes 定價模型,首次推出標準化期權。此後,市場從每天僅成交約 2 萬份合約,發展到如今每小時成交超過 50 萬份標普 500 指數期權。
更重要的是,加密市場現在也有了適合自身特點的 Black-Scholes 改進模型,例如 Kou 和 Bates 模型;有了可靠的清算基礎設施,也就是區塊鏈和智能合約;最終,也迎來了更加明確的監管環境。
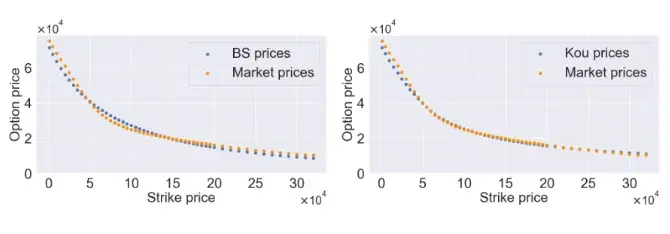
弗羅茨瓦夫理工大學 Julia Kończal 的一項精彩研究,對 Black-Scholes 模型與 Kou 模型進行了比較。
許多期權 DEX 協議在失敗和監管阻力中摸索、迭代了多年,終於搭建出能夠對標傳統金融的組合保證金系統。如今,兼具機構級功能與 DEX 透明度的期權平台終於出現了,就像 Hyperliquid 曾為永續合約市場帶來的變化一樣。
加密期權項目"墓地"留下的教訓
通往可行的期權 DEX 的路上,倒下的項目隨處可見,提醒著後來者:把如此複雜的金融工具搬到鏈上,存在根本性的挑戰。2021 年 1 月至 2022 年 2 月,期權 DEX 的整體 TVL 下降了 24%。個別協議的處境更糟,有些較峰值縮水了 80% 以上。
很多時候,這些平台只是出現得太早,監管規則還沒有跟上。
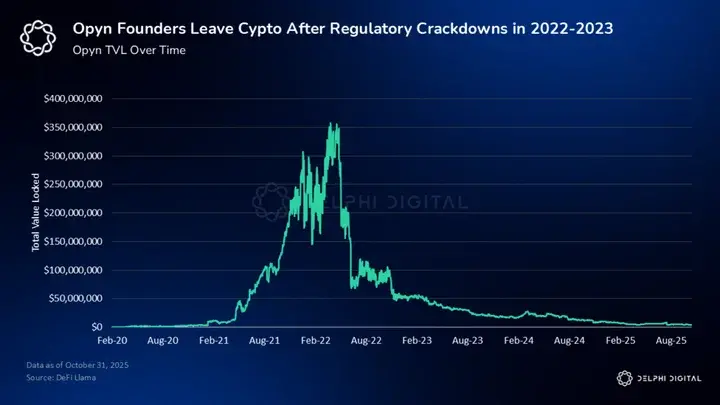
例如,當時的行業領頭羊 Opyn 在 2023 年遭到 CFTC 指控,原因是它在沒有牌照的情況下運營衍生品交易所,並提供名為 Squeeth 的期權產品。CFTC 表示,Opyn 必須註冊為掉期執行設施,但它完全沒有取得相應資格。
Opyn 曾試圖通過屏蔽受限地區的 IP 地址來補救,但 CFTC 並不接受。Opyn 也沒有按照《銀行保密法》要求落實適當的客戶身份識別和反洗錢措施,也就是 KYC/AML。
僅僅兩個月後,兩位創始人就徹底退出了加密行業。他們表示:"在 Opyn 遭到監管行動後,我們決定離開加密行業。這對我和 Alexis 來說,真的很難接受。我們原本以為,自己會在這個行業待一輩子。"
DopeX 在 2023 年暴露出的技術漏洞,則說明智能合約可能引入多麼嚴重的安全隱患。Code4rena 的一次審計,在 DopeX 的基礎設施中發現了 9 項高危漏洞和 17 項中危漏洞。
例如 ReLP 的滑點計算使用了錯誤的報價方向,把 ETH/RDPX 寫成了 RDPX/ETH。沒錯,正好寫反了。這可能導致用戶實際收到的金額,不到預期的八千分之一。
此外,價格預言機的精度處理也存在問題:相關代碼假設精度為 10^8,但 RdpxEthPriceOracle 實際返回的精度是 10^18,從而可能導致核心合約中的價值計算出現巨大偏差。值得慶幸的是,這些問題最終沒有造成重大攻擊事件,但審計也揭示了一個事實:期權 DEX 所需的架構複雜度,遠高於簡單的 DeFi 基礎組件。
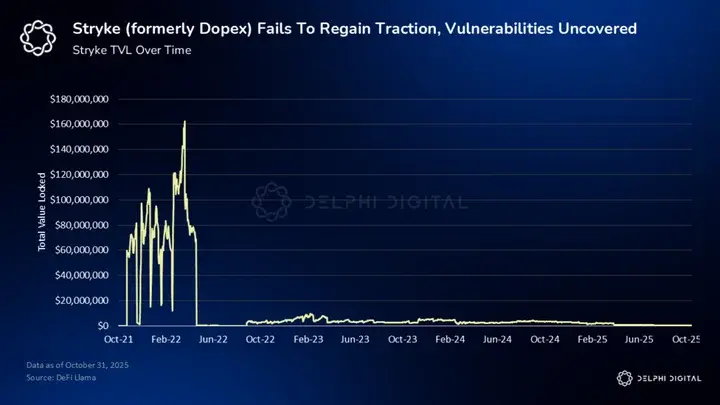
(DopeX 後來更名為 Stryke。)
Hegic 可能是這個領域最早的一批項目之一,它的衰落展示了期權 DEX 在市場波動加劇、壓力上升時面臨的典型死亡螺旋。Hegic 的設計讓流動性提供者(LP)承擔了賣出期權所隱含的無限損失風險,而額外的 14 天鎖定期,又促使 LP 集體撤資。
Hegic 還要求用戶手動行使所有實值期權,也就是行權能夠獲利的期權。一旦忘記行權,用戶就會錯失利潤,對散戶而言,這種體驗相當糟糕。
最終,2022 年 ETH 從 4800 美元跌至 2200 美元,引發了 LP 接連撤資,也暴露出期權協議面對的惡性關聯:市場波動越大,期權越有用,但協議本身也越脆弱。
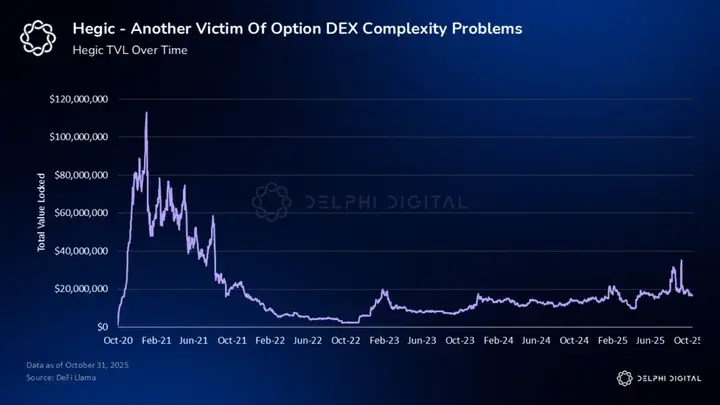
不過,這些失敗背後的共同問題,與期權自身的特性密不可分:
期權的凸性,也就是收益隨標的價格變化呈現非線性的特徵,使其潛在市場主要局限於具備專業能力的個人交易者和機構。
期權對散戶的吸引力,不像永續合約那麼直接。因此,一個成功的期權 DEX,必須主要服務於機構資金。
從這些失敗案例中,可以歸納出五類系統性問題,任何未來想要成功的期權平台都必須解決:
監管不確定性關乎生死。 儘管美國交易所面臨的監管環境持續改善,平台仍必須確保全面合規,尤其是在服務機構客戶時。
資金效率不足會形成結構性劣勢。 槓桿能夠吸引專業做市商,但要提供槓桿,就必須有足夠的流動性。
流動性碎片化。 當流動性分散在數百種期權合約中時,本就有限的資金可能被攤薄到難以維持交易的程度。僅 ETH 的一個期權系列,就可能包括 4 個到期日、10 個行權價和看漲、看跌兩種類型,總計 80 種合約。
技術複雜度高。 期權定價涉及極其複雜的計算、希臘字母風險指標管理、隱含波動率曲面構建,以及時間價值衰減跟蹤。希臘字母風險指標,也稱 Greeks,用於衡量期權對價格、波動率和時間變化等因素的敏感程度。每增加一項功能,都可能擴大 DEX 的潛在攻擊面。
市場風險之間存在惡性關聯。 熊市引發 LP 撤資時,往往恰好也是期權需求最旺盛的時候,死亡螺旋由此形成。此外,35% 的加密交易發生在週末,但市場暴跌時,散戶往往迅速離場,機構則留在場外觀望。
為什麼機構主導期權市場?
機構在傳統金融期權交易量中佔據巨大份額,並非偶然。對於那些有足夠專業能力的參與者而言,期權具有根本性的結構優勢。
去年,傳統期權市場的交易量又一次創下記錄。過去八年,期權交易量增長了 317%,而股票交易量的增幅為 221%。散戶交易仍高度集中在報價低於 0.25 美元的合約上,每筆通常只有 1 至 10 份合約。
與此同時,機構會通過場外交易櫃台,以及經由 API 接入的算法,執行超過 1000 份合約的大宗交易,完全繞開公開交易所。如此龐大的機構需求,來自與普通散戶不同的用途,包括對沖、波動率交易、收益增強等。
在機構的對沖策略中,期權更像是投資組合的保險,而不是投機工具。
例如,一家持有 10 億美元股票的養老基金,可能會買入標普 500 指數看跌期權價差組合,限制市場回調時的損失。這樣,它只需支付相應比例的權利金,就不必在毫無保護的情況下承擔全部下跌風險。這類保護性看跌期權,在市場拋售時起著保險的作用。
領口策略則結合保護性看跌期權與備兌看漲期權,在提供下跌保護的同時,保留部分上漲收益。備兌看漲期權,是指持有現貨的同時,賣出相應的看漲期權。對於跨時區管理數十億美元、承擔受託責任並受投資授權約束的機構來說,期權是實施尾部風險對沖唯一切實可行的方式。隨著傳統金融機構買入越來越多數字資產,加密市場的劇烈波動,也催生了類似的機構對沖需求,近期的連環清算就是例子。
波動率交易則是一種更複雜的用途。機構可以把波動率視為可交易的資產,而不只是觀察市場的指標。波動率風險溢價之所以存在,是因為隱含波動率,也就是期權價格反映出的市場預期波動率,通常高於實際發生的已實現波動率。這使得系統性賣出期權的策略,可以長期賺取這部分溢價。
機構會運用不同策略,在市場恐慌時獲利,也會在行情平淡時,通過做空波動率收取權利金。在加密市場,這種溢價更為明顯。比特幣的隱含波動率是 VIX 的 3 至 5 倍。VIX 是衡量美股預期波動率的指數。這為賺取波動率溢價創造了相當可觀的機會。
機構會使用 Black-Scholes 定價模型、希臘字母風險指標分析和先進的數據分析工具,識別錯誤定價,並從中獲利。
結構化產品將債務證券與期權組合起來,定制出普通金融工具難以實現的風險收益結構。
保本型產品會將大約 90% 的資金配置到債券,保障到期本金,再用剩下的 10% 買入看漲期權,以分享上漲收益。這對風險偏好較低的養老基金和捐贈基金很有吸引力。
反向可轉換產品等收益增強型產品,則通過讓投資者承擔未來可能被轉換為股票的風險,支付較高的票息。它們的收益率遠高於債券,但本金也面臨風險。
收益參與型產品會利用期權提高回報,並通過複雜的多腿策略管理風險。全球傳統結構化票據市場的規模超過 2 萬億美元,而鏈上結構化產品借助智能合約與自動結算,每年可以降低 1% 至 5% 的成本。
因此,機構通過備兌看漲期權策略增強收益的做法,正呈指數級增長。這種策略是在持有現貨的基礎上賣出看漲期權,獲得額外收入。
例如,摩根大通股票溢價收益 ETF 的資產管理規模已經超過 360 億美元,收益率達到 8.4%。備兌看漲期權 ETF 約占美國全部 ETF 的 16%。僅去年,衍生品收益類產品就新增了 340 億美元資產,資產管理總規模達到 1100 億美元。備兌看漲期權的稅收優勢也很有吸引力:按照《美國稅法》第 1256 條,期權權利金收入可適用資本利得稅待遇,稅率低於普通收入。
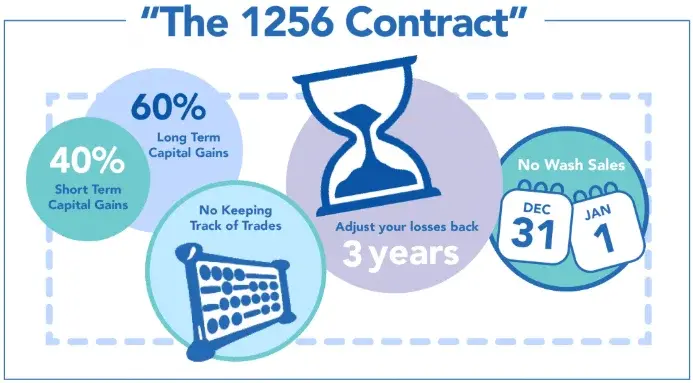
機構與散戶使用期權的方式形成鮮明對比,也進一步解釋了機構為什麼占據主導地位。
首先,機構通過多腿價差組合和 Delta 中性策略建立長期頭寸,單筆交易輕易就能超過 1000 份合約。Delta 中性策略通過抵消價格方向敞口,降低標的價格漲跌對組合的影響。
機構通過算法和大宗交易平台執行交易,重點關注波動率風險溢價與量化模型。散戶則幾乎完全是在用簡單的看漲、看跌期權做短期押注,每筆只有 1 至 10 份合約。在加密市場,散戶有 81% 的頭寸會在不到一天內平倉。近 90% 的散戶期權訂單流,都通過訂單流支付安排與 Citadel、Wolverine、Susquehanna 等公司對接。機構訂單則完全繞過這些公司,直接通過 API 或算法交易。
因此,兩者的差距是結構性的:機構擁有量化研究員、工程師和風險管理團隊,並落實監管合規;散戶則更喜歡一把梭進當天到期的看漲期權。
機構正加速進入加密期權市場
2025 年,加密衍生品月度交易量已接近 9 萬億美元,占加密市場總交易量的四分之三。市場基礎設施也已發展到機構級標準,今年第二季度,CME 的比特幣期權未平倉名義價值(OI)超過 40 億美元。從全球範圍看,交易所加密衍生品在 2024 年 9 月的成交量超過 200 億份合約,今年 5 月下旬的未平倉名義價值則創下超過 800 億美元的紀錄。
或許更值得關注的是,安永博智與 Coinbase 在 2025 年的調查顯示,71% 的機構投資者已經投資數字資產,41% 持有現貨,46% 計劃在未來兩至三年投資持有底層加密資產的投資工具。
Deribit 占據約 90% 的加密期權交易量,這意味著每 10 筆比特幣期權交易,就有 9 筆發生在這家總部位於迪拜、面向機構的 Coinbase 子公司。
Deribit 提供以現金結算的 BTC 和 ETH 歐式期權,也就是只能在到期日行權的期權,並通過與 Paradigm 集成,提供山寨幣線性期權。它面向機構的功能包括 LD4 數據中心的伺服器托管服務、組合保證金模型、大宗交易、組合訂單、多播行情數據,以及儲備證明機制。這些功能吸引了業內最專業的參與者。
CME 則是美國機構參與加密期權交易的主要受監管平台。2024 年 1 月,其加密衍生品總交易量超過 940 億美元,創下 2021 年以來的新高。其中,比特幣期貨貢獻了 730 億美元,比特幣期權當月貢獻了 15.7 億美元。
CME 的產品包括 BTC 和 ETH 的期貨、期權,以及適合較小交易規模的微型合約。標準合約提供週一至週五到期的周期權,微型產品則提供週二至週四到期的周期權。CME 受到 CFTC 的嚴格監管,通過允許期貨與期權之間抵扣保證金,提供高度透明的價格發現機制。機構需求主要集中在不確定時期的對沖、基差交易套利,以及投資組合配置。這些產品讓機構無需另行安排加密資產托管,就能參與相關市場。
Paradigm 則運營著領先的機構場外交易流動性網絡。注意,這個 Paradigm 不是那家風投機構。自 2016 年以來,它的累計交易量約為 4000 億美元;截至 2024 年 5 月,它占 Deribit 上 BTC 和 ETH 期權交易活動的 17%。該平台承接了 Deribit 每月約三分之一的交易量,服務超過 700 家機構客戶,從家族辦公室到對沖基金都有。它通過詢價機制(RFQ),借助統一市場功能聚合多個交易場所的流動性,並為交易者提供匿名性。
不過,既然加密市場已經有了這些出色的中心化選擇,我們為什麼還需要期權 DEX?
期權 DEX 對機構有哪些獨特優勢?
考慮到 Deribit 的主導地位和 CME 的產品供給,質疑期權 DEX 是否真的有市場,完全合理。不過,DEX 架構具有一些獨特優勢,恰好契合機構在風險管理、運營效率和交易策略方面的需求,而這些領域是中心化平台難以匹敵的。
首先,對於需要跨地區、跨時區管理風險的全球機構而言,全天候交易是一項重大突破。根據 Copper Research 的研究,35% 的加密交易發生在週末,因此,美國市場收盤後,相關金融工具也必須能夠繼續交易。畢竟加密資產不像美國股票,它沒有固定的地域歸屬,而是以前所未有的方式在全球交易。
當宏觀衝擊來襲時,即使傳統金融市場已經休市,加密市場仍然在交易。最近的清算危機就是例子:特朗普在週末宣布對中國加徵 100% 關稅,卻又在週一開盤前收回了部分表態。2025 年 5 月,Coinbase Derivatives 成為首家為 BTC 和 ETH 期貨提供全天候交易的 CFTC 監管交易所,並明確強調了全天候交易的重要性。
CME 也宣布,計劃於 2026 年為加密資產及期權交易提供全天候服務,並表示客戶對此的需求已經上升。
透過智能合約實現自動化、可編程結算,讓 DeFi 項目獲得了傳統金融基礎設施難以匹敵的運營優勢。區塊鏈結算只需幾秒,而傳統金融通常按工作日計算。原子交易則確保各環節要麼一同完成,要麼一同撤銷,從而消除點對點交易的結算風險。
貝萊德的 BUIDL 基金,就是代幣化美國國債運用可編程結算的現實案例:投資者可以全天候獲取流動性、借款和部署資金,而無需出售底層資產。此外,更複雜的多主體業務流程,也能把通常需要大量辦公室人員處理的工作自動化,例如向供應商自動付款、進行原子結算交易,以及根據預言機報價自動結算期權並發放利潤。智能合約為金融工具提供了成本更低、速度更快、可組合性更強、也更穩健的運行方式。
鏈上驗證帶來的更高透明度,讓機構具備更強的審計與風險管理能力。區塊鏈是公開賬本,可以消除市場參與者之間的信息不對稱,而這種不對稱在傳統交易所不透明的內部撮合與托管系統中十分常見。
SEC 委員 Caroline Crenshaw 曾表示,儘管"DeFi 移除了承擔重要把關職能的中介",它的透明度也創造了全新的能力。對於機構的風險管理而言,鏈上基礎設施可以實時監控風險敞口與抵押品。易於獲取的記錄有利於合規和審計,而執行規則確定的智能合約也有助於防範操縱,減少搶先交易。當然,這些優勢的另一面,是面臨最大可提取價值(MEV)攻擊,不過如今其中很大一部分可以通過加密技術規避。
此外,與成熟 DeFi 協議之間的可組合性,還能催生 Web2 環境中無法實現的產品。DeFi 的大量代碼是開源的,可以像"金融積木"一樣,讓不同項目相互連接、組合。例如,現在你可以在 Aave 存入資產,以抵押品借款,向 DEX 提供流動性,再把獲得的 LP 證書拿去質押,賺取更多收益。這些操作都能在一個經過審計、具備可組合性的生態系統中完成。
對於面向機構的產品,去中心化期權 Vault 可以通過期權策略自動產生收益,收益聚合器則可以進一步在不同協議之間優化回報。根據埃森哲的研究,基於區塊鏈的結構化產品,每年最高可降低 5% 的運營成本,同時支持組合式定制、向機構之外的用戶開放,以及實時定價與結算。
自主托管方案能夠消除交易對手風險,同時保持高水平的安全性。Fireblocks、Anchorage 和 Coinbase Prime 等主要托管服務商,如今都已提供機構級基礎設施。
對於 DEX 交易而言,自主托管意味著顯著降低的交易對手風險、對資產的完全控制,以及不存在再抵押風險,也就是托管方將客戶抵押品再次用於融資的風險。Chainlink 聯合創始人 Sergey Nazarov 曾表示:"DEX 可以降低交易對手風險......也能通過減少集中在少數中心化交易所錢包中的資金,降低區塊鏈行業的部分系統性風險。"
如果你採用了自主托管,就可以避開 FTX 崩盤帶來的損失;如果你只在去中心化交易所交易,你的 KYC 信息也不會在 Coinbase 的隱私洩露事件中外流。加密行業最初就是建立在自主掌控資產的原則之上,我們不應該被迫在這一點上妥協。
除了安全方面的好處,隨著 DEX 基礎設施成熟,它的資金效率也越來越有優勢。DeFi 最初要求超額抵押,但 Synquote 等平台現在已經允許 LP 僅以標的名義價值十分之一的資金,賣出短期裸看漲期權,也就是在不持有對應現貨的情況下賣出看漲期權。這為鏈上資金效率帶來了巨大提升。借助槓桿、閃電貸和集中流動性模型,交易者可以更高效地使用資金。
先進定價模型與精細的 AMM 設計,決定平台能否勝出
期權平台走向成功的首要障礙,是定價所需的技術複雜度。根據 Kończal 的研究,與簡單使用 Black-Scholes 模型相比,納入價格跳躍與隨機波動率的先進模型,能夠將定價誤差降低 40% 至 60%。
Black-Scholes 提供了一個基礎框架,利用現貨價格、行權價、距到期時間、基準利率和波動率,對歐式期權進行定價。但它的假設在加密市場並不適用。它假設波動率恆定,而加密市場的波動往往成簇出現;它採用對數正態分布假設,而加密資產收益分布具有顯著的厚尾特徵,極端行情出現得更頻繁;它還假設價格不會跳躍,而加密市場經常出現劇烈跳漲、跳跌。比特幣的隱含波動率是 VIX 的 3 至 5 倍,預言機延遲又會創造搶先交易的機會,偏斜的收益分布也讓傳統期權定價採用的經典高斯分布假設失效。
2024 年 3 月發表的一項比較研究,考察了八種到期期限的 BTC 和 ETH 期貨期權,發現不同模型的表現存在顯著差異。
對於比特幣,Kou 模型在各個期限上都明顯勝出。它假設價格偶爾會發生"跳躍",因此能夠比其他模型更好地捕捉比特幣的劇烈波動。
對於 ETH,表現最好的是 Bates 模型。該模型結合了兩個因素:隨時間變化的波動率,以及偶發的價格跳躍,因此更加貼近現實,也更準確。總體而言,同時納入波動率變化與價格跳躍的模型,明顯優於經典 Black-Scholes 模型。這會形成一種競爭優勢,將機構級平台與主要面向散戶的協議區分開來。
機構級平台的另一項優勢,體現在隱含波動率曲面的構建上。隱含波動率曲面是一張三維圖,展示期權的隱含波動率如何隨行權價和到期日變化。構建這張圖是一項高度複雜、對精度要求極高的工作。
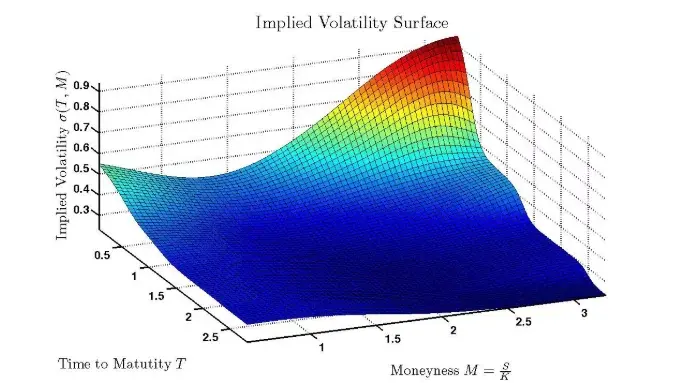
構建隱含波動率曲面需要:
收集不同行權價、不同到期期限的數據。
剔除流動性不足的期權數據,原文採用的篩選標記為偏離超過兩個標準差。
使用包含四個參數的 SABR 模型進行擬合:
α:整體波動率水平。
β:波動率隨價格變化的縮放關係。
ρ:影響看漲與看跌期權偏斜的相關性參數。
υ:影響曲面彎曲程度與"微笑"形態的參數。
對缺失數據進行插值,並對深度虛值期權謹慎進行外推。
加密市場的隱含波動率曲面具有明顯不同的特徵:
短期期權的波動率"微笑"更陡峭,即不同行權價對應的隱含波動率差異更大。
看跌期權偏斜更明顯,也就是下跌保護對應的隱含波動率更高。
在不確定時期,波動率期限結構可能倒掛,短期隱含波動率高於長期。
必須滿足無套利約束,避免不同期權價格之間出現可被確定性獲利的矛盾。
迄今為止,加密期權已經出現三種主要的自動做市商(AMM)架構,各自有不同的取捨。
首先,Panoptic 透過把 Uniswap V3 的 LP 頭寸轉換為可交易的永續期權,在 Uniswap 上開創了永續期權模式。在這種設計中,LP 頭寸相當於賣出永續期權,並持續收取權利金。費用的累積取決於已實現波動率、價格處於 LP 區間內的時間,以及資金池的交易量;多頭頭寸則透過借入並賣出 LP 份額來建立。
這套模式的數學特徵也有所不同:Gamma,也就是 Delta 對標的價格變化的敏感度,保持恆定;不存在 Theta 所對應的時間價值衰減;持續支付的權利金則趨向 Black-Scholes 模型的預期水平。
它的優勢包括不依賴預言機、配套的清算費用機制、兼容 ERC-1155,以及用流動性區間的寬度作為類似時間的參數。缺點也很明顯,包括流動性碎片化、複雜的使用體驗,以及只能交易 Uniswap 交易對。我可不想交易 cbBTC 或 WBTC!
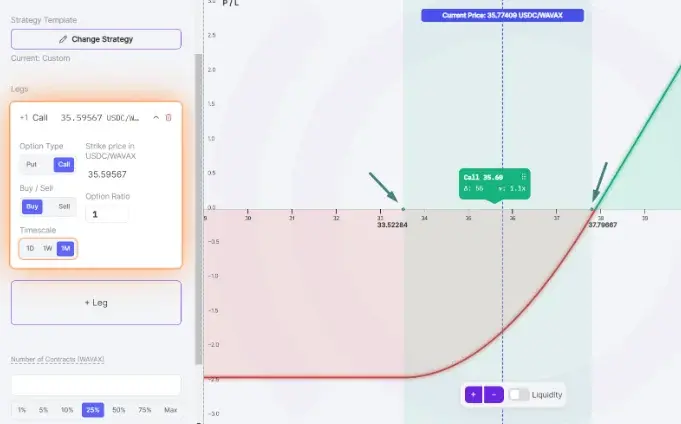
另一方面,Lyra,也就是現在的 Derive,採用了更傳統的期權 AMM 架構:提供固定到期日的歐式期權,由做市 Vault 接收 USDC 存款,並透過 GMX 或 Synthetix 的永續合約自動進行 Delta 對沖。
其定價採用經過修改的 Black-Scholes 模型,根據資金池利用率實時調整偏斜。用戶可以單邊存入穩定幣提供流動性,存取款設有三天冷卻期,年化收益率(APY)根據市場條件在 8% 至 40% 之間。
風險管理機制包括熔斷器、最大價差倍數限制、10% 的最低流動性要求、對虛值期權多頭的強制行權,以及對抵押不足賬戶的清算。2024 年,Lyra,也就是 Derive 的 V2,進一步引入中央限價訂單簿(CLOB)、鏈上結算、專用應用鏈、組合保證金,以及現貨與永續合約集成。
最後,Premia V3 開創了訂單簿與 AMM 混合模式,結合區間訂單,也就是類似 Uniswap V3、按比例分配手續費的流動性;Arbitrum 上無需支付 Gas 的限價訂單簿;RFQ 詢價網絡;以及策略 Vault。
這種架構最多能為每筆期權訂單聚合四個流動性來源。它的歐式期權採用標準化行權價和到期日,同時支持無需許可地創建資金池、接入多個預言機、實物交割,以及保證金槓桿交易。多個流動性來源之間的競爭,加上無需主動管理的複雜策略 Vault,可以共同提升資金效率。
主要參與者:加密期權市場的競爭格局
介紹完三種 AMM 架構,現在終於可以看看,哪些項目正在爭奪去中心化期權市場的領先位置。組合保證金已經成為區分機構級平台與純散戶平台的關鍵創新,而 DeFi 能夠大幅提高資金效率。那些把組合保證金、永續合約、多腿策略和接近 CEX 的性能結合起來的協議,將從 Deribit 等中心化競爭對手手中奪取市場份額。
Derive,前身為 Lyra
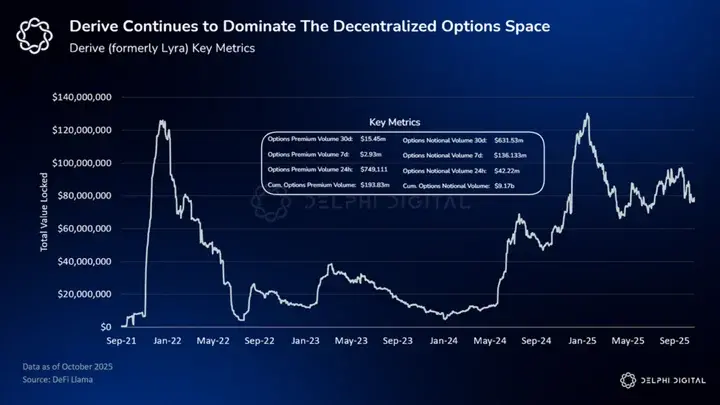
Derive 是去中心化期權市場的領頭羊,過去 30 天的期權名義交易量超過 6.3 億美元,TVL 超過 7500 萬美元。
Derive 原名 Lyra,於 2024 年 8 月更名,標誌著它從一個簡單的期權 AMM,升級為完整的衍生品基礎設施。Derive 的領先地位,似乎來自它在 2021 年率先推出可用的期權 AMM,以及此後多個版本的持續創新。它在 2023 年推出的 V2 架構,將交易模式從 AMM 轉向中央限價訂單簿,在維持完全鏈上結算的同時,實現了接近 CEX 的性能。
Derive 運行在自建的、基於 OP Stack 且兼容 EVM 的二層網絡上,能夠實現不到一秒的交易執行速度,性能幾乎與中心化交易所持平。它的模組化架構由三部分構成:用於存放用戶資產、支持用戶自主托管的 ERC-721 賬戶;負責保證金要求和清算的風險管理模組;以及定義衍生品屬性的資產合約。這樣的三層分工,讓產品無需重構整個協議,就能快速迭代。
除了模組化,組合保證金系統或許是 Derive 最出色的功能。普通保證金模式會獨立看待每筆頭寸,而組合保證金會通過情境分析,評估所有頭寸的整體風險,也就是模擬不同市場情境,計算最大潛在損失。通過這種方式,已經相互對沖的頭寸,所需資金低於各個頭寸單獨計算後的總和,資金效率遠高於普通逐倉保證金。Derive 的系統因此會持續監控初始保證金率和維持保證金率,並隨著市場變化動態調整。
Derive 的清算系統採用反向荷蘭式拍賣:清算人可以競價接手折價後的投資組合,折扣會逐步擴大,直到有人願意接手。這降低了對傳統做市商清算體系的依賴,也讓 Derive 能夠實施部分清算,只關閉足夠恢復保證金健康度的頭寸,而不是清空整個賬戶。
Derive 不只是一个期權 DEX,它還提供永續合約、結構化產品,以及接受衍生品頭寸作為抵押品的借貸產品。Derive 支持多種資產作為抵押品,其中尤其值得關注的是 Ethena 的收益型穩定幣,讓用戶在提供抵押品的同時繼續獲得收益。它的全倉保證金機制允許一個抵押品池,同時支持不同資產和產品的頭寸;與 GMX、Synthetix 集成的 Delta 對沖功能,則可以抵消 LP 的方向性風險。此外,做市 Vault 讓偏好被動參與的 LP 通過自動做市賺取費用,三天冷卻期則在流動性穩定與提款靈活性之間取得平衡。
Derive 還取得了一系列重要進展。2022 年 12 月,它與 Ethena 達成合作,為基金會帶來數百萬美元資助,並接入 Ethena 穩定幣。Ethena 也在 Derive 的永續合約市場開展基差交易,提供穩定的交易量與訂單流。作為回饋,Derive 將其平台代幣 DRV 總量的 5% 分配給 sENA 質押者,以更好地統一長期激勵。
Derive 還與 EtherFi、Swell、Kelp 和 Lombard 合作,將流動性質押代幣(LST)接入衍生品生態。今年 1 月,Derive 與 Infinex 合作推出 DRV 代幣,並集成 Swidge 跨鏈兌換功能,讓超過 500 種資產能夠交易,無需單獨處理繁瑣的跨鏈橋操作。與 Amberdata 的實時分析合作、與 Messari 的 Pro AI 交易平台合作、與 FalconX 的做市合作,以及聘請 Deribit 前首席營銷官等人才引進舉措,都增強了它對機構的吸引力。
如前所述,Derive 已經發行了 DRV 代幣。DRV 於 2025 年 1 月推出,由舊 LYRA 代幣按 1∶1 遷移而來。
截至撰寫本文時,DRV 的流通市值為 4360 萬美元,完全稀釋估值(FDV,即全部代幣按當前價格計算的估值)為 7660 萬美元。考慮到 Derive 最近的單日交易量屢創新高,而鏈上期權市場有望繼續擴大,DRV 可能是一個值得關注的二級市場投資標的。
Rysk Finance
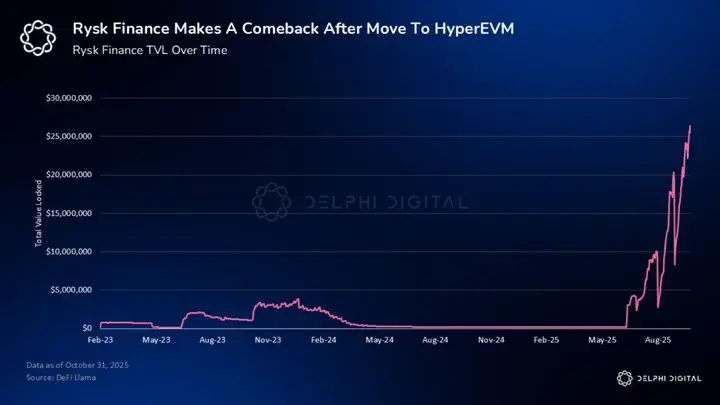
Rysk 選擇了不同的路線,專注於通過備兌看漲期權和現金擔保看跌期權賺取波動率相關收益。現金擔保看跌期權,是指預留足額現金後賣出看跌期權。截至 2025 年 10 月,Rysk 的 TVL 已超過 2300 萬美元,在 HyperEVM 上線後出現了顯著的爆發式增長。
Rysk 的交易採用 RFQ 詢價機制。備兌看漲期權和現金擔保看跌期權會通過交易對手競價來定價,系統再向用戶展示最優報價。一旦成交,權利金會立即通過鏈上轉入用戶錢包,抵押品則始終保管在智能合約中,外部人員無法動用。
因此,Rysk 不存在交易對手風險,因為所有資金都直接保留在智能合約內,也不需要將抵押品再次用於抵押。
通過新的 DeFi 基礎組件 Rysk V12,Rysk 將結構化產品從頭到尾全部搬到鏈上。用戶無需深入了解期權交易,也能參與期權與波動率收益策略,使這類產品能夠覆蓋更廣泛的市場參與者。
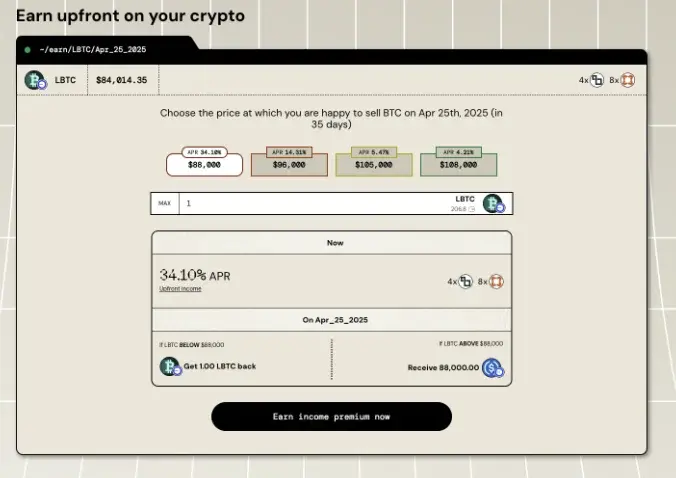
用戶只需打開 Rysk,選擇備兌看漲期權或現金擔保看跌期權,從包括 LST 在內的多種資產中選擇標的,確定到期日和目標價格,再通過 RFQ 系統選擇交易規模。就這樣,權利金已經即時到賬。
8 月遷移到 HyperEVM,給 Rysk 帶來了轉折,原有 TVL 的 98% 都隨之遷移。如今,Rysk 成為 HyperEVM 上首個主要期權協議,在這個不斷發展的生態中獲得了顯著的競爭優勢。不過它也面臨其他簡單質押產品的競爭,而且無法像標準期權 DEX 那樣,讓用戶自主買賣期權。即便如此,我還是建議大家體驗一下 Rysk,因為它提供了一種有趣、簡單的收益獲取方式。
Synquote
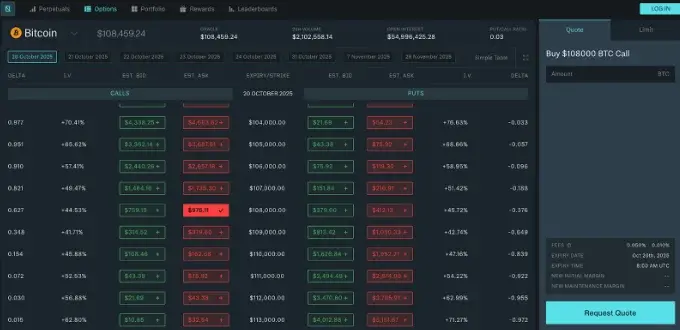
Synquote 是一個去中心化期權與永續合約協議,採用混合 RFQ 系統,讓交易者直接連接機構做市商。它沒有使用 AMM,而是通過鏈下 RFQ 引擎獲取多家做市商的報價。因此,即便是百萬美元以上的訂單,也能獲得較深的流動性和很低的滑點。這種模式繞開了鏈上訂單簿與 AMM 面臨的流動性碎片化問題,為 DeFi 產品帶來接近 CEX 的體驗。Synquote 以強調產品簡潔著稱,類似 Robinhood 通過兩步操作就能完成期權交易,從而比複雜的競爭產品更容易吸引散戶。
Synquote 目前為超過 500 種交易標的提供歐式期權。通過支持更廣泛的山寨幣,它能夠更好地覆蓋流動性不足的市場,並吸引更多用戶。團隊最近也推出了永續合約,似乎希望成為去中心化交易的一站式平台。
Synquote 對 LP 資金效率的改善,是其最有吸引力的特點之一。平台做市商可以在非足額抵押的情況下賣出期權,改進了早期期權 DeFi 協議要求 100% 抵押的模式,讓 LP 能夠更自由地配置資金。RFQ 系統通過保證金制度和做市商篩選機制,管理由此增加的風險,相當於把場外交易中的信用效率帶到了 DeFi 基礎設施上。對交易者而言,這意味著更有利的權利金報價與更窄的買賣價差,因為做市商無需佔用大量資金,就能更有效地提供期權報價。Synquote 的數據是公開的,它在 2024 年 5 月宣布,累計期權交易量已超過 20 億美元,交易筆數超過 10 萬筆。
另外,Synquote 尚未發行代幣,但已經為用戶推出基於積分的交易獎勵計劃。再加上 Coinbase Ventures、Alliance DAO 等機構的支持,這暗示它未來可能發行代幣,因此值得關注並參與一些交易。
Deribit
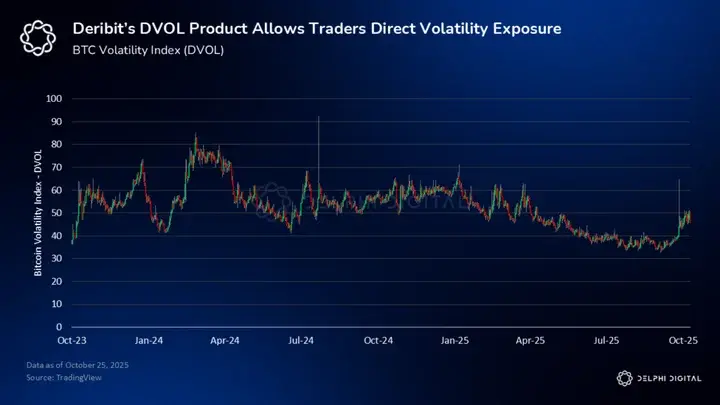
雖然 Deribit 並不是鏈上期權 DEX,Synquote 也不完全是,但我仍然想更深入地介紹它,因為它是目前加密期權市場的主導平台。
Deribit 是一家採用中心化訂單簿的交易所,承接了幾乎所有 BTC 和 ETH 期權交易。2024 年年中,它的未平倉名義價值達到 600 億美元,2024 年全年交易量超過 1 萬億美元。Deribit 早在 2016 年就開創了比特幣期權交易,此後一直是機構交易者的首選平台。2025 年 7 月,Deribit 又創下月度紀錄,交易量達到 1850 億美元。它使用鏈下撮合的中央限價訂單簿,能夠實現不到一毫秒的交易執行速度,這是目前 DeFi 協議尚無法達到的。
Deribit 提供完整的加密衍生品產品線,包括 BTC、ETH 和少數山寨幣的歐式期權,最高支持 50 倍槓桿的永續合約與期貨,甚至還有波動率期貨。2025 年 8 月,Deribit 還引入了以穩定幣結算的 BTC 和 ETH 期權,允許用戶使用穩定幣作為抵押品,並以穩定幣結算收益。此外,Deribit 還提供基於比特幣波動率指數的期貨,讓交易者能夠直接對沖或押注波動率。
Deribit 也透過組合保證金帳戶支持多腿策略。這種常見於 CEX 的靈活性,讓期權交易更加方便,用戶可以在同一個帳戶中買入看跌期權、看漲期權和期貨。組合保證金系統是它在這方面的一項關鍵優勢。Deribit 不會為每筆頭寸單獨計算保證金,而是評估整個投資組合的風險,再確定保證金要求。這顯著降低了對沖頭寸所需的抵押品。例如,買入看跌期權可以抵消持有標的資產所面臨的部分風險,從而降低保證金要求。
Deribit 的產品還支持多幣種抵押,讓用戶可以靈活選擇抵押資產。其中,USDC 作為抵押品時的折扣率為 0%,也就是可以按全額價值計入保證金。除了不打折,得益於 Coinbase 的收購,Deribit 還為 USDC 抵押品提供 4% 的年化收益率。Deribit 也擁有完善的清算機制與保險基金,用於應對劇烈閃崩,避免把損失分攤給其他用戶。當然,這一切的主要缺點,是用戶必須完成 KYC,並將資金交由平台托管,而期權 DEX 可以消除這些要求。
遺憾的是,Coinbase 收購 Deribit,意味著 Deribit 很可能永遠不會發行代幣。因此,如果想尋找二級市場投資機會或參與獎勵活動,最好看看其他平台。
我之所以把 Deribit 納入本文,是因為它正是期權 DEX 需要爭奪市場份額的中心化對手,就像 Hyperliquid 一直在從 Binance、Bybit、OKX 等平台手中奪取份額一樣。Deribit 仍然是去中心化期權平台必須對標的流動性中心,而有了 Coinbase 的支持,它有望進一步鞏固自己在機構市場的地位。
Kyan,原 Premia V4
Kyan 是 Premia V4 的新名稱,代表著 DeFi 期權交易所的新一輪演進,試圖縮小鏈上透明度與 CEX 性能之間的差距。
Kyan 是一個非托管平台,在同一套統一保證金系統下提供期權與永續合約。早期 Premia 版本使用 AMM 流動性池,Kyan 則改用了中央限價訂單簿,通過強大的撮合引擎與低延遲執行,吸引專業交易者和機構資金。它希望讓用戶在 Kyan 上交易時,感覺與中心化交易所一樣快,並支持 FOK,即立即全部成交,否則取消;IOC,即立即成交,未成交部分取消;以及市價單、限價單等訂單類型。
Kyan 還提供即時訂單簿,並為超過訂單簿深度的大宗交易配備 RFQ 模塊。這些 RFQ 訂單會直接連接專業做市商,並完全保密,減少不利的市場影響。此前,DEX 因延遲高、流動性不足和 AMM 模式的限制,難以充分滿足機構需求,Kyan 正是針對這些問題設計的。
Kyan 擁有一套完整的衍生品工具,其中的核心功能是 Combo Trades 多腿策略構建器,讓交易者能夠自由定制完整策略,並在一筆原子交易中執行。
通過這一功能,交易者只需點擊一次,就能買入看漲期權價差組合,或建立跨式組合,也就是同時買入同一行權價和到期日的看漲、看跌期權。Kyan 會將各個交易腿打包,確保它們一起成交,消除部分交易腿成交、其他交易腿未成交所帶來的風險,同時節省費用。平台在期權之外還提供永續合約,因此策略可以進一步結合 Delta 對沖或槓桿。如今,用戶可以在一筆交易中實現複雜期權策略,這正是 DeFi 期權 DEX 長期缺失的能力。
Kyan 的另一項新增功能,是完全鏈上的組合保證金機制,基本上與 Deribit 相同。用戶帳戶中的所有頭寸,無論永續合約還是期權,會被放在一起評估風險,再根據投資組合的淨風險敞口計算保證金要求。
在實際交易中,這意味著用戶能夠為已對沖或風險較低的頭寸,例如備兌看漲期權,使用更高槓桿,也不容易因為某個單獨頭寸的價格變化而被清算。Kyan 的清算引擎也借鑒了 CEX 的成熟做法:它不會立即清空所有頭寸,而是可以通過部分清算恢復保證金健康度,盡可能保留用戶的投資組合。跨產品保證金機制還允許用戶以同一資產上方向相反的永續合約頭寸,抵消賣出期權的風險,這是 Kyan 在 DeFi 領域的一項獨特能力。
為實現這一點,Kyan 設置了兩個即時指標:初始保證金率(IMr),超過 100% 時限制用戶繼續增加風險;以及維持保證金率(MMr),達到 100% 時觸發清算。當 MMr 超過 100% 時,系統會先對投資組合進行 Delta 對沖,或清算永續合約頭寸,降低方向性風險。如果風險仍然過高,就把投資組合拆分為更簡單的組成部分,並根據它們對保證金的影響依次平倉。如果這些措施都無效,Kyan 才會進行全面清算,由保險基金吸收剩餘損失。
Kyan 使用包含 43 種市場情景的網格,評估投資組合風險,計算最壞情況下的損益。這種動態風險管理方法,讓 DeFi 接近 CME 和 Deribit 所採用的機構風險模型,也比中心化交易所常見的一次性全面清算更精細。
為了支持更複雜的策略,Kyan 使用由同一個外部錢包控制的子帳戶。每個子帳戶都像獨立錢包一樣,擁有自己的保證金要求與風險參數。在每個子帳戶內部,投資組合還會按資產進一步劃分,這意味著 BTC 的追加保證金要求不會影響 ETH 頭寸。實際效果是,交易者可以同時運行多種策略,而不讓它們的風險相互牽連。
我非常期待 Kyan 開放公開 Beta 測試。它的設計考慮得很周全,團隊中還有 vxCozy、Marty 等在加密社區頗受尊敬的人物。值得一提的是,Kyan 的前身 Premia 已經發行代幣,目前 FDV 為 1400 萬美元。我還不知道 Premia 會在 Kyan 生態中扮演多大角色,但隨著代幣用途或轉換機制的信息逐漸明確,它可能成為一個值得考慮的投資標的。總之,我很期待測試 Kyan,也會在 Beta 發布後參與使用和獎勵活動。
為什麼期權 DEX 終於等到了機會?
看到這篇報告的標題,你的第一反應可能是皺眉,甚至想起自己在各種期權 DEX 上虧掉的錢:有的始終找不到市場,有的遭到攻擊,還有的悄無聲息地消失了。
這種反應可以理解,但如果因為過去失敗,就斷言未來也必然失敗,那就太草率了。今天幾乎所有成功的大型協議,過去都有人嘗試過類似方向,只是最初因為執行不佳、時機不對或缺乏用戶而失敗。許多永續合約 DEX 曾經失敗,並不意味著 Hyperliquid 也注定失敗,對吧?同樣的邏輯也適用於加密期權 DEX。到了 2025 年末,宏觀環境、技術、監管和市場行為終於走到了一起。期權 DEX 的時機已經到來。
過去的每一個期權 DEX,幾乎都遊走在監管與生存風險的邊緣。從 Opyn 遭到 CFTC 指控,到 DopeX 被審計發現漏洞,再到 Hegic 的設計缺陷,這些協議都誕生並消亡於一個所有人都在努力弄清「什麼能做、什麼不能做」的時代。
但最近,情況發生了變化。《GENIUS 法案》和《CLARITY 法案》等立法,為加密行業提供了前所未有的明確法律框架。文章開頭提到的 SEC 與 CFTC 在 2025 年發布的聯合聲明,也基本為鏈上金融工具創新所需的基礎設施確立了合法空間。開發者終於不用再一邊開發,一邊提防 Gary Gensler 隨時出手。
明確的法律環境,讓 CBOE 在 1973 年開啟的實驗,發展成了全球最大的衍生品市場。如今,類似的轉折也開始出現在鏈上。
除了法律環境更加明確,DeFi 基礎設施也終於趕上了中心化平台。如今,二層 Rollup 可以實現不到一秒的延遲與結果確定的結算,鏈上統一保證金可以按照機構級標準調配抵押品,更成熟的預言機也能夠防範攻擊和連環清算。Binance,你怎麼看?DeFi 的基礎設施,如今已經達到傳統金融級別。
2025 年,是機構對加密資產、代幣化和各類衍生品興趣高漲的一年。Robinhood 的亮眼表現、貝萊德轉向代幣化,以及市場對證券化的接納,都表明區塊鏈正在被更多地用於大規模金融基礎設施。
事實上,71% 的機構投資者已經持有數字資產,CME 的衍生品月交易量達到 940 億美元,Deribit 在 2024 年處理的期權交易量超過 1 萬億美元。這些需求不可能,也不會永遠留在中心化平台。
透明度、儲備證明和可審計清算等監管要求,恰恰都是鏈上交易平台原生具備的能力。近期大規模連環清算這樣的黑天鵝事件,也說明過多的永續合約未平倉頭寸和槓桿,可能造成災難性後果。機構、協議、企業和做市商,都需要更好的對沖工具。DeFi 正從高風險投機的場所,逐漸成為全球金融的後台引擎。
不只是機構需求在增長,全球金融市場的波動節奏,也越來越接近加密市場。比特幣 ETF 讓機構持有加密資產變得常態化,也把波動率對沖需求帶到了鏈上。全球化、全天候的市場越來越普遍,世界各地的人們交易的,基本上是同一籃子資產。最後,現實世界資產(RWA)的代幣化意味著,美國國債、股票和大宗商品,都將需要能夠在鏈上進行風險管理的期權基礎設施。
既然股票持倉已經在鏈上,為什麼還要去中心化平台對沖?
不僅時機合適,期權 DEX 的市場也幾乎仍是一片待開發的空間。Deribit 占據了中心化期權市場約 90% 的交易流量,而尚無 DEX 真正達到機構要求的性能。鏈上期權競爭的勝者,將成為整個 DeFi 的波動率交易與風險管理基礎設施。誰先解決鏈上保證金、跨資產風險管理和機構接入這三個問題,誰就能拿下這塊市場。
我們正站在類似 1973 年 CBOE 推出期權時的歷史節點,只不過這一次,它是全球化、無需許可且透明的。
過去,加密期權或許來得太早,但現在,時機恰好。當所有人還在一個又一個永續合約 DEX 上刷獎勵、坐著驚險的行情過山車時,真正的增長機會,可能在於提前參與下一代期權 DEX。
