
2018 年末的劇本:美聯儲持續加息,美股從 9 月高點暴跌 20%,迫使美聯儲 1 月“轉向”
美股持續下跌,金融條件急劇收緊,市場正顯現出與2018年末相似的危險信號:美聯儲在市場壓力不斷累積之際,仍面臨繼續加息的政策預期,投資者開始擔憂貨幣政策是否會再次加劇市場動盪。
據高盛交易主管Rich Privorotsky週五報告,當前市場與2018年末存在驚人的相似之處。他將近期拋售定性為"全面清倉式變現",而非普通的板塊輪動,並警告市場可能正在從風險偏好下降轉向更深層次的流動性收縮。
彼時,美聯儲在2018年連續加息,標普500指數從9月高點至12月24日低點累計下跌19.8%,逼近技術性熊市。隨著市場壓力持續加劇,美聯儲最終在2019年1月釋放暫停加息的信號,政策立場發生轉變。
如今,Privorotsky尤其關注黃金走勢。股票與黃金同步遭到拋售,傳統避險資產未能發揮保護作用。在他看來,黃金可能是判斷當前流動性危機深度的最佳觀察指標,其走勢或將揭示市場壓力是否正在進一步惡化。
2018年末的教訓:持續加息最終迫使美聯儲轉向
2018年,美聯儲全年四次加息。9月20日,標普500指數創下階段高點,此後隨著全球經濟增長放緩、貿易摩擦加劇以及貨幣政策持續收緊,市場壓力不斷累積。
12月,美聯儲再次加息,將聯邦基金利率目標區間提高至2.25%---2.50%。然而,市場對經濟前景和貨幣政策的擔憂持續升溫,標普500從9月高點至12月24日低點累計下跌近20%。
市場拋售最終促使美聯儲調整政策立場。2019年1月30日,美聯儲表示未來調整利率時將保持耐心,釋放出暫停加息的明確信號,隨後市場迎來反彈。
Privorotsky認為,當前市場同樣面臨金融條件收緊與增長前景承壓的雙重壓力,政策與市場之間的矛盾正在加深。
金融條件驟然收緊,市場從輪動轉向全面拋售
Privorotsky指出,當前市場最明顯的變化,是拋售從局部板塊擴散至整個市場。週四,標普500盤中一度上漲逾1%,最終卻收跌2%,連續六個交易日下跌並再次跌破200日均線。當天全部11個板塊悉數收跌,公用事業、必需消費品等傳統防禦板塊也未能倖免。
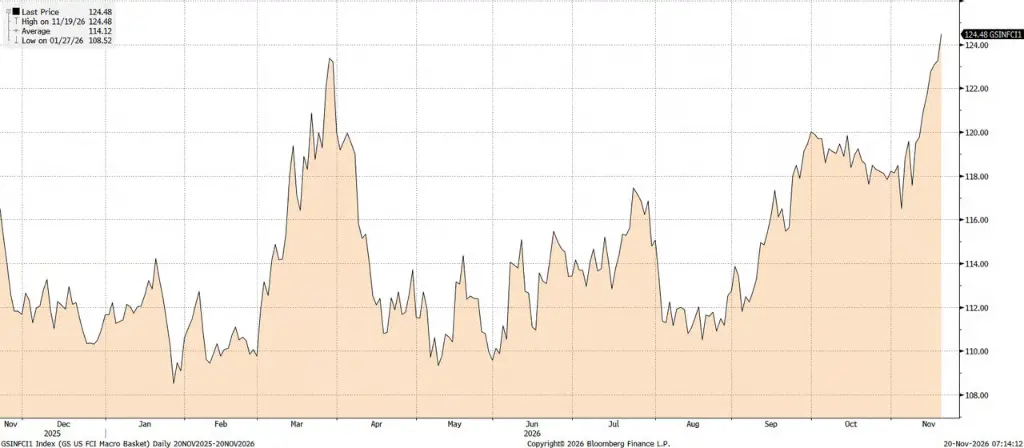
與此同時,**高盛美國金融條件指數(FCI)宏觀籃子週四升至124.48,創過去一年最高水平。**自11月初以來,該指數在約兩周內上升約8個點,顯示金融條件正在迅速收緊。
當前美聯儲官員接連釋放鷹派信號,理事Waller關於加息50個基點的表態,以及會議紀要中官員對繼續加息的支持,進一步加劇了市場擔憂。資本成本上升也令AI基礎設施投資的回報預期承壓。
Privorotsky認為,市場技術面已經遭到嚴重破壞,期權市場的負Gamma效應還在放大跌勢。此前的板塊輪動,正在演變為更廣泛的股票清倉。
黃金成為流動性危機的最佳觀察指標
在所有資產中,Privorotsky尤其關注黃金。他認為,黃金是觀察當前市場流動性狀況最有價值的同步指標。
通常情況下,黃金被視為避險資產,但此次卻與股票同步下跌。金價跌破3600美元,銅價也出現單日約5%的大幅下挫。
這種跨資產同步下跌釋放出不同於普通市場調整的信號:投資者不再只是從股票轉向黃金等避險資產,而是在出售不同類別的資產以獲取現金。市場面臨的可能是更廣泛的流動性收縮。
ANZ指出,黃金投機性多頭仍有約200噸的潛在減倉空間,意味著去槓桿壓力可能尚未完全釋放。
與此同時,長端國債收益率下行、通脹盈虧平衡利率收縮,股票與黃金卻同步遭到拋售。Privorotsky認為,這一組合表明市場關注點正在從通脹轉向增長與流動性問題,債券市場或許已經開始為政策失誤定價。
因此,黃金能否止跌企穩,將是判斷市場流動性壓力是否緩解的重要觀察窗口。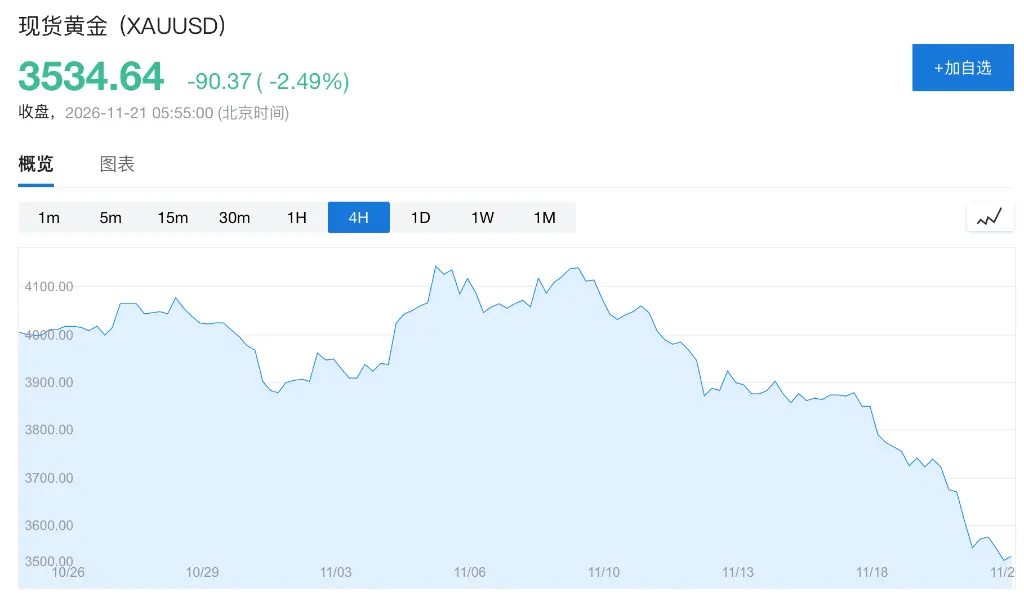
市場何時迎來政策轉向?
Privorotsky認為,當前悲觀情緒和單邊去槓桿的規模,暗示市場可能正在接近戰術性低點。由於基金倉位已經明顯低配,一旦出現反彈催化劑,市場反彈幅度可能相當劇烈。
但真正的轉機仍取決於政策預期是否發生變化。他繼續看好做多短期限國債,認為這一交易與股票市場所反映的風險信號存在明顯錯位。
近期市場將關注PCE數據、非農就業報告和12月FOMC會議。Privorotsky認為,真正可能迫使美聯儲重新評估政策路徑的是11月CPI數據,但這一數據距離當前仍有一段時間。
值得注意的是,高盛經濟學家目前仍預計美聯儲將在12月加息25個基點,並於2027年3月再次加息,而債券市場定價與這一預測存在明顯分歧。