
SemiAnalysis 再砍 AI 算力資本開支預測:2029 年下調 41%,2030 年只剩 9230 億美元
正當全球AI算力板塊遭血洗之際,半導體研究機構SemiAnalysis又踩上一腳。
在其最新模型更新中,對全球AI加速器資本開支、出貨、HBM需求和電力需求進行了大幅下修。
其中,2028年至2030年的調整幅度最為顯著:2028年資本開支預測下調28%,2029年和2030年分別下調41%和40%。
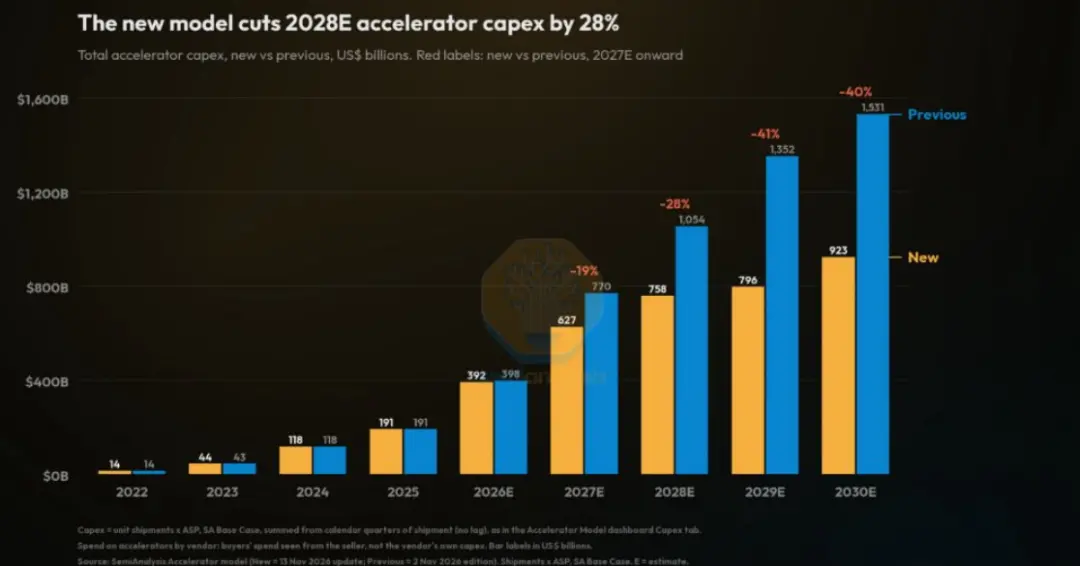
按新模型測算,2030年全球AI加速器資本開支將從此前預測的1.531萬億美元降至9230億美元,減少6080億美元。
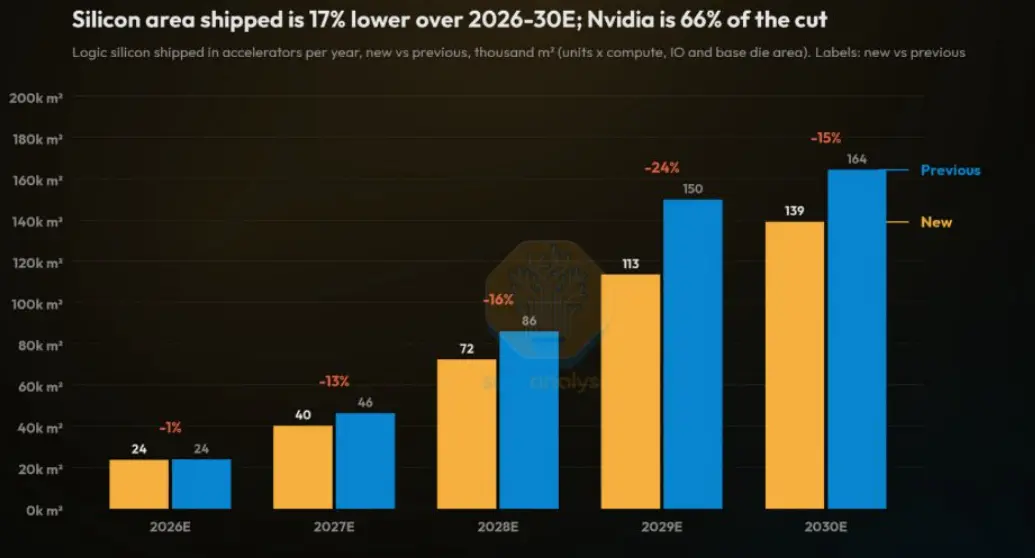
與此同時,2026年至2030年加速器邏輯矽片出貨面積累計預測下修17%,英偉達佔據其中66%的削減幅度。
這組數字的衝擊,首先體現在市場此前對AI基礎設施"無限擴張"的敘事被打破。
過去兩年,資本市場普遍假設雲廠商和AI實驗室會持續以極高強度追加算力投資,從而帶動GPU、HBM、光模組、數據中心電力和液冷等環節的估值重估。
但SemiAnalysis的修正表明,2026年資本開支預期基本穩定,真正出現明顯拐點的是2027年以後,尤其是2029年和2030年原本超過1萬億美元的年度投資規模,如今被下調至8000億至9000億美元區間。
下修背後有三重原因:
第一,AI收入增長放緩。前沿AI實驗室第三季度新增年度經常性收入增速下降,促使機構重新評估Token收入能否持續覆蓋高昂算力成本。
第二,融資環境收緊。債務和股權投資者對缺乏雲服務商長期採購承諾的項目更加謹慎,這將影響數據中心土地、电力和建築主體的開發。
第三,美國監管和併網約束加劇,預計2027年下半年至2028年上半年投產的數據中心中,有5.8GW將被推遲。
對產業鏈的影響並非均勻分布。
英偉達受到的衝擊最大,不僅出貨預測被大幅下調,新一代Feynman系列產品的平均售價假設也被顯著壓低。
例如,Feynman平均售價從約11萬美元下調至約7.8萬美元,Feynman Ultra從約17.5萬美元下調至約9.8萬美元。
這說明AI晶片競爭正在從"誰有產能"轉向"誰的性價比更高",TPU、Trainium、AMD GPU等替代平台正在削弱英偉達的定價權。
HBM和電力需求同步下修,也值得重視。
2028年全球HBM出貨量預測下調30%,2030年AI加速器功耗需求下調34%。
這並不意味著存儲和電力環節失去價值,而是說明產業鏈正在從搶產能、搶電力,轉向按回報配置產能。
HBM在AI加速器物料清單中的占比仍然較高,HBM4、先進封裝和定制化存儲仍具結構性機會;電力側的瓶頸也不會完全消失,只是訂單節奏將更依賴具體項目併網進度。
對市場而言,這一輪下修更像是一次提前的去泡沫化校準。
此前市場容易把AI算力投資理解為單邊上揚曲線,但現實中它受收入驗證、融資約束、電力併網、晶片效率和競爭格局共同影響。
後續需要重點觀察雲廠商資本開支指引、加速器訂單可見度、HBM合約價變化、數據中心併網排隊時間,以及推理負載在總算力中的占比。
若推理需求持續增長、單位算力成本下降、有效利用率提升,產業鏈仍將獲得結構性支撐;若遠期項目回報難以驗證,資本開支預測仍有繼續修正的可能。
目前,全球AI算力板塊正在經歷痛苦的估值下修和泡沫刺破階段。
即便如此,仍然無法確定這個階段是不是完成,估值雖然看上去已經跌了很多,但問題在於估值模型中的預測參數是否同步下修,如果沒有的話,那估值可能並未顯得低估。
最好的辦法,還是耐心等待市場自行出清。
可以期待的是,市場的慣性,往往會過猶不及,雖然利空很多,AI算力板塊大幅回撤,但如果市場過度修正,將估值真的壓到極端低位,疊加各類槓桿資金、賣盤都清理了,空頭倉位又處在歷史高位,那反而可能會帶來暴利反彈。
至於這個機會何時會來,只能交給市場給答案了。