
Anthropic 啟動 IPO 路演,最快下週上市
作者:李海倫,騰訊科技
編輯:徐青陽,騰訊科技
臨近IPO,Anthropic近期的動作愈發密集。
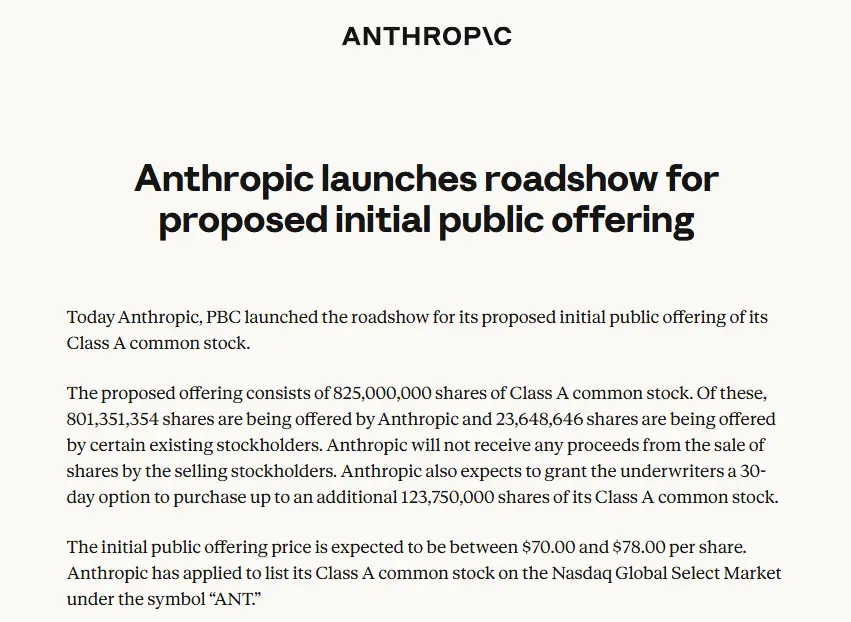
美國當地時間11月9日,Anthropic一口氣發布Claude Fable 5.2和Claude Mythos 5.2兩款新模型。僅隔一天,11月10日,公司又宣布正式啟動首次公開募股(IPO)路演,計劃以每股70至78美元的價格發行8.25億股股票,擬在納斯達克上市,股票代碼為ANT。
按照發行後股本計算,Anthropic最高估值約為1.02萬億美元。多家外媒報導,如果計入期權、限制性股票等潛在股份,完全攤薄後的估值則可能達到1.4萬億美元。
這場IPO還有一個更引人注目的看點:谷歌、英偉達、AMD、微軟等七家科技公司將通過私募配售投入260億美元。其中,谷歌和英偉達各自承諾投資100億美元。
如果公開發行和戰略配售均按計劃完成,Anthropic此次融資規模有望達到900億美元以上。
不過,資本市場並非只有樂觀情緒。
一邊是Claude業務高速增長,Anthropic前三季度營收已經達到332億美元;另一邊是公司簽下了約9009億美元的長期採購和租賃承諾,絕大部分與算力基礎設施有關。
這家AI明星公司正在用一場IPO回答一個問題:高速增長的AI業務,究竟能支撐多高的估值?
01 IPO 估值終於落地
Anthropic此次IPO最受關注的,是發行價格和估值終於有了明確答案。
根據最新發行文件,公司計劃發行8.25億股A類普通股,定價區間為每股70至78美元。其中,約8.0135億股由公司發行,另外2365萬股來自現有股東出售。
按照最高發行價78美元計算,公開發行募資規模約為644億美元。承銷商還擁有額外購買1.2375億股的超額配售權。
估值方面,則需要區分兩種口徑。
按照IPO及私募配售完成後的約130.87億股已發行股份計算,Anthropic對應估值約為9160億美元至1.02萬億美元。若進一步計入期權、限制性股票等潛在股份,按照完全攤薄口徑計算,最高估值可能達到約1.4萬億美元。
因此,市場上出現的1萬億美元和1.4萬億美元並不是兩份不同的發行方案,而是計算股本的口徑不同。
即便按照完全攤薄口徑,1.4萬億美元仍低於此前市場討論的1.5萬億至2萬億美元估值預期。
今年5月,Anthropic完成一輪650億美元融資,投後估值達到9650億美元。短短數月,公司便開始衝擊公開市場,估值也從此前的私募市場定價進入更嚴格的公開市場檢驗。
雅虎財經根據SEC規則推算,如果採用最快流程,Anthropic最早可能在11月16日當周開始交易。作為參照,SpaceX今年從公開提交IPO文件到正式上市用了23天。若Anthropic遵循類似節奏,其股票可能於11月18日開始交易。不過,具體上市日期仍有待官方確認。
對於Anthropic來說,上市不僅是一次大規模融資,也是在AI資本熱潮逐漸進入理性定價階段後,接受公開市場的一次考驗。
02 七家科技巨頭聯手下注
Anthropic此次IPO另一個重要看點,是科技巨頭的集體入場。
根據發行文件,Anthropic計劃在IPO完成後,通過私募配售向七家科技和半導體企業發行N類普通股,合計融資260億美元。
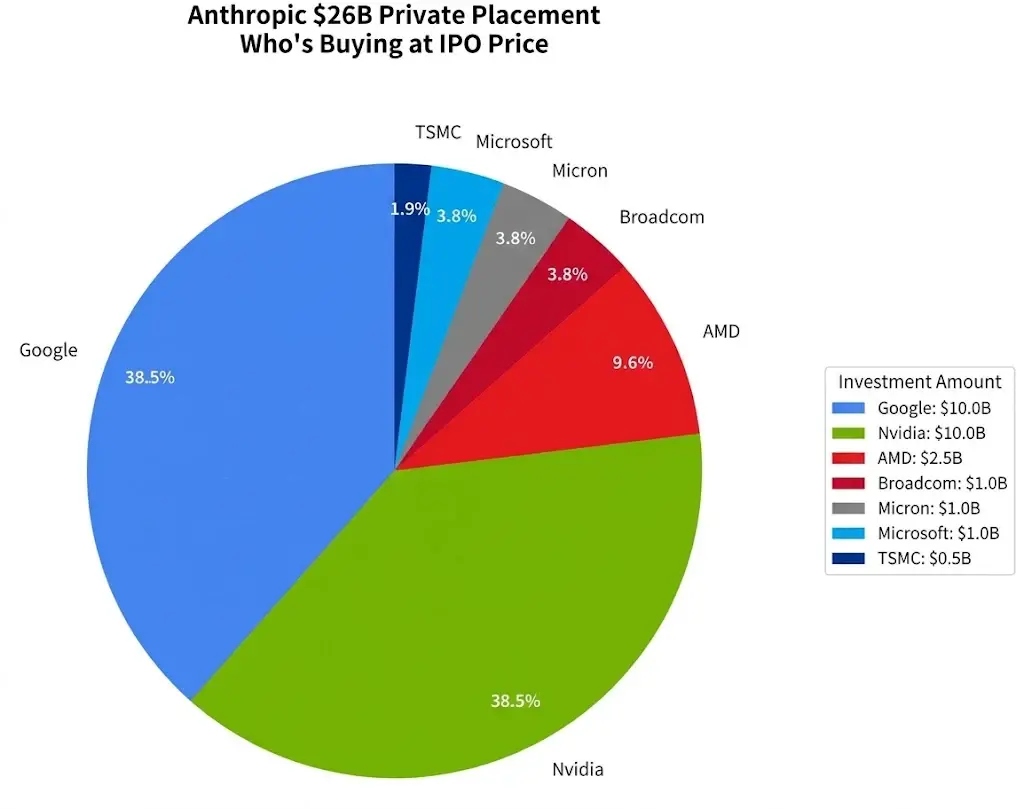
其中,谷歌和英偉達各自承諾投資100億美元,AMD投資25億美元。博通、美光和微軟分別投資10億美元,台積電投資5億美元。
七家公司橫跨雲計算、AI芯片、半導體製造和存儲產業鏈,幾乎覆蓋了Anthropic發展所需的核心基礎設施。
如果公開發行和私募配售均順利完成,Anthropic此次融資總額將達到約904億美元。計入超額配售後,規模還可能進一步擴大。
這筆錢的意義不只是增加現金儲備。
谷歌和亞馬遜既是Anthropic的重要投資者,也是其雲計算和算力供應商。英偉達、AMD則是AI芯片產業鏈的核心參與者。微軟也在雲計算和AI市場與Anthropic存在商業合作。
這些公司既是Anthropic的合作夥伴,也是AI市場上的競爭者。
投資與採購關係交織,意味著Anthropic的成長已經與整個AI基礎設施產業鏈深度綁定。
不過,這種安排也讓投資者需要進一步評估:戰略投資究竟是對Anthropic商業前景的認可,還是大型科技公司為了鎖定AI算力需求而進行的產業鏈佈局?
03 算力帳單逼近萬億美元
支撐Anthropic萬億估值的核心,仍然是Claude業務的快速擴張。
最新發行文件顯示,截至2026年9月30日的前三季度,Anthropic實現營收332.4億美元,同比增長約12倍。其中,第三季度營收達到169.6億美元,環比增長47%。截至9月底,公司過去12個月的營收約為350億美元。
企業客戶數量也在快速增加。截至9月底,過去12個月貢獻至少10萬美元收入的客戶超過1.19萬家,其中超過1900家客戶貢獻了100萬美元以上收入,約250家客戶貢獻超過1000萬美元收入。
這表明,Claude已經不只是面向個人用戶的聊天工具,而是在企業軟體、開發工具和商業工作流中逐漸建立起規模化收入。
但收入增長的另一面,是算力成本的快速膨脹。
第三季度,Anthropic的計算和基礎設施成本達到約99億美元。隨著模型訓練和推理需求持續增長,公司需要不斷採購更多計算資源。同期,計算業務毛利率從第二季度的52%降至42%,調整後營業利潤率也從19%降至15%。
收入在增長,利潤空間卻受到算力成本擠壓。
更大的壓力來自長期合同。
根據11月10日更新的招股書,截至2026年9月底及此後,Anthropic已簽訂的採購承諾和租賃協議總額約為9009億美元,絕大部分與算力及基礎設施有關。
其中,約4516億美元預計在2030年底前發生,其餘大部分分布在2031年至2045年。按照招股書統計口徑,約707億美元將在2026年9月30日之後的12個月內到期。
這裡需要解釋下,9009億美元並非Anthropic當前已經形成的債務,也不是需要立即支付的金額,而是已簽訂的長期採購和租賃安排總額。其中部分承諾仍附帶終止權或履約條件。
Anthropic擁有約956億美元現金及現金等價物,以及363億美元短期投資,具備相當規模的資金儲備。但面對長期基礎設施投入,公司仍然需要依靠持續增長的收入和融資能力來維持擴張。
04 萬億估值背後三道考題
Anthropic此次IPO,實際上將成為公開市場檢驗AI商業模式的一次重要機會。
**首先是增長能否持續。**前三季度營收同比增長約12倍,足以證明Claude正在迅速打開市場。但第三季度營收環比增速為47%,低於第二季度的144%。隨著收入基數不斷擴大,未來繼續維持極高增長速度的難度也會增加。
**其次是算力投入能否轉化為利潤。**約9009億美元的長期採購和租賃承諾,意味著Anthropic必須持續擴大商業收入,才能支撐龐大的基礎設施體系。第三季度計算業務毛利率下降,也說明收入增長並不會自動轉化為更高利潤。
**最後是公司治理和股東權利。**Anthropic採用了多類別股份結構。發行文件顯示,創始人相關實體持有的F類特別股份,在交易完成後將擁有50.1%的總投票權。長期利益信託則在董事會構成和董事任免方面擁有重要影響力。
這意味著,公開市場投資者雖然能夠分享公司成長帶來的經濟收益,卻未必擁有與持股比例相匹配的控制權。
對於一家以AI安全為核心理念的公司而言,上市後的治理結構也將成為投資者持續關注的問題。
回頭看Anthropic這次IPO,最值得關注的並不是它能否成為又一家萬億美元公司,而是它能否證明AI商業化已經進入一個可以持續創造利潤的階段。
此前,市場願意為模型能力、用戶增長和未來想像力支付高昂溢價。如今,隨著Anthropic把數百億美元營收、近萬億美元長期算力承諾和公開市場估值同時擺上桌面,投資者終於有機會對這套商業模式進行更完整的定價。
AI行業的資本狂歡,正在進入下一階段。