
Q3 加密融資繼續降溫,資金轉向後期與戰略輪
概覽
2026 年第三季度,比特幣上漲約 43%,加密一級市場卻繼續降溫。RootData 共記錄 199 筆融資,已披露金額$4.46B;筆數已連續四個季度下滑。但市場沒有停擺,資金的去向和出資方都發生了深刻的變化。
VC活動大面積降溫。 交易筆數環比 −5%,已披露金額環比 −24%。
資金流向後期與戰略輪。 戰略輪與私募輪約 $1.75B,早期輪只有約 $0.73B。剔除上市公司增發、IPO / de-SPAC、併購、代幣公開發售、OTC 與債務融資後,本季股權類融資 144 筆、已披露金額約 $3.38B,環比 +12%、同比 +35%;筆數則環比 −14%、同比 −36%。總額同比 −74% 主要來自 2025 年三季度上市公司增發與 IPO 的高基數。
中位數回升,但大額交易減少。 已披露金額中位數從 $6.0M 回升至 $8.0M;$100M 以上交易從 17 筆減至 13 筆,前十大交易佔比從 62% 降至 57%。減少最明顯的是 $5M 以下的已披露小額交易。
錢主要投給了交易所、券商這類中心化金融公司。 CeFi記錄了31 筆,拿走 32% 的已披露金額;DeFi 51 筆、筆數最多,卻只拿到 8%。
僅由加密原生資本參與的交易金額減少近六成。 這類交易的已披露金額從 $2.57B 降至 $1.05B;有傳統金融或通用型資本參與的交易,金額佔比從 39% 升至 45%。
下一輪融資偏悲觀。 本季僅有 3 隻新的加密風險基金完成募資,合計約 $1.3B,新基金數量為 2019 年三季度以來最少。
一、幣價上漲,一級市場卻在降溫
本季 RootData 共記錄 199 筆融資,其中 116 筆披露了金額,合計 $4.46B。筆數比二季度少 5%,金額少 24%;與一年前相比,金額減少 74%。
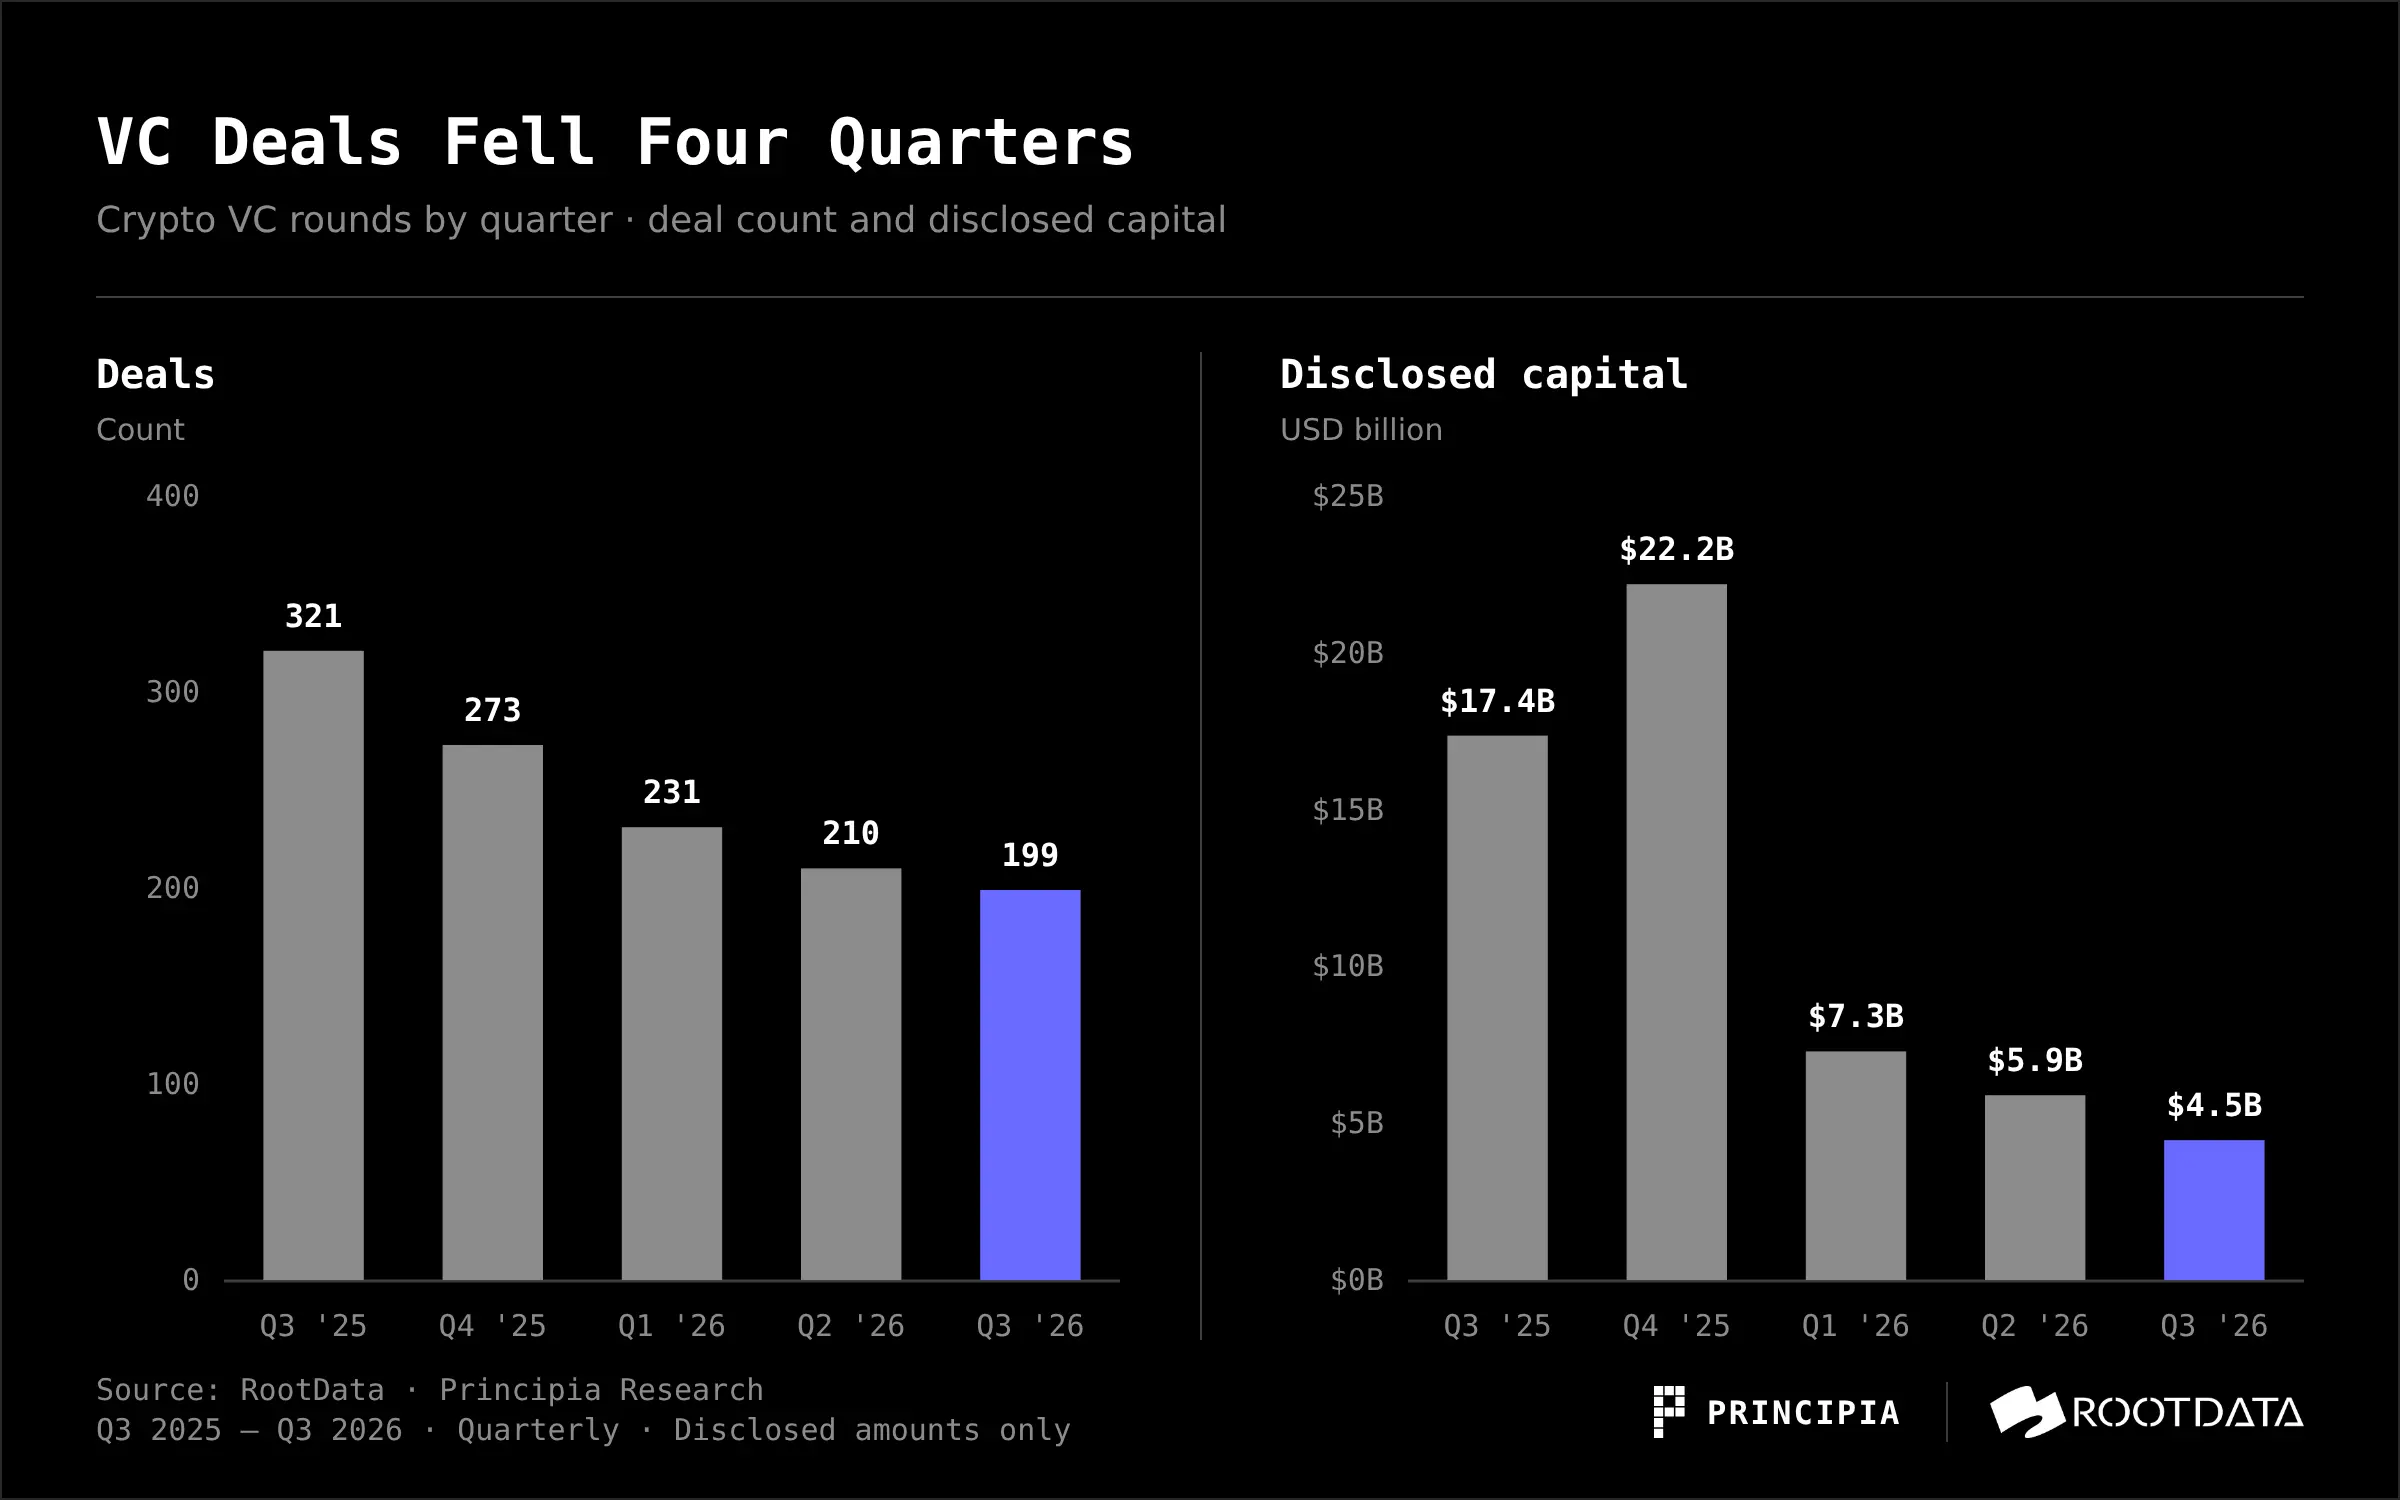
2025 年三季度的基數中有大量上市公司增發和 IPO:Strategy 約 $2.52B、Forward Industries 約 $1.65B、Galaxy 約 $1.40B、Bullish IPO 約 $1.11B。這一輪"幣股"融資退潮後,同比大幅下滑74%。四季度的 $22.19B 也類似,近一半來自 Dunamu 一筆 $10.3B 的併購。
只看股權類融資,結論相反。剔除上市公司增發(Post-IPO)、IPO / de-SPAC、併購(M&A)、代幣公開發售、OTC、債務融資和社區輪,並將未標註輪次中 $100M 以上、經核實屬於老股轉讓、代幣預售、上市公司融資或債務的交易一並剔除後,本季股權類融資 144 筆、已披露金額約 $3.38B,高於二季度的約 $3.02B(168 筆)和 2025 年三季度的約 $2.50B(226 筆),即金額環比 +12%、同比 +35%,筆數環比 −14%、同比 −36%。交易更少,但單筆更大。
更值得關注的是幣價與融資的背離。比特幣從 7 月初約 $58.6K 漲至 10 月初約 $83.6K,漲幅約 43%,一級市場卻未隨之回暖。我們認為,一個重要原因是 AI 對資本的吸納:AI 算力與模型的資金需求巨大,市場對其成長空間的預期也更高;在 LP 配置額度有限的情況下,部分原本投向加密創投的資金正在轉向 AI。頭部加密原生機構的動作也印證了這一點:7 月 8 日,Paradigm 宣布完成 $1.2B 的第四隻基金,投資範圍從加密擴展至 AI、機器人等前沿領域,同時表示將繼續投資加密;IOSG 創始合夥人 Jocy Lin 另設專注 AI 的 IOSF Ventures;10 月 22 日,a16z Crypto 更名為 a16z Frontier,新基金的投資範圍擴展至 AI、自主機器等前沿技術,同時繼續投資加密領域。
季度內的起伏主要來自少數大單。7 月最熱,$2.37B、72 筆,Crypto.com、Ionic Digital、Securitize 各獲 $400M。8 月最冷,$0.72B、63 筆。9 月回升至 $1.37B、64 筆,主要來自 Polymarket 的 $300M 和 Félix 的 $200M。
二、資金流向後期與戰略輪
本季資金近四成落在戰略輪和私募輪,約 $1.75B。早期輪筆數最多,金額只占約六分之一。
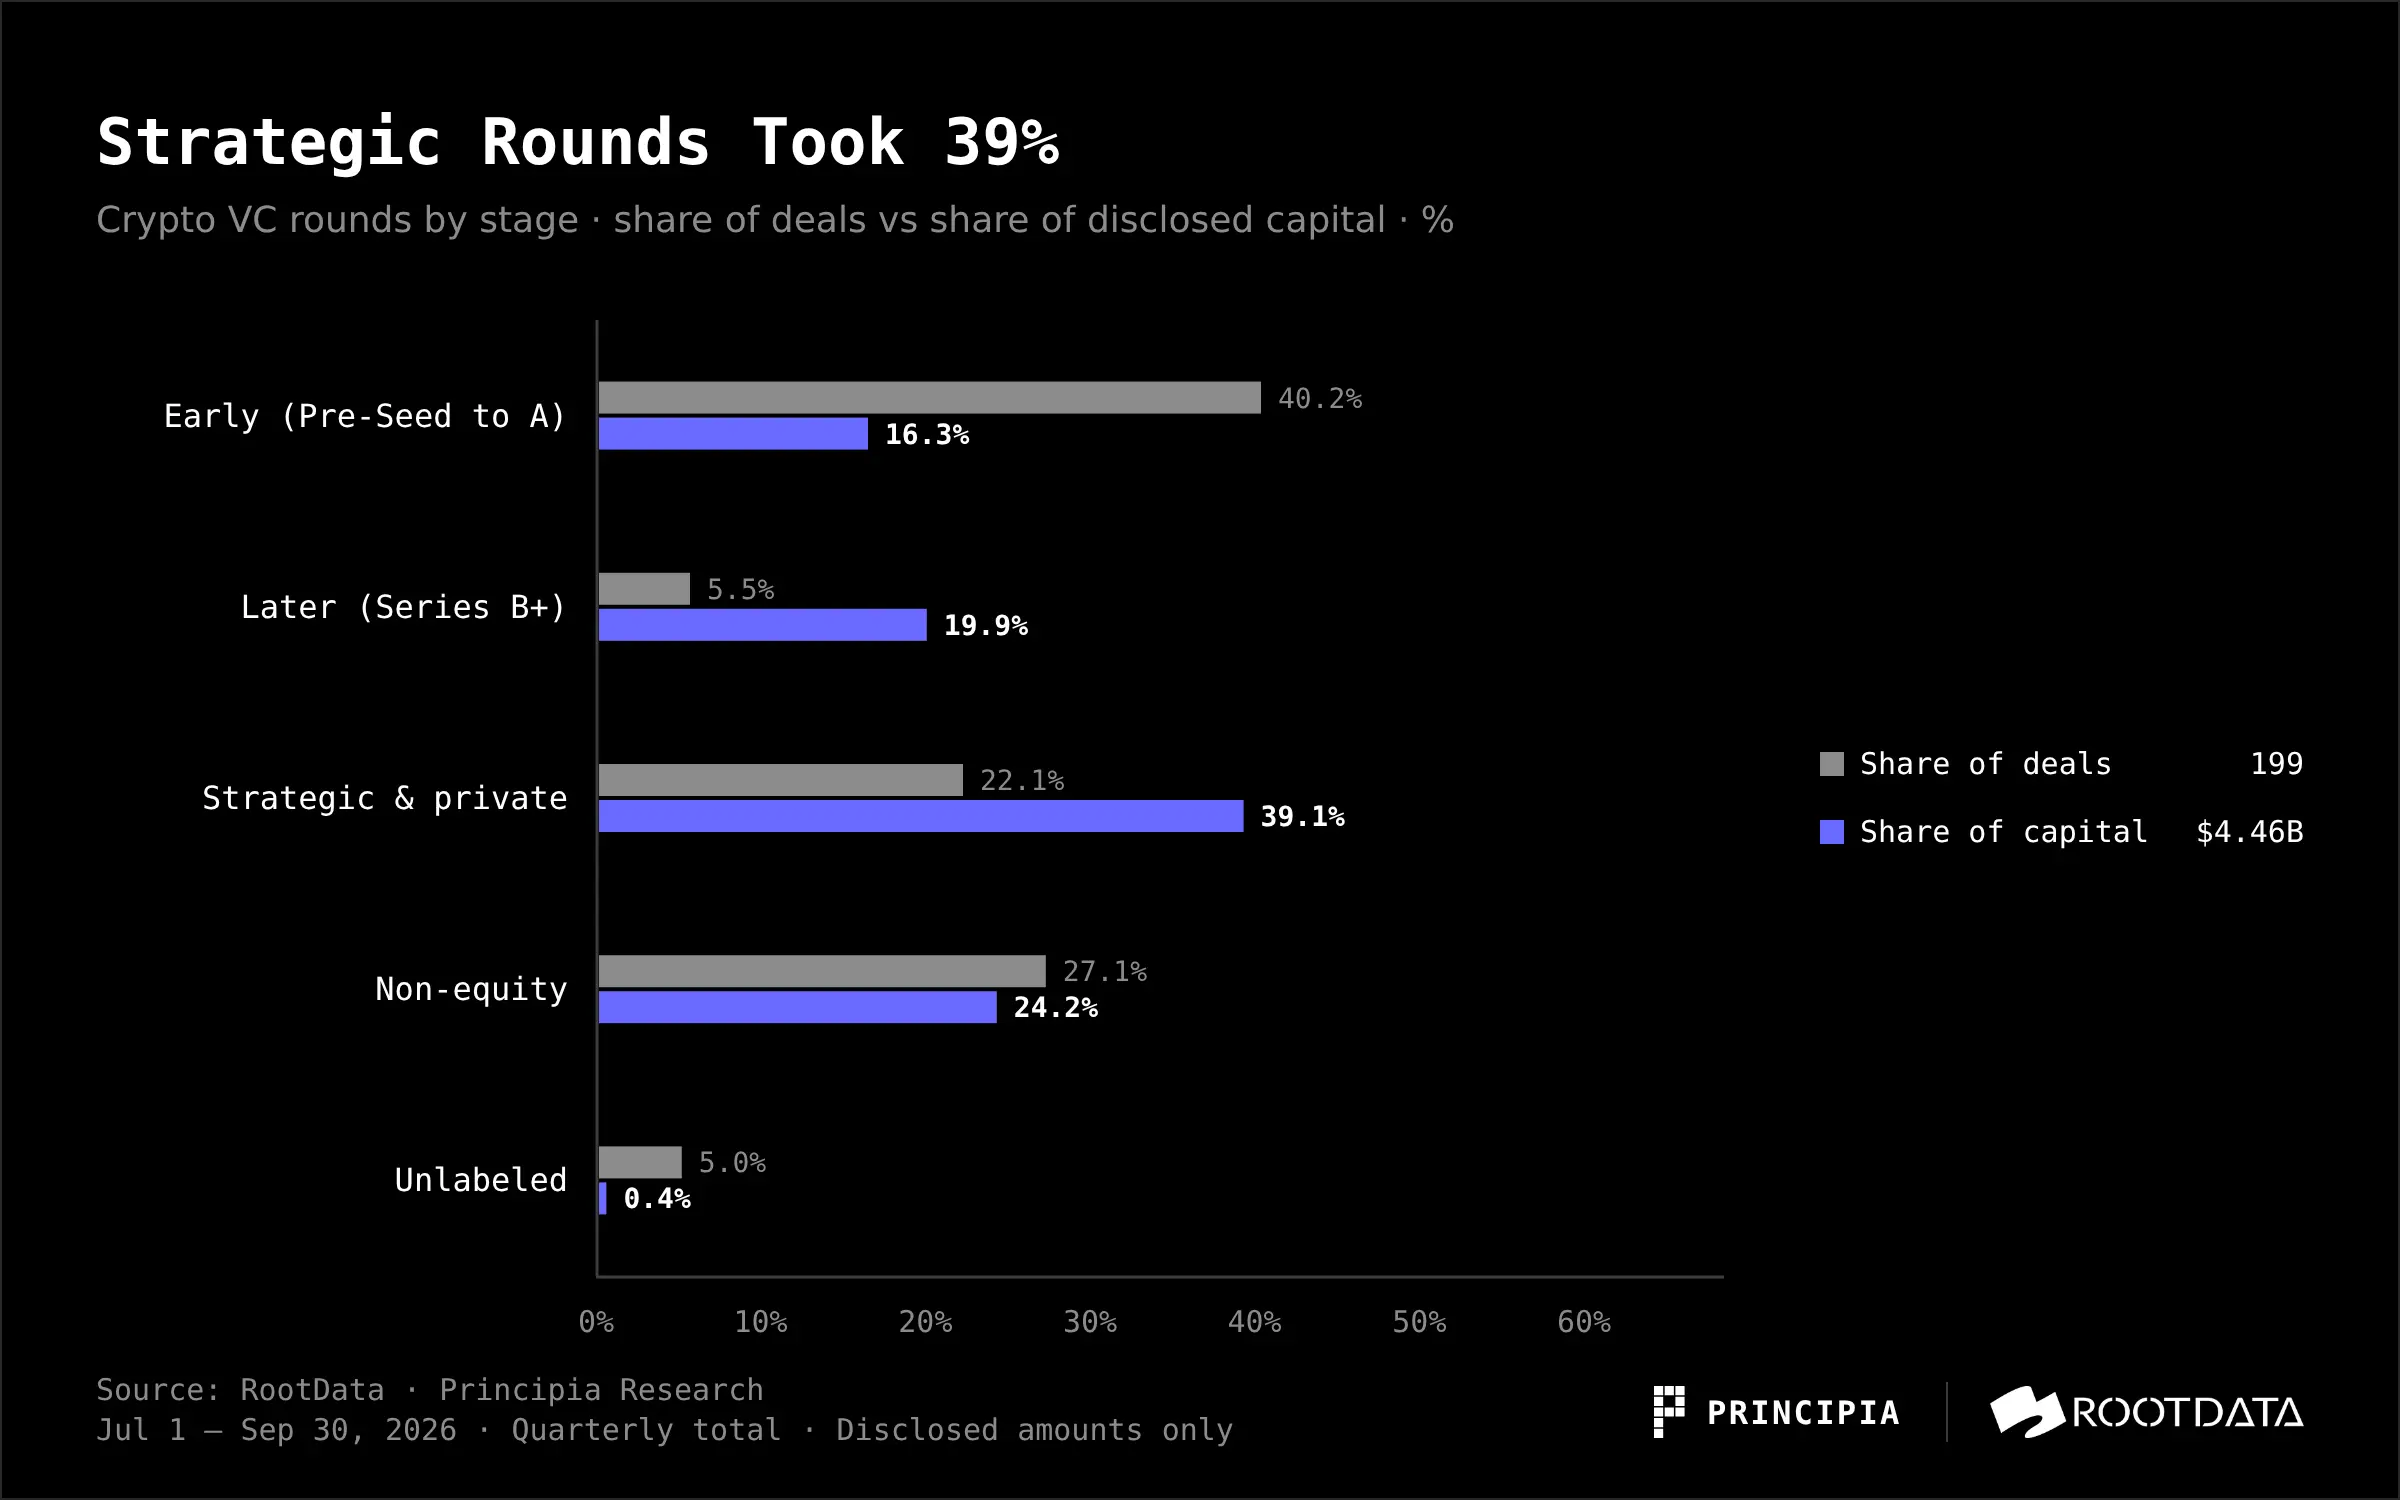
早期輪依然最活躍,80 筆,占全部交易的四成,但在金額上只是配角:早期輪以外的交易拿走了約 84% 的已披露金額。
從單筆規模看,$20M--100M(不含 $100M)的中段交易本季有 25 筆、已披露合計約 $1.15B,高於二季度的 19 筆、約 $0.77B。不過,本季這一区間中有 7 筆屬於 OTC、債務融資、上市公司增發或併購;只看股權類,中段交易為 18 筆、約 $0.87B,筆數與二季度持平(18 筆、約 $0.73B),金額增長約 19%,且仍低於 2025 年三季度(31 筆、約 $1.03B)。
這不僅反映風險偏好下降,也與出資方的更替有關:部分加密原生投資機構已停止新投、清盤或轉向 AI。2025 年 12 月,Shima Capital 被 SEC 起訴後,據報導創始人在致被投項目的內部郵件中宣布離任,並對基金進行有序清盤。2026 年 6 月,Arbitrum DAO 旗下的遊戲投資計劃 AGV 提出停止新投、只管理現有組合,提案於 7 月初獲通過,約 1.437 億枚 ARB 將分批退回 DAO 金庫。10 月,Deus X Capital 停止運營,將於 2027 年 1 月 31 日正式清算,CEO Tim Grant 轉任 AI 公司 TensorX 的 CEO。同月底,專注穩定幣基礎設施的 Verda Ventures 因創始人加入 Tether,停止投資新項目,轉為只服務現有組合。
與此同時,傳統金融與戰略資本在補位。Citadel Securities 以 $20B 估值向 Crypto.com 投資 $400M;Nasdaq 旗下 Nasdaq Ventures 同意向 Kraken 母公司 Payward 投資 $100M,據 Bloomberg 報導對應估值約 $21B。1789 Capital 領投 Polymarket 一輪約 $1B 的融資,出資約 $300M,估值 $21B。Tiger Global 領投 Augustus $180M 的 B 輪;SBI Holdings 領投 EDX Markets $76M 的 C 輪,並領投 Gauntlet $125M 的 C 輪。這些資金投向的是牌照、清算和交易入口等更確定和合規的地方,而非新的敘事。
三、賽道:資金在買"金融管道"
按 RootData 的主標籤,CeFi 本季 31 筆,拿走 $1.44B,占已披露金額的 32%,排名第一。DeFi 51 筆、筆數最多,卻只拿到 $0.37B,占 8%。
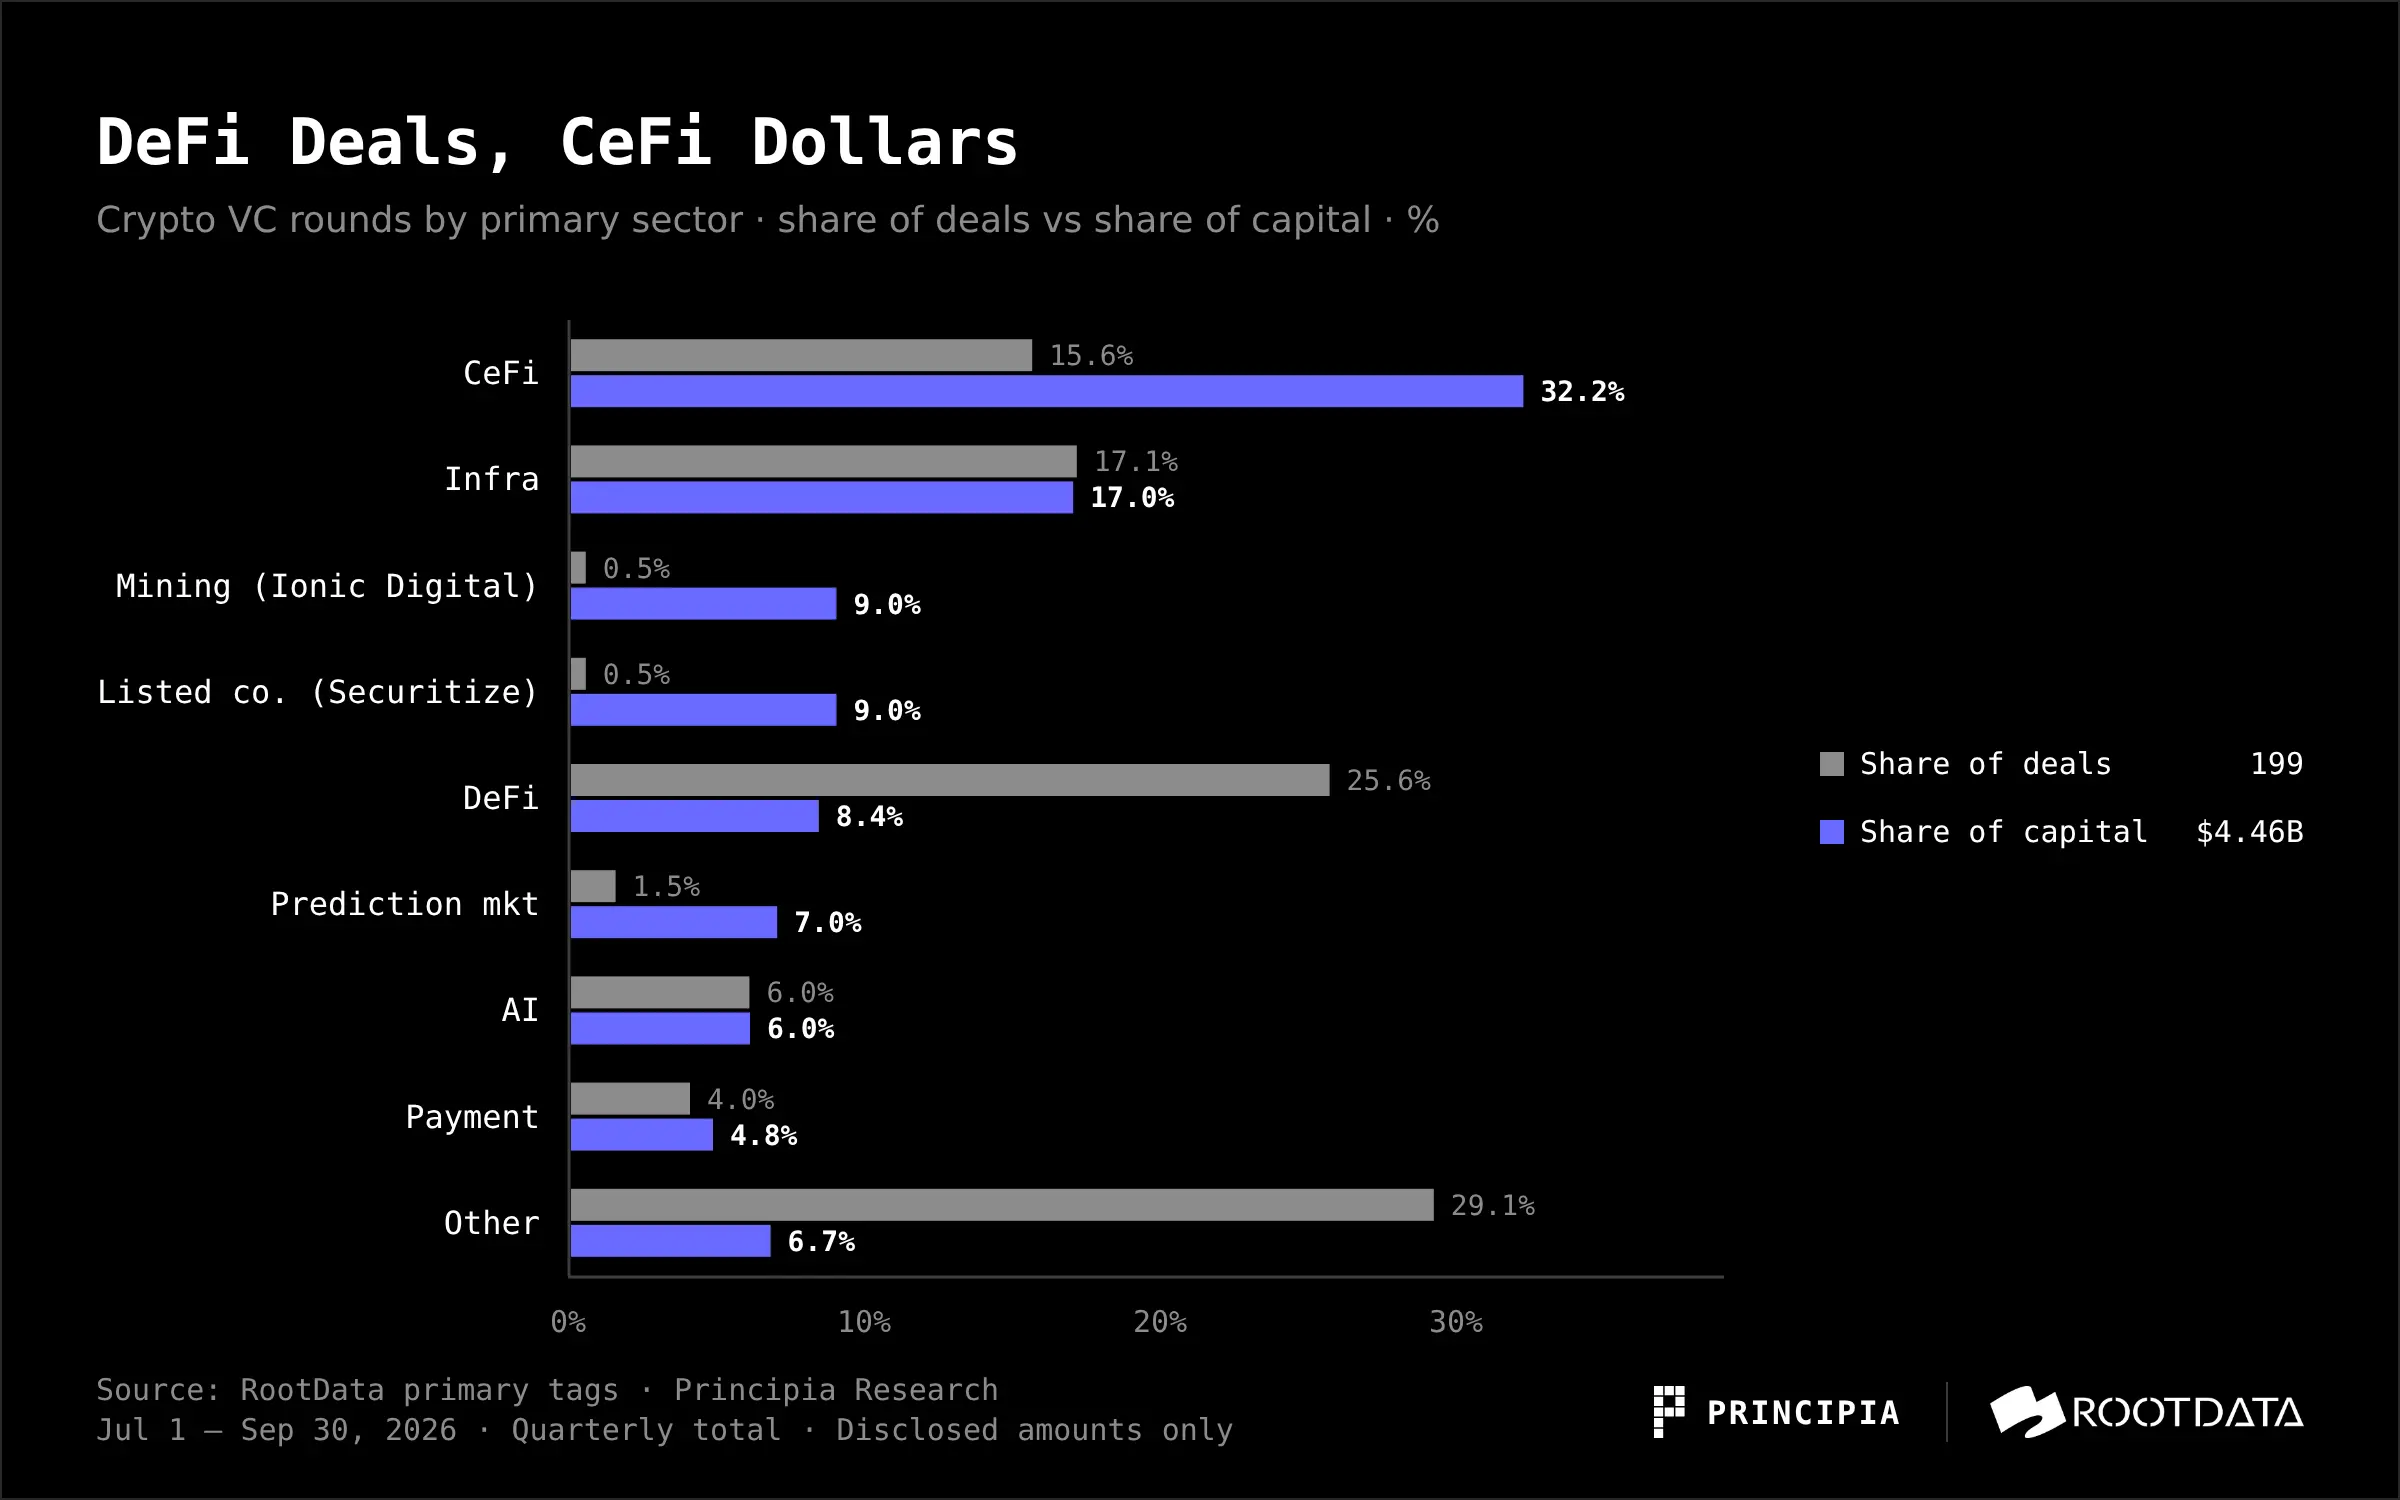
CeFi 的大單幾乎都是交易、經紀和清算入口:Crypto.com、Kraken、Augustus、Alpaca、EDX Markets。Infra 排名第二,34 筆、$0.76B,代表是 Ripple(Ripple Prime $275M 高級無擔保票據)、Prime Intellect 和 Gauntlet。另有兩筆 $400M 的單筆交易各自撐起一個標籤:比特幣礦企 Ionic Digital,以及通過 SPAC 在紐交所上市的 Securitize。
DeFi 金額偏低,部分原因在於披露不足:51 筆中只有 25 筆公開了金額。但即使考慮這一點,DeFi 也明顯以小額、早期、協議向的交易為主。消費類幾乎空窗:遊戲主標籤只有 3 筆、約 $5.9M。
四、僅由加密原生資本參與的交易金額減少近六成
僅由加密原生資本參與的交易,本季已披露金額從上一季的 $2.57B 降至 $1.05B,占比從 44% 降至 24%;有傳統金融或通用型資本參與的交易,占比則從 39% 升至 45%。
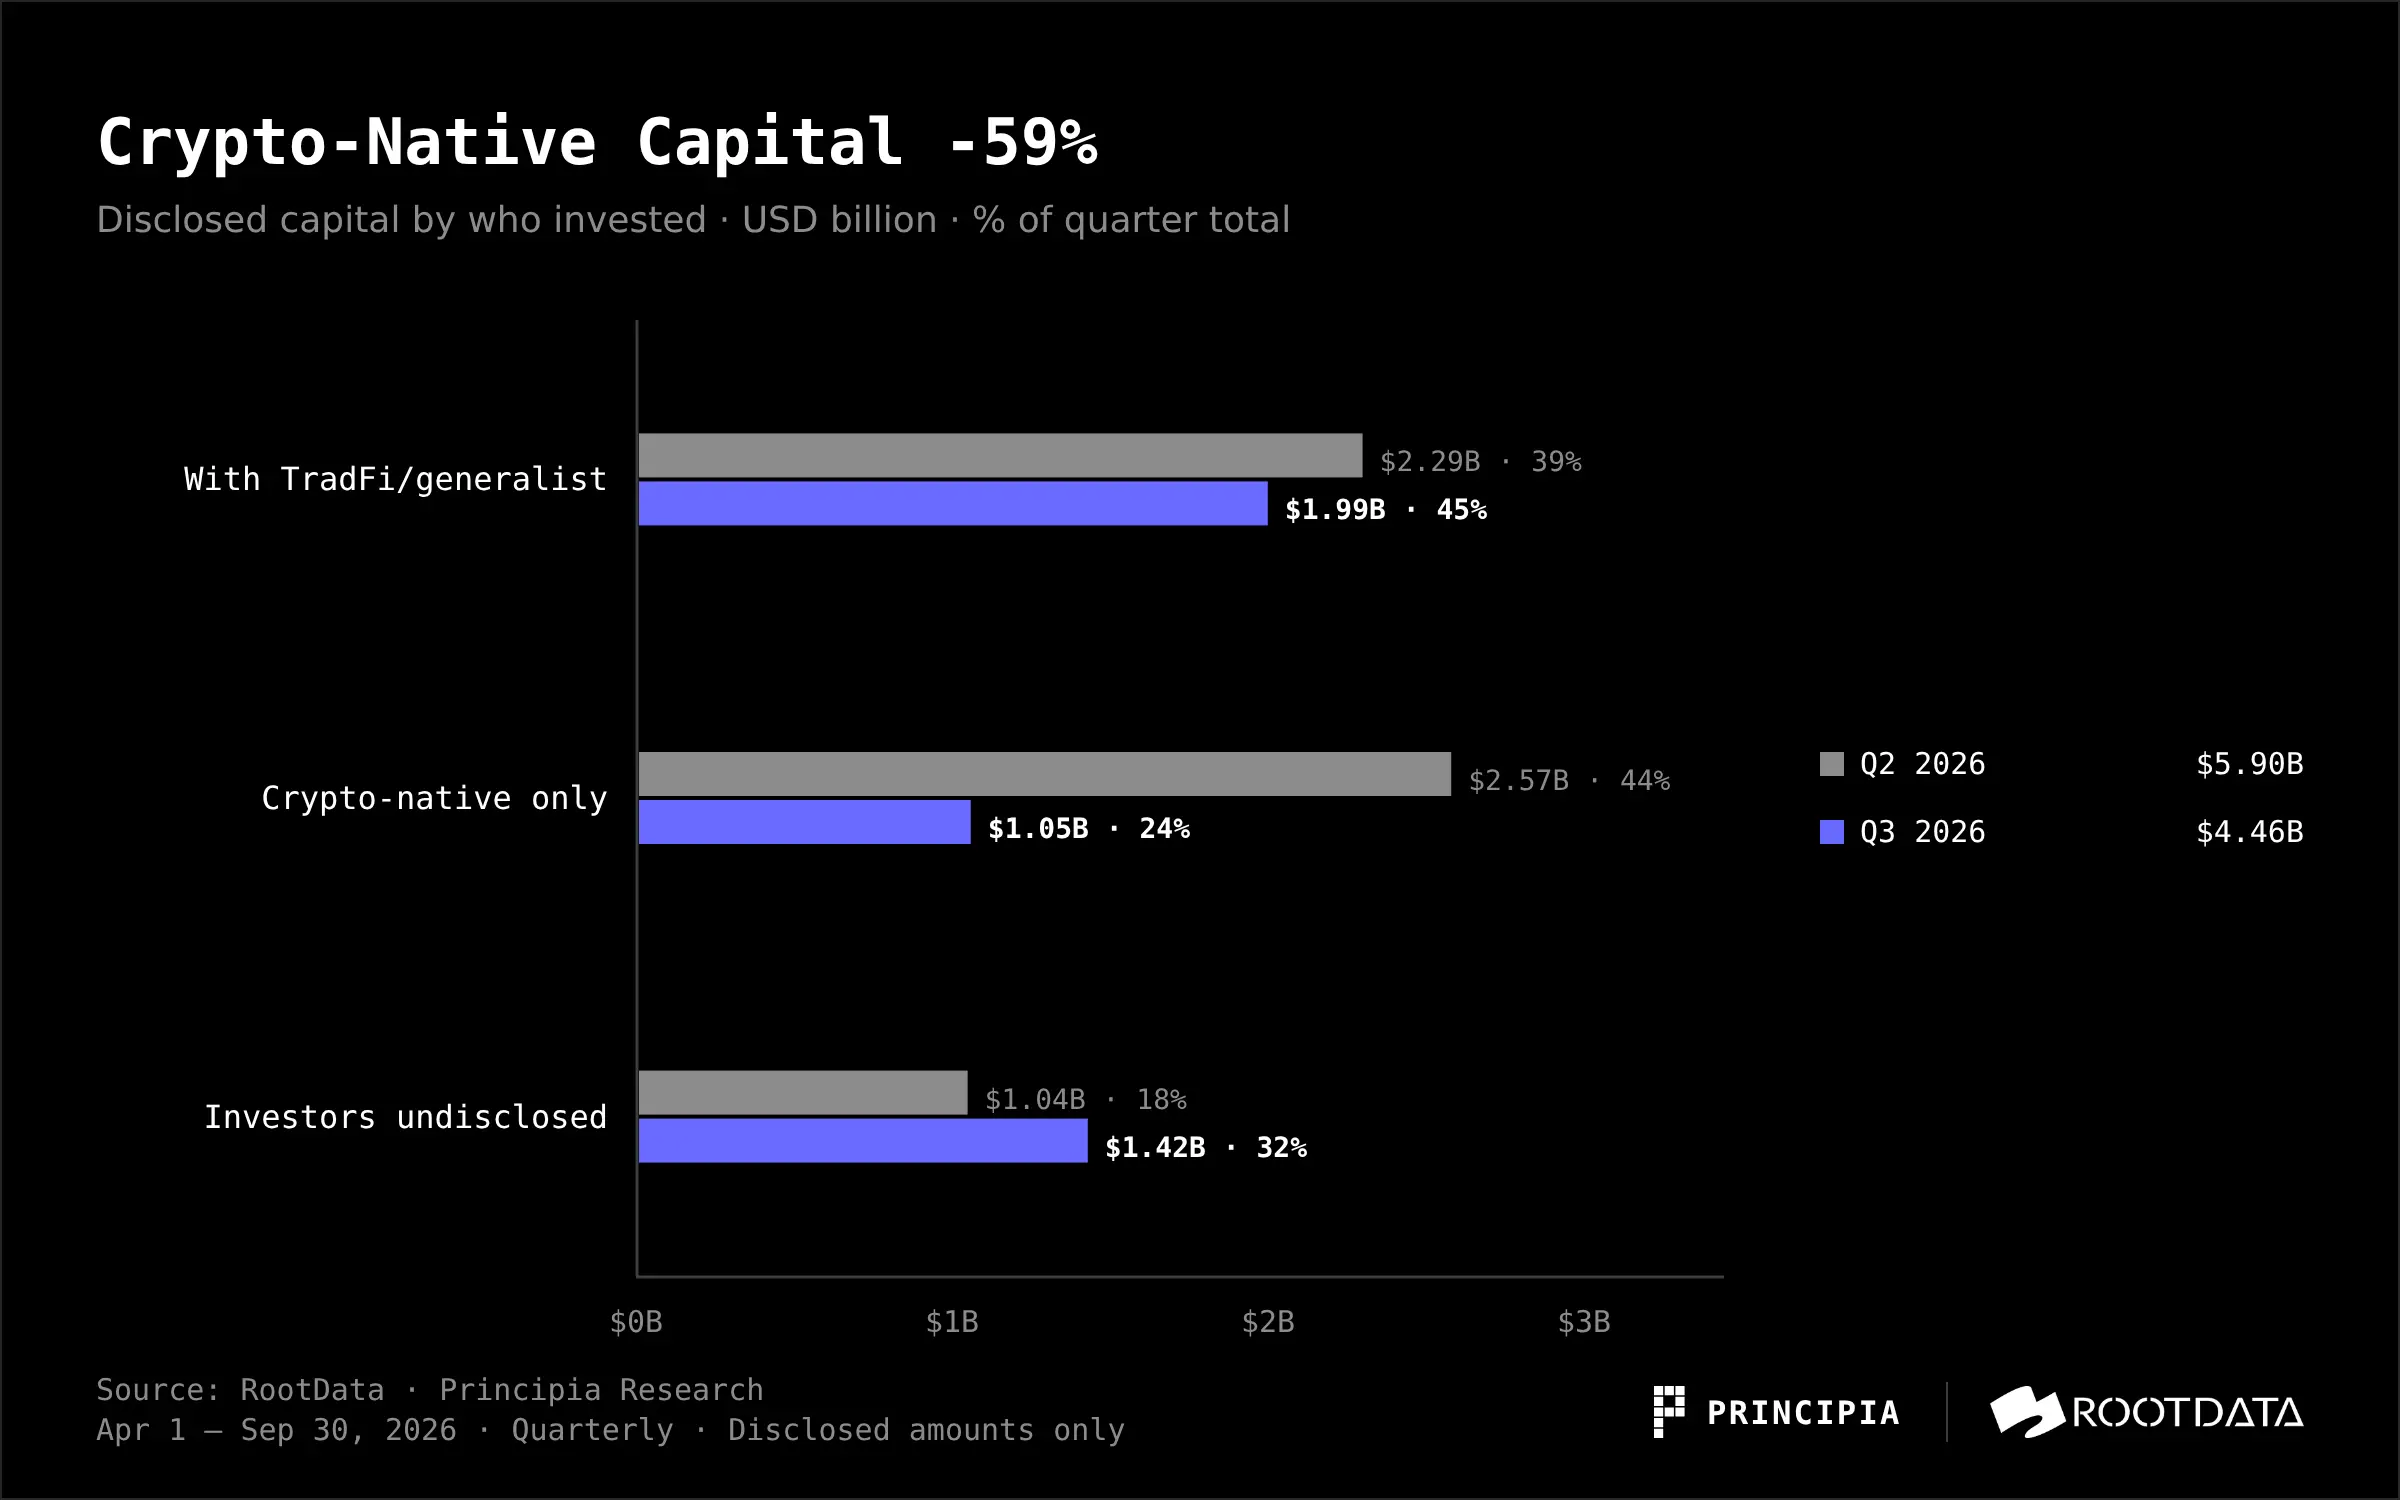
"傳統金融或通用型資本"指銀行、交易所與市場基礎設施、券商、資管、科技巨頭、交易公司,以及綜合型和金融科技型 VC。加密原生資本在收縮,而本季最大的幾筆交易背後是 Citadel Securities、Nasdaq、1789 Capital、Tiger Global、Peak XV、SBI、Intel Capital 和 ICONIQ。
按出現次數看,畫面又有所不同。最活躍的是 YZi Labs 和 Coinbase Ventures,但兩者以孵化和跟投為主,幾乎不領投。
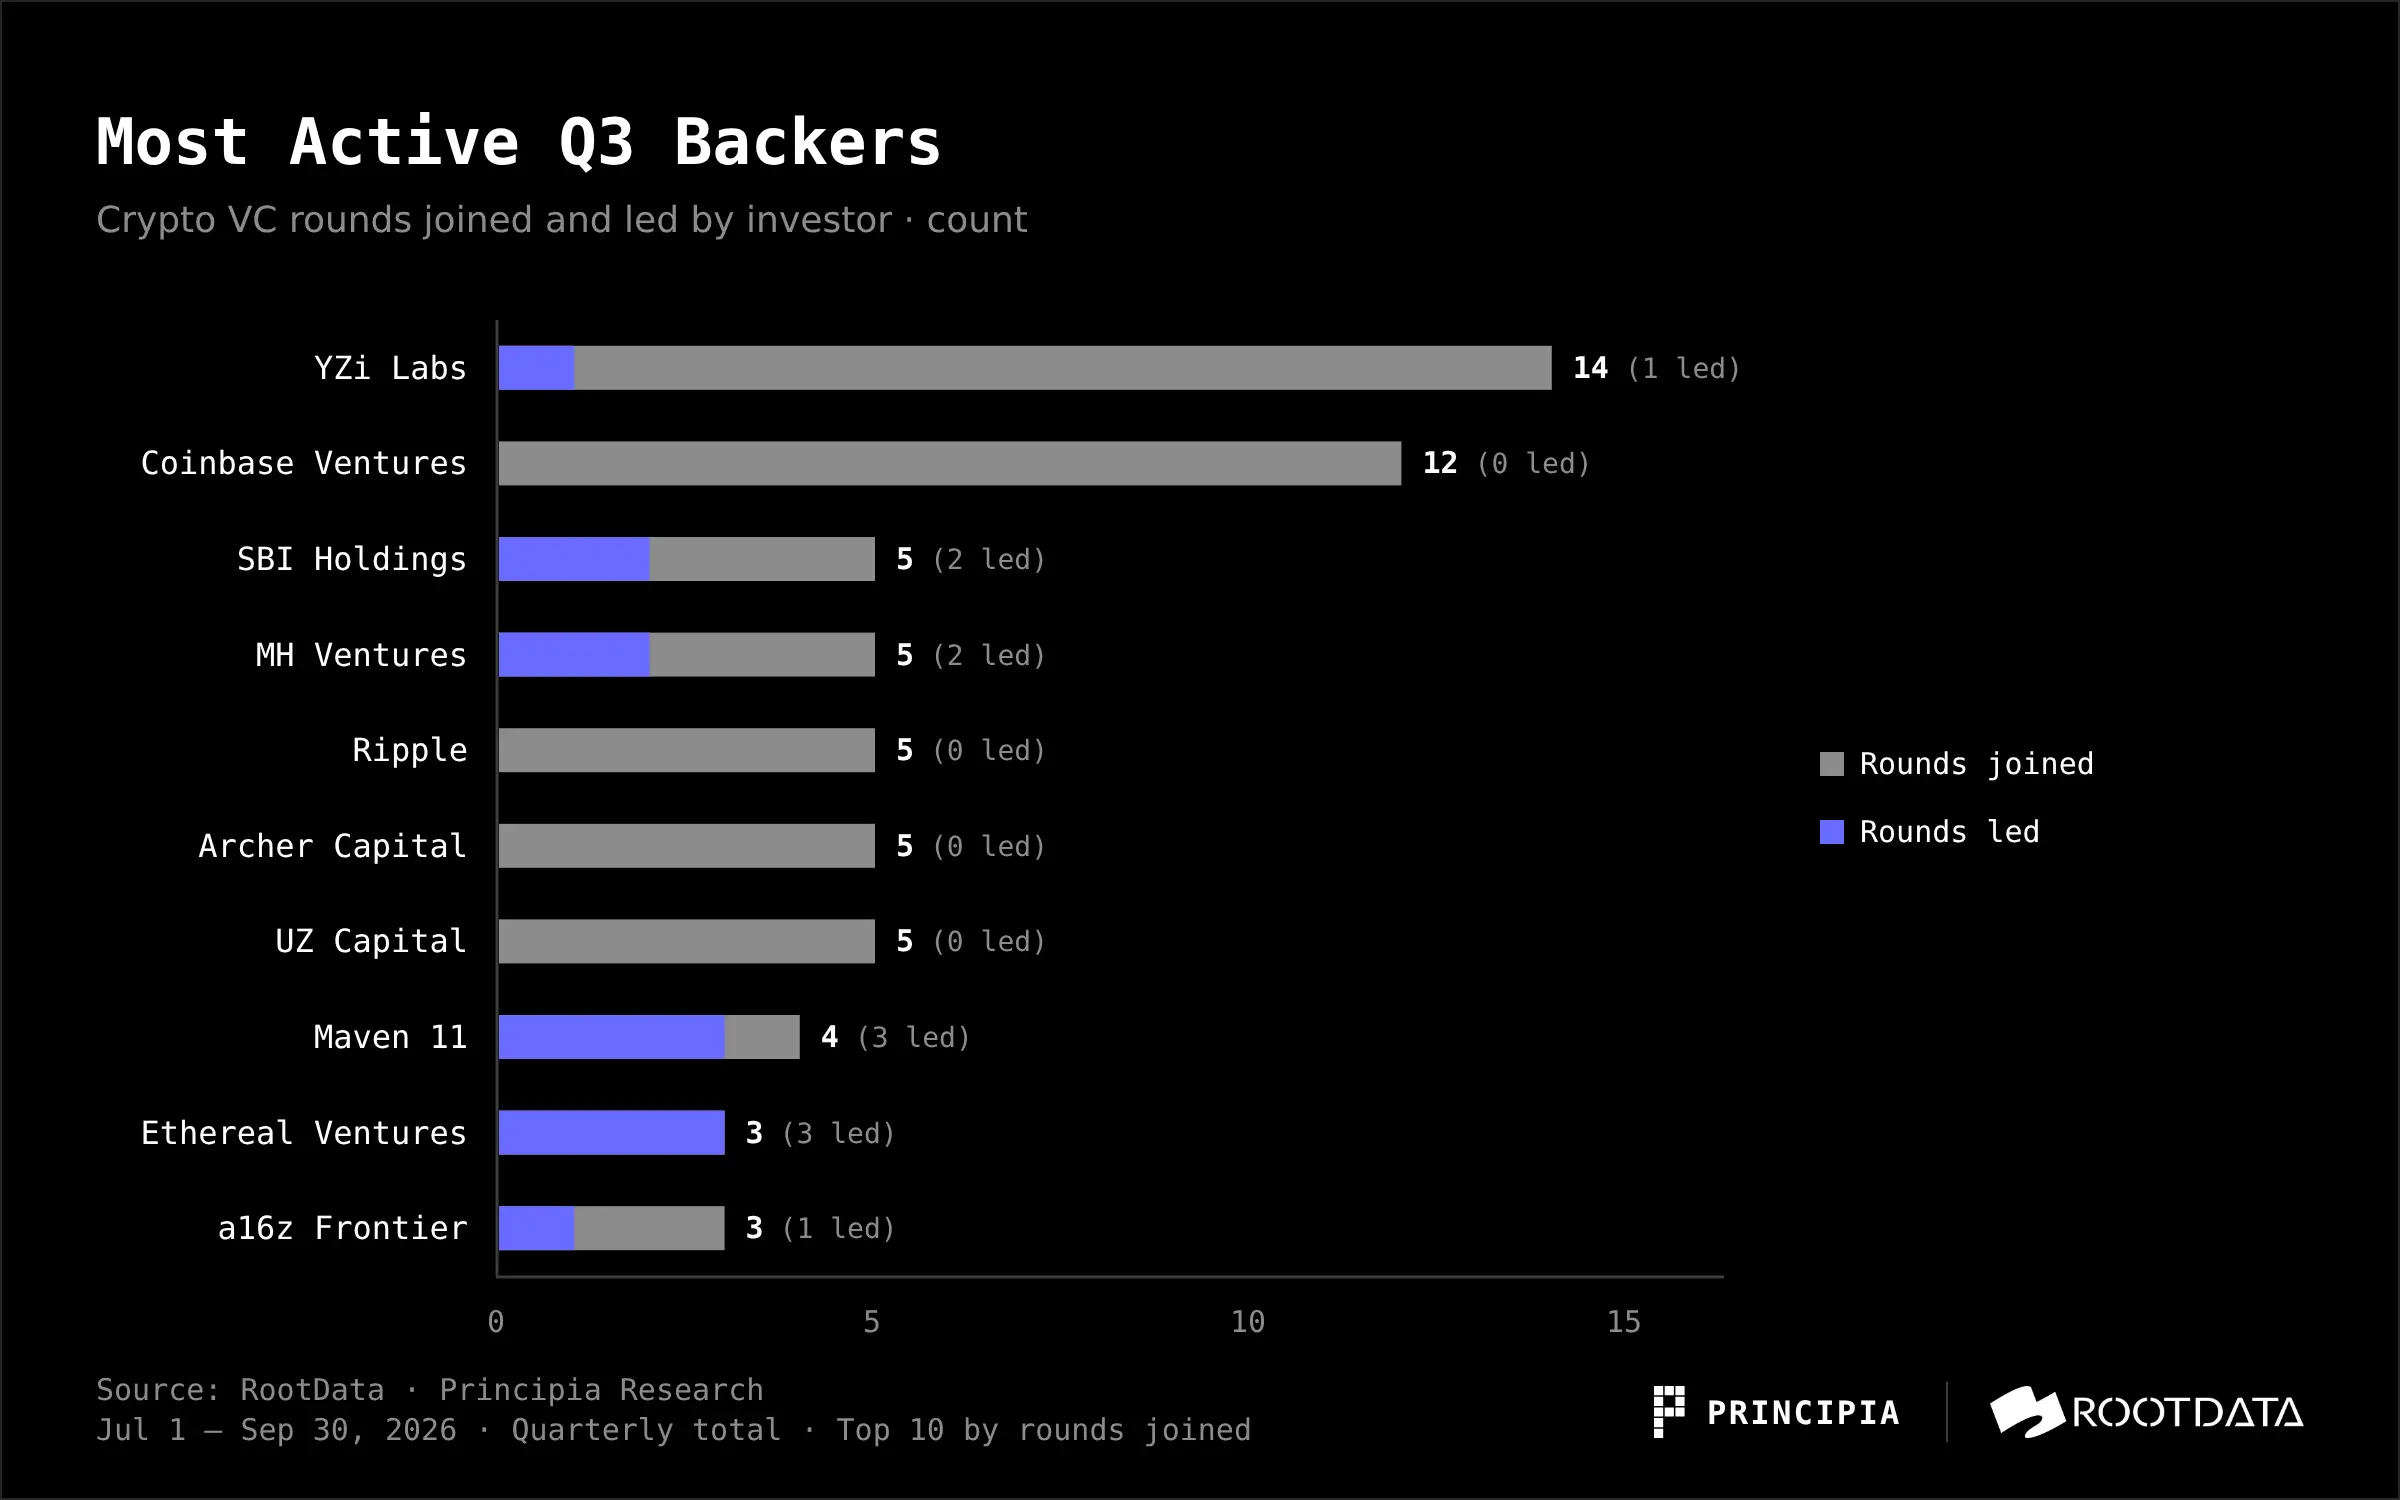
與二季度相比,主導者發生了變化。二季度最活躍的是 Coinbase Ventures(13 次)、Animoca Brands(12 次)和 a16z Frontier(原 a16z Crypto,8 次),Paradigm 也領投了 4 筆。本季的定價權更多交給了上述傳統金融機構。
五、新公司筆數多,老公司拿大錢
2021 年及以前成立的公司,本季 51 筆融資拿走 $2.30B,占已披露金額的一半以上。2025 年以後成立的新公司筆數最多,有 67 筆,卻只拿到 $0.63B。
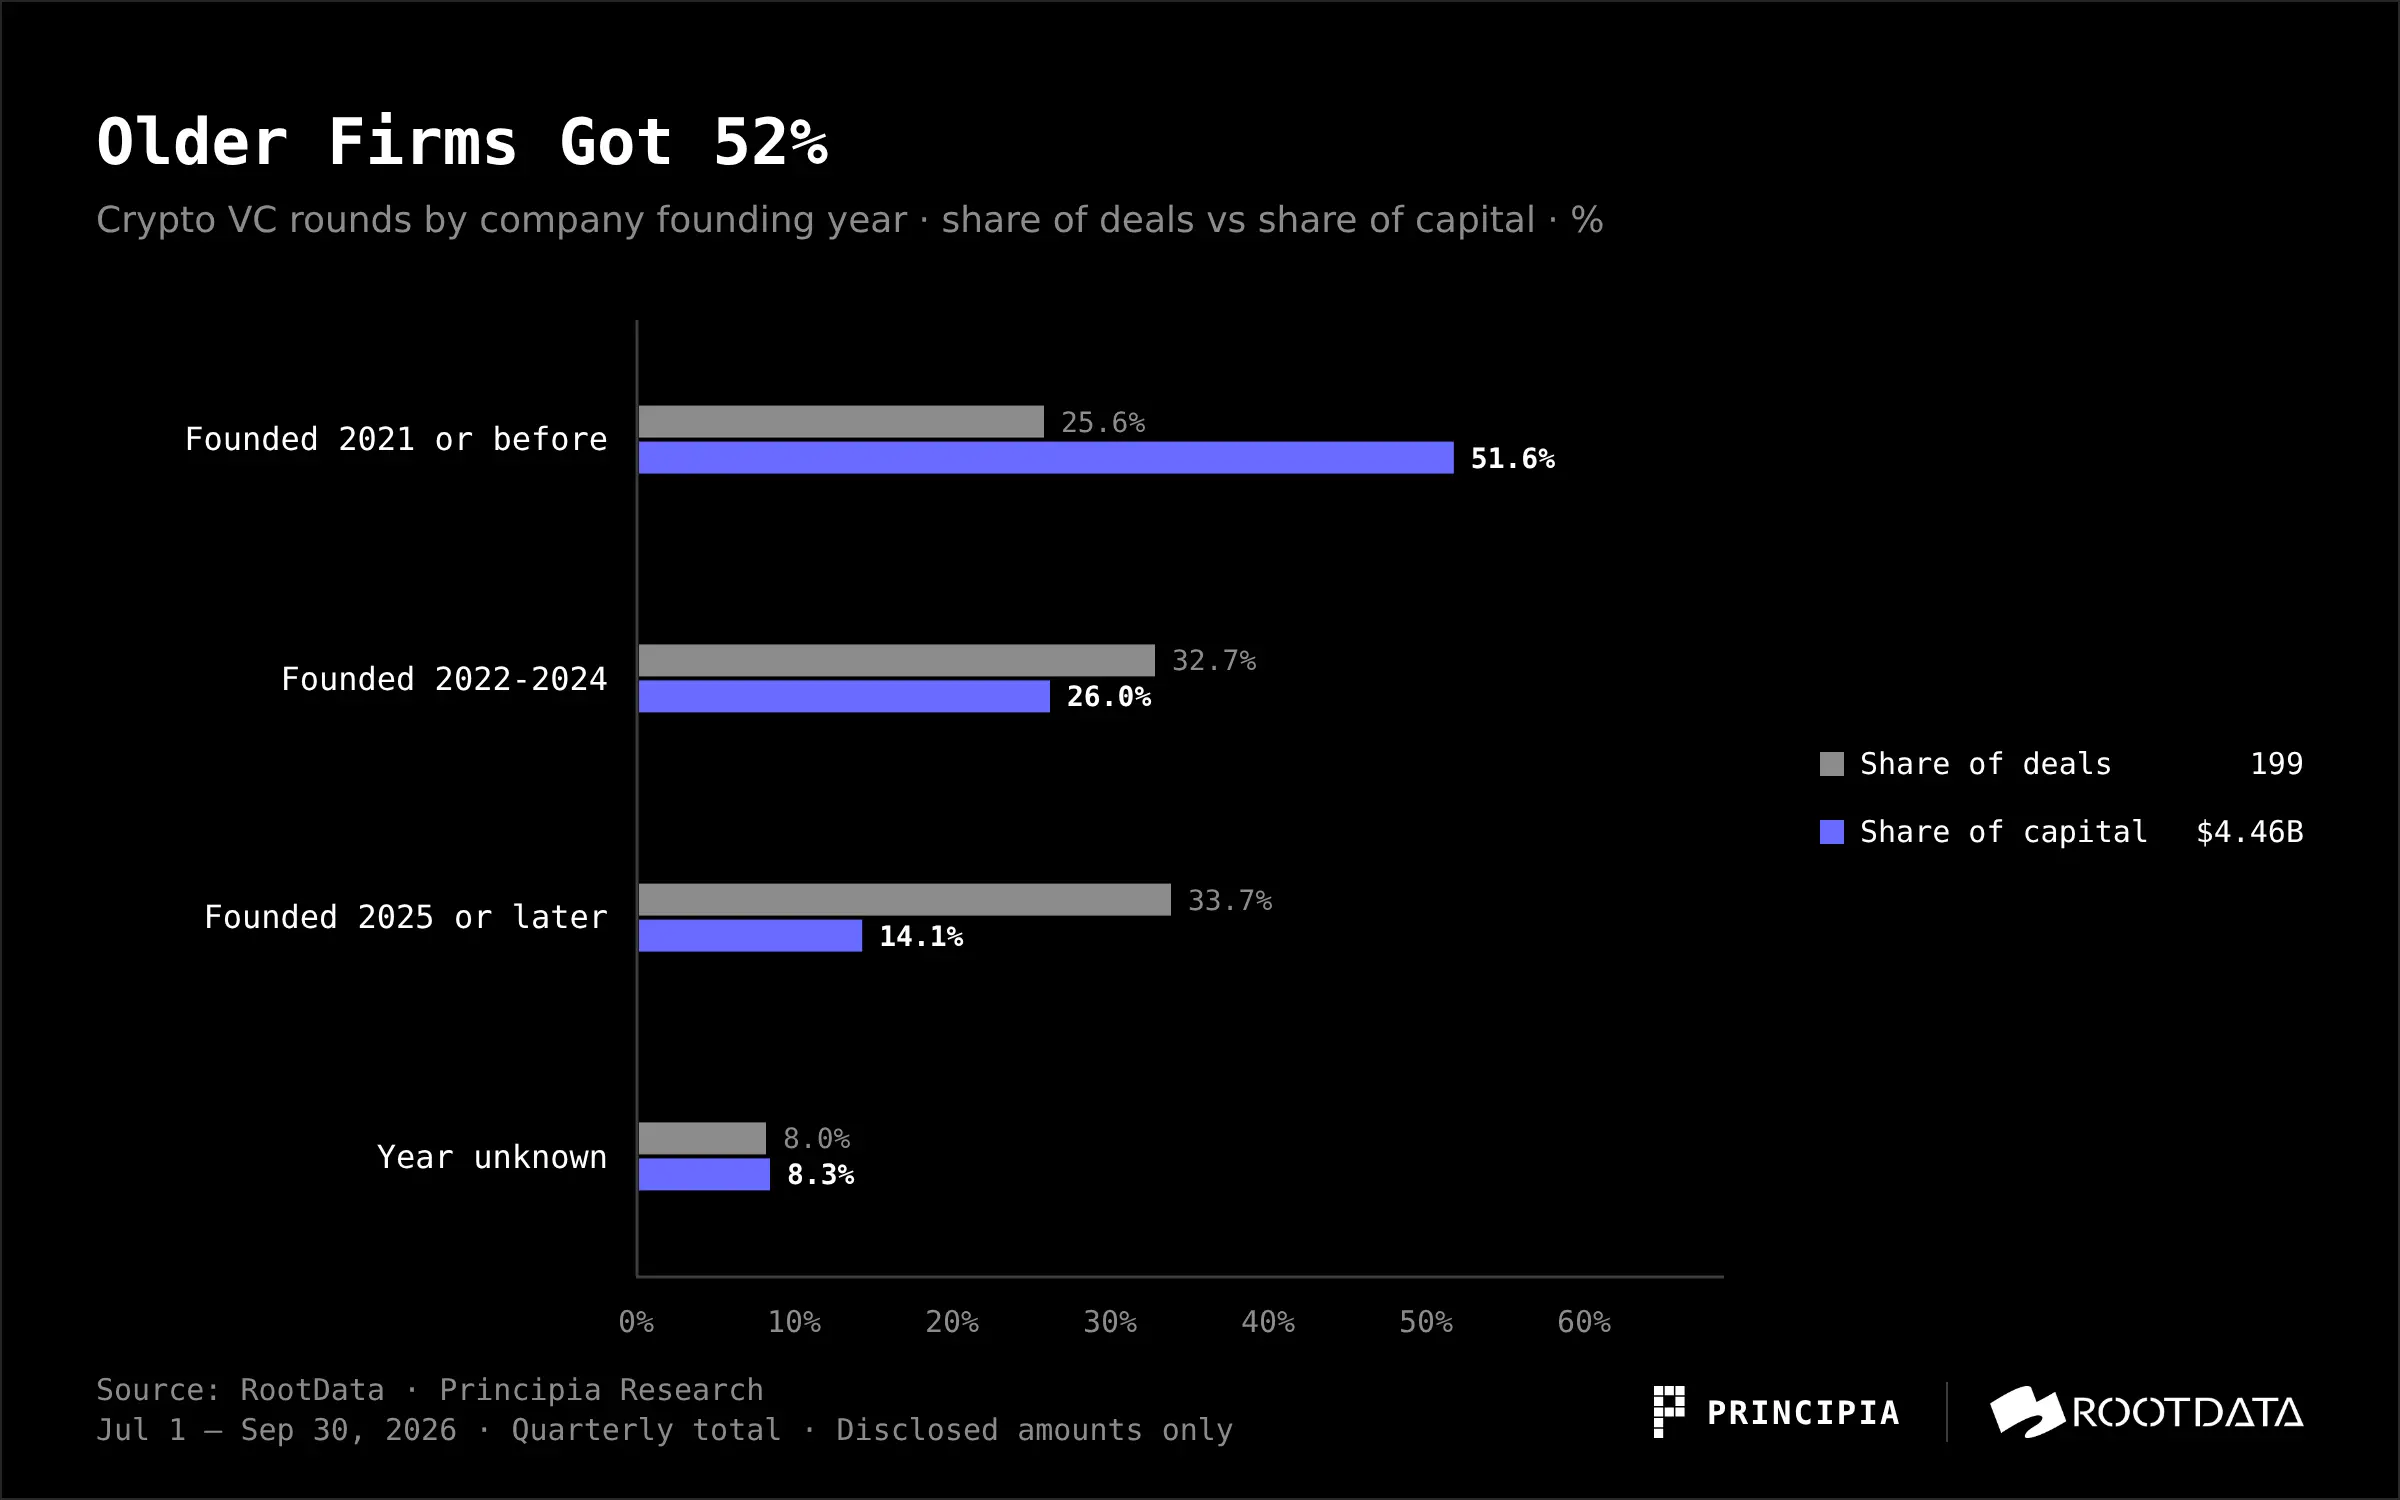
老公司拿大額融資的名單很熟悉:Crypto.com(2016 年成立)、Kraken(2011 年)、Ripple(2013 年)、Securitize(2017 年)。它們有收入、有牌照,也有可估值的業務,正好契合本季資金的偏好。
六、地域上仍然以美國主導
RootData 的國家字段只覆蓋了 192 個項目中的 53 個(28%),對應 55 筆交易、$2.19B,約為全季已披露金額的一半。在這部分樣本中,美國 28 筆、$1.52B;新加坡 10 筆、$444M,其中 Crypto.com 一筆就有 $400M。
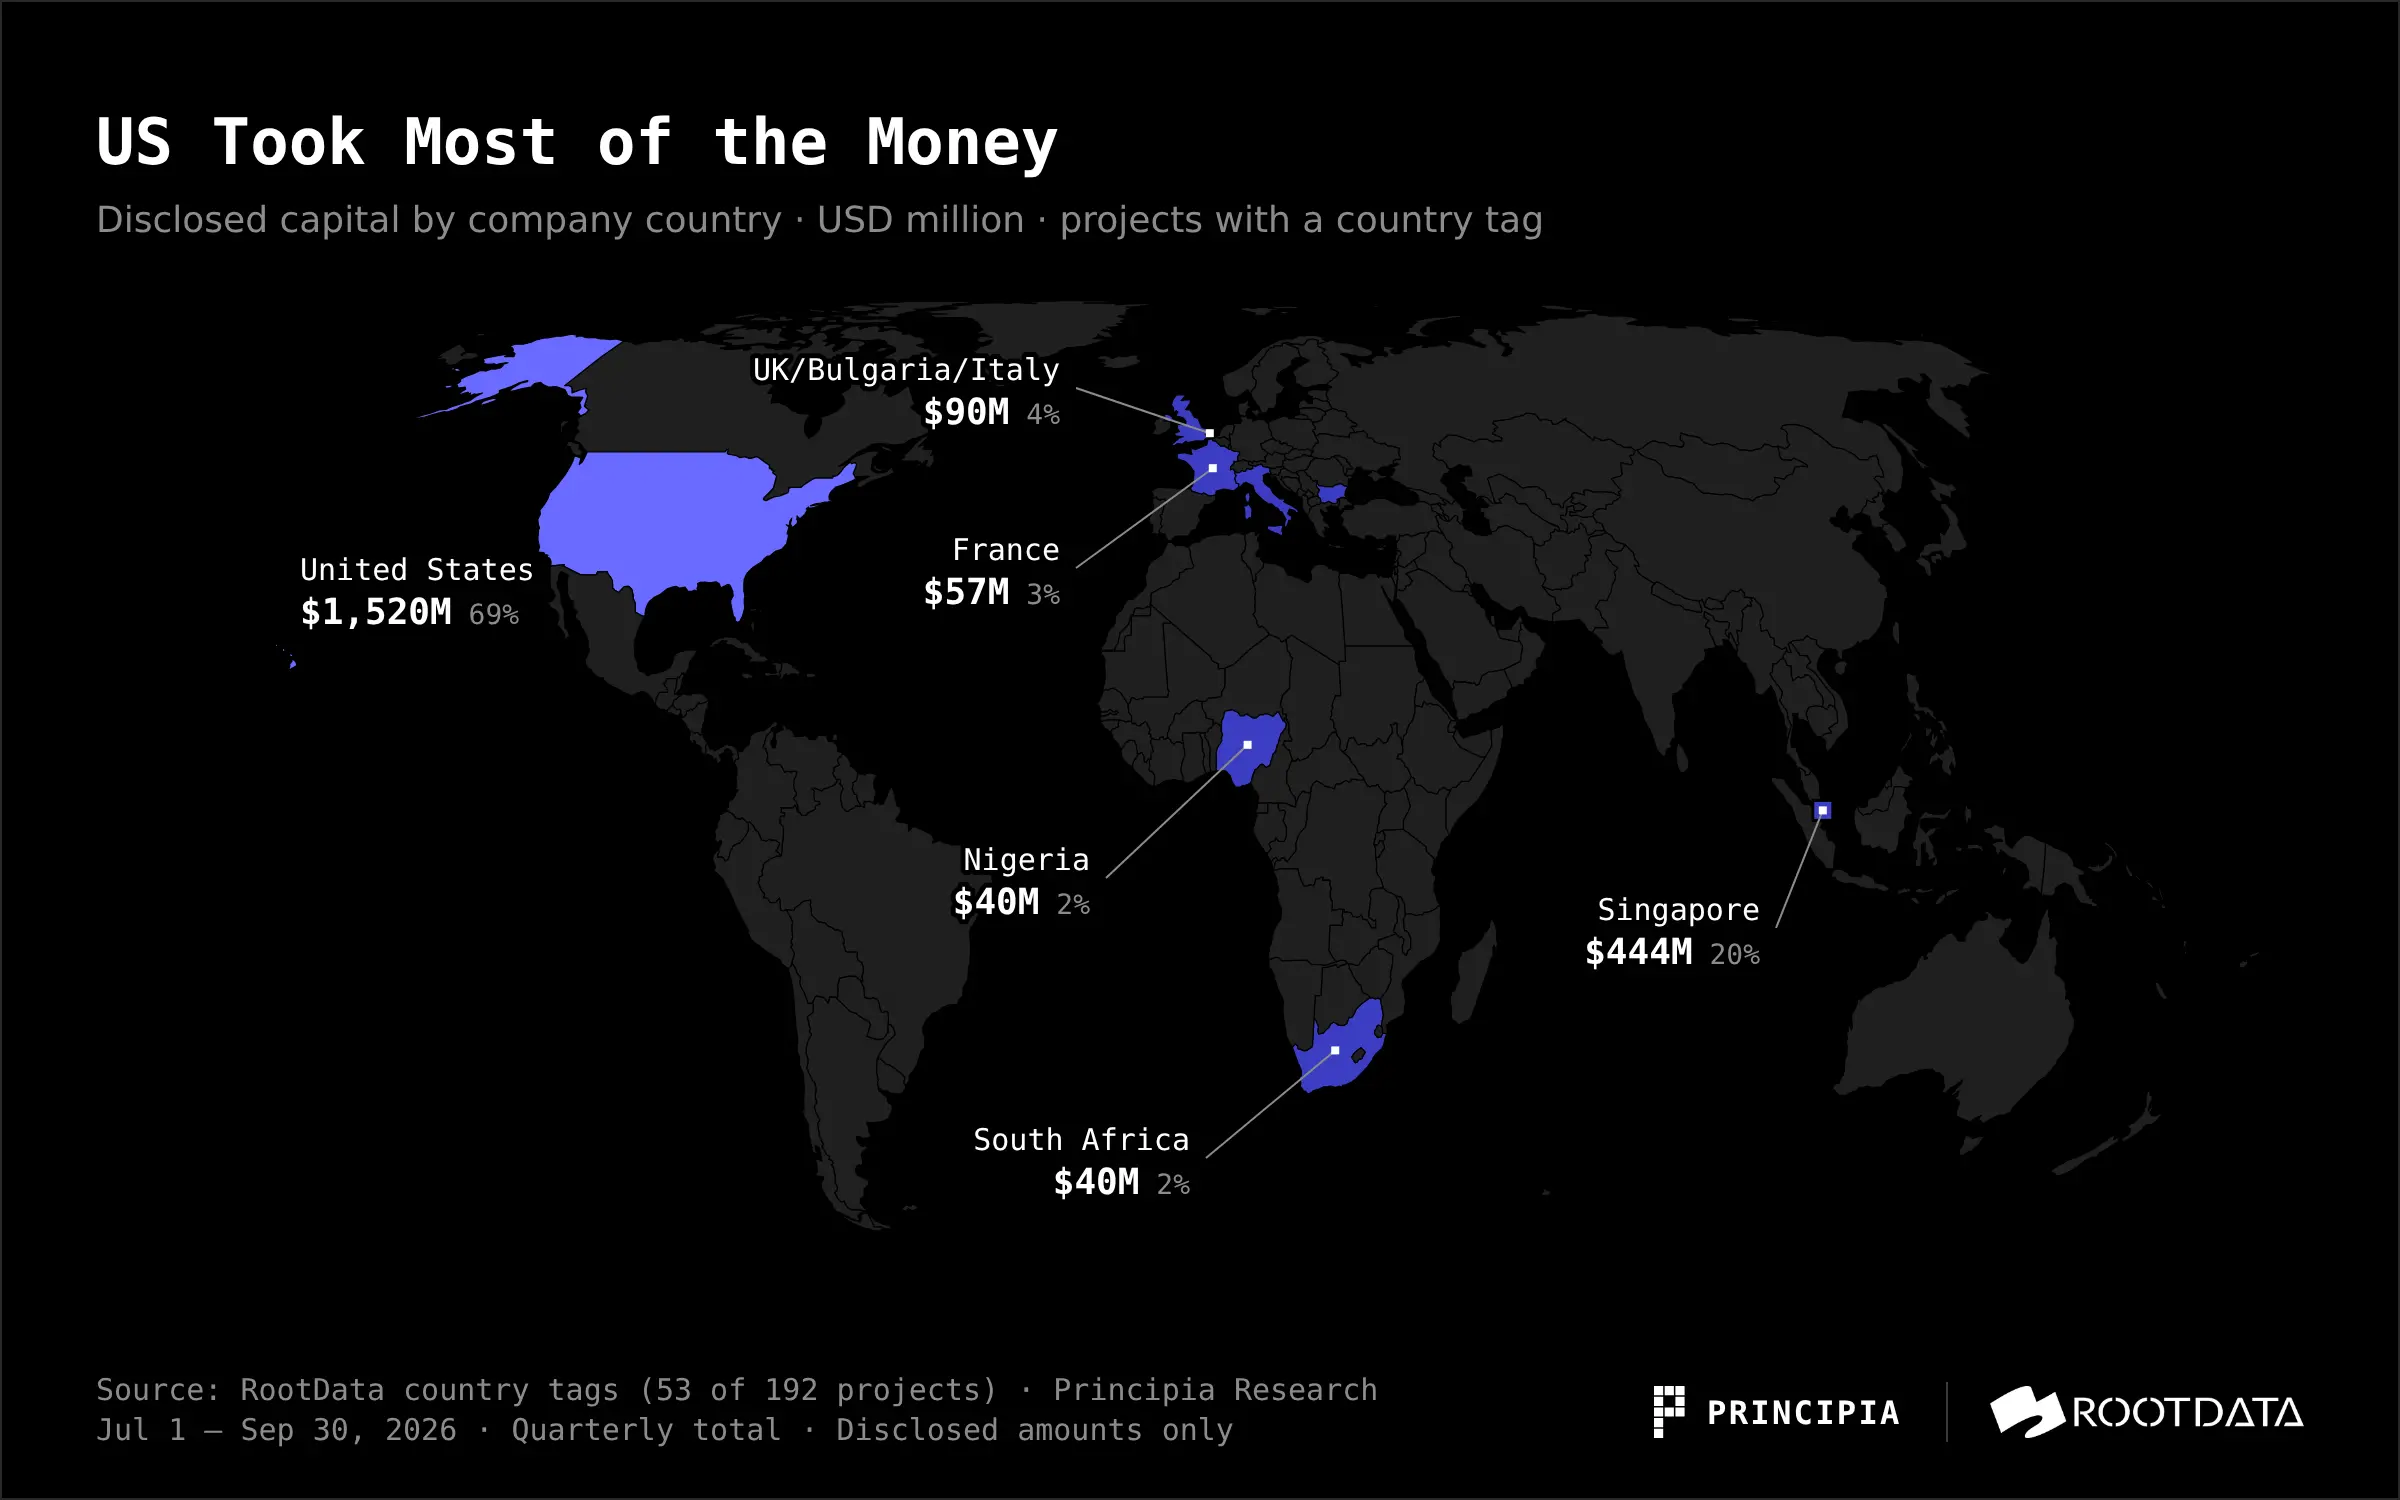
其餘國家都很零散。英國、保加利亞、意大利各計 $90M,法國 $57M,尼日利亞和南非各 $40M;香港 3 筆、日本 2 筆,金額都很小。雖然覆蓋率如此之低,但是仍可以說明資金仍高度集中在美國,亞洲的大額交易主要來自新加坡的交易所。
七、基金募資:下一輪彈藥偏緊
一級市場能投多少,最終取決於基金能募到多少。據 Galaxy Research 統計,本季只有 3 隻新的加密風險基金完成募資,合計約 $1.3B,新基金數量為 2019 年三季度以來最少。按年化計算,今年募資約 $8.2B,略低於 2025 年的 $8.75B。今年以來的基金規模均值約 $386M,中位數只有 $71M:大多數新基金規模不大,少數大基金拉高了均值。
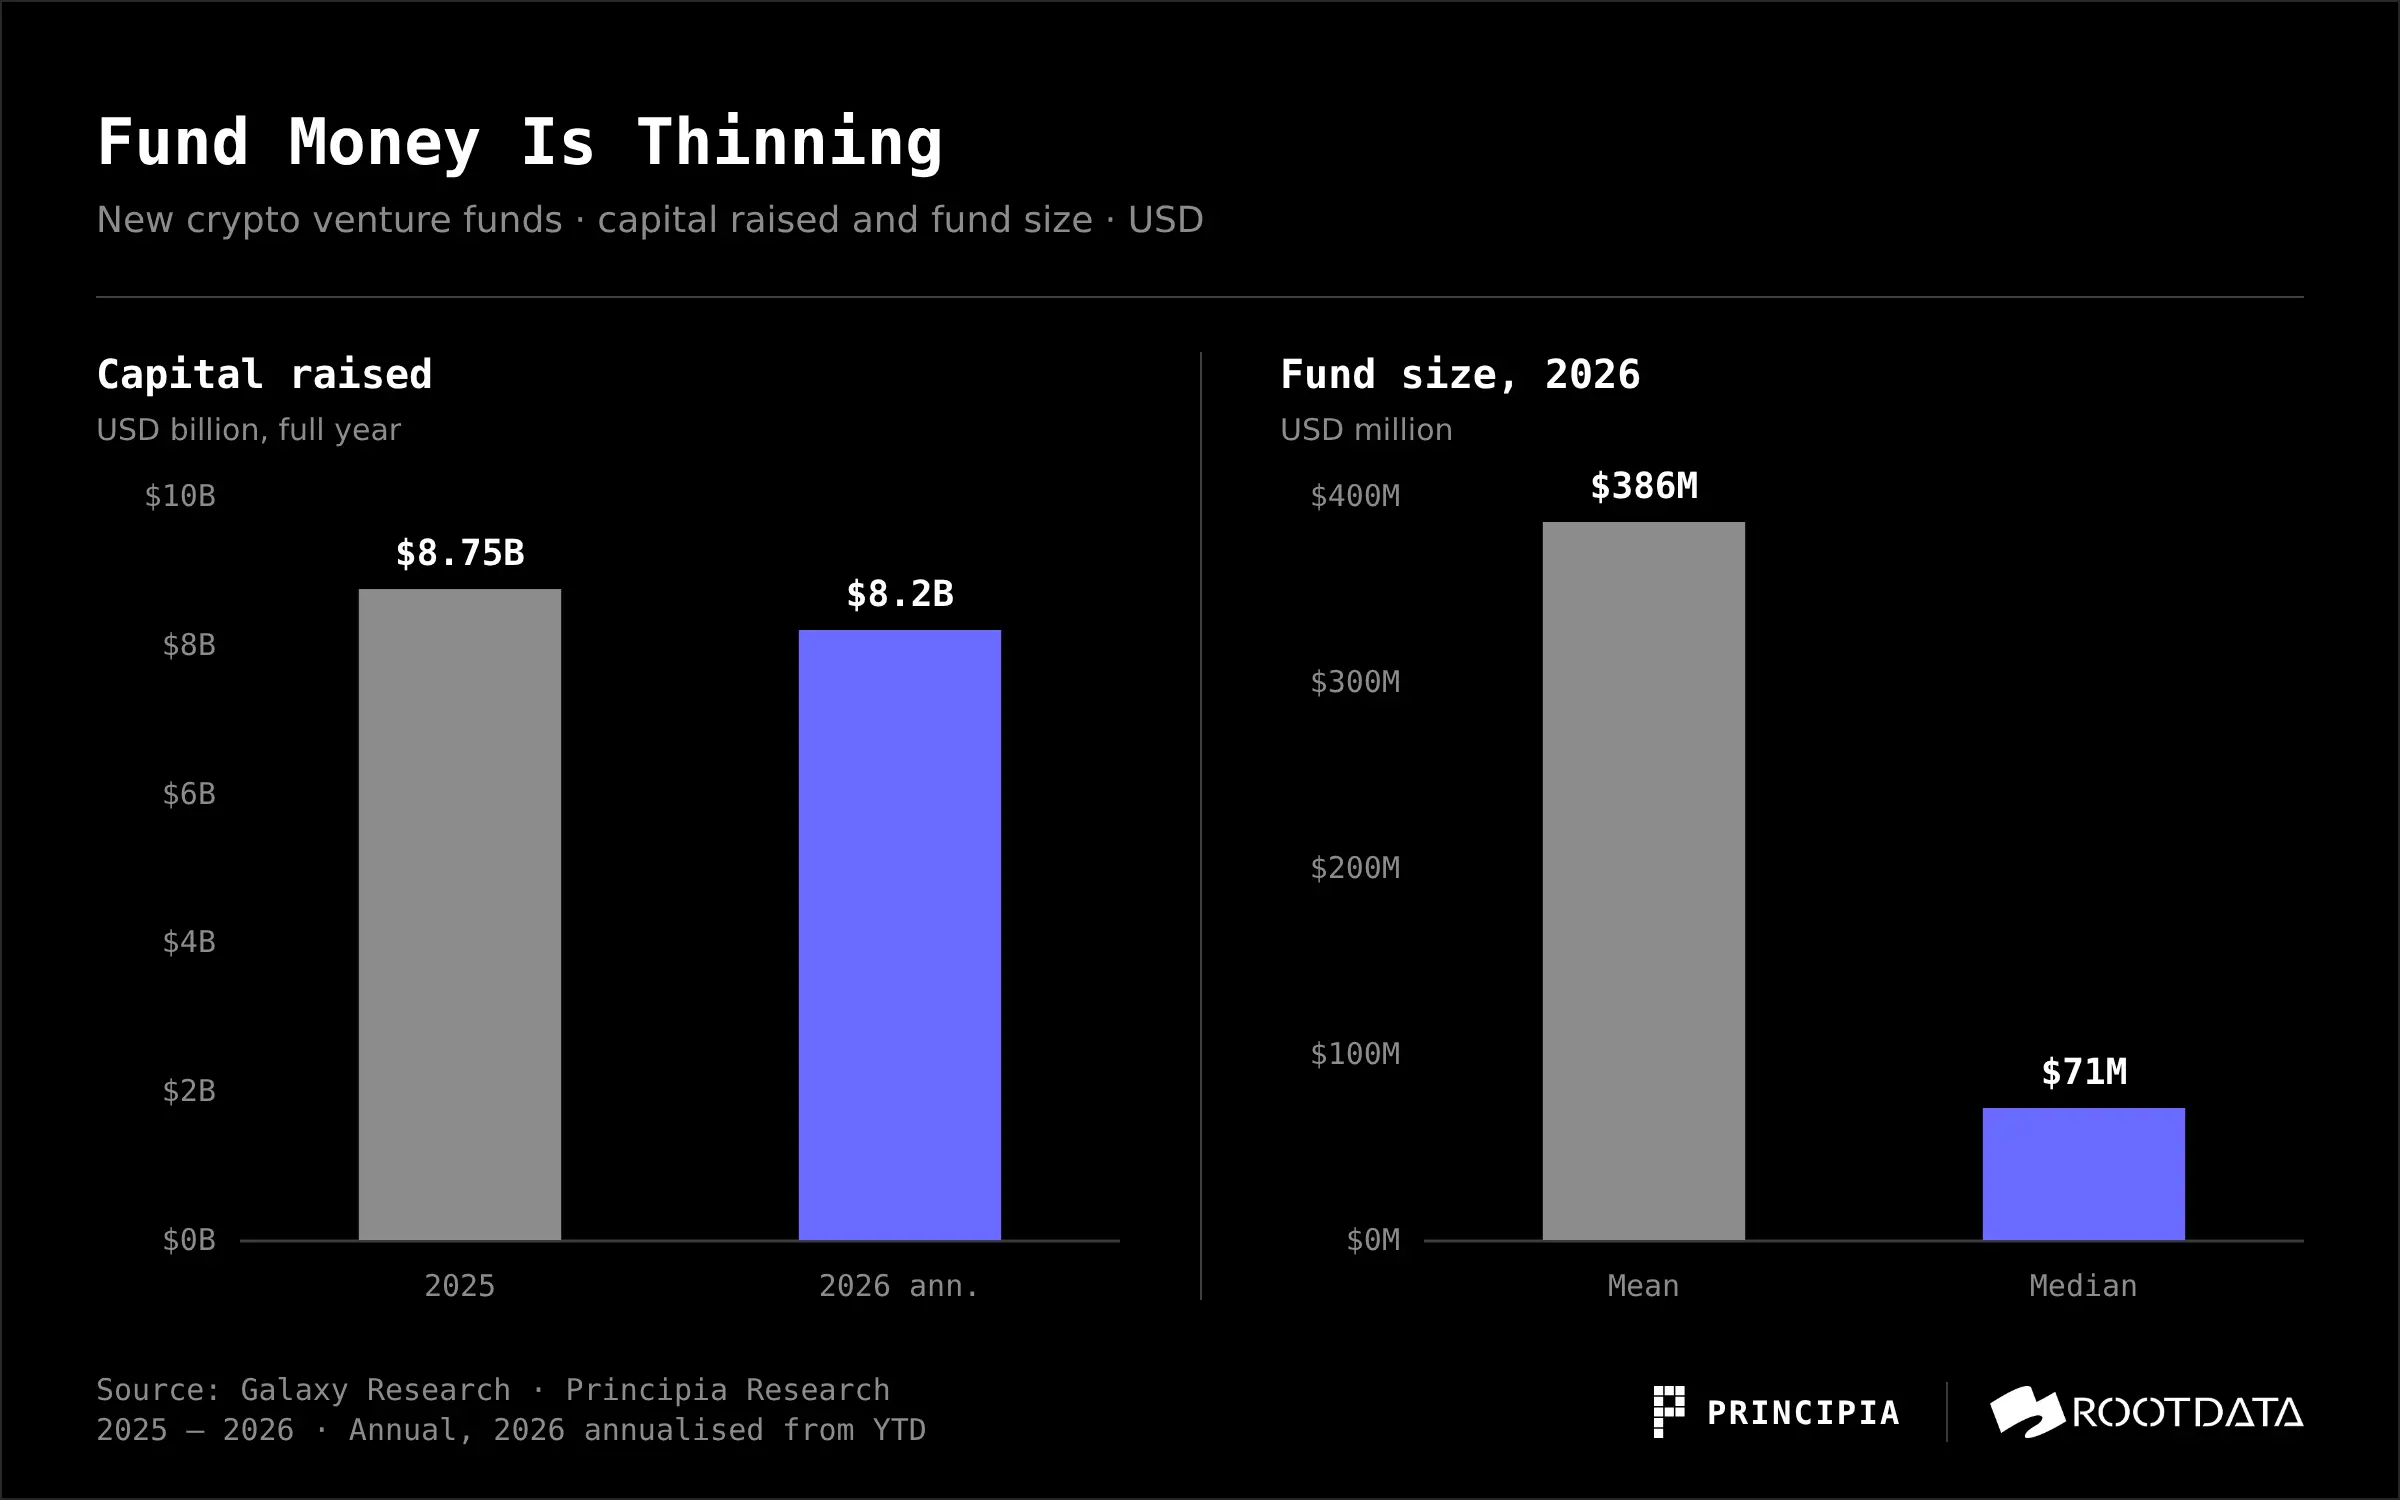
募資難與投資端降溫是同一件事的兩面:現貨 ETF、數字資產財庫公司和 AI 都在爭奪 LP 的配置額度。我們的判斷是,LP端融資偏緊會讓 GP 更加謹慎:優先支持已投項目的後續輪,更多押注有收入、有牌照的公司。這也正是本季投資端呈現出的形態。
八、結論
Q3季度總體來說,VC 投資活動在降溫;資金流向能收費、能持牌、能清算的金融管道,定價權越來越多地交給傳統金融機構;VC LP 融資遇冷,Startups 後續輪融資情況不容樂觀。
對創業者而言,能融到大額資金的時點更晚了,要求也更接近成熟公司:收入、牌照和分發渠道比敘事更能換來估值。早期融資大幅降低,VC 風險偏好降低,要準備好用產品數據說話,也要接受更小的首輪。
對投資人和 LP 而言,幣價回暖沒有自動傳導到一級市場。本季比特幣上漲約 43%,融資卻繼續下滑,"幣價漲、創投旺"的舊劇本暫時失靈。$20M--100M 的中段交易金額環比回升,但股權類筆數持平,仍需更多季度的數據確認趨勢。
四季度看什麼:
傳統金融能否持續參與。本季 45% 的已披露金額有它們參與。這是結構性變化,還是幾筆大單的巧合,四季度會給出答案。
幣價能否傳導到早期輪。只有小額早期輪的數量回升,才說明創業端真正回暖。
政策與募資。 CLARITY 法案的進度,以及新基金能否在年底前完成募資。