
支付巨头的 MoR 棋局:Stripe 买下 Lemon Squeezy 后,为何还要亲自下场
Stripe 在 2024 年 7 月收购 Lemon Squeezy 时,Patrick Collison 说得要“大规模做 Merchant of Record 销售”。
2026 年 1 月 28 日,Lemon Squeezy 联合创始人 JR Farr 公开写到:团队正在参与建设 Stripe Managed Payments,并希望让现有 Lemon Squeezy 用户能方便地迁移过去。
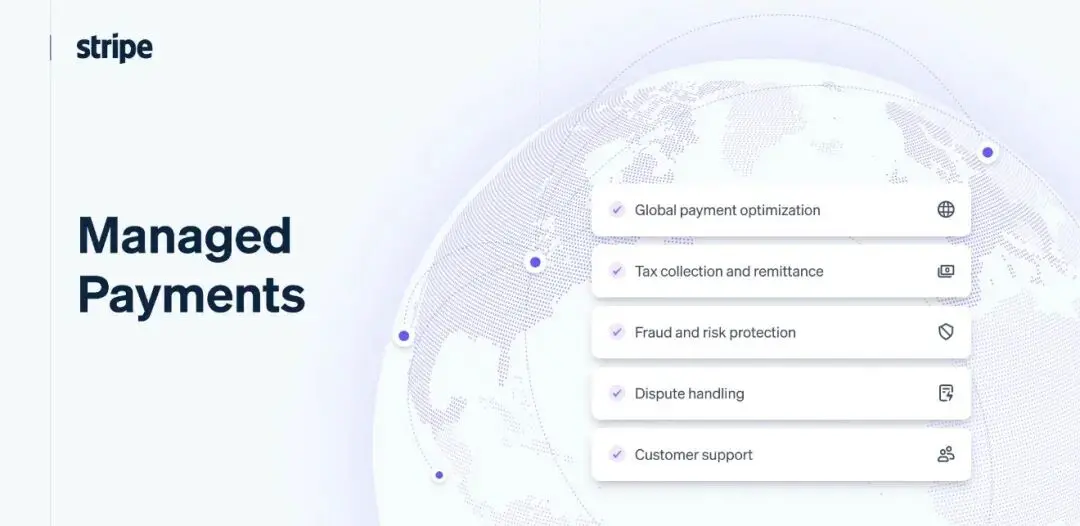
同年 4 月 6 日起,Managed Payments 的法律卖方实体从 LemonSqueezy LLC 变更为 Sold through Link, LLC。
Stripe 官方说明,这是同一底层 MoR 服务的实体变更,不影响交易和定价。
到这里,事情就清楚了。
Stripe 收购 Lemon Squeezy,核心不是为了长期经营两套互不相关的 MoR,而是把团队、产品经验和运营能力带进来,然后把 MoR 做成自己平台上的原生能力。
Lemon Squeezy 品牌还在,但底层已经在往 Managed Payments 收拢。
Stripe 为什么要用收购的方式,把自己从支付基础设施往“全球商业化基础设施”上推?
两条入口,但目的不同
Lemon Squeezy 和 Stripe Managed Payments 现在确实还并存,但它们服务的客户入口不一样。
Lemon Squeezy 从开发者的销售工具出发。
一个三人小团队做了个 AI 视频工具,既没有税务团队,也没有专职支付工程师。他们需要的是一套能快速上线的东西:创建产品、定价格、管订阅、发许可证、处理税务和收款。支付只是这套销售系统里的一部分。这类客户对“开箱即用”的要求高于对底层支付系统的熟悉程度,所以 Lemon Squeezy 能触达那些还没深度用 Stripe 的独立开发者和小团队。
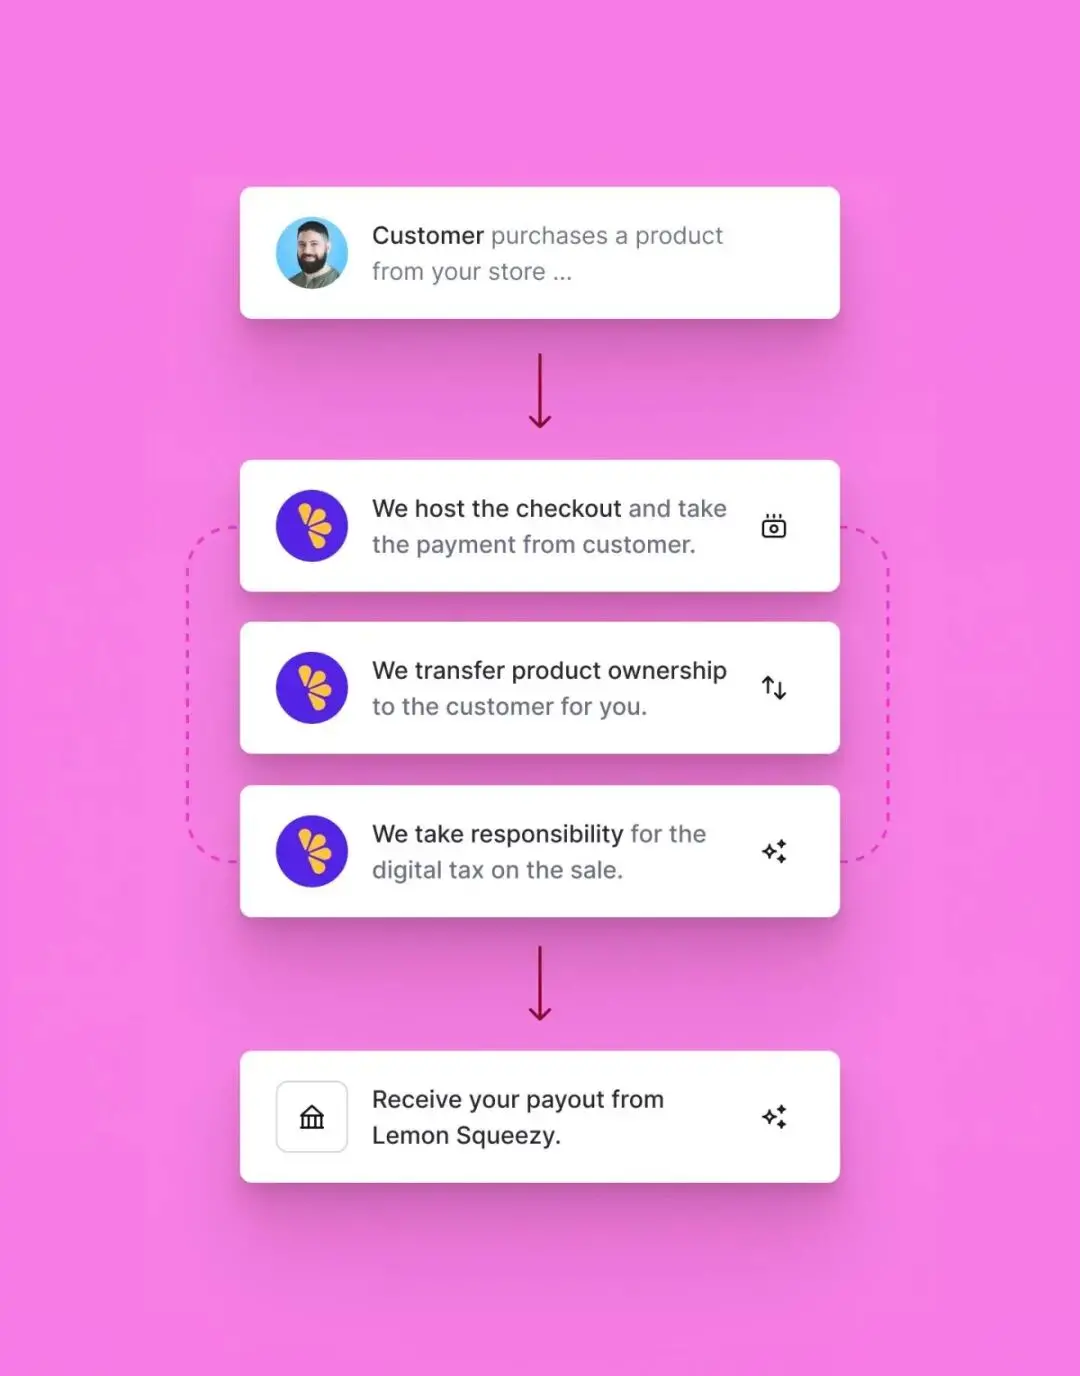
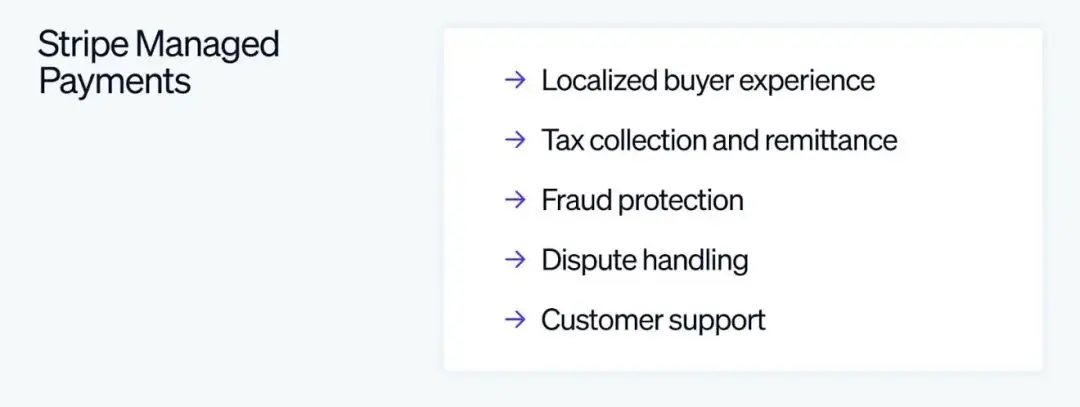
Stripe Managed Payments 走的是另一条路。它面对的是已经在用 Stripe Payments、Checkout 或 Billing 的企业。这些企业不需要重新买一套软件销售平台,他们只是希望在某些市场、某些交易上把间接税、欺诈、争议处理和交易级客服交给 MoR。Stripe 允许按交易、市场或产品选择启用,而不是强制把所有销售都切成 MoR。美国本土继续自己承担卖方责任,欧洲某些数字产品交易启用 Managed Payments——这种混合模式,对已经深度嵌入 Stripe 生态的企业来说,切换成本明显更低。
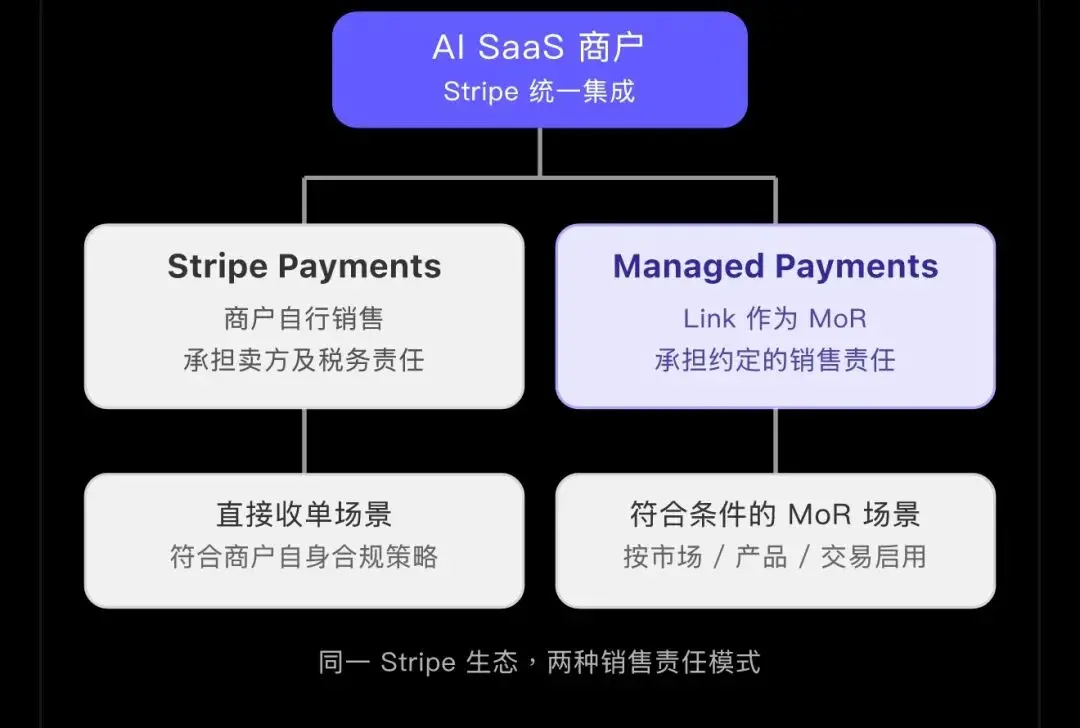
前者解决获客入口,后者解决生态内升级。
这是目前能观察到的现实安排。
但根据 Lemon Squeezy 自己披露的迁移方向,长期来看,底层能力会继续往 Stripe 平台整合,而不是永久维持两套独立 MoR 基础设施。品牌是否继续独立存在,是另一件事。
为什么是 Sold through Link,而不是直接让 Stripe 当法律卖方?
这是目前最容易被忽略、也最值得继续看的细节。
在 Managed Payments 交易里,消费者看到的是“Sold through Link”。
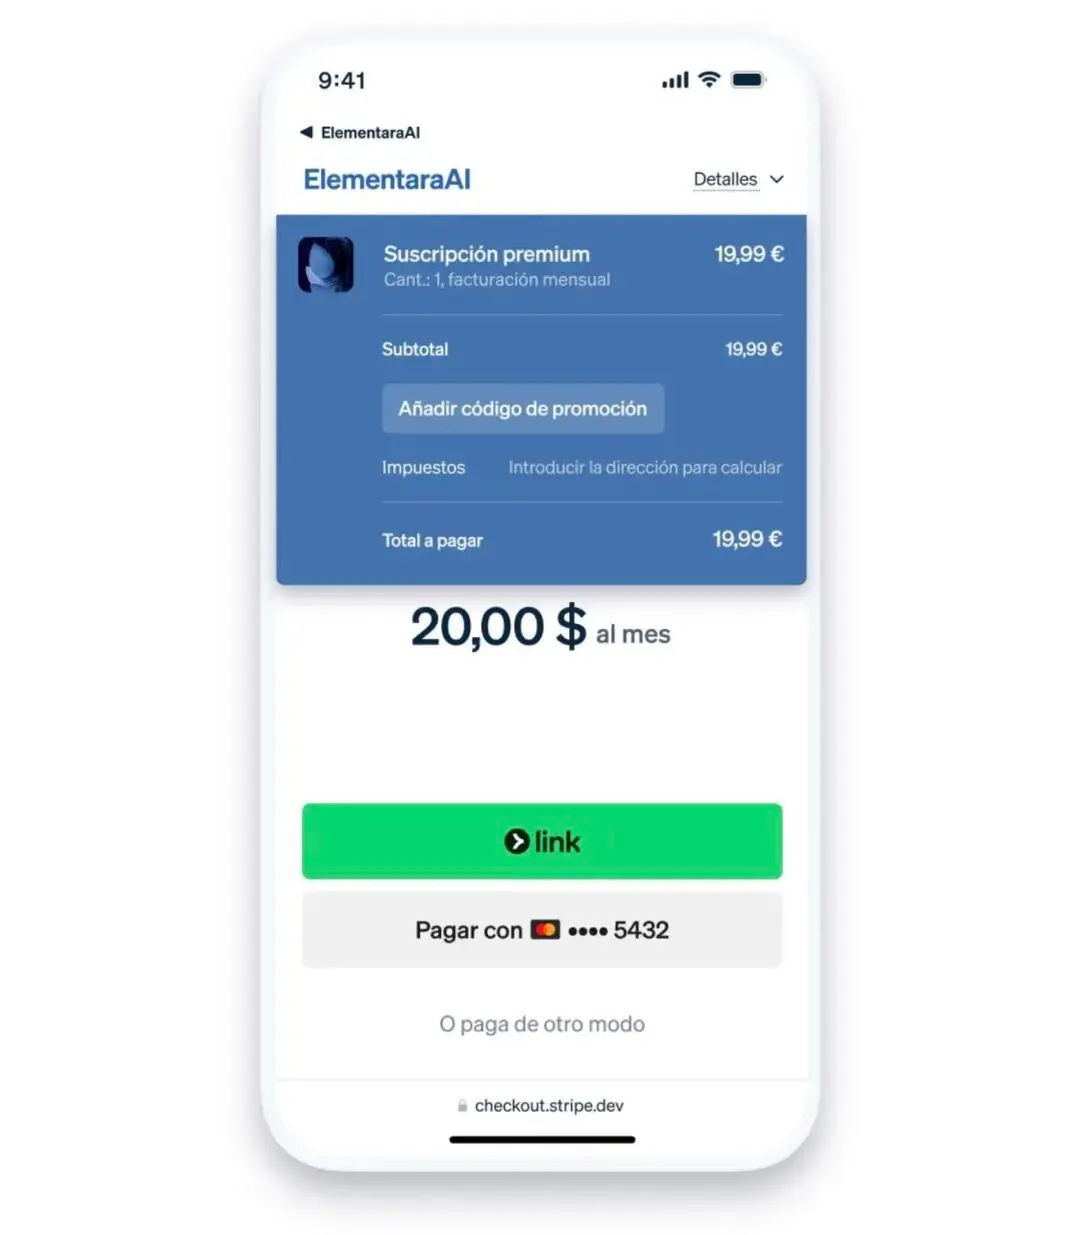
结账、收据、订单管理、订阅管理和售后支持,都通过 Link 进行。
卡账单描述符是 LINK.COM* [商户设定的描述]。Link 不只是一个加速结账的钱包,在这类交易中它同时是消费者与 MoR 交互的界面。
为什么不直接用 Stripe Payments 作为法律卖方?一个实际效果是风险和品牌隔离。
Sold through Link, LLC 是提供 MoR 服务的法律实体,其他 Stripe 费用由当地 Stripe 实体收取,账单是分开的。
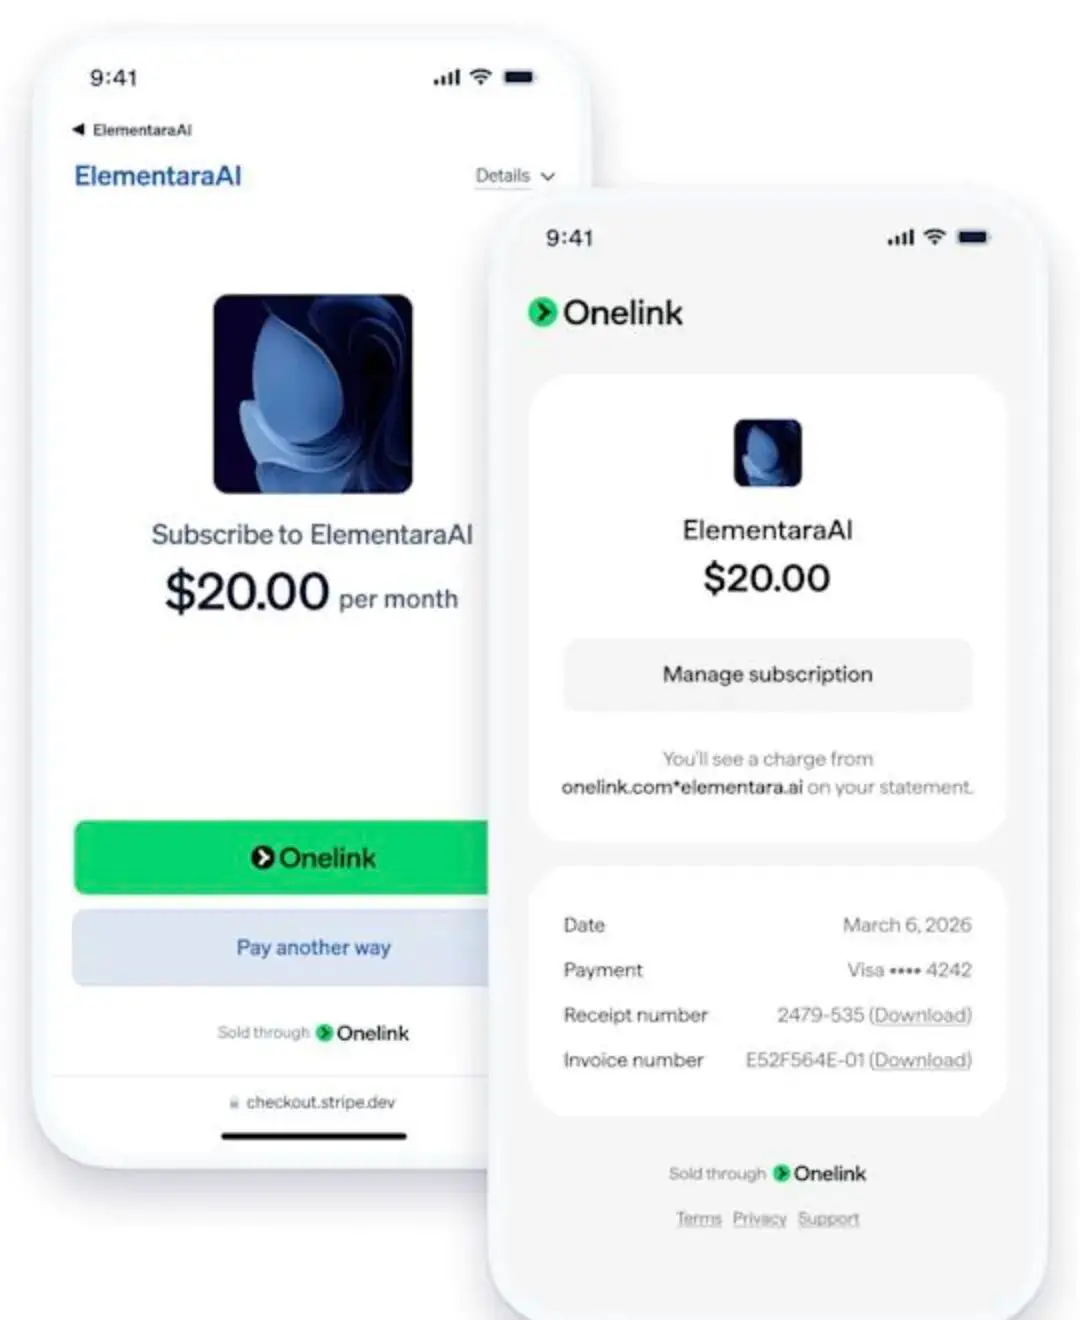
对商户来说,法律卖方是 Link 体系下的实体,而不是自己的公司;
对消费者来说,账单上出现的是 Link,而不是陌生的商户名称。
这降低了部分“不认识这笔扣款”的争议概率,也把交易级客服集中到 Link 支持。
但责任边界要看清楚。
MoR 承担卡组织争议处理,并不自动等于商户在经济上完全免责。本金、手续费、欺诈损失和追偿安排,仍以具体条款为准。
退款时,某些司法管辖区 Stripe 仍需保留并缴纳税款,商户账户余额会相应减少。
产品本身的问题、合同责任、部分退款决策,商户仍可能被卷入。这些细节,比单纯看“谁是法律卖方”更影响实际成本。
从战略上看,Link 在这里获得了跨商户的消费者交互入口。
如果未来越来越多的数字产品订阅、退款和客服都走 Link,Stripe 就同时握有商户侧支付关系和消费者侧账户关系。这是可以观察到的产品设计方向,至于 Link 会不会进一步做成更强的消费关系平台,目前还是推演。
一个具体的数字:1000 万美元年收入的 AI SaaS
战略分析之外,商户真正关心的是钱。
我们用一个简化的例子看。
假设一家美国 AI SaaS 公司,年收入 1000 万美元,主要卖订阅,平均客单价 100 美元,美国本土占 60%,海外占 40%。我们只比较支付处理 + MoR 相关费用,不考虑订阅产品本身的毛利率差异,也不计算内部税务团队的人力成本(这部分差异很大,只能定性)。
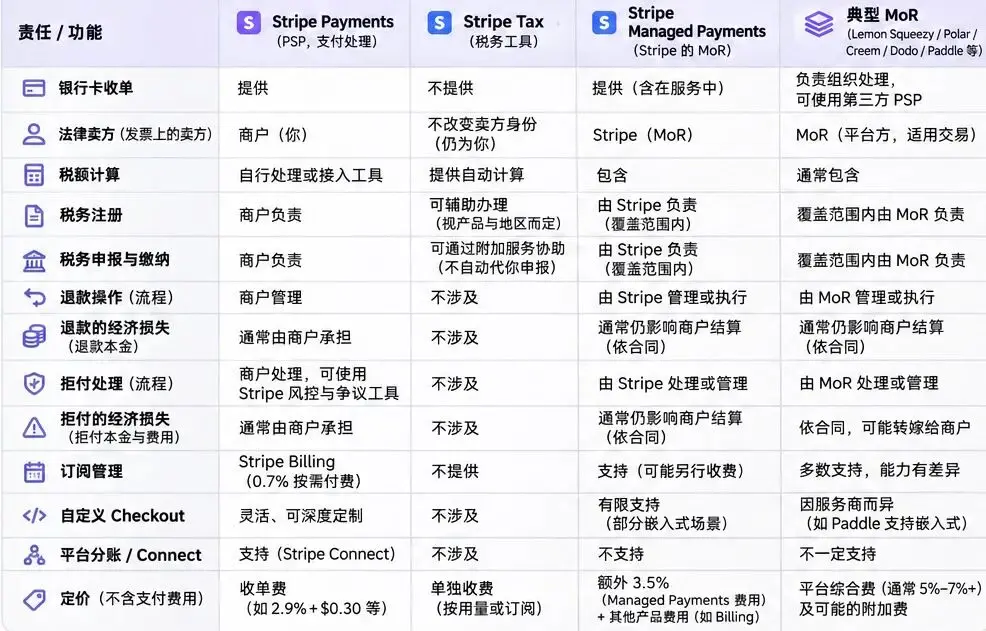
纯 Stripe Payments(自己当卖方):美国卡约 2.9% + 0.30 美元,国际卡再加 1.5%,可能还有货币转换 1%。企业需要自己处理间接税合规(注册、申报、缴税),以及争议和客服。费率最低,但合规和运营成本自己扛。对年收入千万级、海外占比不低的公司,税务合规的固定成本往往不是小数。lo
Lemon Squeezy:基础 5% + 0.50 美元,订阅可能再加 0.5%,国际交易再加 1.5% 等。MoR 处理税务、争议和部分客服。费率明显高于纯支付,但换的是把全球间接税和交易运营责任外包。对小团队吸引力大,对已经有成熟支付和财务团队的公司,多出来的费率需要用省下的合规成本来对冲。
Stripe Managed Payments:标准 Stripe 支付费 + 3.5%。美国本土卡交易有效费率大约在 6.4% + 0.30 美元量级(具体还要看是否含税计算)。它允许混合使用——只对海外某些市场启用,美国本土继续用普通 Stripe。这样,企业不必把整个收款架构迁走,只在需要 MoR 的地方多付 3.5%。对已经深度用 Stripe 的公司,这是切换成本最低的 MoR 选项。
粗算下来,如果海外 40% 的收入走 Managed Payments,而本土继续走普通 Stripe,整体费率会比全部走 Lemon Squeezy 或 Paddle 更可控,同时仍能把高合规成本的市场外包出去。但 3.5% 不是纯利润,税务申报、争议处理、客服都有成本。对商户而言,真正要算的是:多付的费率,能不能覆盖自己原本需要承担的税务合规、拒付损失和客服人力。如果海外收入占比高、税务注册复杂、争议率不低,MoR 的综合成本可能更低;如果主要是美国本土、争议率低、已经有税务团队,纯支付往往更划算。
这个计算没有唯一答案,但至少说明:Managed Payments 的价值不在于“比 Lemon Squeezy 便宜”,而在于它让已经用 Stripe 的企业可以按需、按市场启用 MoR,而不必换平台。
对其他 MoR 意味着什么
对 Paddle 来说,竞争不再只是功能对比。Stripe 现在能让现有客户在熟悉的支付系统里直接打开 MoR,技术切换成本下降了。Paddle 的优势仍在于更成熟的软件销售工具和特定市场的深度,但“已经在用 Stripe,不想再接一套新系统”的客户,会被 Managed Payments 吸走一部分。
对 Polar、Creem、Dodo 这些更偏开发者体验的玩家,差异化会继续集中在准入政策、风险容忍度、特定品类支持、价格透明度和响应速度上。Stripe 的商品准入和结账定制有明确限制,不是所有数字产品、所有国家都能用 Managed Payments。
Stripe 自己也不是全维度领先。MoR 不是万能的免责牌,责任边界和追偿条款需要逐条看。
对 AI 出海企业来说,真正的分水岭不是“谁是 MoR”,而是:这笔交易背后的税务、争议和客服责任,谁来扛、扛到什么程度、出了问题钱怎么算。
长期方向
过去十年,Stripe 让全球企业“收钱”这件事变得足够简单。 现在它想做的,是让“把东西卖到全世界”这件事也变得足够简单。 收购 Lemon Squeezy 不是为了多养一家 MoR 公司,而是把“怎么帮开发者把软件卖出去”这件事学透,再嵌回自己的支付主干。Sold through Link 则把这层关系又往前推了一步——法律卖方、账单描述、订阅管理和交易客服,都开始出现在消费者那一侧。 当一笔交易的税务、争议和客服责任不再完全压在商户身上,支付公司的收入逻辑就会从“处理费”往“销售责任费”延伸。这不是费率多了 3.5% 那么简单。它意味着法律卖方这个角色,开始被重新定价。 谁有资格站在交易中间,承担更多、也收更多,会决定下一阶段谁真正掌握数字商业的基础设施。