
美股「七姐妹」的 AI 帳,誰還付得起?
作者:陳樂 | 編輯:葉錦言 | 出品:深網·騰訊新聞小滿工作室
美國中期選舉落地後,華爾街對 AI 的樂觀情緒在兩天內急轉直下。
11 月 5 日,美股"七姐妹"單日蒸發市值約 1.04 萬億美元,但各家跌幅懸殊:蘋果微跌 1.53%,特斯拉大跌 10.77%;作為 AI 浪潮的最大贏家,英偉達暴跌 9.26%,單日市值蒸發超 4400 億美元,跌幅達其晶片買家(微軟、谷歌、亞馬遜)的 2 至 4 倍。
這場暴跌的導火索是美國中期選舉。11 月 3 日民主黨贏得國會兩院控制權後,美股次日一度上漲,但到了 5 日,投資者轉而擔憂新國會可能收緊 AI 監管、拖慢數據中心建設,納指單日重挫 5.52%。6 日,科技股出現反彈,納指上漲 1.09%,英偉達上漲 2.78%,AMD 大漲約 11%,但蘋果和微軟繼續下跌。納指全周仍累計下跌 3.4%。
實際上,除特斯拉外,巨頭們的基本面並未惡化:英偉達營收同比翻倍,蘋果創下同期新高,微軟、谷歌、亞馬遜的雲業務及 Meta 的廣告業務均保持增長。
經濟學家宋清輝分析,政策不確定性與市場對 AI 投資回報的焦慮產生了共振。科技巨頭的估值已高度透支 AI 的高增長,但巨額投入尚未轉化為對等的利潤。今年第三季度,微軟、谷歌、亞馬遜與 Meta 持續增加數據中心等基礎設施投入,資本開支的增長速度遠超經營現金流。
巨頭砸出的每一筆重金,都是英偉達的營收。一旦買家"花不動錢"了,英偉達的高增長還能維持多久?
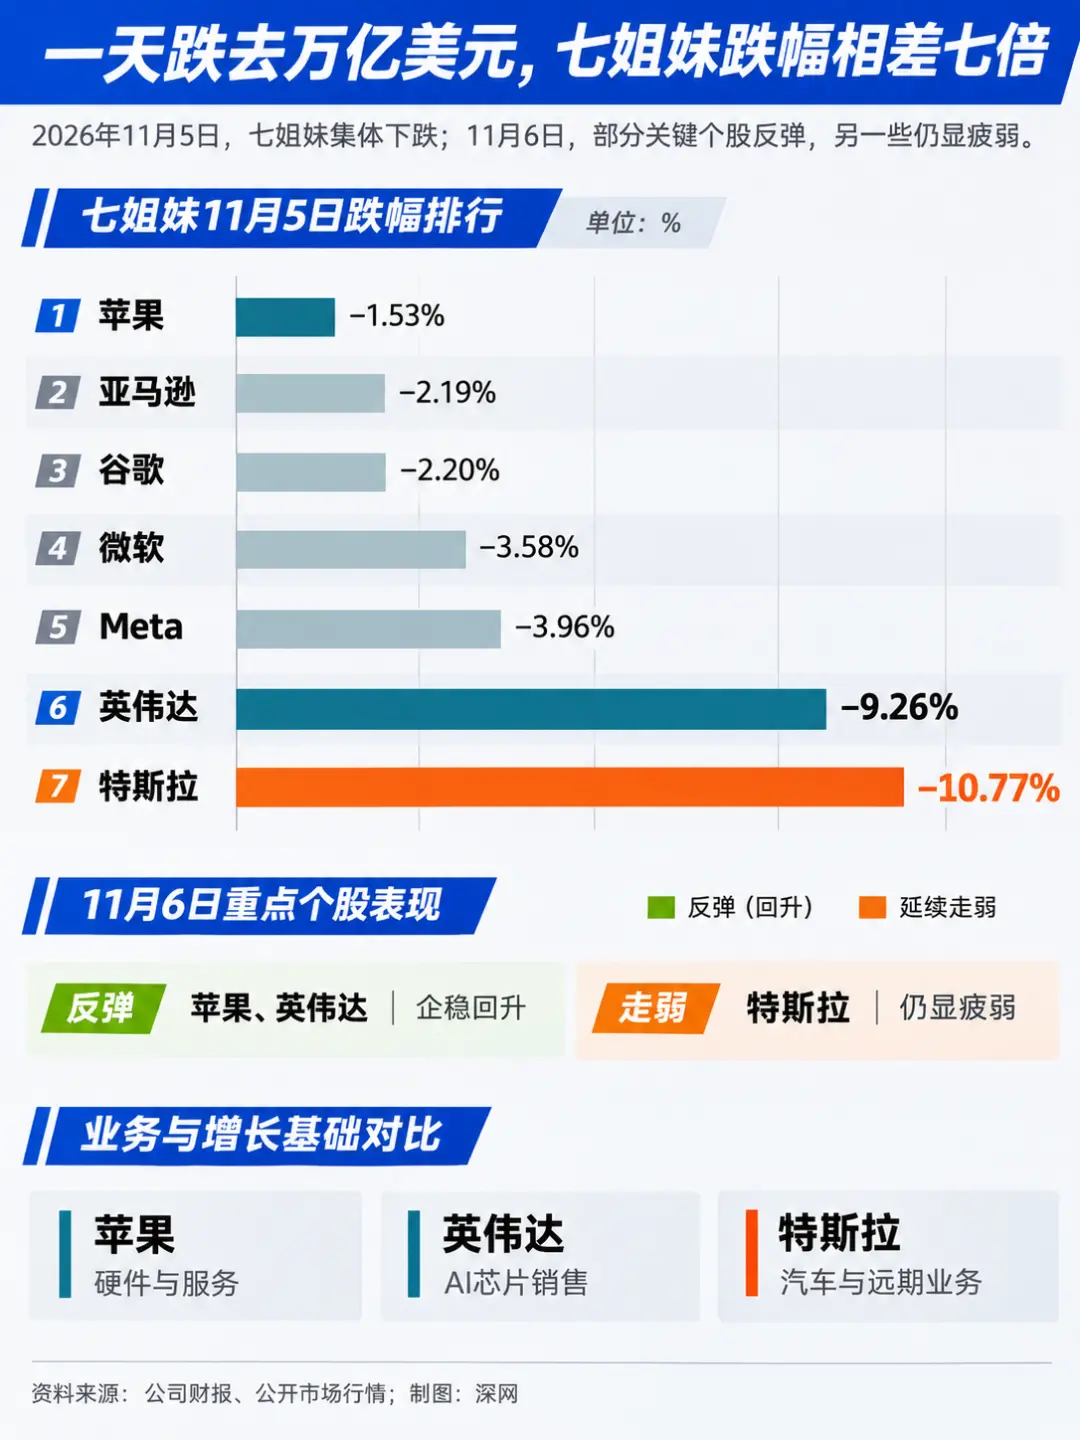
圖:科技巨頭基礎設施資本支出與英偉達營收走勢
數據中心若停工,最疼的是"賣鏟人"
這個問題的答案,首先取決於數據中心能不能按計劃建起來。選舉之後,除了擔心 AI 投資能否收回,市場又多了一層顧慮:新國會及地方政府的監管政策,會不會拖慢數據中心建設?相比雲巨頭,依賴下游採購的英偉達對這一變化更為敏感。
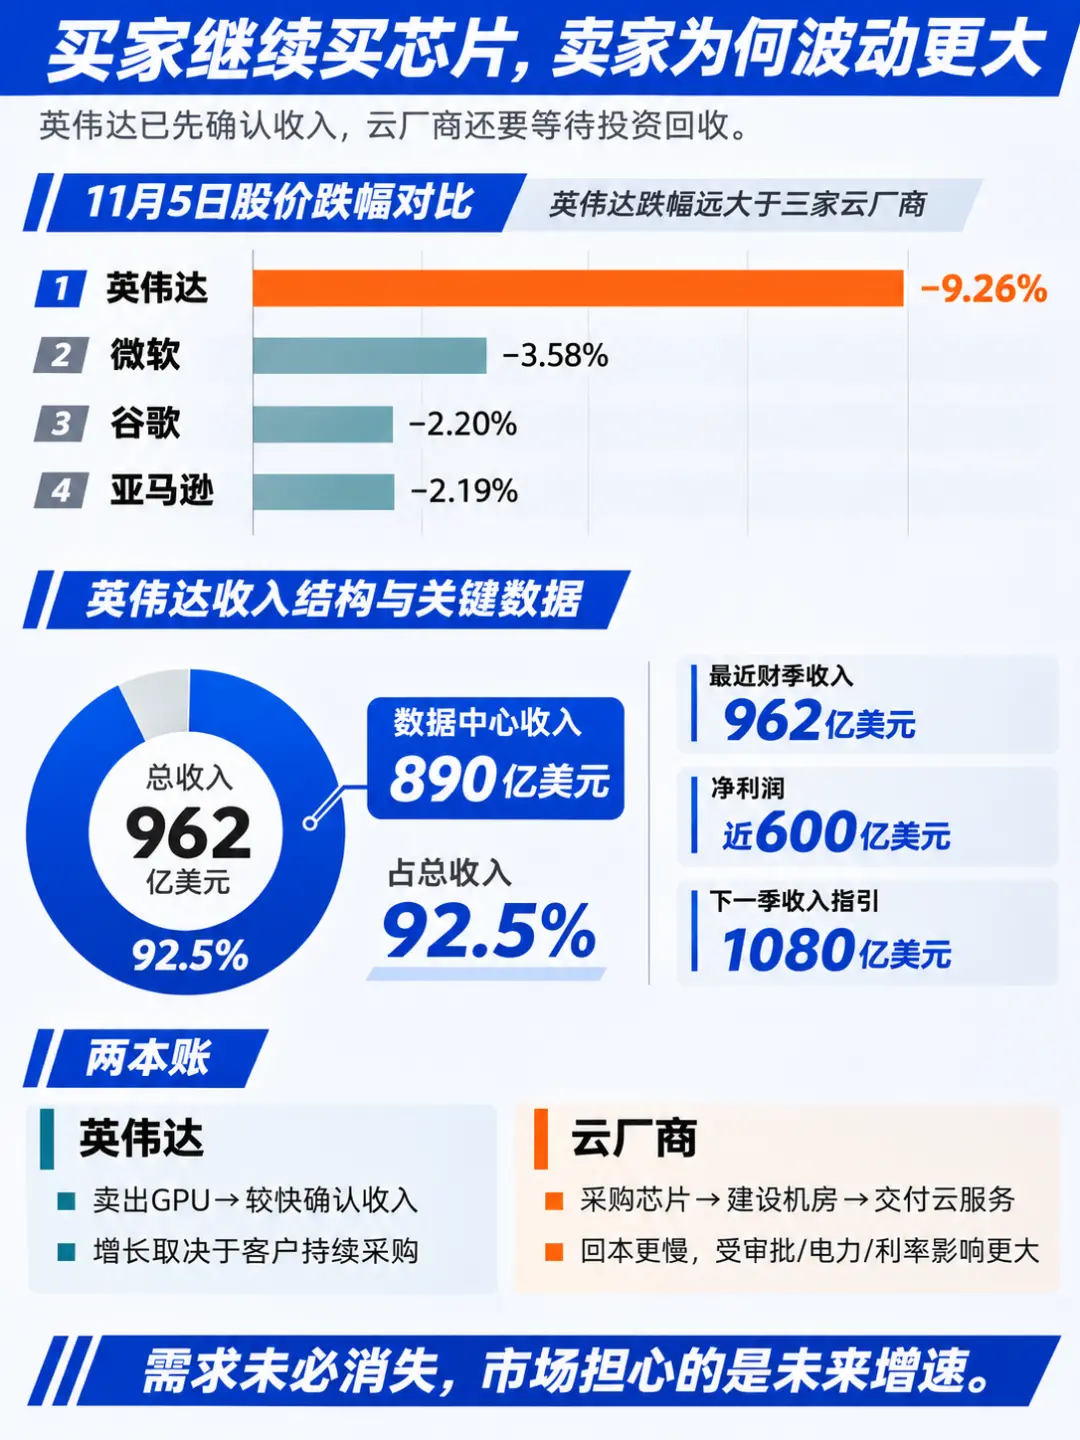
圖:美國數據中心監管限制性議案通過情況與算力規劃分布
英偉達最近一財季淨利潤逼近 600 億美元,並預估下季營收將環比再增 12%。然而,其九成以上的收入高度依賴數據中心。客戶結構中,雲巨頭與 AI 初創企業、政企客戶各占一半,且後者增速更快。這種模式決定了英偉達的業績與下游基建節奏深度綁定:機房建得快,出貨就放量;進度受阻,訂單便只能延期。
這次選舉恰好在這個環節上投下變數。投票日當天,美國 10 個州的 41 項數據中心相關地方議案中,有 40 項投票結果傾向限制數據中心開發,其中 27 項限制性或反對性議案獲得通過。得州新當選的民主黨州長伊諾霍薩甚至競選承諾:在出台專門立法前,全面暫停數據中心建設。
半導體研究機構 SemiAnalysis 測算,2027 年交付的數據中心多數已開工,本次選舉真正衝擊的是 2028 年的規劃,而僅得州一地就占美國 2028 年新增算力容量的近三成。選舉帶來的政策變化,可能主要影響英偉達 2028 年及之後的增長預期。
如果項目推遲,對產業鏈兩端的影響並不相同:買家可以暫緩部分資本開支,而英偉達可能面臨晶片訂單延期交付的風險。11 月 4 日的盤面已顯現這種分化:據外媒報導,在投資者押注巨頭收縮 AI 開支當天,微軟與亞馬遜逆勢大漲約 6%,英偉達卻獨自下挫。
5 日,拋售潮蔓延至整個 AI 產業鏈。在高通業績疲軟與市場對政策拖慢 AI 基建的雙重擔憂下,費城半導體指數單日重挫 12%,跌幅遠超雲計算公司。
但這並不意味著算力需求見頂。宋清輝提醒,程序化交易、槓桿資金與期權對沖會顯著放大短期波動,單日暴跌不代表企業內在價值同比例受損。6 日英偉達反彈 2.78%,但尚未收復前一天 9.26%的跌幅。11 月 17 日即將發布的新一季財報,將成為市場檢驗其增長前景的重要窗口。
相比之下,蘋果與特斯拉位於這條邏輯鏈的兩端。宋清輝指出,兩家的增長邏輯與 AI 基建公司截然不同:蘋果的利潤基本盤在於手機和服務,對數據中心建設的依賴較小,因此相對抗跌;特斯拉跌幅最大,還受到馬斯克政治投入的影響。馬斯克此前為支持共和黨投入超 4 億美元,民主黨獲勝後,其商業版圖可能面臨更多監管審查。選舉後兩天內,特斯拉與 SpaceX 市值合計蒸發超 4000 億美元。
下一輪巨額帳單,誰來買單?
機房能否落地,歸根結底取決於資金。這筆巨資主要由英偉達的核心買家,微軟、谷歌、亞馬遜和 Meta 承擔。最新財報顯示,四家公司仍在加碼 AI 投入,但已無法完全靠自生造血來支撐。
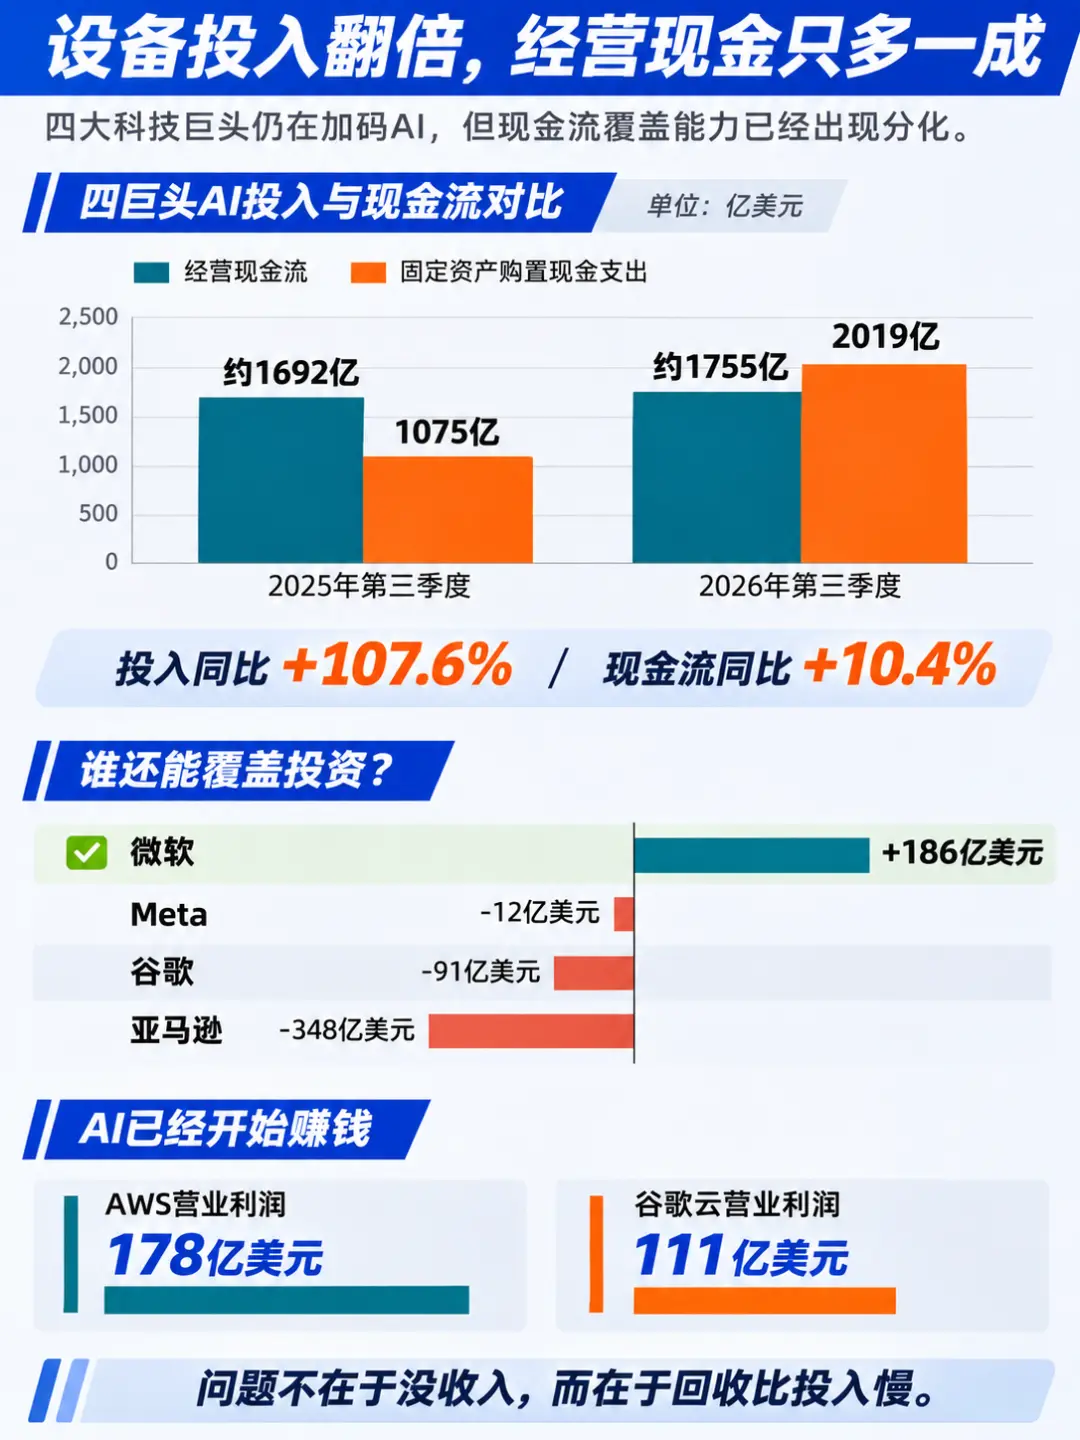
圖:微軟、谷歌、亞馬遜與 Meta 經營現金流與資本支出差額對比
一年前,這四家公司的經營現金流合計還比固定資產支出多出約 617 億美元;今年第三季度,這筆盈餘變成了約 264 億美元的缺口。
這並不是因為 AI 不賺錢,谷歌雲第三季度營業利潤是上年同期的三倍,AWS 營業利潤從 114 億美元增至 178 億美元,微軟 Azure 收入增長 48%。
缺口來自時間差:建數據中心的錢要先付,收入卻要幾年後才能收回。以谷歌為例,它手裡有 5610 億美元的雲訂單,超過 55%要在兩年內才能確認收入,但它已簽下的未來採購承諾高達 9240 億美元,是訂單的 1.65 倍。
而先付的錢,越來越多靠借。谷歌一年內把長期債務從約 200 億美元提高到 1250 億美元,還推出超 800 億美元的股票發行計劃;亞馬遜過去 12 個月自由現金流由淨流入 148 億美元轉為淨流出 424 億美元,主要靠發債補上。Meta 當季自由現金流十多年來首次為負,長期債券的交易水平已與不少 BBB 級企業相當。
英傑華投資認為,這反映了投資者對其開支過高和 AI 變現不確定的擔憂。四家裡只有微軟仍有約 186 億美元自由現金流,近幾年沒有大規模發債。據美國銀行統計,五大雲廠商 2025 年合計發行約 1210 億美元的美元債,是此前五年年均水平的四倍多。
隨著外部融資規模擴大,融資成本也開始成為影響數據中心擴張節奏的重要因素。宋清輝表示,持續通脹和高利率會推高融資成本,依賴外部融資、回報周期過長的項目應適當放慢擴張。目前,10 年期美債收益率仍在 4.8%以上。審批則是另一道關。SemiAnalysis 指出,巨頭付得起新規帶來的成本,但這不代表能按時交付算力,被暫停令卡住的項目也很難迅速轉到別的州。
壓力最大的,還是英偉達增長最快的那批客戶。工業和信息化部信息通信經濟專家委員會委員盤和林指出,OpenAI、Anthropic 等未上市大模型公司高度依賴外部融資。若利率居高不下且監管趨嚴,其後續融資難度將大幅上升。
這正是英偉達比買家跌得更狠的原因。deVere 集團首席執行官奈傑爾·格林認為,投資者接下來會逐家審視,誰能把 AI 投入真正轉化為收入。
11 月 6 日,英偉達雖然出現反彈,但仍未收復前一天的大部分跌幅。相比蘋果相對獨立於 AI 基建的盈利模式,英偉達的高增長更依賴下游持續投入。買家還能以多快的速度建設數據中心,將直接影響這家"賣鏟人"的下一輪增長。