
10 月非農重燃 12 月加息預期!華爾街押注概率超八成,「新美聯儲通訊社」:AI 拋售或成政策變數
美國10月非農就業數據強於預期,重新點燃華爾街押注美聯儲12月加息的熱情。交易員在報告公布後預計,美聯儲12月加息25個基點的概率已升至八成以上。
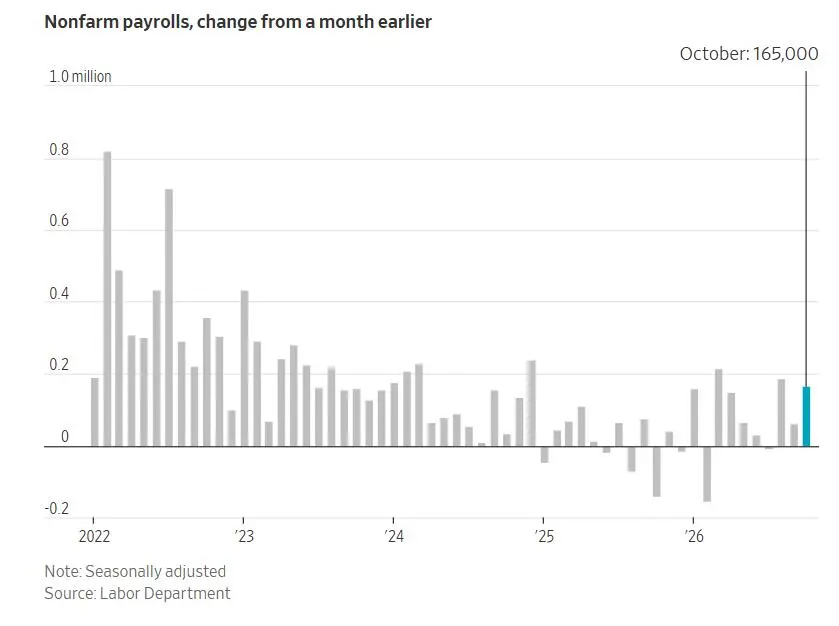
美國勞工統計局(BLS)11月6日週五公布的報告顯示,10月非農就業人數增加16.5萬人,遠超華爾街預期的增幅7萬;失業率降至4.1%,勞動力參與率則升至61.9%,均未如市場所料持平9月;平均時薪環比漲0.4%,較9月加快上漲程度超出市場預期。就業、失業和薪資指標整體偏強。
多家華爾街機構人士認為,這份報告為美聯儲12月進一步加息提供了更充分的依據。不過,能源價格和後續通脹走勢,以及近期AI相關資產拋售對金融條件的影響,仍可能左右美聯儲下一步行動。
有"新美聯儲通訊社"之稱的記者Nick Timiraos認為,這份就業報告並未動搖美聯儲對經濟增長和通脹的判斷,但近期AI相關資產拋售是否會改變金融條件,可能成為12月政策決策中的另一重變數。美聯儲主席沃什究竟更看重滯後的就業數據,還是前瞻性的市場信號,成為接下來值得關注的焦點。
12月加息概率一度升至85% 華爾街認為強勁就業為美聯儲提供行動空間
就業報告公布後,利率市場迅速調整政策預期。報導顯示,交易員對美聯儲12月會議加息25個基點的押注升至約85%,高於報告公布前的約75%;市場對下一次加息的預期時間也有所提前。
高盛資產管理多部門固定收益投資主管Lindsay Rosner認為,這份非農報告為美聯儲12月加息掃清了障礙。她表示:"這份非農數據移除了美聯儲在12月政策十字路口前的紅綠燈。"就業市場持續收緊,為美聯儲進一步加息提供了空間,而且不必然損害其就業目標。
Franklin Templeton Institute首席投資策略師Jeff Schulze稱,10月就業報告表現強勁,在中期選舉後市場擔憂AI建設放緩可能削弱加息預期的背景下,重新給美聯儲帶來了加息壓力。
IFM Investors的Ryan Weldon也認為,雖然在美聯儲12月會議前還將公布一份通脹報告,但經濟表現強勁、通脹具有黏性,令美聯儲很難回避加息選項。
評級機構惠譽的分析師Olu Sonola指出,這是一份非常強勁的勞動力市場報告。結合穩健的GDP和消費數據,美國經濟目前仍具韌性,AI相關擔憂尚未明顯改變這一判斷;隨著就業市場表現堅挺,美聯儲的政策討論可能進一步轉向通脹和12月加息。
就業與薪資同步走強,但勞動力市場仍有結構性隱憂
10月非農新增就業16.5萬人,不僅大幅超過市場預期,而且是2026年以來僅次於3月和8月的第三高月度增幅。此前兩個月的就業數據也獲得上修:8月新增就業人數從13.3萬人上修至18.6萬人,9月從2.9萬人上修至6萬人,合計上修8.4萬人。
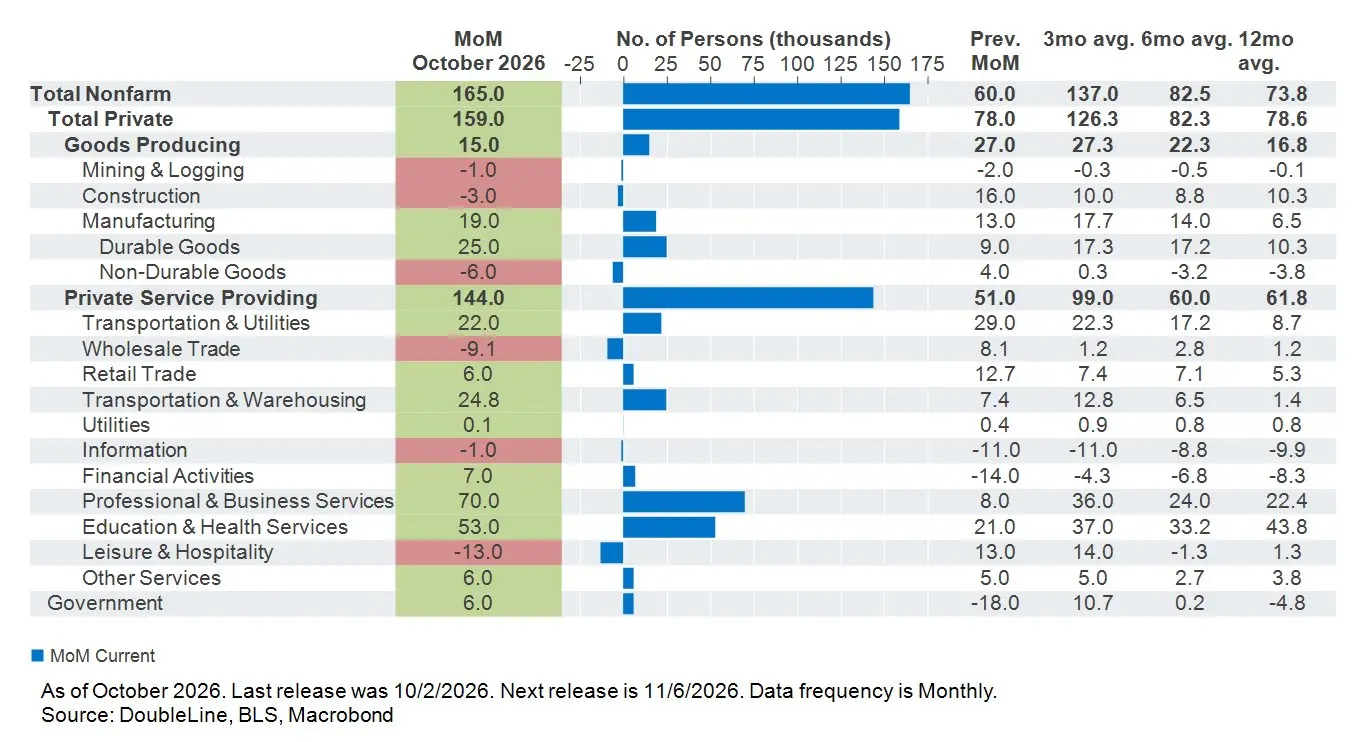
分行業看,10月專業和商業服務業新增7萬人,醫療保健業新增4.2萬人,運輸和倉儲業新增2.5萬人,製造業新增1.9萬人;休閒和酒店業則減少1.3萬人。專業和商業服務業就業增長明顯加快,也為有關AI正在迅速侵蝕白領崗位的擔憂提供了一個值得關注的反向信號。
High Frequency Economics首席經濟學家Carl Weinberg認為,美國經濟已經處於或非常接近充分就業狀態。強勁的就業需求意味著,美聯儲需要關注勞動力需求是否正在超過供給。
薪資數據也強化了就業市場偏熱的信號。10月平均時薪環比上漲0.4%,高於市場預期的0.3%,較9月0.1%的漲幅明顯加快;同比增幅為3.1%。勞動力參與率也從9月的61.8%升至61.9%,並未出現就業增長完全由勞動力退出市場推動的情況。
不過,報告並非沒有隱憂。因經濟原因而被迫從事兼職工作的人數增加33.9萬人,達到約484萬人,顯示部分勞動者仍無法獲得理想的全職工作。
Annex Wealth Management首席經濟策略師Brian Jacobsen指出,儘管薪資同比增長3.1%,但如果通脹高於這一水平,勞動者的實際平均時薪仍會下降。他將這一現象稱為"一個數字就呈現了可負擔性危機"。在他看來,能源價格上漲推高生活成本,也可能進一步加大美聯儲的政策壓力。
通脹和能源價格仍是加息路徑的關鍵變數
儘管就業報告強化了12月加息預期,但華爾街人士並不認為單份就業數據就能決定美聯儲的政策路徑。下一輪通脹數據、能源價格走勢,以及高利率對金融市場和經濟活動的影響,仍是關鍵變數。
High Frequency Economics首席經濟學家Carl Weinberg認為,經濟已處於或接近充分就業,美聯儲需要防範勞動力需求超過供給所帶來的通脹風險。
Spartan Capital Securities首席市場經濟學家Peter Cardillo則認為,失業率降至4.1%、薪資漲幅高於預期,說明就業市場仍然強勁。他判斷,美聯儲12月加息已很難回避,剩下的問題在於加息25個還是50個基點。
但Savvy Wealth首席投資官Anshul Sharma提醒,後續仍需關注通脹,尤其是能源價格。即使就業和薪資數據支持加息,如果能源價格回落、通脹壓力減輕,美聯儲也可能重新評估政策選擇。
華爾街分歧:股市波動和AI投資前景可能牽制美聯儲
強勁就業數據推高了加息預期,但近期金融市場的波動也讓部分市場人士對美聯儲是否會在12月採取行動保持謹慎。
Themis Trading聯席主管Joe Saluzzi認為,新增就業、工資增速和此前數據修訂均表現強勁,確實提高了美聯儲下一次加息的可能性。不過,前一日股市波動率已經明顯上升,如果金融市場處於不穩定狀態,美聯儲是否會選擇此時加息,仍值得觀察。他表示,如果美聯儲明天就開會,僅憑這份就業報告,他不會認為加息已成定局。
Orion首席投資官Tim Holland也指出,強勁就業數據可能推動美債收益率走高,並給股市帶來額外壓力。當前市場本就受到AI資本開支週期前景和政策不確定性的影響,若利率進一步上升,風險資產可能繼續承壓。
Wealth Club首席投資策略師Susannah Streeter則認為,強勁就業報告降低了近期降息的可能性,並強化了利率在更長時間內維持高位的判斷。就業市場的韌性,也抵消了市場對數據中心建設放緩、AI監管增加可能拖累經濟增長的部分擔憂。
"新美聯儲通訊社"提出政策變數:美聯儲看滯後就業數據,還是前瞻性市場信號?
Nick Timiraos在社交媒體上指出,美國10月新增非農就業人數達到16.5萬人,8月和9月數據合計上修8.4萬人,失業率也小幅回落至約4.14%。無論採用何種觀察口徑,美國就業增長都在去年夏季接近停滯後重新加快。
但Timiraos認為,這些數據並不足以讓美聯儲重新考慮其對經濟增長和通脹的判斷。真正值得關注的是,AI相關資產拋售是否會改變金融條件,進而影響美聯儲對政策效果的評估。
他提出的核心矛盾在於:美聯儲主席沃什曾表示,更願意參考能夠反映未來經濟走勢的市場信號,而不是滯後的經濟數據。如今,就業報告顯示經濟增長仍具韌性,但AI相關資產拋售可能通過股價、融資條件和風險偏好影響金融環境。進入12月會議前,美聯儲究竟會更看重哪一類信號,可能成為政策討論的關鍵。
這也意味著,儘管10月非農報告重新推高了加息預期,最終決策仍不只是就業數據的簡單延伸。下一輪通脹數據將檢驗薪資和就業韌性是否轉化為更持久的價格壓力,而金融市場的變化則可能影響美聯儲對未來經濟和政策傳導的判斷。