
撞上 AI 崩盤!今晚,一份強勁非農報告,或給美股又一重擊
美國10月非農就業報告將於週五(11月6日)美東時間8:30發布。市場普遍預期數據將從9月低點反彈,但這份報告到來的時機極為棘手------就在數據公布前一日,科技股遭遇重創,納斯達克100指數單日暴跌6.36%,創下自2020年3月以來最慘烈的一天,AI交易全面瓦解。
週四的市場劇震已經深刻改變了就業報告的解讀框架。標普500指數單日下跌4.36%,費城半導體指數重挫12%,VIX恐慌指數跳升11.5點至28,市場流動性急劇收縮。在此背景下,一份超預期的就業數據非但無法提振市場情緒,反而可能在最糟糕的時機重燃美聯儲12月加息預期,給已經岌岌可危的市場再添一把火。

從期權市場的反應來看,投資者正在為大幅波動做準備。週五標普500指數的跨式期權隱含波動幅度升至1.45%,為今年3月以來最高的單日定價水平------而週四當天的跨式期權實際實現幅度已是定價的近8倍。
數據指向反彈,但分歧猶存
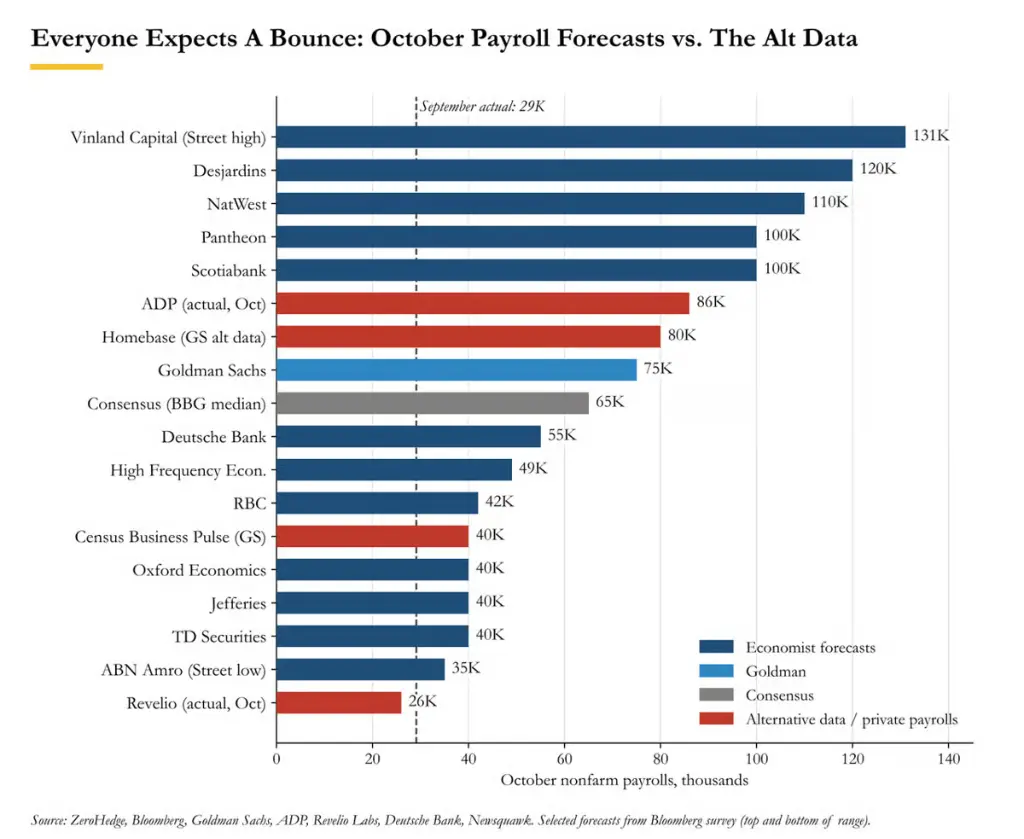
**市場普遍預期10月非農就業人數將從9月的29,000人大幅回升。**彭博調查顯示,華爾街預測區間為35,000至131,000人,共識預期約為65,000人,失業率料維持4.2%不變,平均時薪環比增長0.3%、同比增速則有望降至2.9%,為2021年5月以來首次跌破3%。
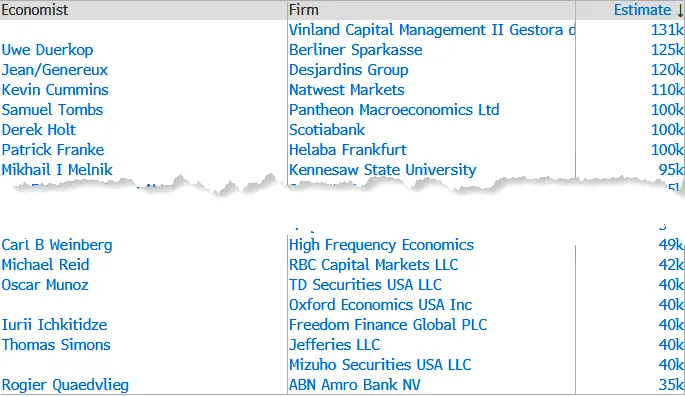
**高盛預測非農就業人數增加75,000人,高於共識預期,並將私人部門就業增幅預估為70,000人。**高盛的預測依據包括:初請失業金人數在10月調查參考週內降至195,000人,低於9月的204,000人;JOLTS數據顯示9月職位空缺意外激增333,000至7.523百萬,創階段性新高;ADP私人就業增加86,000人,高於預期;Challenger裁員數據顯示10月宣布裁員人數為43,994人,同比下降71%,為2023年以來最低。從季節性因素看,高盛還指出,當勞動節假期落在9月較晚時段時,就業數據通常在隨後的10月出現反彈,歷史上平均加速幅度約為50,000人。
不過,也有聲音指向下行風險。數據服務商Revelio的追蹤數據顯示,10月新增就業僅為26,000人,低於前月修正值67,600人,為各機構預測中的明顯低端異值。
失業率與薪資:細節更甚標題
失業率讀數可能在週五成為比非農總量更具市場影響力的變量。
9月未經四捨五入的失業率為4.18%,意味著極小幅度的變動即可將其推向4.1%或4.3%。**高盛、Turnleaf以及芝加哥聯儲均傾向於失業率存在下行風險,認為其可能向持續申請失業金人數所隱含的更低水平收斂。**高盛同時指出,其綜合十項勞動力鬆弛指標的"鬆弛追蹤器"當前讀數為4.6%,“暗示勞動市場實際上比單一失業率所呈現的更為疲軟”。
在薪資層面,若共識預期兌現,年薪增速將在四年多來首次跌破3%。
高盛綜合多項薪資指標的廣義工資追蹤器顯示,第三季度年化環比增速為3.0%,同比增速為3.3%。德意志銀行測算的名義薪資增速代理指標預計小幅下滑至4.1%,該行認為這一水平"仍支持穩健的消費支出增長"。值得關注的是,第三季度生產率同比跳升3.6%,遠超2.7%的預期,單位勞動成本則意外下降0.7%。
美聯儲路徑:加息預期被AI崩盤侵蝕
在10月議息會議上,美聯儲按兵不動,但兩名委員投出異議票。
美聯儲主席Warsh發出信號稱利率將以"有節制的步伐"上行。就在週四納斯達克暴跌期間,克利夫蘭聯儲的Hammack仍表示貨幣政策"需要轉向限制性立場",並傾向於"更頻繁、幅度更小的調整";里士滿聯儲的Barkin則表示預計將進一步加息,但對"幅度和節奏"尚不確定。
高盛經濟學家預期美聯儲將在12月實施第二次、也是最後一次加息,將聯邦基金利率目標區間升至4.00%-4.25%,此後暫停並於2027年底至2028年初重啟降息。進入本週前,市場對12月加息的隱含定價約為21個基點(概率約83%)。
**經歷週四AI板塊的劇烈拋售後,12月會議的加息隱含定價已跌至17.25個基點(概率約70%),2年期美債收益率在牛市陡峭化走勢中下行約12個基點。**高盛利率銷售團隊指出,前端和腹部利率面臨的兩大下行風險為:一是特朗普在中期選舉後重啟對伊朗打擊行動,重燃通脹預期;二是AI交易瓦解帶來實質性增長衝擊。據Axios週四晚間報導,特朗普表示對伊戰爭決定"即將到來"。
一份好數據,可能是市場最不需要的東西
綜合來看,本次非農數據發布前,勞動力市場基本面呈現出近年來難得一見的強勢格局:初請失業金人數接近57年低點,10月裁員數量為2023年以來最低,JOLTS職位空缺大增333,000,ADP數據好於預期。在此情形下,就業數據超出65,000人共識預期的風險實際上偏向上方,失業率也有可能下行。
問題正在於此。一份強勁報告將為Warsh、Hammack和Barkin在12月加息提供充分依據------而此時納斯達克剛剛經歷2020年3月以來最慘烈的一個交易日。
高盛利率銷售團隊認為,單一數據無法完全消除市場對加息的定價;而更可能的情形是,一個尚可的就業數字將使12月加息重回台面,在已有的AI問題之上再疊加一個利率問題。鑑於當前持倉格局------CTA策略已開始淨賣出期貨,做多型機構"再度陷入僵局"------這並非觸底反彈的配方。高盛模型顯示,若市場在當前水平再下跌2.5個標準差,未來一週內標普500期貨的潛在拋售規模可達74.8億美元。
值得警惕的是,9月非農數據對8月的修正幅度(從初值下修至133,000人,並最終降至29,000人)同樣值得市場密切關注------上次修正對債市和利率定價的衝擊,不亞於標題數據本身。