
美國財政部修改美債發行指引,刪除“至少”二字,或為2027年削減長期國債鋪路
美國財政部悄然修改債券發行前瞻指引,刪除一個關鍵措辭,為2027年起削減長期國債發行量打開大門。這是財政部長貝森特(Scott Bessent)一系列壓制長端收益率舉措的最新動作。
周三,財政部在季度再融資聲明中宣布,未來數個季度將維持名義附息債券及浮息票據拍賣規模不變,但刪去了自2024年初以來一直沿用的"至少"(at least)一詞。這一細微措辭變化意味著,財政部已預留空間,最早可於2027年對長期債券發行規模進行下調。
就市場影響而言,此舉是貝森特在過去數月間持續推進的一系列操作之一。就在8月再融資聲明發布僅兩周後,財政部意外大幅擴大國債回購規模,但該舉措未能遏制長端收益率上行,30年期美債收益率上月一度升至2002年以來最高水平。
交易商此前對周三聲明將帶來何種變化分歧明顯,部分機構認為在收益率已從10月初高點回落的背景下,指引變動幅度有限。
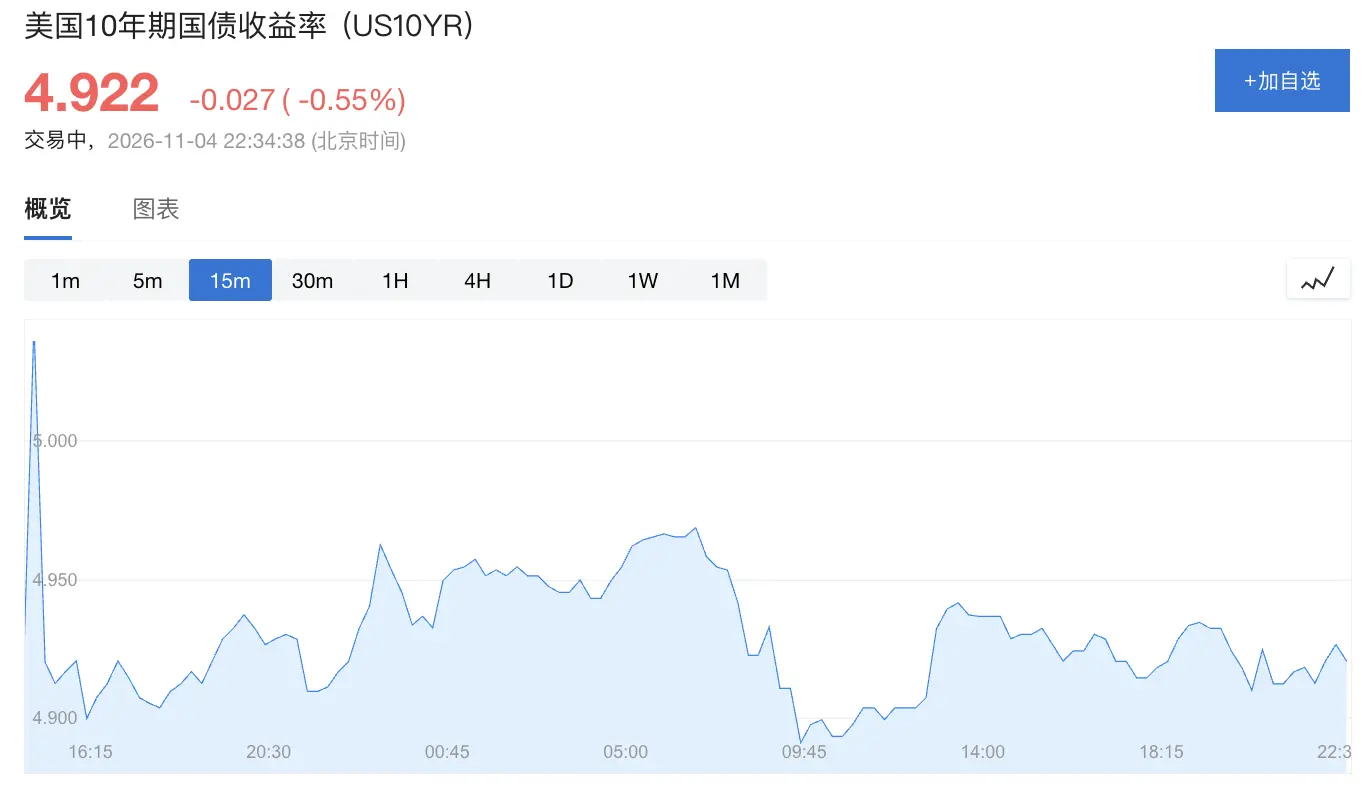
周三,10年期美債收益率下跌3個基點至4.922%。
措辭之變:刪除"至少"
此次措辭調整看似微小,實則意義重大。
財政部自2024年初以來一直表示,附息債券拍賣規模將"至少在未來數個季度"保持不變,這一表述被市場普遍解讀為排除近期減少供應的可能性。刪去"至少"二字後,財政部實際上保留了隨時調整的靈活性。
早在2025年2月,財政部借款諮詢委員會(TBAC)------一個由債券投資者、交易商及其他市場參與者組成的諮詢小組------便已建議財政部刪除或修改前瞻指引。
今年8月,TBAC再度建議財政部"考慮更新前瞻指引措辭,以在2027財年前保留操作靈活性"。
周三,TBAC在聲明中正式建議財政部修改前瞻指引語言,並"強調清晰溝通與常規可預期的操作框架對幫助市場參與者適應未來變化至關重要"。
值得注意的是,在此前的8月5日再融資聲明中,財政部已作出一次鋪墊性調整,將對附息債券及浮息票據規模調整的評估表述從"增加"(increases)改為"變化"(changes),為未來減少供應留下伏筆。此次刪除"至少",是這一信號的進一步明確。
回購操作:規模維持三倍水平
在債券回購方面,財政部周三表示,即將開展的長期國債回購操作單次最高購買額度為60億美元,與近期做法保持一致。這一規模此前已是原有上限的三倍。
財政部同時表示,將"持續評估回購操作的改進空間,包括最高購買額度調整、回購操作排期與頻率、債券資格認定以及執行流程等方面的變化",暗示後續或有進一步擴大操作的可能。
然而,回購規模的擴大並未達到壓低長端收益率的預期效果。30年期美債收益率上月仍攀升至2002年以來高位,表明市場對財政部這一系列操作的反應較為有限。
供需失衡:固收和養老資金對長期資產需求減弱
在本次季度再融資方面,下周拍賣總額保持在1250億美元,連續第11次維持不變,具體構成為:11月9日580億美元3年期國債、11月10日420億美元10年期國債,以及11月12日250億美元30年期國債。
更為深層的問題在於財政赤字。美國政府年度財政赤字規模約達2萬億美元,對國債發行的需求持續攀升。
為此,財政部日益倚重期限不超過一年的短期國庫券(bills)。然而,當前短期國庫券占未償債務總額的比例已超過歷史正常水平,由於短期債券須按屆時市場利率滾動再融資,國家債務償付成本對利率衝擊的敏感性正在上升。
與此同時,美聯儲已於近期首次自2023年以來重啟加息,投資者預期未來數月將有進一步行動。
在長期需求端,官員和市場參與者均注意到,近年來固定收益養老金等機構投資者對長期資產的需求持續減弱。
財政部在籌備本次聲明時,已通過對一級交易商的例行問卷,詢問國債投資者需求的"結構性變化",以及"未來拍賣規模應如何調整",顯示其正系統性地評估長端債券的供需格局。
自貝森特的前任珍妮特·耶倫(Janet Yellen)確立當前前瞻指引框架以來,交易商普遍預期附息債券供應規模終將恢復增長。此次指引修訂標誌著這一預期出現根本性轉向,財政部與市場溝通的框架正進入新階段。
風險提示及免責條款
市場有風險,投資需謹慎。本文不構成個人投資建議,也未考慮到個別用戶特殊的投資目標、財務狀況或需要。用戶應考慮本文中的任何意見、觀點或結論是否符合其特定狀況。據此投資,責任自負。