
中金:民主黨“橫掃”的資產含義
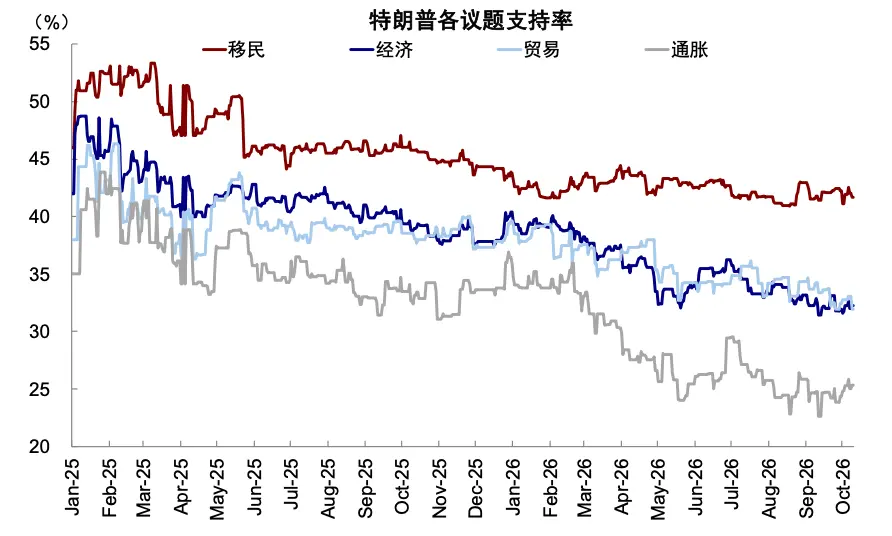
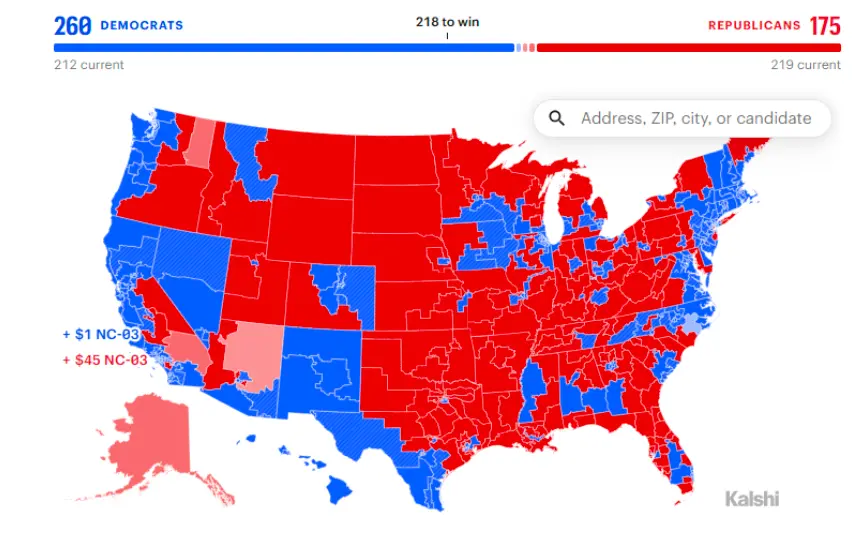
11月3日美國中期選舉正式投票,初步結果顯示,民主黨橫掃(Democrats sweep)基本"板上釘釘"。根據Polymarket、Kalshi等的數據,預計民主黨最終獲得眾議院260個席位(218為多數)、參議院56個席位(51為多數)(圖表2)。伊朗局勢久拖不決和通脹走高,讓很多選民喪失了耐心,中期選舉前特朗普支持率就一路走低,尤其是通脹是支持率最低的議題(圖表1)。
圖表1:伊朗局勢久拖不決和通脹走高,讓很多選民喪失了耐心
資料來源:Silver Bullet,中金公司研究部
圖表2:市場預期民主黨"橫掃"兩院,獲得眾議院260個席位、參議院56個席位
資料來源:Kalshi,中金公司研究部
民主黨取得的優勢明顯超出預期,尤其是一些深紅州如德州翻藍[1],讓人大跌眼鏡。這一結果一度引發了市場在特朗普政策受阻、政治博弈增加、AI與加密貨幣監管加強等方面的擔憂。受此影響,納指期貨一度跌2%,加密貨幣和美元同樣走弱。但隨後,情緒明顯回暖,市場轉為交易民主黨國會會約束特朗普在一些政策上的"錯誤"。
在政策推進方向和進展都存在很大不確定性的情況下,市場這正反兩方面的表現似乎都可以找到理由。其實,中選不同議題對同一資產的影響可能完全是反向的。
在我們看來,對資產影響的本質,是要看到底是糾正現有錯誤的制衡為主(通脹、伊朗局勢、美聯儲、關稅),還是為了反對而反對的"添亂"為主(AI、財政)。那麼此次中選改變了什麼?哪些方向都政策推進更有可能?對資產又有什麼含義?
中期選舉如何影響政策?政治博弈增加,財政約束增多,AI面臨監管約束
要了解中選的實際影響,就要首先了解美國國會和總統權力的界限和運作機制。簡言之,控制國會兩院也並非就能"為所欲為",還有相當多的制衡因素和流程限制,這導致最終的結果主要集中在幾個方面。
參眾兩院權力各有側重,簡單來講,眾議院"管錢"(預算、稅收等議題)、參議院"管人"(總統提名確認)。外交和貿易上,國會的話語權不多。但參議院還有一個"特殊權力",叫"冗長議事"(filibuster),少數黨一方可以通過這種超長時間的發言,讓立法流程變成冗長無比,達到實際阻撓法案通過的效果。所以,如果一黨只控制參議院簡單多數,如51席,在很多重要法案上依然會舉步維艱。不然,為何共和黨目前手握參眾兩院,2027財年(10月就開始了)預算到現在都無法通過呢?但當控制60個席位就不同了,60席位的相對多數可以投票結束"冗長議事"。所以,60票是一個重要"分水嶺",除了財政預算相關法案可以用預算調節程序(reconciliation)簡單多數通過外,一般的法案都需要60票才能通過。此外,總統還有一個權力叫做"否決權",也會使得民主黨議程很難實現。
結合中期選舉的結果和國會權力運作機制,有幾點相對明確:1)特朗普及其支持者可能面臨調查壓力。2019年中選後[2],民主黨就推動彈劾特朗普,雖然只是象徵性的(通過要參議院2/3絕對多數)。2)財政博弈加大。2027年財政按照特朗普預想的方向來落實非常困難,如軍事行動會受影響;但民主黨要花錢的地方特朗普也可以否決。博弈過程中,政府關門會增加(但基本沒實質影響),債務上限風險會上升(目前估計2027年二季度觸及),但債務上限重要到誰也承擔不起違約責任,所以大概率仍是"有驚無險"。3)AI監管主要看地方,聯邦層面立法難度很大。雖然整體大方向如此,但實際取決於兩黨博弈結果與落地速度,仍具有不確定性。
財政:博弈加劇,財政難以擴張;政府關門和債務上限擾動增多
國會掌握美國財政的"錢袋子",是財政政策落地的關鍵,也是兩黨博弈的核心領域。目前兩黨在國防、醫療等財政議題上分歧較大。雖然民主黨控制兩院後理論上可以通過預算調節(reconciliation)程序繞開需要60票才能終結的冗長議事,但由於特朗普有否決權,依然可以對民主黨議程造成很大牽制,最終導致財政博弈加大,最終落地很難。
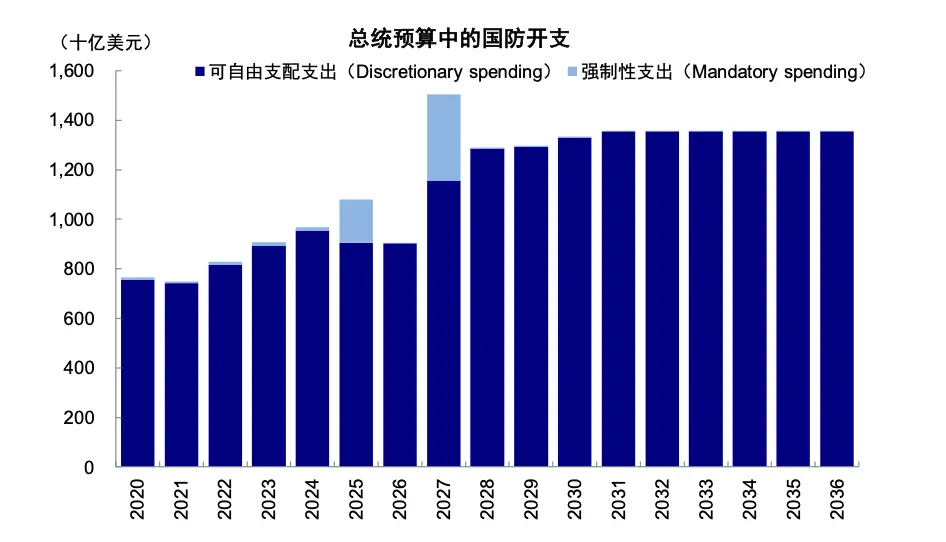
► 共和黨:財政資源向國防傾斜。特朗普在2026年4月提交了2027財年總統預算,主要通過年度撥款(annual appropriations)和預算協調程序(budget reconciliation)來落實提案。根據CBO測算,2027年特朗普計劃增加1170億美元支出,其中980億美元投向國防領域(圖表3)。
圖表3:國防開支是特朗普的一大訴求
資料來源:CBO,中金公司研究部
► 民主黨:結束地緣衝突,加強民生保障。從民主黨的政策議程來看[3],他們主張恢復醫療保障(如ACA和Medicaid)、結束對伊軍事行動、撤銷關稅政策、降低生活成本、對特朗普加強監督等,與特朗普在總統預算和《大美麗法案》中體現的政策傾向明顯不同。
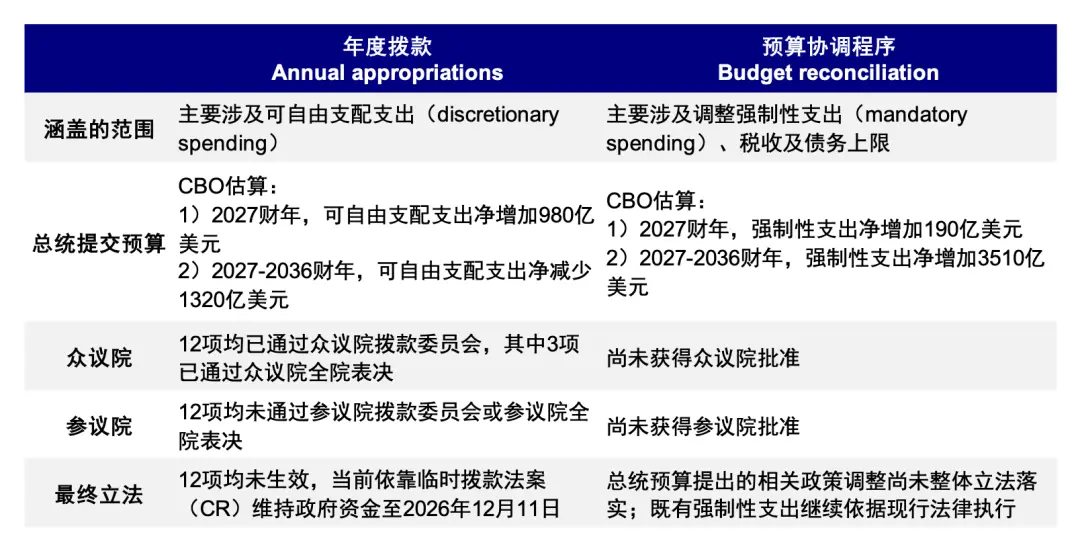
民主黨主導的新國會是否會影響2027年財政?從中期選舉結束(2026年11月3日)到下屆國會就任(2027年1月3日),被稱為"跛腳鴨會期",期間參眾兩院仍由共和黨把控。如果共和黨能夠在此期間,推動2027財年主要年度撥款及新增支出方案完成立法(即獲得兩院通過並由總統簽署),那麼即便民主黨中期選舉大獲全勝,對2027年的財政影響也有限。但本屆國會立法進度滯後,部分財政爭議或需交由新國會解決(圖表4)。
圖表4:特朗普的年度撥款和預算協調法案進展緩慢
資料來源:CBO,CRS,中金公司研究部
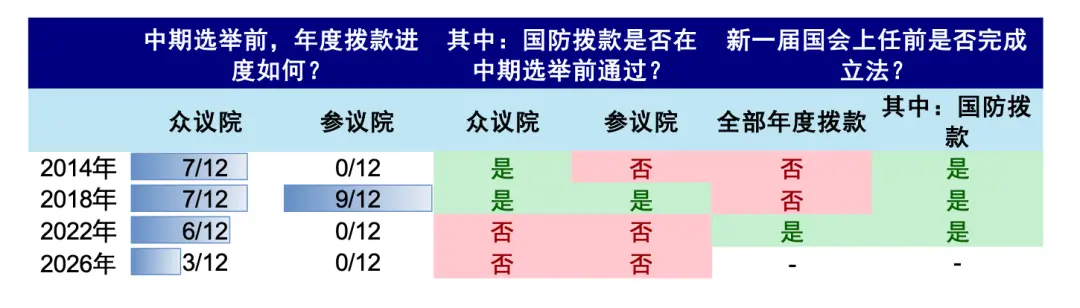
► 年度撥款:截至中期選舉前,12項年度撥款法案僅3項通過眾議院全院表決,0項通過參議院全院表決,進度顯著落後於前三個中期選舉年(圖表5)。
圖表5:特朗普的年度撥款進度落後過往三個中期選舉年
資料來源:Government Shutdown Tracker,CRS,中金公司研究部
► 預算協調程序:特朗普希望推動第三輪預算協調立法(Reconciliation 3.0)落實其財政訴求。但回顧前兩輪預算協調程序,從兩院通過預算決議到簽署成法,《大美麗法案》(OBBBA)耗時85天,《安全美國法案》(Secure America Act)耗時42天(圖表6)。而目前,作為Reconciliation 3.0前置步驟的預算決議都尚未獲兩院通過。
圖表6:Reconciliation 3.0立法進程顯著滯後
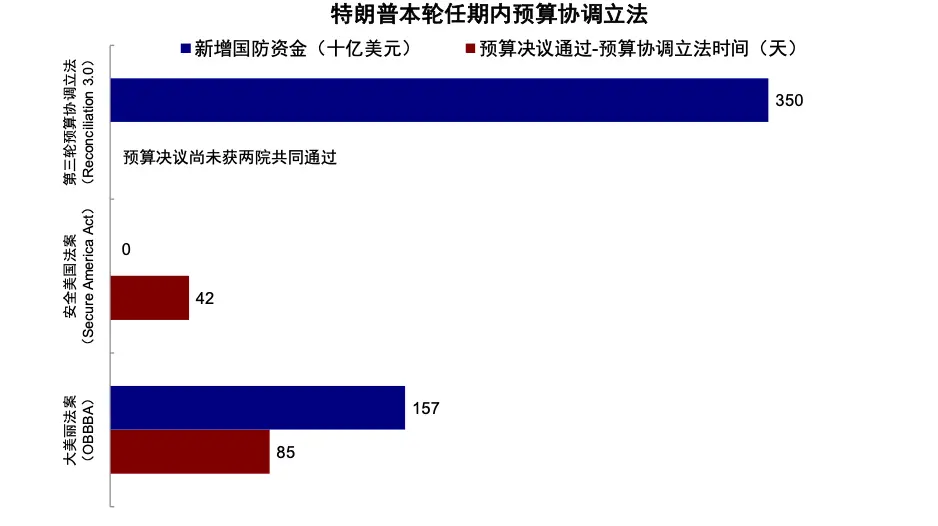
注:Reconciliation 3.0的新增國防資金規模為白宮擬議規模 資料
由於兩黨圍繞財政立法的博弈將明顯加劇,我們提示"政府關門"和"債務上限"概率上升。
► 政府關門:12月續簽CR可能較大,但明年上半年政府關門風險上升。本屆國會未能在2027財年開始前通過年度撥款法案,特朗普於9月2日簽署臨時撥款法案(continuing resolution,CR),將現有撥款安排延續至12月11日。屆時新國會尚未就任,共和黨仍主導參眾兩院,因此順利通過新一輪CR的可能性較大。但若新CR將撥款期限延長至新一屆國會上任(CR平均期限為118天[4]),那麼隨著民主黨主導國會,兩黨財政分歧可能進一步加大,政府關門的風險可能在明年上半年爆發。
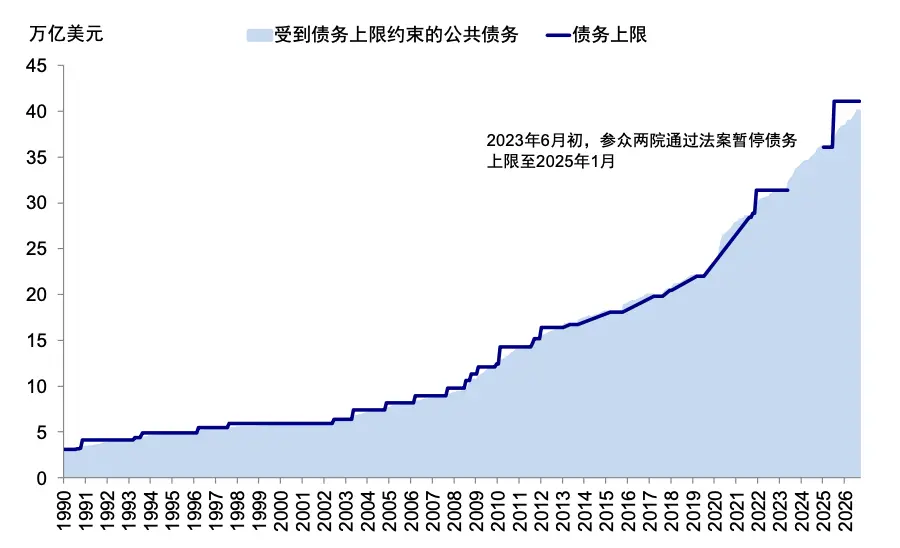
► 債務上限:我們估算美國在2027年二季度觸及債務上限,對應2027年四季度到達X-date(資金耗盡日)。2025年7月,《大美麗法案》將債務上限提高5萬億美元至41.1萬億美元(《"大美麗"法案後的美債、美股與流動性》)。截至10月28日,受約束的公共債務達40.4萬億美元,再度接近上限(圖表7)。如果假設2027財年赤字率大體持平,且在觸達上限時,TGA餘額較2026年底下降25%[5],那麼美國將在2027年二季度觸及上限。按照BPC估算,在觸及上限後,大約經過6-9個月資金耗盡,即意味著X-date在2027年四季度左右[6]。
圖表7:9月底,美國受債務上限約束的公共債務達39.98萬億美元,接近41.10萬億美元的上限
資料來源:Haver,中金公司研究部
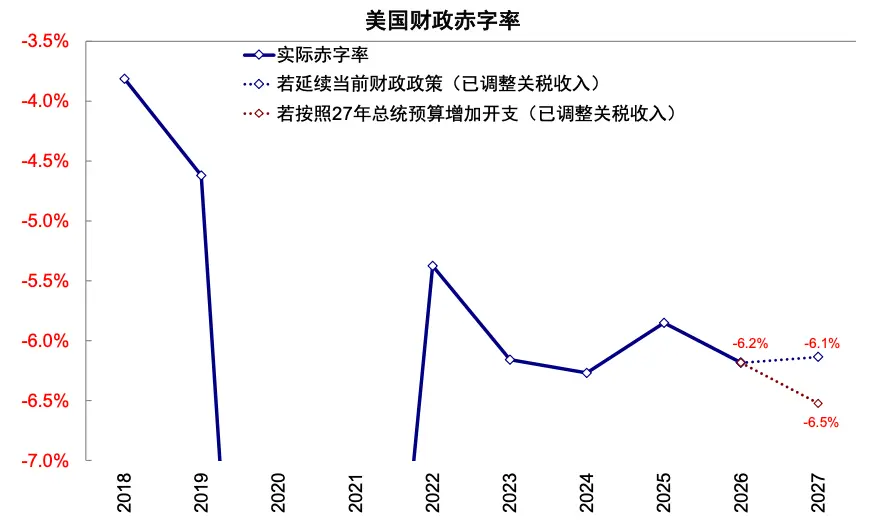
兩黨互為掣肘,財政落地阻力抬升,我們預計2027年赤字率可能持平或小幅擴張。在現行政策延續的情景下,我們預計美國赤字率將從2026財年的6.18%小幅降至2027財年的6.14%;若總統預算中的新增支出全部落地,則可能升至6.52%(圖表8)。考慮到總統預算中國防支出占比很大(CBO預計2027年預算的傾斜比例達84%[7]),與民主黨的理念明顯背離,我們認為財政很難按照特朗普的預想原樣落地。但民主黨也同樣受掣肘,最終導致2027年財政可能向現行政策收斂。
圖表8:2027年,若延續當前政策,美國赤字率降至6.1%,若考慮總統預算,則升至6.5%
資料來源:Haver,中金公司研究部
軍事:新國會通過限制新增軍費和調查形成約束
國會在外交和軍事上對總統的直接約束有限。總統作為美軍總司令,在軍事行動的指揮執行上享有較大自主權,國會主要通過戰爭授權、立法限制等方式形成制約。但在現實中,總統可以設法規避國會的部分限制。在與伊朗的衝突中,特朗普政府曾以4月停火意味著敵對行動終止為由,主張《戰爭權力決議》規定的60天期限不再適用[8],並在7月恢復軍事行動後重新計算期限[9],從而繞開國會的反對意見。
新國會可以限制新增軍費制衡特朗普。國防開支是2027財年總統預算的一大訴求,特朗普希望通過年度撥款將國防資金提高2510億美元,通過預算協調程序額外安排3500億美元國防資金(圖表3)。目前,這兩個立法程序均進展緩慢,落後於過往中期選舉年(圖表5、圖表6),很可能需交由民主黨主導的新國會審議。
AI:民主黨同樣支持AI,分歧在監管力度;聯邦層面立法有困難,但地方政府可能收緊監管
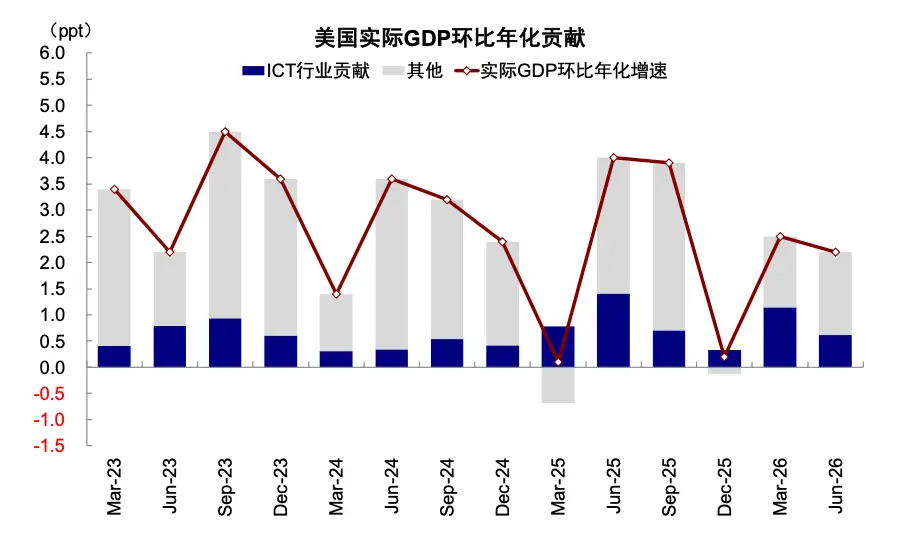
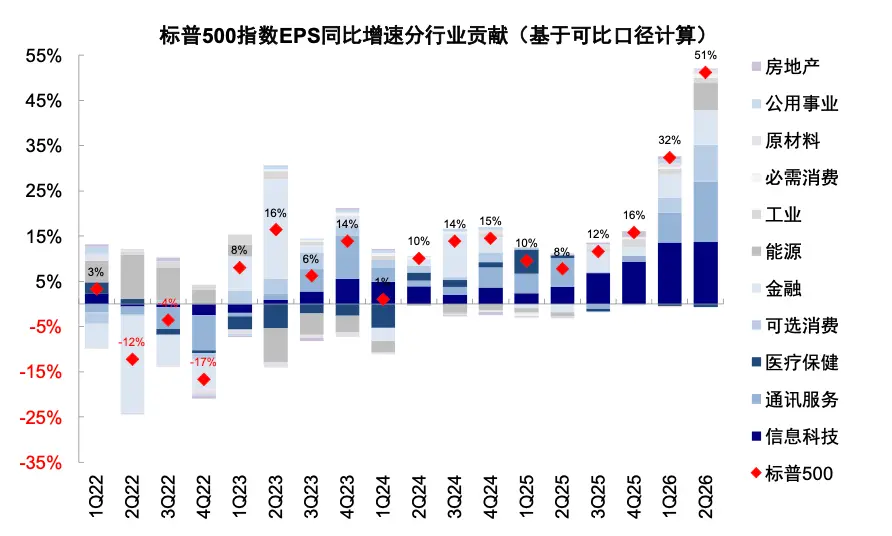
AI對美國增長和企業盈利貢獻大,民主黨同樣支持AI發展。二季度,美國實際GDP環比折年增長2.2%,AI廣義需求(AI生產投資和基建)對美國增長貢獻28%,拉動約0.6ppt(圖表9);此外,AI相關板塊還貢獻了美股增長的53%(圖表10)。因此,兩黨都有促進AI創新的意願。2025年12月,眾議院民主黨領袖Jeffries表示,美國AI企業應繼續發展,並成立"AI與創新經濟委員會"研究政策[10]。2026年2月,參議院的民主黨議員與共和黨議員共同提出《未來AI創新法案》,支持AI研發和美國技術領先地位[11]。
圖表9:二季度,美國實際GDP環比折年增長2.2%,AI相關需求貢獻28%增長
資料來源:Haver,中金公司研究部
圖表10:2026年二季度,AI貢獻53%的整體盈利增速
資料來源:Bloomberg,中金公司研究部
兩黨的主要分歧在於AI監管力度,民主黨通過加強監管的聯邦層面法案的難度不小。特朗普政府的AI立法框架中,主張依靠現有監管機構和行業標準實現監督,並反對設立新的聯邦AI監管機構[12]。相比之下,民主黨更注重加強監管,參議院民主黨首席成員Cantwell提出,對前沿模型制定可執行的前沿模型安全標準,並要求受覆蓋模型在發布前通過獨立審計[13]。但民主黨即便橫掃兩院,推動監管法案仍有難度,因為法案在通過兩院後還可能遭總統否決,而推翻總統否決須獲兩院各三分之二投票議員支持[14]。
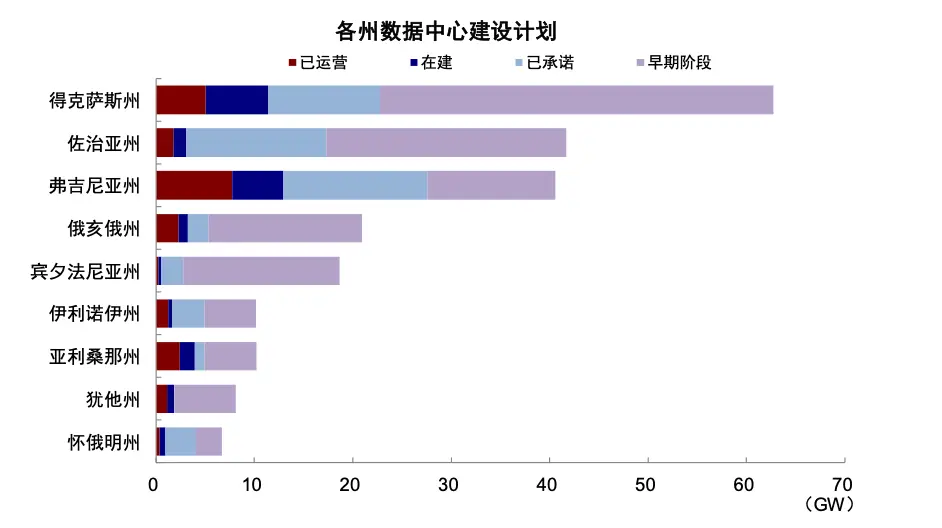
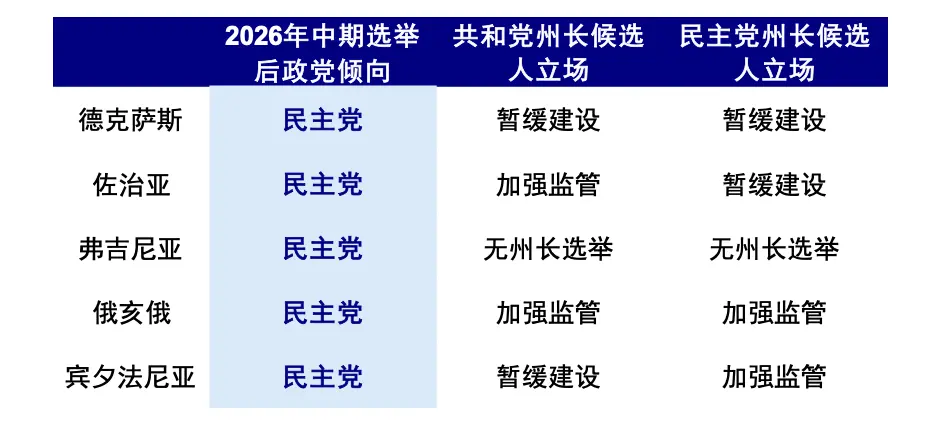
但地方政府層面,兩黨州長候選人普遍傾向於收緊AI數據中心監管。根據DC Byte數據,美國AI數據中心落地最集中的五個州依次為德克薩斯、佐治亞、維吉尼亞、俄亥俄和賓夕法尼亞(圖表11)。其中維吉尼亞州今年無州長選舉,其餘四個州候選人均有對AI數據中心加強監管、甚至暫緩建設的傾向(圖表12)。從目前已有的措施來看,地方政府可能在電力成本[15]、稅收優惠[16]、土地使用[17]等方面約束AI數據中心建設。
圖表11:數據中心落地最集中的五個州為德克薩斯、佐治亞、維吉尼亞、俄亥俄和賓夕法尼亞
資料來源:BloombergNEF,DC Byte,中金公司研究部
圖表12:兩黨候選人都主張收緊AI數據中心監管,立場差異不大
資料來源:Multistate,中金公司研究部
民主黨橫掃如何影響資產?關注政府關門、債務上限、財政、AI監管四個影響渠道
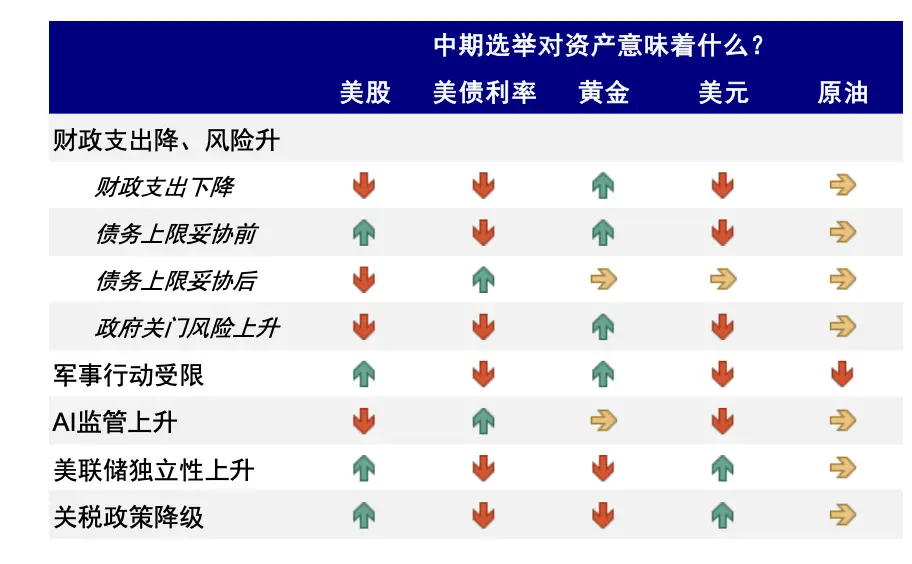
同一項政策對不同資產的影響並不一致,短期和長期效果也可能相反。例如,政治博弈升溫會推升避險需求;財政擴張受限總體利好美債,但支出剛性和違約風險又會對美債和美元形成壓力;人事任命受阻反而有利於美聯儲保持獨立性;AI和加密貨幣監管方向雖清楚,落地節奏仍不明朗;軍事行動提前結束有利於油價、通脹和利率回落(圖表13)。
圖表13:中期選舉通過不同渠道影響資產表現
資料來源:中金公司研究部
歸根結底,對資產定價影響的核心:在於市場主導力量究竟是以"糾偏"為目標的制衡(通脹、伊朗局勢、美聯儲、關稅),還是以"為反對而反對"為導向的干擾(AI、財政)。
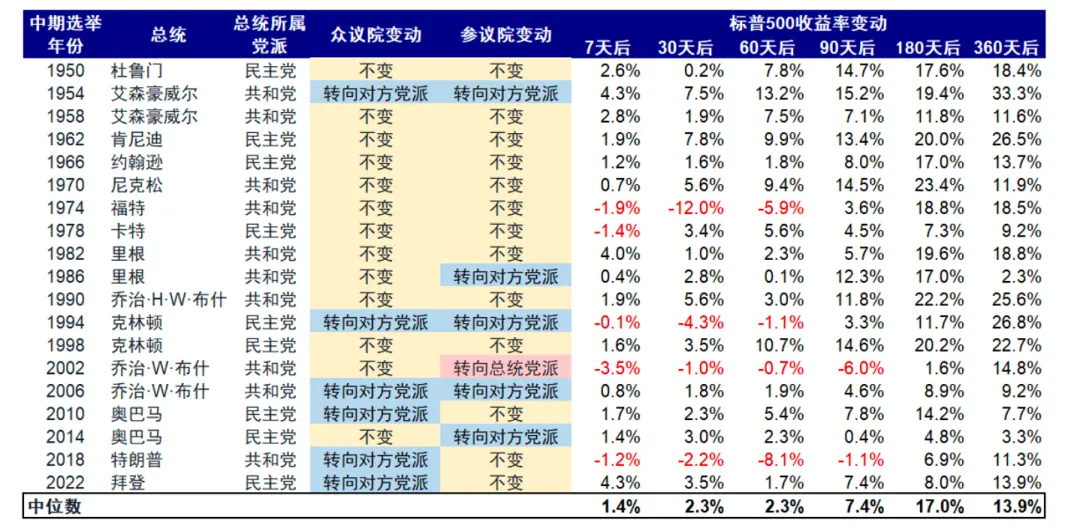
我們傾向於認為,短期以前者為主,這也是中期選舉後美股多數上漲的原因(圖表14),此時美股仍有支撐,而美債利率和美元小幅走弱。但後者帶來的風險也可能隨著時間推移而上升,畢竟越臨近2028年大選,政治博弈越會白熱化,尤其是當AI缺乏突破而美聯儲又無法降息的情況,果真如此的話,美股美債和美元都將面臨壓力。
圖表14:在過去50年的中期選舉後,美股大多上漲
資料來源:Bloomberg,中金公司研究部
具體而言:
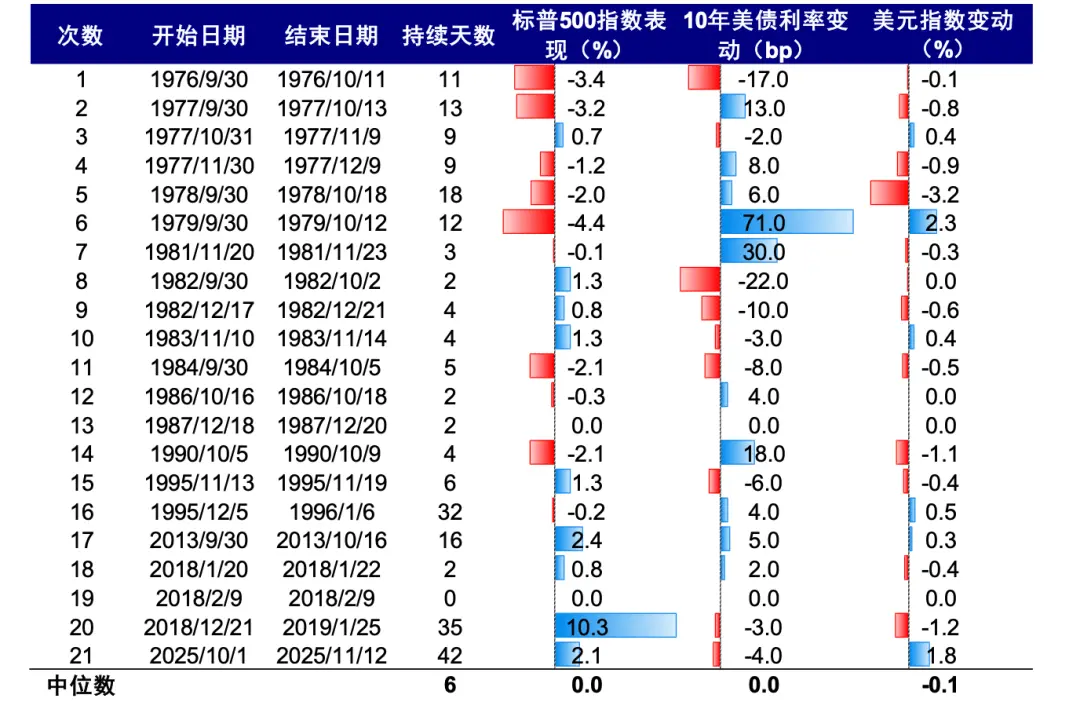
► 政府關門:對市場的衝擊有限,可能階段性推升避險情緒。從歷史經驗來看,過往21次政府關門期間標普500、10年美債利率、美元指數的波動中位數均在0附近(圖表15)。我們認為政府關門的影響僅限於情緒層面,可能短期利好避險資產,但不存在持續影響。
圖表15:政府關門對資產的衝擊不大
資料來源:Wind,中金公司研究部
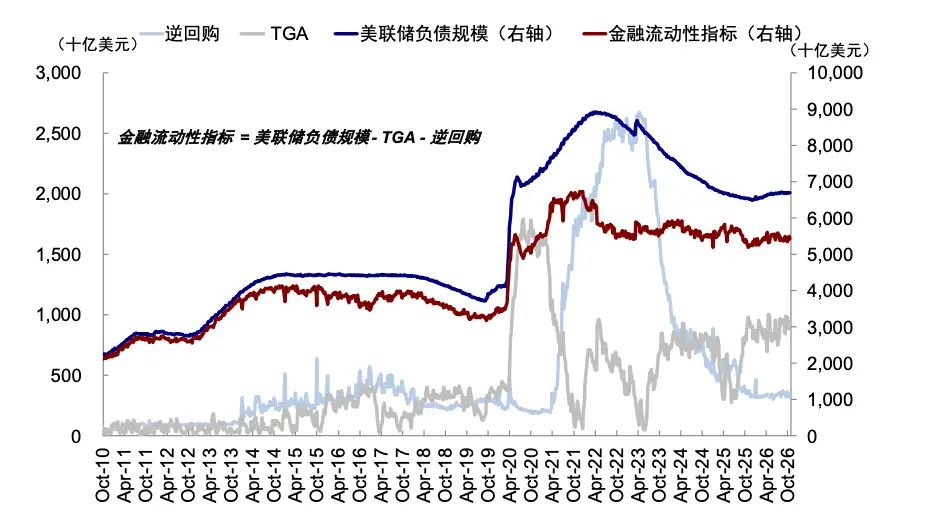
► 債務上限:剛到達上限時(2027年二季度),反而改善流動性,利好債券和美股。此時,財政部不但會停止發債減少債券供給,還會動用TGA賬戶中的現金覆蓋支出,達到"投放流動性"的效果(圖表16),能夠為債券和美股提供邊際支持(《債務上限如何反而能改善市場流動性》)。
圖表16:TGA消耗階段有望為流動性提供支持
資料來源:Bloomberg,中金公司研究部
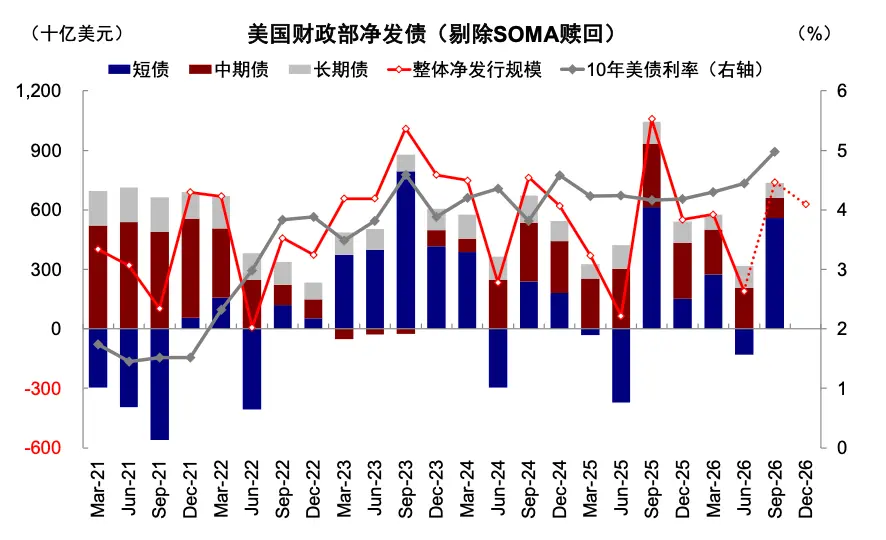
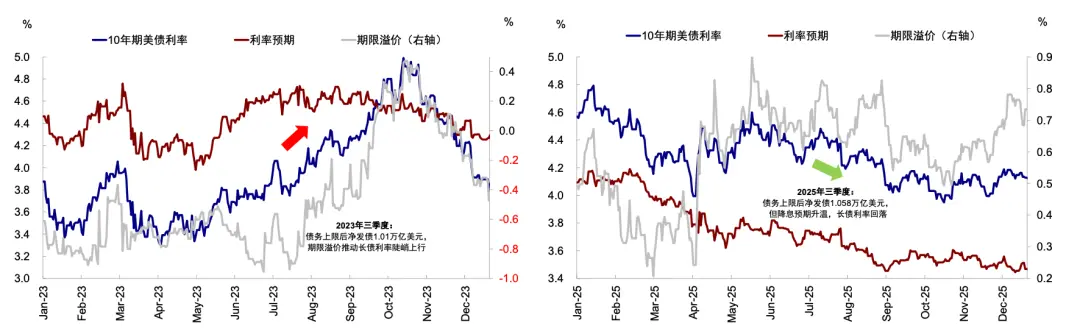
但上限解決後(2027年四季度),債券供給和流動性面臨階段性壓力,不利於期限溢價和美股表現。在兩黨達成協議後,財政部需要重新發債回補TGA帳戶,造成債券供給階段性增加,並抽離部分流動性(《債務上限的悖論:避不開的流動性收縮》)。回顧2023年和2025年:1)債券供給方面,兩年三季度的國債淨發行規模達1.01萬億美元和1.06萬億美元,結構上供給壓力集中於短端,短債發行規模分別達7940億美元和6130億美元(圖表18)。同期,美債期限溢價迅速攀升或維持高位,階段性壓力維持約一個季度(圖表19)。2)流動性方面,債務上限約束解除後的三個月內,TGA餘額分別回升4041億美元和4471億美元,相當於當時美國流動性規模的7-9%(圖表16),邊際上對美股等風險資產造成壓制。
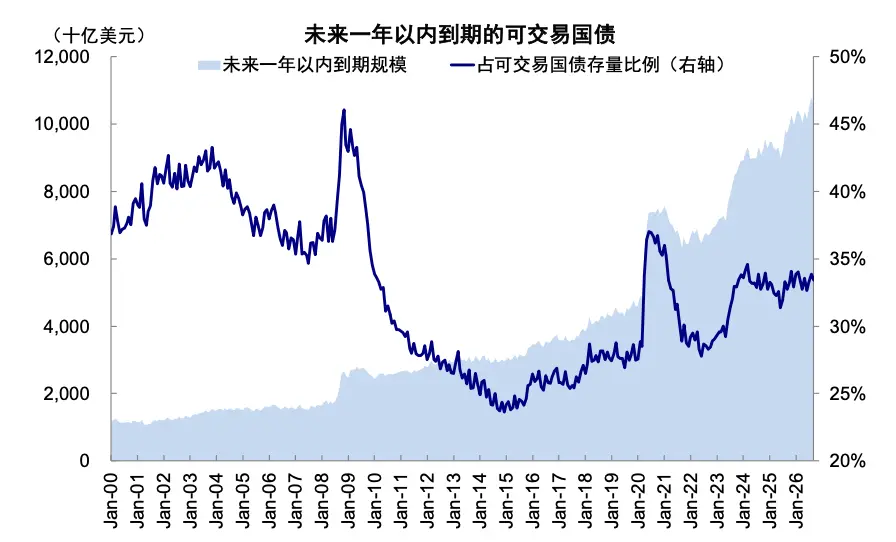
圖表17:2026年9月,未來一年內到期的可交易國債約占33.4%,續作壓力平穩
資料來源:TBAC,中金公司研究部
圖表18:為回補TGA帳戶,2023年三季度和2025年三季度經發行債務規模超1萬億美元
資料來源:Haver,中金公司研究部
圖表19:受財政部回補TGA帳戶影響,在2023年和2025年債務上限解決後,美債期限溢價迅速攀升或維持高位,階段性壓力約維持一個季度
資料來源:Bloomberg,中金公司研究部
► 財政:邊際減弱發債壓力,但不利於傳統需求和週期板塊盈利修復。中期選舉後,兩黨博弈加劇或限制財政擴張空間。疊加未來一年到期的可交易國債占整體的比例維持穩定(圖表17),續作壓力可控,我們認為美債供給壓力或減弱。但與此同時,財政對增長的支持也將減弱,尤其是對政府投資和居民購買力更敏感的傳統需求,可能會制約週期板塊的盈利修復。
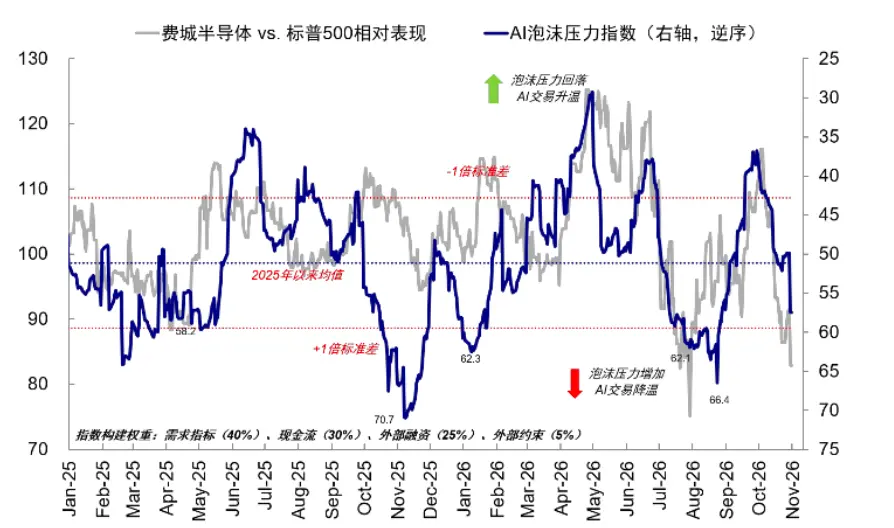
► AI:關鍵還是看AI進展,但地方監管或加劇擾動。由於當前AI模型和應用都缺乏明確進展,市場預期正處於"青黃不接"的階段,疊加高強度資本開支不斷擠壓雲廠商自由現金流,導致AI收入兌現速度和投資回報率的擔憂不斷升溫。我們構建的AI壓力指數也自9月底起不斷惡化(圖表20)。若地方政府進一步收緊監管,抬高AI投資成本,可能加劇市場疑慮,引發階段性擾動。
圖表20:我們構建的AI壓力指數自9月底以來持續惡化
資料來源:Bloomberg,FactSet,中金公司研究部
[1]https://apnews.com/article/c9a0ffa1ec3cd599f9bc304ae26268a2
[4]https://www.everycrsreport.com/reports/R46595.html
[5]2023年1月和2025年1月觸及債務上限時,TGA餘額相較3-4個月前的降幅約為25%;2026年底TGA餘額取TBAC預測值
[6]https://bipartisanpolicy.org/article/when-will-we-reach-the-debt-limit-again/
[7]https://www.cbo.gov/publication/62546
[14]https://www.congress.gov/crs_external_products/RS/PDF/RS22654/RS22654.8.pdf
[16]https://law.lis.virginia.gov/vacodeupdates/title15.2/section15.2-2209.5/
[17]https://www.azleg.gov/legtext/57leg/2R/laws/0140.pdf
文章来源
本文摘自:2026年11月5日已經發布的《民主黨"橫掃"的資產含義》
劉剛,CFA 分析員 SAC 執證編號:S0080512030003 SFC CE Ref:AVH867
郝悅寧 聯繫人 SAC 執證編號:S0080125070024