
貝萊德帶頭撤退,16 億美元從 ETH ETF 消失了
撰文:富貴
貝萊德帶頭撤退,16 億美元從 ETH ETF 消失了
2026 年 10 月,華爾街出了件挺別扭的事。把 ETH 請進證券帳戶的是貝萊德,十月裡 ETH 的錢流出最多的,偏偏也是貝萊德的櫃台。
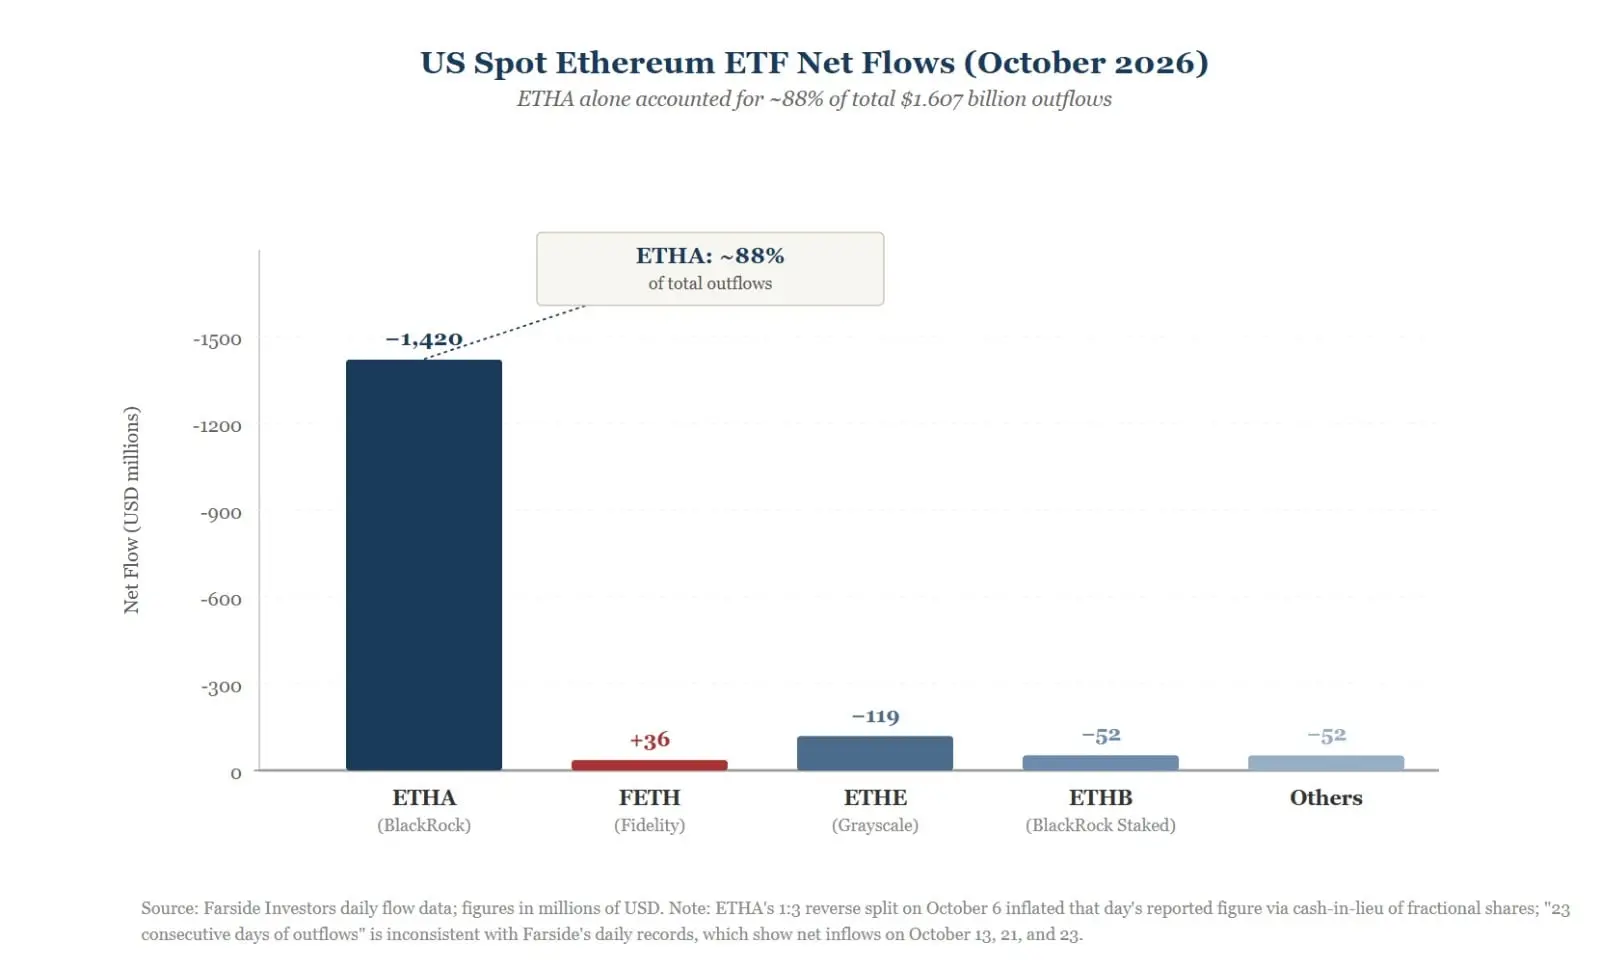
帳是這麼算的。按 Farside Investors 的逐日記錄,截至 10 月 30 日,美國現貨 ETH ETF 十月淨流出約 16.07 億美元,其中 ETHA 一隻基金占了約 14.2 億,將近九成。二十二個交易日裡,十九天淨流出,三天淨流入。網上流傳「連續二十三天流出」的說法,對不上 Farside 的逐日表,10 月 13 日、21 日、23 日都有小額進帳,這個紀錄可以先不傳。
還有一筆糊塗帳得先說清。10 月 6 日,ETHA 單日流出 2.019 億美元,那天它正好做三合一的反向拆股。SEC 文件寫明,不足一股的零頭要用現金了結,所以這一天的數字裡掺了水。可是 10 月 7 日、12 日、14 日、19 日、22 日,一直到月底,ETHA 天天都在流血,一次拆股撐不起一個月的贖回。
錢走得這麼集中,就得問一句:是誰在賣,賣完去了哪兒。
賣掉 ETH,不等於放棄 ETH:錢到底去了哪兒
很多標題寫「貝萊德在賣 ETH」,這話聽著痛快,寫歪了。ETHA 是貝萊德發行的產品,份額握在投資人手裡。客人退房,門房只管記帳,不能說門房把房子賣了。真下單贖回的,是基金的持有人,有機構,也有做申贖套利的授權參與商。贖回之後,份額背後那部分 ETH 要麼被賣掉,要麼交給授權參與商去處理,現貨市場會被牽動。不過 Farside 只報金額,不報姓名,誰賣的,這份數據說不出來。
再看別的櫃台。Fidelity 的 FETH 十月反倒淨流入約 3600 萬美元,Grayscale 的 ETHE 流出約 1.19 億,貝萊德自家的 ETHB 流出約 5230 萬。有人進,有人出,這就不是一場全體撤退,更像大家在挑拿 ETH 的方式。
那錢是不是換個地方繼續拿 ETH?數據只能證明 ETHA 在流出,證明不了流向。要看清去向,得等 13F 這類持倉披露,它們按季度交,慢半拍。
宏觀上倒有幾條線索。Wintermute 在 10 月 12 日的分析裡提到,美聯儲會議紀要讓市場更相信年底還會加息,十年期美債收益率在高位,標普 500 卻在創新高。那一周美國現貨 BTC ETF 流出約 6.8 億美元,ETH ETF 流出約 5.4 億。利率高的時候,沒有現金流的資產日子都不好過,BTC 也沒躲過。價格上,Cointelegraph 報導 ETH 到 10 月 21 日已從約 2700 美元跌到 2438 美元,跌了 9.7%。價格跌,贖回多,兩件事互相推,可光憑同步發生,分不出誰是因,誰是果。
可大環境對每個櫃台一視同仁,九成流出卻壓在 ETHA 一家頭上,這就得看產品本身。ETHA 賣的是 ETH 的漲跌。買了它,賺的是價格差,持有 ETH 本來能拿的質押獎勵,沒有你的份。像買了張球票,能進場看球,球場的廣告分紅跟你無關。利率低的年份,這張票湊合能買。利率一高,國債有票息,貨幣基金有利息,只拿價格差的敞口,機會成本就擺到了桌面上。ETHA 又是規模最大、最方便機構配置的入口,要降 ETH 的倉位,最順手的就是賣它。
這個解釋不是鐵板一塊。Grayscale 的 ETHE 早就提供質押,十月照樣流出,不過它的管理費高達 2.5%,歷史包袱重,不好直接比。比較穩妥的說法是,宏觀是風,產品結構是漏的地方,風大的時候,漏的地方先進水。
貝萊德自己也看出了漏,它的辦法是再發一隻。
一張沒有收益的門票:貝萊德為什麼還要推出 ETHB
門票沒有收益這個毛病,貝萊德比誰都清楚。2026 年 3 月 12 日,iShares Staked Ethereum Trust,代碼 ETHB,在 Nasdaq 上市。按招股書,基金把 70% 到 95% 的 ETH 拿去 staking,獎勵的 82% 归股东,剩下 18% 由發行人、托管方 Coinbase 和驗證節點服務商分。管理費 0.25%,頭十二個月在前 25 億美元資產內減到 0.12%。上市當天資產約 1.07 億美元。它不是頭一個,REX-Osprey 在 2025 年 9 月就搶了跑,Grayscale 也比貝萊德早,貝萊德算第三家。
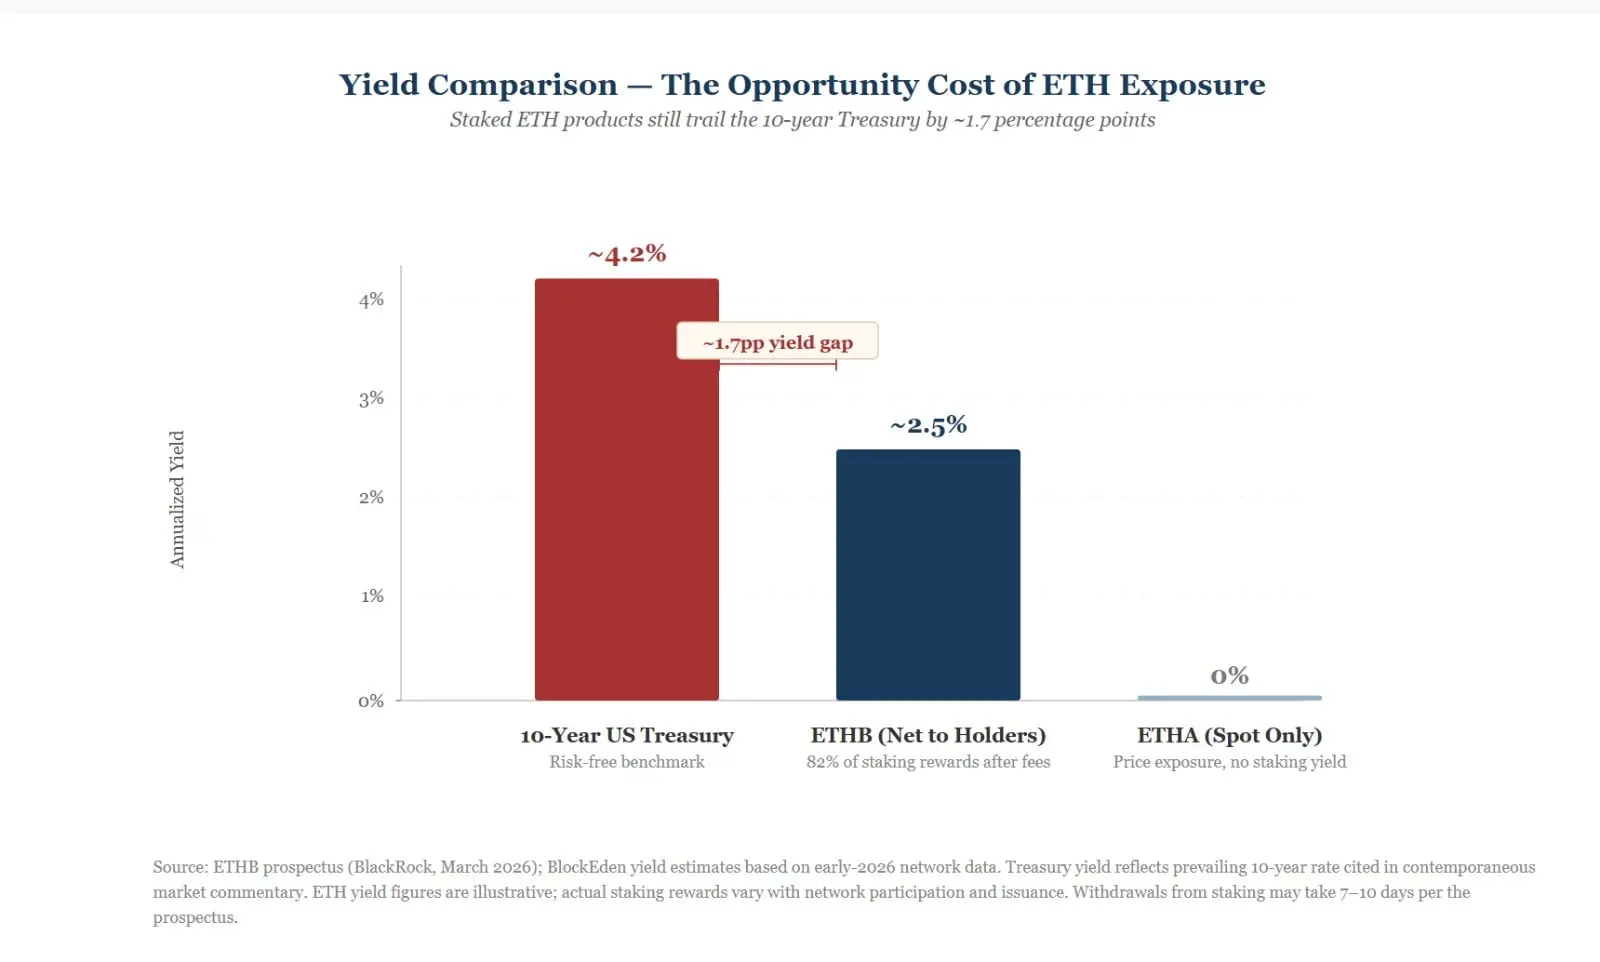
這裡有筆帳值得算。有研究博客按 2026 年初的網絡數據估,質押年化約 3%,扣掉 18% 的分成,到股東手裡約 2.5%。同一份材料給出的十年期美債收益率約 4.2%。ETHB 補上了一塊短板,可這塊板子比國債還短一截。招股書還寫到,從驗證節點退出、提款要排隊,掃描一輪最長七到十天,收益裡有一部分,是流動性的價錢。
所以別急著說 ETHA 的錢都跑去了 ETHB。十月 ETHB 自己也在流出,數據只支持一個說法:同一個發行人,兩種 ETH,表現不一樣。
貝萊德沒離開以太坊,它在琢磨同一枚 ETH 怎麼包裝,才有人願意繼續拿。包裝能解決怎麼拿,解決不了拿的東西本身值多少。那就得回頭問,ETH 的價值,到底從哪來。
以太坊的價值悖論:網絡越繁榮,ETH 就越值錢嗎?
股票值錢,是因為公司賺了錢要分紅。ETH 沒有董事會,也沒有利潤表,它憑什麼值錢?
學術界給過一個說法。Lin William Cong、Ye Li 和 Neng Wang 三位學者的論文 Tokenomics: Dynamic Adoption and Valuation,2021 年發表在 The Review of Financial Studies,用動態模型論證,token 的價值來自用戶交易需求的加總,不像傳統估值那樣把未來現金流折現。平台用的人越多,token 越值錢;token 越值錢,更多人願意早点上車。兩頭互相拉,這就是「網絡越繁榮,token 越值錢」的理論底座。
這個模型有個前提:用戶得為了在平台上交易而持有 token。拿這個前提去對照 Ethereum 的帳本,悖論就出來了。
EIP-1559 之後,交易的基礎費用被燒掉,網絡越忙燒得越多,ETH 一度有了通縮的名聲。2024 年 Dencun 升級引入 blob,L2 發布數據變得很便宜,L1 的 burn 跟著縮水。CMCC 的研究稱,以太坊季度手續費燒毀額,從 2024 年一季度約 11 億美元掉到三季度約 3 億,降了 73%。到 2026 年 4 月,有媒體統計,每天新發行約 1700 枚 ETH,燒掉的只有五六十枚。Everstake 在 5 月給出的年化淨增發約 0.7% 到 0.8%。去年 12 月的 Fusaka 升級給 blob 定了費用底價,想把燒毀量墊起來,效果還得繼續看。
燒得少,發得照舊,發出去的錢給了誰?給了質押的人。質押獎勵不是外面的客戶付的帳,是協議新發行的 ETH,等於網絡自己印錢,付給替它守夜的人。
這件事學界有人研究過。Lin William Cong、Zhiheng He 和 Ke Tang 的 NBER 工作論文 The Tokenomics of Staking,把質押放進一個動態模型,認為質押會帶來財富的再分配,又用一批可質押 token 的數據發現,質押率越高,後續的超額收益越高。這篇論文得打個折扣再用。它是 2025 年 4 月的工作論文,沒經過同行評審,研究對象是一批 token,不是專講以太坊。它的早期版本在 2023 年的一次學術會議上,評論人還問過,那套 carry 策略的收益,是不是只來自這些 token 對整個加密市場漲跌更敏感,也就是 beta。所以它給的是一個思路,不是定論。
把這個思路放到 ETH 身上,我自己也推一推,推算不屬於論文。獎勵來自新發行,沒質押的人手裡的 ETH 個數不變,占總量的比例略降。前面說的淨增發每年不到 1%,數目不大,真正的差別是獎勵分不分得到手。ETHA 的持有人分不到,這是帳本上的方向,至於吃了多少虧,得另算。
所以網絡變忙,token 不一定變稀。網絡的安全靠質押,質押的獎勵靠增發,增發的帳最後落在誰頭上,得看那一年的 burn 有多少。
基礎設施的繁榮與 token 的困境:誰拿走了以太坊的經濟價值
Blockworks 有篇分析,說的是同一件怪事:用戶交易更多,穩定幣尤其多,rollup 把 blob 塞到創紀錄的水平,可 L1 的費用收入遠低於 2021 到 2022 年。費用的捕獲往上層搬了家,去了 L2 的排序器、MEV 供應鏈和應用,L1 成了一個毛利很低、但很可靠的結算平台。Coin Metrics 的數據更直白,2025 年一季度,blob 費用只占總費用的 0.07%。
打個比方。以太坊像一條高速公路,為了讓車多跑,把過路費壓得很低。車是多了,服務區、加油站、洗車店都賺了錢,收費站的人坐在那兒看車流。路確實越來越重要,重要和賺錢是兩回事。
穩定幣結算、token 化現金、機構發的 RWA,這些真實的經濟活動都在往以太坊上搬。21Shares 的 2026 年展望承認這一點,同時指出費用壓縮、L2 的價值外溢和溫和的淨增發,讓吞吐量變成持久價值的門檻更高。想讓 ETH 被重新定價,得看到總費用上升,或者 L2 與主網的利益拉齊,或者資金流與收益差來幫忙。
這裡有個更尖銳的問題。傳統金融機構發 token 化國債、用穩定幣結算,要的是以太坊的結算和安全,未必要把 ETH 當倉位放在帳上。銀行用互聯網辦業務,沒聽說誰在資產負債表上買一份「互聯網 token」。買點 ETH 付 gas,是運營成本,不是投資組合。機構要基礎設施,和機構要持有 ETH,是兩個命題,中間有一道縫。這道縫有多寬,研究者還在吵。Everstake 5 月的梳理裡,有人主張改獎勵曲線,有人主張保持現狀,有人認為該補的是 L1 的價值捕獲,這份梳理自己的傾向也是後一種:問題出在價值捕獲,不在增發。
機構究竟在拋棄什麼:ETH 的三種未來?
機構在拋棄以太坊嗎?十月的數據答不了這麼大的題。能說的是,被賣掉的也許不是 ETH,而是一種持有方式:不付利息,也不保證分到網絡紅利。這是推論,不是定論。往後看,大概有三條路。
一條是宏觀回暖。利率回落,風險資產重新被接受,ETF 的錢回來。該盯的是順序:錢先於價格回流,說明有人提前建倉;價格漲了錢才進來,那是追漲。
一條是產品換代。質押型產品能不能持續吸錢,ETHA 會不會改章程補上質押,都是變數。前面算過,ETHB 的淨收益還夠不著國債,它要等利率往下走,說服力才會大起來。
一條是價值捕獲變差。BTC ETF 的錢回來了,ETH ETF 卻不回來,ETH 對 BTC 的匯率繼續走低,淨增發一直為正,blob 收入起不來。那就說明問題已經從大環境挪到了 ETH 自己頭上。Glamsterdam 升級的主網日期仍未確定,Hoodi 測試網的升級按以太坊基金會公告在 10 月 22 日被推遲。這不能證明它導致了贖回,但讓等下一個利好的人成少了一份耐心。
回到開頭。最先遞出門票的人看見了觀眾退場,退場的人裡,有的嫌票沒有收益,有的嫌場子賺的錢沒分給票。貝萊德櫃檯裡少了 16 億美元,是帳面上的事。帳外的事是,這條路越修越好,收費站有沒有辦法,讓路過的車留下一點買路錢。