
谷歌暴跌背後的邏輯:AI燒穿了現金流,燒沒了回購,還燒著了搜索
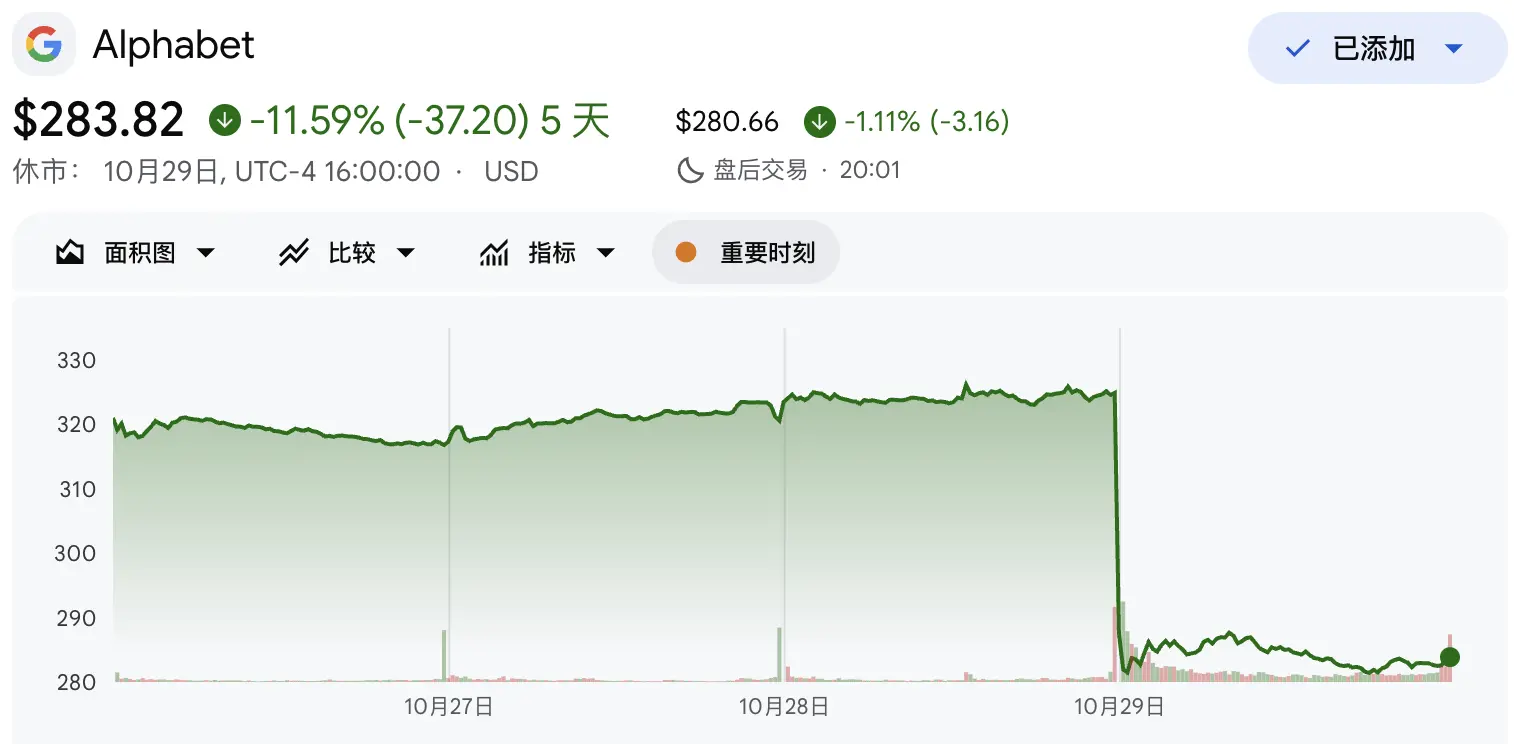
谷歌週四遭遇有史以來最慘烈的單日重挫,股價暴跌超過11%,市值蒸發約5000億美元,盤中出現"死亡交叉"------即50日移動均線跌破200日移動均線,同時波及更廣泛的科技股板塊,納指隨之承壓下行。
Alphabet最新財報擊中了市場最敏感的神經:AI投入繼續吞噬現金流,股票回購歸零,核心搜索業務的定價能力也開始承壓。根據彭博一致預期,谷歌搜索、YouTube、訂閱以及Google Services均低於預期,集團經營利潤為406億美元,低於市場預期的432億美元,也低於買方約450億美元的門檻。
這不僅是一次財報層面的失利,更像是AI交易邏輯的一次重新定價。摩根大通、高盛以及Morgan Stanley的評論共同指向同一結論:這份財報令近期剛剛回暖的AI板塊風險偏好再度承壓,放大了市場對大型科技公司AI資本開支回報的焦慮,摩根大通直言這是"AI/科技交易重新點火的一次挫折"。高盛交易員Thales Arruda則提到,市場正在從"獎勵資本開支增長",轉向"要求拿出回報證據"。
Alphabet交出的答卷恰好相反。公司自由現金流消耗遠超預期,回購在2026年前九個月降至零,同時通過出售股票和發行債券籌資。與此同時,Sundar Pichai強調搜索查詢同比增速達到五年來最高,但搜索收入增速卻放緩,AI Mode的較低貨幣化率成為市場最擔心的信號。
查詢量五年新高,搜索收入卻創年內最低增速
此次財報最令多頭不安的矛盾,藏在一組數字的對比之中。
Alphabet首席執行官Sundar Pichai在財報中宣稱,谷歌搜索的同比查詢量增速"是過去五年來最高的"。然而,搜索及其他業務收入僅增長12%至633.5億美元,較第二季度的16.8%和第一季度的19.1%大幅回落,也明顯低於買方約14%的預期門檻。
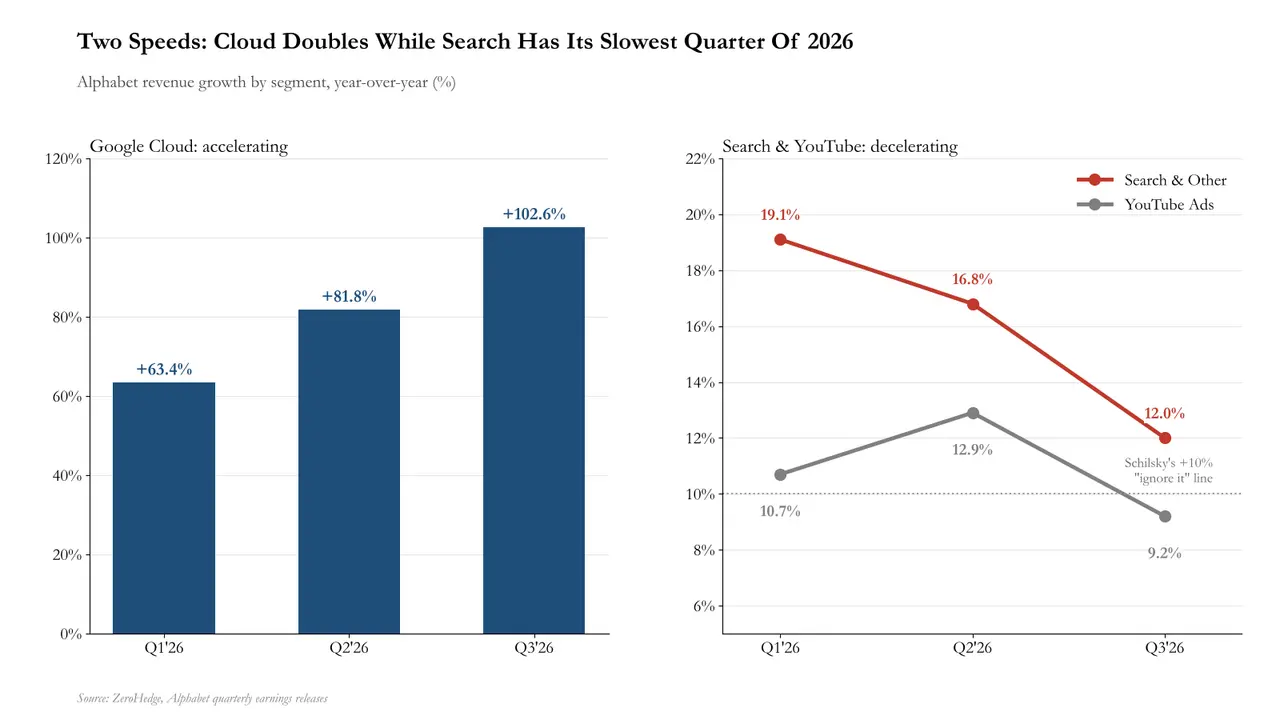
用摩根大通交易台Mark Schilsky的話說,這意味著"谷歌回答的問題比以往任何時候都多,但每個問題獲得的報酬卻越來越少"。
管理層給出了多重解釋。首席商務官Philipp Schindler將匯率列為"相對於第二季度搜索業務最大的單一拖累因素",高盛TMT團隊則補充了兩項垂直行業因素:歐盟取消最低限額豁免政策衝擊亞太地區零售商廣告投放,以及FIFA世界杯結束後媒體娛樂廣告支出的正常化回落。
但市場真正擔憂的,是AI模式(AI Mode)對搜索貨幣化的侵蝕。Schindler承認AI模式存在"較低的貨幣化水平",同時堅稱"AI模式查詢中的大多數是增量性的,隨著時間推移將創造更多貨幣化機會"。巴克萊分析師Ross Sandler指出,管理層"優先考慮用戶體驗而非貨幣化",藍色鏈接查詢的增速慢於總查詢增速,而明年更激進的代理式搜索流程可能令這一差距進一步擴大。他將此定性為投資者"黃色預警"。
摩根士丹利則指出,Alphabet搜索增速與Meta廣告增速之間的差距已擴大至約13個百分點的近期峰值,這強化了市場對廣告份額遷移和AI分流的擔憂。
YouTube同樣未能提供緩衝,該業務收入增長9.2%,跌破摩根大通Mark Schilsky此前提到的10%觀察線。
展望第四季度,CFO Anat Ashkenazi警告匯率逆風將進一步擴大,同時搜索業務還將面臨2025年第三季度加速增長帶來的高基數壓力。
雲業務亮眼,但利潤被AI研發黑洞吞噬
財報中唯一超出預期的亮點來自谷歌雲。
雲業務收入同比翻倍至307億美元,部門利潤率從23.7%躍升至36.2%,遠超市場約33%的預期,近百家客戶已在使用TPU。雲業務積壓訂單達到5610億美元,同比增長256%,公司稱約55%將在未來24個月轉化為收入。近100家客戶正在使用TPU。
但問題在於,雲業務的強勁增長未能充分傳導至集團利潤。
Alphabet層面的共享AI研發虧損從一年前的45億美元擴大至77億美元,Other Bets再虧損20億美元。粗略估算,雲業務利潤增量的約一半,在到達合併利潤表之前便已被消耗殆盡。
高盛分析師Eric Sheridan在其季報評點中將這一現象概括為"搜索業務放緩,算力持續需要投入"。他指出,管理層繼續強調前沿模型領導地位,包括Genie 4和Gemini C4 Carbon的發布,同時也承認可用算力仍是雲業務進一步加速的限制因素。
這也是市場的核心擔憂:雲業務需求強勁,AI資本開支需求更強。增長看起來存在,現金回報仍需等待。
自由現金流告急,回購歸零,轉而發債賣股
此次財報最具衝擊性的信息,或許並非來自利潤表,而是來自融資活動披露。
市場原本預期Alphabet本季度將消耗約35億美元自由現金流。實際數字接近這一預期的三倍。資本開支為514億美元,低於市場預期的558億美元,但經營性現金流同比下降13%至423億美元,遠低於市場預期的539億美元。資本開支在一年內翻倍,經營性現金流在倒退。
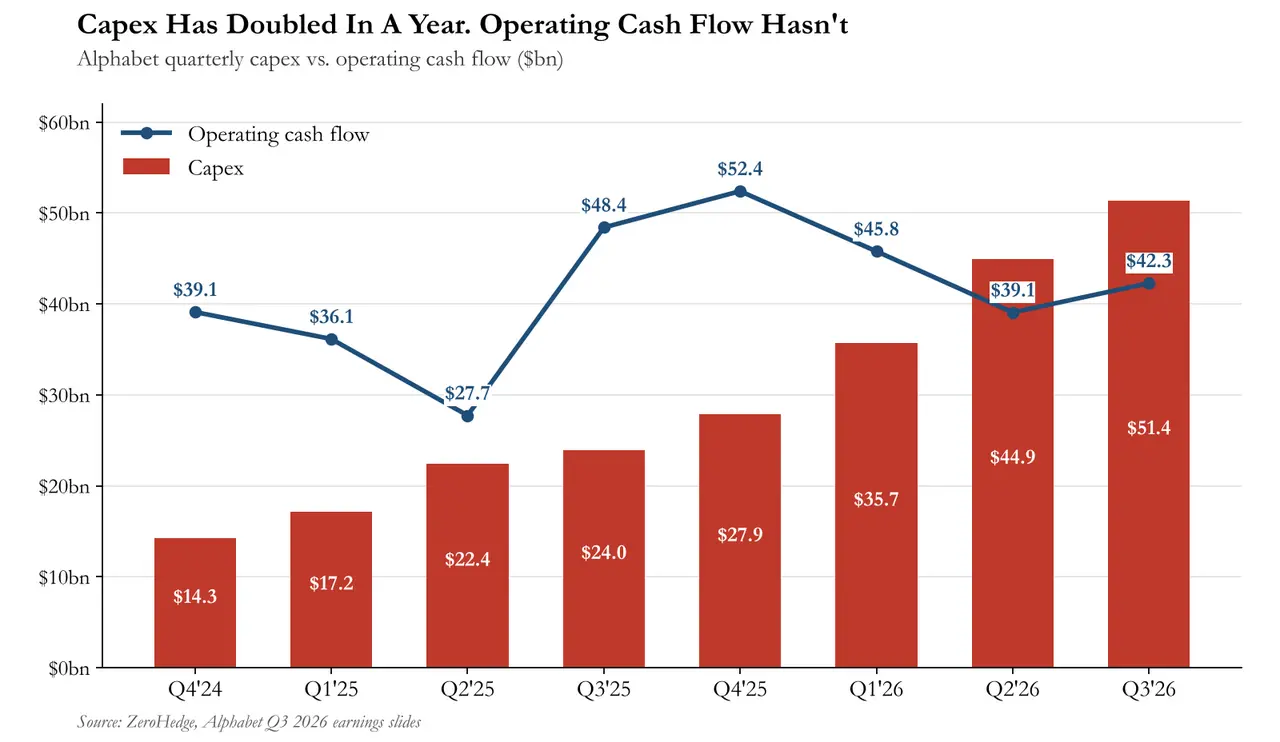
更引人注目的是融資結構的根本性轉變。在2026年前三季度,Alphabet股票回購金額為零------而2025年同期為398億美元。與此同時,公司通過按市價發行(ATM)計劃出售了1200萬股A類股(套現43億美元)和2400萬股C類股(套現81億美元),合計發行新股124億美元,ATM計劃尚餘276億美元額度。此外,公司還發行了287億美元優先無擔保債券,季度利息支出從一年前的1.43億美元飆升至9.67億美元。
對比來看,2025年前三季度,Alphabet通過融資活動向投資者返還了444億美元;而2026年前三季度,公司淨融資1158億美元,包括429億美元普通股(其中100億美元來自伯克希爾哈撒韋)、191億美元強制可轉換優先股以及763億美元淨新增債務。
管理層表示,預期投資回報率將"顯著高於資本成本"。但資本成本本身已在上升:Alphabet出售股票的均價約為A類股358美元、C類股338美元,而盤前股價約為290美元,意味著公司以高出當前市價15%至20%的價格完成了融資------這或許是本季度它做出的最划算的一筆交易。
市場敘事轉向,AI板塊面臨"證明回報"的新考驗
此次財報的市場影響已超出Alphabet本身,直指整個AI投資邏輯的核心。
高盛交易員Thales Arruda在其晨報中指出,市場正在經歷從"獎勵資本開支增長"到"要求拿出回報證據"的轉變,並將當前的"痛苦交易"描述為超大規模雲廠商跑輸大盤,而去風險化的"鏟子與鎬頭"類標的開始發力。他同時指出,信用市場穩定性的改善以及Oracle的財報,對於高槓桿基礎設施複合體而言,可能比任何一家超大規模雲廠商的財報更具決定性意義。
摩根大通市場情報團隊則將此次財報定性為"AI/科技交易重新點火的一次挫折",並指出盤前價格走勢顯示寬基化輪動趨勢將延續。該行援引年初先例:今年1月至2月20日期間,能源板塊上漲22%,材料板塊上漲16%,工業板塊上漲14%,而科技板塊下跌3.5%,標普500整體漲幅不足1%。摩根大通維持"戰術性看多"立場,認為主要風險來自中東地緣衝突升級而非財報本身,並表示將逢低買入。
在分析師目標價方面,多家機構在維持評級的同時下調目標價:Bernstein從385美元下調至325美元,美銀從430美元下調至380美元,摩根大通從425美元下調至375美元,摩根士丹利從400美元下調至375美元,巴克萊從425美元下調至405美元,Susquehanna從460美元下調至400美元。Citizens是唯一一家下調評級至"市場表現"的機構。即便經過下調,分析師目標價中位數仍較盤前價格高出約30%。
美銀指出,以約291美元計算,Alphabet股票對應2027年約19倍市盈率、2028年約16倍市盈率,核心搜索業務估值僅約10倍。這或許是一個買入信號,前提是市場相信2028年的盈利預測是可信的,且沒有其他競爭者率先蠶食這塊蛋糕。而就在Alphabet掙扎於貨幣化困境之際,微軟Azure超預期增長,並指引下季度固定匯率增速達49%至50%。這一對比,令AI基礎設施投資的贏家分化邏輯愈發清晰。
風險提示及免責條款
市場有風險,投資需謹慎。本文不構成個人投資建議,也未考慮到個別用戶特殊的投資目標、財務狀況或需要。用戶應考慮本文中的任何意見、觀點或結論是否符合其特定狀況。據此投資,責任自負。