
終於,亞馬遜也把自由現金流“燒穿了”
亞馬遜CEO安迪·賈西。圖片經由AI處理
文|蘇揚
編輯|徐青陽
美國當地時間10月29日,亞馬遜公布2026年第三季度財報。
財報顯示,亞馬遜當季營收2019.44億美元,同比增長12%;營業利潤280.76億美元,同比增長61%;淨利潤206.85億美元,同比下降2%;攤薄後每股收益1.89美元,低於上年同期的1.95美元。營收和每股收益均未達到市場預期。
淨利潤下降主要受到上年同期Anthropic投資收益形成的高基數影響。2025年第三季度,亞馬遜計入了95億美元相關稅前收益,抬高了比較基數。
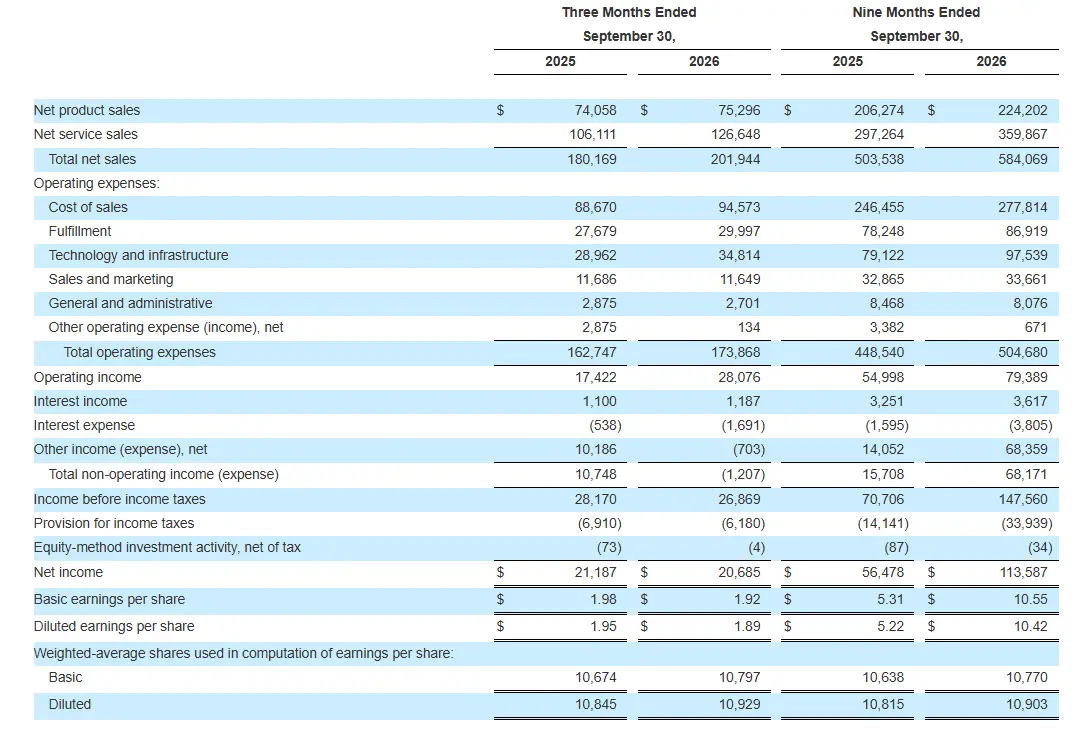
亞馬遜第三季度營業利潤率達到13.9%,創歷史新高。但過去12個月自由現金流為負423.57億美元,而一年前同期還是147.88億美元。也就是說,AI基礎設施投入正在推高雲業務收入,也在迅速增加資金需求。
亞馬遜預計第四季度營收為2400億至2470億美元,低於分析師平均預期。與此同時,亞馬遜維持2026年約2200億美元資本開支計劃。
財報公布後,股價盤後跌幅一度超過7%。股價反應背後,投資者關注的已不只是一個季度的業績表現,而是亞馬遜接下來幾個季度的經營節奏。
這也讓亞馬遜本季度的核心問題更加具體:AWS能否持續消化新增算力,AI收入能否覆蓋基礎設施投入,以及零售業務能否在年底購物季提供足夠的現金流。
01 AWS積壓訂單達到5780億美元
AWS仍然是亞馬遜本季度最重要的增長引擎。
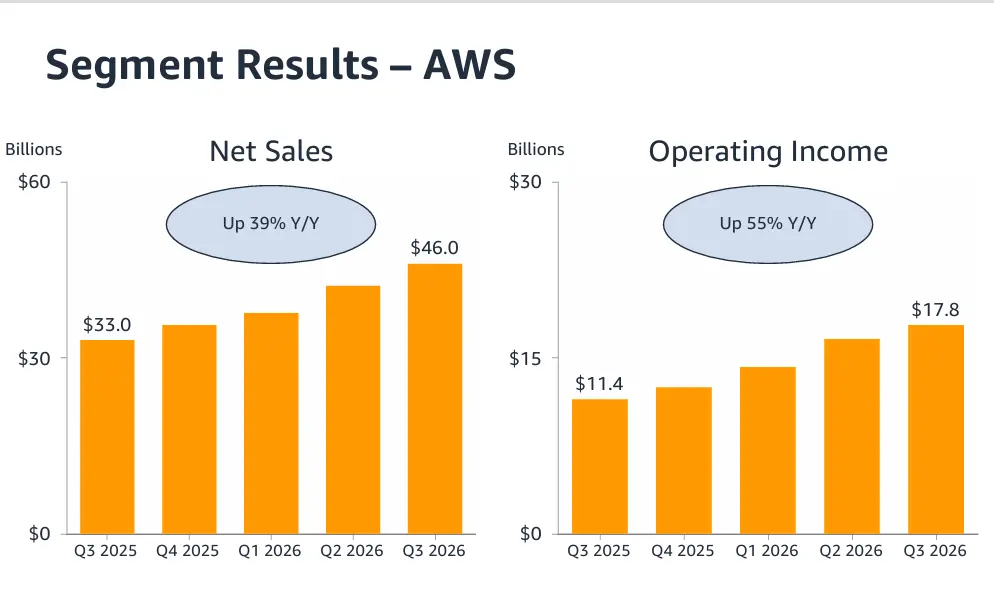
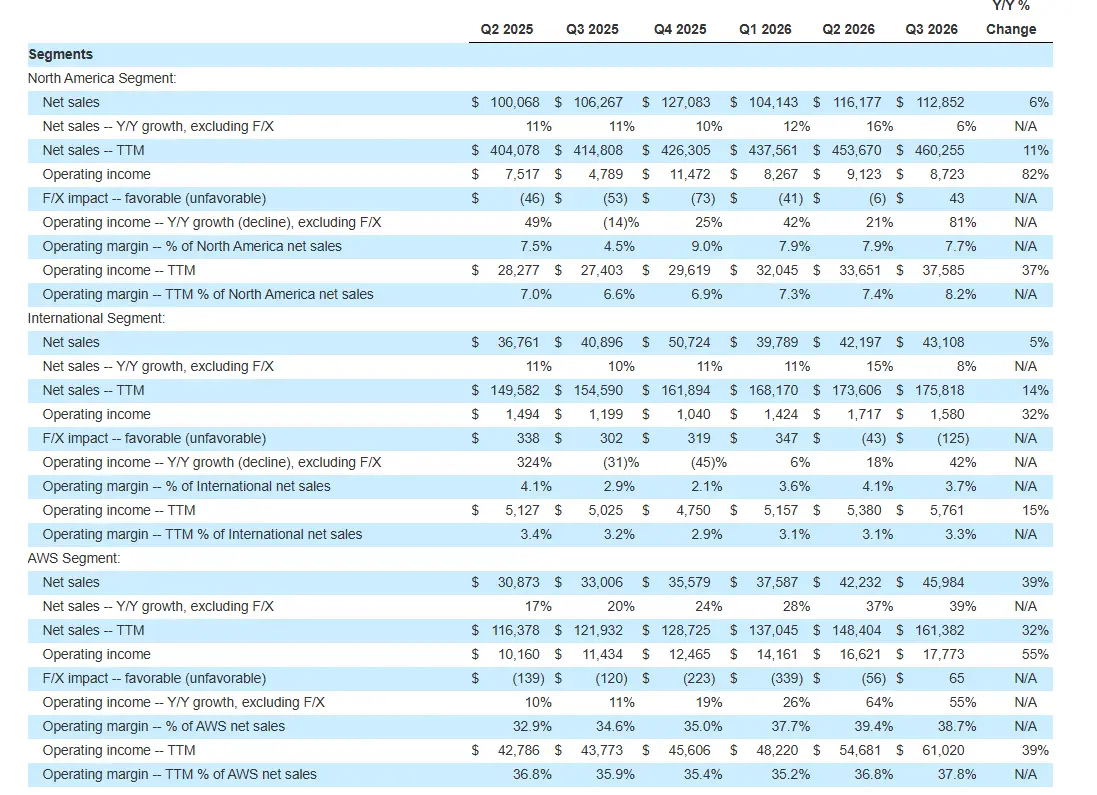
第三季度營收459.84億美元,同比增長39.3%,高於第二季度的36.7%,創近五年來最快增速。按照這一規模計算,AWS年化收入運行率約為1840億美元。
AWS營業利潤達到177.73億美元,同比增長約55%;營業利潤率為38.7%,低於第二季度的39.4%,但高於去年同期的34.6%。收入和利潤均實現較快增長,利潤率則出現小幅環比回落。
積壓訂單增長,是AWS下一階段收入的重要依據。
亞馬遜首席執行官安迪·賈西在財報電話會上披露,AWS積壓訂單(Backlog)達到5780億美元,較第二季度末的4960億美元繼續增長。積壓訂單反映已簽約、尚未確認為收入的合同金額,實際收入仍取決於資源交付和客戶使用情況。
賈西表示,目前公司平均每14秒安裝一顆AI加速器,客戶對新增算力的需求仍然強勁。他預計,AWS在2027年和2028年的收入增速都將超過40%。
零售業務的增長相對溫和。第三季度,亞馬遜北美業務營收1128.52億美元,同比增長6%;國際業務營收431.08億美元,同比增長5%,剔除匯率影響後增長8%。
Prime Day時間調整影響了當季的同比表現。2026年多數主要市場的Prime Day活動提前至第二季度,去年則全部計入第三季度。亞馬遜表示,如果剔除這一時間差異,其第三季度營收增速將高出約4個百分點。
廣告業務第三季度剔除匯率影響後增長12%,亞馬遜預計第四季度增速將恢復至高十幾個百分點。亞馬遜沒有在本次財報中單獨披露廣告業務的具體收入金額。
02 模型與智能體業務持續擴張
亞馬遜正在將AI業務從底層算力擴展至模型服務和智能體開發。
第三季度,財富500強企業在Amazon Bedrock上的支出同比增長近7倍,平台Token調用總量增長近17倍。
Bedrock是AWS面向企業提供的模型服務平台,客戶可以調用不同廠商的模型,並在AWS基礎設施上部署AI應用。
當季,Bedrock新增了OpenAI、Anthropic、月之暗面、xAI和智譜等公司的模型,進一步擴大企業客戶的選擇範圍。亞馬遜還為OpenAI模型增加內置網頁搜索功能,讓企業能夠在調用模型時檢索實時信息。
智能體方面,亞馬遜推出Bedrock Managed Agents公開預覽版,幫助企業構建和部署生產環境中的AI智能體。開發者還可以使用Strands Harness構建智能體。亞馬遜稱,在使用相同前沿模型的情況下,該工具能夠提高Token使用效率,將任務成本降低32%,同時保持相當或更高的準確率。
這些產品覆蓋模型調用、智能體開發和部署環節。不過,亞馬遜尚未單獨披露Bedrock和智能體業務的收入,平台調用量增長不能直接等同於收入增長。
03 Trainium與Graviton需求增長20倍
自研晶片是亞馬遜降低算力成本、擴大AWS產品差異化的重要組成部分。
賈西在財報電話會上表示,Trainium和Graviton的收入承諾同比增長超過20倍,晶片業務整體保持三位數增長。Trainium主要用於AI模型訓練和推理,Graviton則面向通用雲計算。
第三季度,亞馬遜還披露了與Meta、英偉達、OpenAI、Salesforce、甲骨文、高通、Verizon和Stripe等企業簽署新的AWS協議。但該公司沒有逐一公布這些協議對應的晶片型號、算力規模和採購金額。
不過,客戶簽訂的採購或算力協議,需要隨著晶片交付和實際使用逐步轉化為收入。
亞馬遜此前披露,自研晶片業務年化收入運行率已經超過250億美元。
亞馬遜透露,正在擴大新一代晶片部署,並計劃在2027年下半年擴大Trainium在AWS之外的使用範圍。
此前,Anthropic已利用Trainium 2建設Project Rainier計算集群,部署規模超過50萬顆晶片。
擴大外部使用範圍,將為Trainium增加新的銷售渠道,但也要求亞馬遜進一步完善軟體生態、供應鏈和客戶支持。
Graviton主要服務於EC2雲計算實例。亞馬遜希望通過自研CPU提高伺服器性能和能效,同時降低對外部處理器供應商的依賴。
04 全年資本支出維持2200億美元
AI基礎設施投入繼續推高亞馬遜的現金支出。
第三季度,亞馬遜購置相關物業及設備的現金支出達到772.59億美元,而去年同期為350.95億美元;扣除資產出售收入和相關激勵後,淨支出為758.78億美元。前三個季度購置物業及設備的現金支出累計達到1756.70億美元。
亞馬遜維持全年約2200億美元現金資本開支的預期,沒有在本次財報中進一步上調。該公司此前已將全年投資計劃提高至這一水平,主要用於數據中心、伺服器、網路設備和AI基礎設施建設。
資本開支增長也開始影響現金流。截至9月30日的過去12個月,亞馬遜經營現金流達到1683億美元,同比增長29%。自由現金流則為負424億美元,而去年同期為正148億美元。
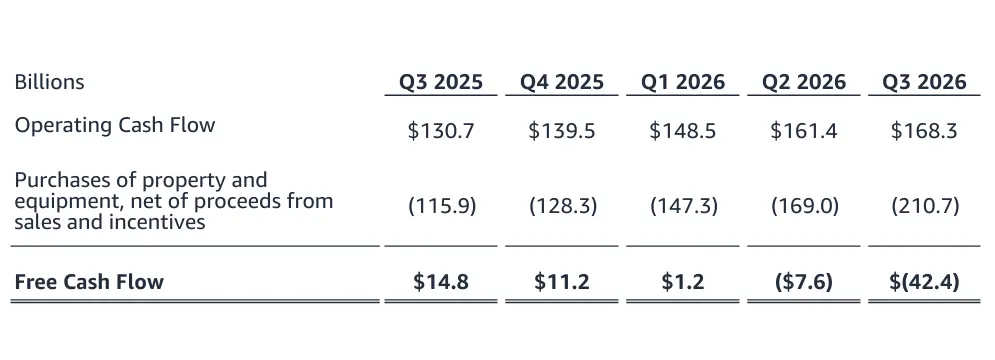
過去12個月,該公司經營現金流增加376億美元,但淨資本開支增加948億美元,超過經營現金流的增量。這也是自由現金流轉負的主要原因。
05 市場開始關注投資回報
亞馬遜預計第四季度營收為2400億至2470億美元,同比增長12%至16%;營業利潤為285億至335億美元,高於去年同期的250億美元。
市場此前預計亞馬遜第四季度營收約2445億美元,公司指引中值為2435億美元,略低於分析師預期。財報公布後,路透社和《華爾街日報》均將股價下跌與收入展望、資本開支和自由現金流壓力聯繫起來。
第四季度是亞馬遜全年最重要的零售銷售旺季。該公司預計廣告業務增速將恢復至兩位數,並計劃在美國招聘約30萬名季節性員工,以應對假日購物季的訂單需求。
本次財報公布前,市場預計亞馬遜第三季度營收約2022億美元,調整後每股收益約1.97美元,AWS增速約37%至38%。實際AWS表現超過預期,但營收、每股收益和第四季度收入指引均未達到市場要求。
投資者的關注點集中在兩個方面:一是AWS能否維持當前增長速度,二是巨額資本開支何時能夠轉化為收入和現金流。
AWS增長提速,說明企業雲計算和AI算力需求仍在擴大。但亞馬遜的基礎設施投入也在快速增加,過去12個月自由現金流已經轉負。第四季度收入指引低於市場預期,意味著投資者還需要看到更多證據,確認新增算力能夠持續轉化為業務收入和利潤。