
微軟電話會:預計本財季Azure收入增長高達50%,資本支出受制於「第三方延遲」
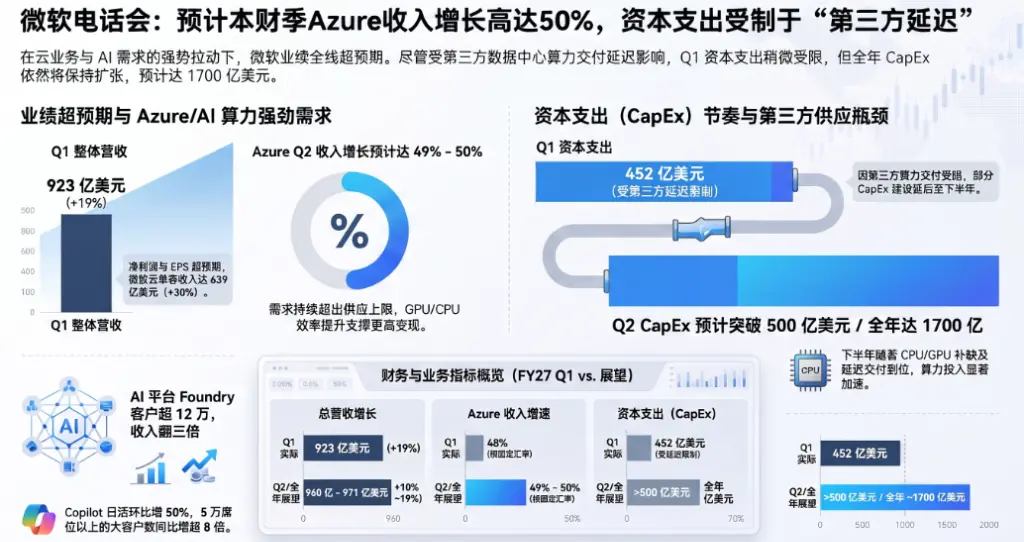
華爾街見聞提及,美東時間28日週三美股盤後,微軟公布2027財年第一財季業績報告,營收同比增長19%至922.8億美元,較分析師預期高1.8%。
微軟雲Azure本季度收入增速達48%,高於市場預期,下季度指引區間進一步提升至49%至50%的固定匯率增速。
電話會上,公司管理層指出本季度Azure強勁表現背後,效率改善是關鍵變數。首席財務官Amy Hood解釋稱,工程團隊在GPU和CPU層面持續挖掘效率空間,使微軟得以將原本受供給約束的算力更多分配至Foundry平台。
此外Amy Hood坦承,本季度token定價高於預期,高質量模型帶來了更高的每token收益,對季度業績形成額外貢獻。
微軟首席執行官Satya Nadella則強調Foundry平台已成為微軟AI戰略的商業化樞紐。Satya Nadella指出,企業客戶的AI部署正從試驗階段轉向生產部署,關注點已從"下一個技術亮點"轉向"能否構建穩定系統、掌控模型權重、管控成本和保障安全"。
他將當前企業AI工作負載的落地節奏,類比為過去企業大規模部署資料庫應用的歷史進程,Satya Nadella表示:
這是一個十年維度的事情,而不是某幾個季度的現象。
本季度資本支出達452億美元,低於早先預期,原因是部分第三方算力交付延遲至下半年。Amy Hood預計第二季度資本開支將超過500億美元,全年合計約1700億美元,下半年將進一步加速,重點投向CPU(含更高規格的記憶體和儲存)及GPU,以及延遲的第三方算力交付。
Amy Hood表示,公司對每一美元資本開支的回報抱有信心,並預計在2027財年全年保持正向自由現金流。高管還特別提到,在各家超大規模雲服務商中,微軟目前堪稱"避風港"。
在融資策略上,Amy Hood表示,公司將在時機合適時靈活利用多種融資工具,包括融資租賃和債券市場,但目前並無迫切需求。"我們有很多選項。"
Azure增速飆升至48%,下季度指引"更猛"
在本季度,微軟最核心的雲平台Azure營收同比增長高達48%,超出了市場此前的預期。
微軟CFO Amy Hood在電話會中指出,這一超額表現主要歸功於Foundry業務以及CPU變現能力的提升。
面對華爾街對下季度增速的關切,Amy Hood給出了極具信心的指引:
在Azure方面,我們預計按固定匯率計算的營收增速將達到49%至50%。
她強調,儘管遭遇了第三方GPU服務合同的延遲,但微軟通過全方位的平台效率提升彌補了這一缺口。
之所以能給出如此強勢的指引,核心邏輯在於AI算力的極度緊缺與底層硬體優化的紅利疊加。Amy Hood直言當前的市場現狀:
客戶的需求繼續超過了我們可用的供應。
她進一步解釋道:
工程團隊在提升平台層面的效率方面做得非常非常出色......我們在本季度識別並變現了未充分利用的CPU產能,幫助我們在現有產能下滿足了更多不斷增長的需求。
Satya Nadella的AI雄心:"Copilot是工作的新操作系統"
如果說底層基建是引擎,那麼Copilot及其帶來的Agentic(智能體)生態則是微軟的終極武器。
微軟CEO Satya Nadella在會上拋出了個極具野心的論斷:
我們將Copilot視為工作的新操作系統。
圍繞這一"新OS",微軟展示了極其亮眼的商業化數據。Satya Nadella透露:
自7月以來,自動化任務幾乎翻了一番。日活躍用戶環比增長近50%,同比增長超過5倍。
此外,擁有超過5萬個Copilot席位的客戶數量同比增加了8倍以上。
在被問及AI企業級應用的發展節奏時,Satya Nadella向華爾街傳遞了一個關於"長期主義"的信號。他表示,企業級AI並非僅僅是少數大客戶採購幾個季度的短期爆發現象:
企業級業務不是每個季度看一次的東西。這是一個長達十年的過程,這也是我一直期待的,而不是只有四個客戶從你這裡購買了大量算力,你展示了幾個季度的增長,在我看來那根本不算是一門真正的生意。
高管霸氣回應高利潤率秘訣:"最好的解決辦法是營收增長"
在保持營收高速增長的同時,微軟本季度的營業利潤率依然微升至50%。
面對分析師關於"如何同時維持營收和利潤50%高水平"的追問,CFO Amy Hood霸氣回應:
最好的解決辦法是營收增長。
Amy Hood原話指出:
即使許多人似乎認為我總是從損益表的底部開始向上算,但正確的答案是你總是要從損益表的頂端開始,然後向下推演。
她指出,高利潤的本質除了營收規模的擴大,還在於真正的效率提升,這種效率不僅僅是削減成本,而是"穩定、安全、可靠,是以最低可能的成本交付最高質量的產品"。
資本支出受制於"第三方延遲"
作為衡量科技巨頭AI軍備競賽的核心指標,微軟本季度的資本支出為452億美元,管理層表示由於外部因素,投資步伐實際上被迫放慢了。
Amy Hood在電話會上解釋了原因:
由於我們預期在第一季度交付的一些第三方產能被延遲了。
但這並不意味著微軟的投入決心有所減弱。微軟預計本日曆年的資本支出將達到約1700億美元。Amy Hood強調:
在財年下半年,我們目前預計資本支出將加速,主要來自於CPU(包括更高的記憶體和儲存成本)和GPU,以及轉移到下半年的第三方產能交付。
微軟明確表示,由於核心業務的強勁表現,公司將繼續保持正向的自由現金流,且如有需要,隨時準備通過融資等渠道補充彈藥。
微軟Q2財季電話會全文(AI輔助翻譯):
接線員:歡迎參加微軟2027財年第一季度業績電話會議。本次會議目前處於僅收聽模式,正式演講結束後將進行問答環節。請注意,本次會議正在錄音。現在,我榮幸地介紹投資者關係副總裁Jonathan Neilson。
Jonathan Neilson,投資者關係副總裁:下午好,感謝各位今天的參與。
今天與我一同參加電話會議的有:董事長兼首席執行官Satya Nadella、首席財務官Amy Hood、首席會計官Alice Jolla,以及副總法律顧問兼公司秘書Brian DeFoe。
在微軟投資者關係網站上,各位可以找到我們的業績新聞稿和財務摘要幻燈片。該幻燈片旨在補充我們今天的正式發言內容,並提供GAAP與非GAAP財務指標之間的差異調節說明。在今天電話會議的業績展望環節,更詳細的展望幻燈片也將同步發布至微軟投資者關係網站。
本次電話會議將討論若干非GAAP項目。所提供的非GAAP財務指標不應被視為按照GAAP編制的財務業績指標的替代或優於後者,它們僅作為補充性說明項目,幫助投資者進一步了解公司第一季度的業績表現,以及相關項目和事件對財務結果的影響。除非另有說明,我們今天在電話會議上所作的所有同比比較均與上一財年同期相對應。在可獲得固定匯率數據的情況下,我們也將提供固定匯率增速,作為評估公司基礎業務表現的框架,以剔除外匯匯率波動的影響。若固定匯率增速與報告增速相同,則僅引用報告增速。
電話會議結束後,在完整文字記錄發布之前,我們將立即在網站上發布正式發言內容。今天的電話會議進行網絡直播並同步錄音。如您提問,您的問題將被納入直播、文字記錄及錄音的後續使用中。您可以在微軟投資者關係網站上回放本次電話會議並查閱文字記錄。
本次電話會議將包含前瞻性陳述,即對未來事件的預測、展望或其他表述。這些陳述基於當前的預期和假設,存在風險與不確定性。實際結果可能因今天業績新聞稿、本次電話會議評論以及我們提交給證券交易委員會的10-K表格、10-Q表格及其他報告和文件中"風險因素"部分所討論的因素而產生重大差異。我們不承擔更新任何前瞻性陳述的義務。
下面,我將把發言權交給Satya。
Satya Nadella,董事長兼首席執行官:非常感謝,Jonathan。本財年開局強勁。微軟雲收入突破630億美元,同比增速加速至30%。我們目前聚焦三件事:將AI設計為賦能工具、確保每個組織對自身學習數據擁有主權,以及通過構建確保智能體安全性和安全保障的管控機制來建立信任。
下面,我將介紹我們在上述目標上的進展,以及我們如何構建新的技術棧------首先從Copilot說起。
本季度,我們發布了迄今為止Copilot的最大更新,將聊天、協作、自動駕駛與代碼整合為一個統一的體驗。這是一款橫跨商業端和消費端的統一產品體驗,並內置全套Office應用。我們將Copilot定位為新一代工作操作系統。
客戶越來越多地使用Copilot完成實際工作。自7月以來,自動化任務數量幾乎翻了一番。日活躍用戶數環比增長近50%,同比增長逾5倍。用戶滿意度環比提升近20%,再創歷史新高。90%的Copilot查詢採用自動模式,該模式可跨模型動態路由任務,在質量、速度和成本之間實現最優平衡。
這些改進正轉化為更大規模的採購。擁有逾5萬個Copilot席位的客戶數量同比增長逾8倍,包括凱捷、HCL Tech、日立集團、Truist Financial和英國稅務海關總署。就在上週,大眾汽車宣布計劃向逾33萬名員工部署Copilot,這是迄今為止歐洲最大規模的部署之一。
我們在E7套件上也呈現出強勁勢頭。該套件整合了Copilot E5、Entra和Agent 365。迄今為止,各行各業數千家客戶已購買該套件,包括Amadeus、貝萊德、Fiserv和新南威爾士州衛生部。
我們的商業模式正從按席位訂閱擴展至包含用量計費,從而擴大我們的總潛在市場(TAM)和每用戶平均收入(ARPU)。訂閱模式將日益強大的日常智能功能帶給每一位用戶,通常由IT部門出資,將前沿進展統一推廣至組織全體員工。隨著智能體承擔更高價值的工作,用量計費模式開闢了由業務部門驅動的需求,支出與智能體所創造的價值直接掛鈎。
通過用量計費模式積極消耗積分的Copilot客戶數量本季度增長逾75%。
在軟體開發領域,所有主流編程智能體均已入駐GitHub。過去六個月,智能體生成的PR(拉取請求)增加了6倍,智能體發起的PR數量目前已占平台全部PR的三分之一以上。隨著GitHub上的智能體活動持續增長,我們正在可靠性方面持續投入。
今天上午在GitHub Universe大會上,我們分享了如何擴展容量,並為智能體時代重構核心Git架構。同時,我們還宣布Copilot Fusion正式廣泛可用------這是將多模型編排引入軟體開發的重大舉措。它能夠以高達40%的速度提升和高達77%的成本降低,實現前沿水平的質量。自用量計費上線以來,GitHub智能體功能的積分消耗量已翻了一番以上。我們也在幫助開發者保護代碼安全,並將AI生成的代碼轉化為高質量軟體。GitHub高級安全收入同比增長逾50%,客戶利用其AI能力掃描整個代碼倉庫,並實時修復漏洞。
在企業應用領域,我們正在延伸"Copilot作為新工作操作系統"的願景,將Dynamics 365的業務邏輯和能力直接整合進Copilot,幫助每個組織建立自己的無限SaaS工廠。本季度,我們在Dynamics 365中推出了30項全新Copilot技能,使客戶能夠在工作流程中直接調用CRM和ERP能力。
在招聘領域,每天有逾1000萬LinkedIn會員使用我們AI驅動的職位搜索功能,2.5萬家客戶正在使用我們的智能招聘解決方案。使用招聘助手的招聘人員能夠以快33%的速度找到面試質量候選人,同時減少83%的簡歷篩選量。
在醫療健康領域,本季度我們自動化處理了3000萬次患者就診記錄,同比增長70%,幫助臨床醫生減少行政工作,將更多時間用於患者診療。包括Advocate Health、Mass General Brigham、Mercy、Intermountain Health在內的10家醫療機構,自本日曆年初以來,已各自通過我們的解決方案記錄逾100萬次就診。
在科學領域,我們的FDE團隊正與客戶合作,利用Discovery加速科學進步。聖戈班集團就是一個典型案例------該公司使用Discovery加速了低碳建築材料的開發。
在我們一方智能體體驗的底層,是一個通用平台。其核心是Foundry,正成為驅動我們增長的日益重要的引擎。Foundry幫助組織構建根植於業務背景的學習閉環,並安全地大規模部署智能體。目前,Foundry客戶數已逾12萬,收入同比增長逾3倍。Foundry的模型選擇能力與功能集,加之其與我們整個技術棧的深度整合,正在形成差異化競爭優勢。
Azure OpenAI在上季度直接受益於OpenAI模型的重大進展。結合Foundry內置的模型選擇能力,客戶能夠在質量、成本和性能之間進行優化構建。事實上,使用多模型構建智能體解決方案的客戶數量同比增長5倍,Foundry上開源模型的收入增長了10倍。
我們在自研模型方面也持續快速進展。我們的目標是推進成本與效果的最優邊界------即在前沿模型發布后三到六個月內,以極低的訓練成本提供與之相當的能力,從而將成本節省轉移給客戶。這一目標在我們今天的產品中已有所體現:
· MAI-Cyber 目前為我們MDASH代碼掃描儀中逾40%的掃描提供支持,每次掃描成本降低18%;
· MAI-Transcribe 是全球準確率最高、成本最低的語音轉錄模型,支持Dragon Copilot的多語言工作流;
· MAI-Code-Flash 上月在GitHub上僅活躍用戶就達300萬,幫助開發者更充分地利用AI積分;
· Microsoft-Decision-1 是我們用於結構化決策的全新模型,在延遲和質量上均優於LLM及其他決策模型。上線首月已有逾4000家客戶使用,包括Atos集團、Equinor和奧地利儲蓄銀行集團(RBI);
· MAI-Base-2 我們近期已完成預訓練,與我們測試的其他開放權重模型相比,訓練計算效率高出4至12倍。該基礎模型將用於即將推出的涵蓋推理、代碼和網絡安全領域的MAI系列模型。
除模型之外,我們正在Foundry中向客戶開放支撐我們自身Copilot體驗的能力框架。這為客戶提供了一種由微軟管理的方式,用以構建能夠推理、使用工具、完成複雜長周期任務的智能體,同時保留其模型選擇的自主權。
另一個關鍵層是數據層。目前,付費Fabric客戶已達4.4萬家,同比增長逾50%。我們正在推動Foundry與Fabric的深度融合,使客戶能夠在數據旁邊直接構建自己的智能體。目前逾1.9萬家客戶同時使用Foundry和Fabric,讓企業能夠在實時運營數據、分析數據和非結構化數據上連接和運行智能體。客戶還在快速部署我們的AI優化數據庫,包括PostgreSQL、SQL DB、Hyperscale和Cosmos DB,為智能體提供快速、安全的數據訪問能力和所需上下文。
PostgreSQL的增長已連續第四個季度加速,同時使用PostgreSQL和Foundry的客戶數量同比加速增長90%。
我們還擁有對任何企業都至關重要的數據庫之一,即Microsoft 365底層的知識庫,涵蓋人員、人際關係、文檔、郵件、會議、聊天、項目及其他工作產物。Work IQ將這些上下文開放給每一個智能體工作負載。通過Microsoft IQ,我們將Work IQ、Fabric IQ和Foundry IQ整合為智能體系統的統一上下文。目前,逾近6萬家客戶正在跨Microsoft IQ訪問上下文,環比增長25%。
隨著企業部署的智能體數量增加,大規模治理的需求也日益迫切。通過Agent 365,我們提供AI可觀測性平台,使客戶能夠管理、保護和優化智能體的性能與成本。目前,註冊表中已有逾5000萬個智能體,環比增長逾30%。
最後,隨著智能體獲得對企業數據和系統更廣泛的訪問權限,安全性變得愈發關鍵。我們的方法是將智能與權限分離,在模型外部強制執行身份驗證、權限管理、監控和隔離措施。上週,我們擴展了Purview的能力,推出新功能幫助客戶保護和隔離智能體內部威脅,包括:跨本地和雲環境的擴展智能體發現、為每個任務強制執行最小權限訪問的動態權限管理,以及持續風險評估。我們還推出了Guardian智能體團隊,持續監控智能體活動,幫助在不安全行為發生前加以阻止。包括畢馬威、Nationwide Building Society、北方信託、Salentis在內的預覽客戶對Purview整體反饋積極。
在更廣泛的層面,我們正在幫助客戶在企業內全面保護和治理AI的使用。迄今為止,客戶已使用Microsoft Purview審計逾76億次智能體活動,環比增長5倍。
支撐上述一切的是我們的基礎設施。我們正依托不斷擴大的業務訂單進行建設,以可靈活調配的統一資源池,在計算、數據、Foundry和Copilot之間動態分配容量,把握最高價值的機會。
持續增長的需求推動我們本季度在五大洲新增24個數據中心,我們也在加快容量上線速度------在我們最大區域(占GPU部署主體)中,新型GB300的啟動周期環比縮短約20%。與此同時,我們通過在數據中心設計、芯片系統、軟體和模型層面的全面優化,持續提升現有基礎設施的效能。例如,我們將Copilot工作負載的吞吐量環比提升了逾50%。
我們繼續以NVIDIA、AMD的最新創新成果以及我們自研的Maia系統擴充機群。我們已接收首批NVIDIA Vera Rubin GPU,對此感到非常興奮。Maia 200已在Copilot的AI體驗和Teams中實現每瓦特算力提升高達1.7倍,而Maia 300將進一步帶來提升,與領先的GPU系統相比,每瓦特算力提升40%。
我們的增長不僅限於GPU。我們自研的雲原生Cobalt CPU持續受到廣泛採用,為通用雲工作負載提供更優的性價比。Azure整體增長在企業和中小企業細分市場均呈廣泛態勢,橫跨核心雲服務和AI基礎設施。
最後,談談設備與消費者業務。在Windows方面,我們正在推進將混合智能帶到每一張辦公桌和每個家庭的願景,使每台PC成為安全的智能體終端。隨著更強大的模型在本地運行,我們看到了使PC具備更多智能能力的機遇------從效果上看接近無限。我們正與更廣泛的硬體生態系統合作,將這些能力帶入下一代PC,涵蓋AMD Ryzen AI 400系列、英特爾Core Ultra Series 3、高通驍龍X2系列。本月早些時候,我們還發布了搭載NVIDIA RTX Spark和用於Windows的DGX工作站的全新PC。借助這些新設備,您可以在筆記本上運行去年的前沿模型,在桌面上運行上季度的模型。
我們正在將Windows與Agent 365整合,使智能體能夠在設備上的安全邊界內運行。我們推出了Microsoft執行容器(MXC)------一個策略驅動的執行層,用於在Windows及其他平台上治理和隔離智能體,並與Agent 365集成以實現治理和可觀測性。OpenAI Codex、Anthropic Claude Code、Meta Muse等智能體正在採用MXC,Meta等客戶也已開始在其企業環境中大規模部署。
在搜索和廣告領域,Bing和Edge再次實現份額增長。在LinkedIn,我們逾14億會員的互動持續深化,動態中內容瀏覽時長同比增長15%。
在遊戲領域,我們持續專注於打造精品遊戲,並覆蓋玩家在主機、PC、移動端和雲端的各類遊戲場景。《我的世界》(Minecraft)本季度創下歷史紀錄,在互動量和收入上均達到歷史最高水平,而《魔獸世界》則迎來了系列歷史上規模最大的Beta測試。我們帶著近年來最強大的第一方和第三方遊戲陣容進入假日購物季,包括上週發布的《現代戰爭IV》------該作獲得了《使命召喚》系列十餘年來最佳評價,以及下個月登陸Xbox的《俠盜獵車手6》。
總結而言,基於我們所觀察到的需求、產品實力以及我們在整個技術棧上推動的效率提升,我對我們投資的長期回報從未如此充滿信心。
下面,我將發言權交給Amy。
Amy E. Hood,執行副總裁兼首席財務官:謝謝Satya,大家下午好。
本季度,我們的業績在營收、營業利潤和每股收益方面均超出預期,這得益於微軟雲的強勁需求。
本季度,營收為923億美元,增長19%。毛利潤增長17%,毛利率為68%。營業利潤增長21%,固定匯率下增長22%。每股收益為4.89美元,在剔除我們對OpenAI投資影響後,增長18%,固定匯率下增長19%。外匯影響與指引大體一致。
運營費用增長6%,主要由對研發計算能力和人才的持續投入驅動。營業利潤率同比小幅提升至50%,得益於強勁的營收增長、平台效率提升和有針對性的投資,但部分被向Azure的銷售結構轉移所抵消。
在剔除我們對OpenAI投資的影響後,其他收入與支出為負2.34億美元,略低於預期。
資本支出為452億美元,原因是部分預期在第一季度交付的第三方容量出現延遲。約四分之三的資本支出用於短期資產,主要是CPU和GPU,包括更高的記憶體和存儲成本,以支持客戶構建和擴展AI應用所需的基礎設施。其餘支出用於長期資產。本季度融資租賃為74億美元。請注意,我們在租約開始時即確認融資租賃的全部本金價值,計入資本支出。不動產、廠房及設備的實際現金支付為394億美元。
經營活動現金流為580億美元,增長29%,得益於強勁的雲服務開票和回款。自由現金流為186億美元,反映了較高的資本支出。
最後,我們通過股息和股票回購向股東返還了102億美元。
現按照9月公告的更新分部結構報告各分部業績。
智能體與基礎設施(Agents and Infra)分部營收為768億美元,增長25%,反映了我們平台各連接層的整體強勢。商業預訂量下降12%,固定匯率下降11%,主要由於上年同期存在大規模Azure承諾的基數影響,部分被本季度健康的商業銷售增長(包括本季度一筆大規模Azure承諾)所抵消。
商業剩餘履約義務增長73%,達6770億美元,因本季度大規模Azure承諾,環比降幅小於歷史季節性規律。我們的剩餘履約義務加權平均期限為2.3年,約30%將在未來12個月內確認為營收,同比增長29%。未來12個月之後確認的部分增長了98%。
下面談微軟雲業務。
營收為639億美元,增速加速至30%,固定匯率下為31%,環比新增金額幾乎同比翻番,反映了Azure和M365商業雲的強勁需求。
Azure營收超出預期,增長48%,儘管前述第三方容量延遲對業績產生了一定影響,增長主要由Foundry和改善的CPU貨幣化驅動。Foundry營收同比增長逾3倍,超出預期的動力來自我們GPU機群的效率提升------這使我們得以向客戶分配額外容量,以及我們在本季度受益於更高的每令牌收入。
在CPU機群方面,工程工作使我們能夠識別並利用本季度未充分利用的容量,幫助我們以現有容量滿足更多增長需求。這類工程效率的時機,連同第三方GPU租約交付、我們自身的容量建設以及模型組合變化帶來的ARPU調整,可能造成同比增速的季度間波動。
M365商業雲營收增長18%,固定匯率下增長19%(在剔除上年同比基數中受益於1個百分點當期收入確認的影響後)。按報告口徑,營收增長17%,固定匯率下增長18%。結果優於預期,主要由GitHub Copilot更強勁的採用率和使用量驅動,部分被M365 E3和獨立SKU銷售執行力偏弱所抵消。
我們正持續優化銷售策略,以平衡傳統按席位SKU節奏與新型高端E7、M365 Copilot及基於用量的生產力產品之間的關係。
同比增長由ARPU和席位雙雙驅動。ARPU增長主要來自高端席位產品,包括M365 Copilot、E5和E7(已達數百萬付費席位),以及以GitHub Copilot為主的用量計費產品的額外貢獻。Copilot營收增速環比加快,在M365、GitHub和安全產品中持續普及。
付費M365商業席位增長5%,受前述銷售執行偏弱影響有所拖累。增長由各客戶細分市場的裝機基礎擴展驅動,主要集中在我們的中小企業和一線員工產品。
M365消費者雲營收增長17%,固定匯率下增長16%,環比有所下滑,因為我們開始進入對比上年價格上調效益的高基數階段。
生產力和伺服器許可證營收下降3%,固定匯率下降2%,主要由於對比上年產品發布帶來的一次性採購高峰,當期交易性採購減少,部分被合同結構中更高比例的當期收入確認所抵消。
行業解決方案雲營收增長10%,Dynamics 365和LinkedIn人才解決方案均實現增長,但預訂趨勢持續趨緩。前沿與支持服務營收增長4%,固定匯率下增長5%,由支持服務驅動。
微軟雲毛利率同比下降至66%,主要由銷售結構向Azure轉移驅動,部分被以Azure為主的產品級毛利率改善所抵消。本分部毛利潤增長20%,固定匯率下增長21%。運營費用增長10%,由前述研發投入驅動。營業利潤增長24%,固定匯率下增長25%。營業利潤率同比小幅下降至53%,強勁的營收增長、平台效率提升和有針對性的投資被向Azure的銷售結構轉移更大程度地抵消。
下面談設備與消費者業務。
營收為155億美元,下降3%。搜索和廣告營收(剔除流量獲取成本)增長12%,超出預期,由LinkedIn、Edge和Bing的量價雙升驅動。Xbox營收下降2%,Xbox內容及服務營收下降2%,固定匯率下降1%,由第三方內容和Xbox Game Pass下滑驅動,部分被第一方內容增長所抵消。Windows OEM及設備營收下降22%,低於預期,下降27%,固定匯率下降28%,主要由上年同期Windows 10停止支持帶來的需求拉動、OEM及渠道合作夥伴庫存去化以及PC市場需求走弱所致,目前庫存水平仍處於高位。
本分部毛利潤與上年基本持平,運營費用下降3%,主要由Xbox驅動,部分被前述持續研發投入所抵消。營業利潤增長2%,固定匯率下增長3%。營業利潤率同比提升至35%,得益於Activision收購無形資產攤銷減少,部分被Windows OEM營收占比下降的影響所抵消。
下面轉向第二季度展望,除非特別說明,以下均以美元為基礎。
基於當前匯率,我們預計外匯對總營收、營業成本及運營費用增速,以及兩個分部的營收增速均無實質性影響。
以下為指引:
智能體與基礎設施分部營收預計在801億至807億美元之間,增長24%至25%。在商業預訂方面,我們預計商業銷售呈現健康增長,但結果將受到上年同期簽訂的大規模Azure承諾的影響。此類大規模Azure承諾在時間節點上所帶來的預訂波動,將使季度增速對基礎銷售執行情況的指示意義降低。
Azure營收預計在固定匯率下增長49%至50%,CPU和GPU機群的持續效率提升將部分抵消部分第三方GPU即服務合同延遲至下半年的影響。客戶需求持續超過可用供給。展望第二季度之後,同比增速將持續反映季度內工程效率提升的時機和規模、新增產能,以及包含下半年加速增長在內的強勁上年同比基數。
M365商業雲預計固定匯率下增長約19%,外匯預計使報告增速降低不足1個百分點。我們預計高端按席位產品和用量計費產品的勢頭持續,E3及獨立SKU的銷售執行也有所改善。增長將主要由ARPU驅動,席位亦有所貢獻,我們繼續預期全年營收增速將逐步加快。
M365消費者雲營收預計實現低雙位數增長,環比有所下滑,因進入前述價格調整的對比期。
生產力和伺服器許可證營收預計同比下降中高位數,環比下滑,原因是預計合同結構中高當期收入確認比例降低。季度增速可能因合同結構、產品發布時間及其他交易性採購趨勢發生較大波動。
行業解決方案雲預計營收增長中高位數,受前述預訂趨勢影響持續顯現。
前沿與支持服務預計營收增長低至中位數。
微軟雲毛利率預計約為65%,同比下降,持續的產品級毛利率改善將被向Azure的銷售結構轉移更大程度地抵消。
設備與消費者分部預計營收在159億至164億美元之間。搜索和廣告營收(剔除流量獲取成本)預計實現低雙位數增長,由率和量的穩定趨勢驅動,整體搜索和廣告營收預計實現類似增速。
Xbox內容及服務預計營收增長中高個位數,環比提升,由第三方和第一方內容發布時間共同驅動。隨著全年內容發布節奏展開,預計增速在第二季度最為強勁,第三季度有所減速,第四季度進一步趨緩。
硬體營收第二季度預計同比下降。
Windows OEM及設備營收預計同比下降30%左右。增速將持續受到庫存水平高企、PC市場需求以及受益於Windows 10停止支持的上年同期高基數的影響。與以往季度一樣,潛在結果的區間仍比正常情況更寬。我們預計這些趨勢將延續至本財年剩餘時間。
全公司層面,營收預計在960億至971億美元之間,增長18%至19%。預計營業成本為327億至329億美元,增長26%至27%;運營費用為185億至186億美元,增長9%,由對研發計算能力和人才的持續投入驅動。營業成本和運營費用的成本指引均包含了近期宣布的員工自願離職方案的費用估算。營業利潤率預計同比小幅下降。
在剔除我們對OpenAI投資的影響後,其他收入與支出預計約為負3億美元,利息收入將被利息支出(包括與數據中心融資租賃相關的利息支付)所超過。
第二季度有效稅率預計約為20%。
資本支出方面,第二季度預計超過500億美元。因此,考慮到前述三項產能延遲,全日曆年支出預計約為1700億美元。下半財年,我們目前預計資本支出將主要由CPU(包含更高的內存和存儲成本)、GPU以及延遲至下半年的第三方容量交付推動,實現加速。隨著我們持續提升基礎設施效率,每一美元的資本支出有望長期支撐更多營收和更高回報。
基於強勁的業務表現,我們預計在2027財年全年保持自由現金流正值。為補充業務產生的現金並保持財務靈活性,在我們認為有吸引力的時機,我們將尋求獲取額外融資來源。
總結而言,我們以強勁的勢頭開啟了2027財年,微軟雲增速加速。產品改進以及數據中心基礎設施與一方應用及智能體的效率提升,正在持續提升我們為客戶創造的價值和交付的成果。向客戶持續交付價值,將使我們實現持久的長期增長。
下面進入問答環節,交還給Jonathan。
問答環節
Jonathan Neilson,投資者關係副總裁:謝謝Amy。現在進入問答環節。為尊重其他與會者,請每位參與者僅提一個問題。接線員,請重複操作說明。
接線員:第一個問題來自摩根士丹利的Adam Wood,請提問。
Adam Wood,分析師(摩根士丹利):資本支出低於預期以及雲毛利率環比改善,我想請問:隨著更多AI容量上線,未來幾年驅動回報的更重要因素是什麼------是提升利用率和降低單位成本,還是在Fabric、Foundry和Copilot各層面實現更多工作負載的貨幣化?
Satya Nadella,董事長兼首席執行官:謝謝你的問題,Adam。兩者都重要。但我認為,我們的思路是維護一個統一的資源池,並盡可能提升其效率和靈活調配能力。也就是說,從數據中心的建設物理層面,到運營管理的嚴格程度,再到如何在基礎設施上運行優化後的工作負載,這是我們的出發點。
做到這一點之後,就是如何通過觀察需求信號來分配資源。甚至從我們的新分部架構中也能看出這一點:Copilot的底層有狀態數據庫是Work IQ,Work IQ在Foundry中被調用------Foundry是客戶構建多智能體供應鏈系統的地方,這類系統同時跨越非結構化和結構化數據,當然也會使用Azure中的PostgreSQL數據庫。所有智能體工作都在Agent 365中註冊,Purview負責管理其安全性。我們將這一切視為同一套基礎設施。當然,我們會以多種產品形式向你們報告。
但回到你的核心問題------利潤從哪裡來,槓桿從哪裡來?不會來自某一個單點,而是來自每一個層面,並且當我們跨層協同時,效益會產生複利效應。
Amy E. Hood,執行副總裁兼首席財務官:Adam,抱歉我們可能沒聽到你問題的前半段,我們至少接收到了後半段。
Adam Wood,分析師(摩根士丹利):非常有幫助,謝謝。
接線員:下一個問題來自瑞銀的Karl Keirstead,請提問。
Karl Keirstead,分析師(瑞銀):謝謝。Amy和Satya,我想請你們進一步解讀我認為本次電話會議的關鍵指標之一------對12月份Azure固定匯率增速49%至50%的指引。我能想到其中涉及多個變量:上線容量、向第三方客戶的分配,可能還有OpenAI的強勁需求。能否就其中的主要驅動因素作進一步說明?謝謝。
Amy E. Hood,執行副總裁兼首席財務官:謝謝你的問題,Karl。也許我先從第一季度說起,這有助於理解第二季度乃至更長期的情況,這與Adam的問題也有一定關聯。
在第一季度,工程團隊在平台層面的效率提升上確實做了非常出色的工作。這不僅僅是GPU效率提升的問題,而是每一個層面的效率提升------應用層如何利用平台、Foundry如何利用平台,以及Azure平台本身的效率。這些效率改進每週都在持續推進,有好主意,大量實踐,有些成功,有些不行,但持續堅持下去。因此,它們在每個季度能帶來多大影響,可能並不那麼容易預測。第一季度,團隊表現非常出色,這也體現在我們能夠在本季度向Foundry分配更多容量。
這是好事,因為正如我在電話會議中所說,我們的需求仍然超過供給。因此,每當工程團隊能夠實現效率提升,我們都會盡量優先將其投入Foundry,因為正如Satya所描述的那樣,Foundry對於客戶構建新技術棧至關重要。
其次,你提到的每令牌定價也會帶來一定的波動性。本季度,我們的令牌定價高於預期。能夠利用高質量模型並從中獲得良好利潤,確實對本季度有正面貢獻,第一季度確實如此。另外,第一季度的數字中也體現了不僅適用於GPU、同樣適用於CPU存儲內存的效率提升------這是一個涵蓋所有組件的工作負載,需要所有部分協同發揮。
因此,我們在現有機群中創造額外容量的能力,也使我們能夠在第一季度相當迅速地轉化需求。對於第二季度,這些效率提升將延續,這是好事。我們還需要進一步挖掘效率空間,這也是我們實現所給出指引所依賴的------我對團隊在第一季度工作的信心延續到第二季度,但我們也需要這些工作幫助我們彌補一些供給缺口,因為部分原本預期在第二季度到位的供給已推遲至下半年。
此外,季度內令牌定價也存在一定不確定性,這些因素隨時可能變化。總體而言,基於我們所觀察到的效率提升,以及當我能夠預見這些提升時所給出的指引,我感到樂觀。但其他因素的可預測性較低,希望這對你理解各驅動因素有所幫助,Karl。
Karl Keirstead,分析師(瑞銀):非常有幫助,謝謝Amy。
接線員:下一個問題來自伯恩斯坦研究的Mark Moerdler,請提問。
Mark Moerdler,分析師(伯恩斯坦研究):非常感謝。恭喜公司取得了亮眼的季度業績和指引。我想了解Azure AI強勢增長背後的驅動因素------來自傳統企業客戶還是數位原生或AI原生客戶?隨著推理需求開始放量,而微軟是企業的首選平台,Amy,當前企業客戶工作負載在整體工作負載中的占比應如何理解?Satya,Azure AI平台的強勁增長具體由什麼驅動------是企業,還是數位原生客戶?顯然兩者都有,但任何能體現企業需求提升的細節信息都很有價值。
Satya Nadella,董事長兼首席執行官:謝謝你的問題,Mark。上週我剛從歐洲回來,令人振奮地看到了大量正在廣泛部署的高質量智能體系統。
德意志銀行部署了一個全智能體無人工干預的系統,用於處理自動交易和優惠券糾紛管理。勞斯萊斯部署了一套系統,用於管理其噴氣發動機的全部維護工作------每台發動機有三萬個零部件,供應鏈相當複雜,涵蓋計劃、執行、庫存管理,全部構建於Foundry智能體系統之上。
奧地利儲蓄銀行集團(RBI)向我展示了20多個端到端的業務流程,無論是信貸還是其他領域,他們都能以更加優化的方式處理。工作負載的廣度令人印象深刻,多模型特性也非常突出------他們從前沿模型起步,而聯合利華甚至直接使用我們的追蹤數據訓練了一個MAI模型,這種模型優化、工作負載優化、令牌優化的複雜程度令人讚嘆。
總體而言,企業工作負載正在真正鋪開。這讓我想起過去那些企業構建數據庫應用的時代,現在,這一切正在AI領域重演。與此同時,一些追求"新鮮感"的需求正在減退------企業越來越關注:我能否構建一套穩健的系統?能否掌控模型權重?能否管理成本和可靠性?安全性如何?從這個意義上說,企業工作負載的廣泛鋪開正在開啟。
但與所有企業業務一樣,這不是一個季度就能完成的事,而是長達十年的征程。這正是我一直期待看到的------而不是依賴少數幾個購買大量容量的客戶來撐幾個季度的增長,那不是真正可持續的業務。
我希望看到的是廣度。我們在廣度上具備良好的定位,也有願意向我們採購的大型客戶,我們歡迎這些合作。只要定價合理,我們會贏得他們;如果不合適,我們也會耐心地構建廣度業務。
接線員:下一個問題來自高盛的Gabriela Borges,請提問。
Gabriela Borges,分析師(高盛):晚上好,謝謝。Satya,我想繼續探討廣度這個話題。您在發言中提到,MAI現在可以在前沿模型發布后三到六個月內達到與之相當的性能,與此同時,OpenAI在本季度占營收的11%。能否從更宏觀的角度,談談您對令牌組合和令牌價值在前沿模型、MAI以及更複雜的企業客戶自主AI策略之間如何演變的最新思考?謝謝。
Satya Nadella,董事長兼首席執行官:我認為,對於任何工作負載,你可以將以下三點視為工具箱:
第一,當一個新模型發布,且其在某項對你重要的指標上表現出色時,應當使用它。上季度OpenAI的一些模型就是如此,它們是優秀的模型。我們對OpenAI在Astra上取得的進展以及未來的突破感到非常振奮,我們也看到了良好的需求。
第二,人們開始思考:我能否同時使用多個前沿模型?這些模型價格差異很大。事實上,今天早上"人工分析"發布了我認為真正有價值的基準測試------使用我們Fusion的編程智能體,我們排名第二或第三,這非常令人振奮。這意味著你現在可以以快45%的速度、低75%的成本獲得前沿級別的性能。誰不想要這種方案?作為編程智能體用戶,你希望Anthropic和OpenAI為你的工作負載競爭,不是每季度一次,而是針對每一個任務。這正是我們路由器和自動Fusion編排所實現的價值,我們對此充滿期待。
第三,還有另一種重要方式。許多客戶正在說:拿聯合利華來看,那是他們自己的系統,他們最終甚至會利用在前沿模型上積累的數據追蹤來訓練自己的模型,可以是開放權重模型,也可以是MAI模型。
這三種方式都應該作為選項開放。根據定價和客戶需求,他們會靈活選擇。而且這有其時序性------不是說一旦選定就固定在那裡。可能從前沿模型開始,然後轉向開放權重,再轉向MAI模型,然後在下一個前沿模型發布時再切回去用幾個月,如此循環。這就是我認為這些工作負載的動態特性。正因如此,無論是在Foundry、Fabric還是Copilot和GitHub Copilot的建構中,我們真正希望打造的是一個能夠持續為客戶創造價值的模型體系,而不是讓他們被鎖定在某一種選擇上。
接線員:下一個問題來自傑富瑞的Brent Thill,請提問。
Brent Thill,分析師(傑富瑞):謝謝,Amy。很高興看到Azure接近50%的增速,還有另一個也接近50%的指標------你們的營業利潤率。很多人會問,你們如何能在頂線和底線都維持50%左右的水平。能否談談你們持續推進的運營改進,是如何維持底線的高水平的?
Amy E. Hood,執行副總裁兼首席財務官:謝謝,Brent。首先我想說,最好的解法始終是營收增長。很多人似乎以為我是從利潤表的底部開始往上看,但正確的做法是從頂部開始往下看。
我們的關注重點,可以說幾乎貫穿於所有評論之中:我們調整了分部架構,因為我們正在改變向客戶交付產品和服務的方式------我們交付的是全新的、不同的、更具價值的產品,而這些產品之間的整合程度遠超以往。當頂線營收加速增長時,毫無疑問,會以相當健康的方式為利潤帶來正貢獻,這裡我認為大家也應該關注利潤的絕對金額。
第二點是,效率提升是我們真正關注的焦點。當我們談到效率,很多人會認為這是成本相關的。結果確實反映在成本上,但效率的真正價值在於穩定性、安全性和可靠性------它以盡可能低的成本交付最高質量的單位產出,這就是運營卓越的本質。
在產品卓越方面,我認為上季度各個團隊都做了非常出色的工作。在此之上是對改進的持續運營聚焦,以及確保運營費用真正用於構建新事物或保障安全與質量。我認為我們在這個環境下非常主動地堅守了這兩個方向,這至關重要。當你做到這些,又恰好身處一個客戶廣度和全球業務都向好的良好市場,就會看到好的結果。本季度尤其如此------我們在季度內取得了大量效率提升,在不增加額外成本的情況下實現了營收增長,自然受益於此。但讓我感到踏實的是這個數字背後的東西------我認為這是對正確槓桿的專注。
接線員:下一個問題來自Stifel的Brad Reback,請提問。
Brad Reback,分析師(Stifel):抱歉,我剛才沒聽到自己的名字被念到。關於M365的用量計費:當你們將GitHub從按席位模式轉向用量計費模式時,為你們釋放了大量營收增長。現在,在M365核心客戶群的用量計費側,隨著工具的就緒,你們認為這種釋放會像GitHub那樣快速到來且無需大量銷售投入,還是需要相當大的努力才能讓這些計量指標真正轉動起來?謝謝。
Satya Nadella,董事長兼首席執行官:謝謝你的問題。我認為在編程領域,釋放會更快,因為市場已經習慣了這種付費方式。而且,希望我們今天在GitHub Universe發布的Fusion相關內容,也提供了更具吸引力的方案------你購買一批積分,然後希望最高效地使用這些積分,這正是GitHub Copilot Fusion的價值所在。我們對這方面的進展非常樂觀。
在Copilot本身方面,我們致力於隨著每次模型更新不斷向訂閱注入更多價值,從根本上為所有人整合前沿進展,並推動全組織的廣泛部署。在很多情況下,正如我所說,這部分由IT部門出資------這是你希望全組織標配的東西。與此同時,你也可以為需要的場景開啟按需付費或用量計費模式。這兩種選項都保持開放。
因此,挑戰在於幫助客戶理解這兩種選項,並以最優的方式加以利用。我們不希望他們在一種方式上過度購買,然後感到積分用尽------這對任何人都沒有好處。我們希望他們理解訂閱的價值------它是持續提升的,並非靜態的;同時,他們也可以靈活使用用量計費。這種雙重理解的成熟度,在我們的銷售策略和客戶認知上都在逐步形成,我們對進展感到樂觀,但仍有很多工作要做。
Amy E. Hood,執行副總裁兼首席財務官:我補充一點------這也是我們在前沿合作公司方面持續投入並調整銷售策略的原因。我們需要這兩方面共同發力,以確保客戶充分利用Copilot許可證,並在正確的時機選擇用量計費模式。無論是FDE組織(前沿協同工作)的投入,還是我們現代化辦公和Microsoft 365銷售團隊內新的銷售策略,都指向這一目標。
正如Satya所說,在編程領域以外,這會是一個相對較慢的過程,但我們仍然看到了令人鼓舞的信號,我對此保持樂觀。
接線員:最後一個問題來自美國銀行的Tal Liani,請提問。
Tal Liani,分析師(美國銀行):我想對你們剛才說的內容做個確認------本季度你們披露了Copilot相關數據嗎?另外,我的問題更多關於資本承諾或資本戰略。您在發言中提到,如有需要,將在未來尋求融資。能否談談債務與股權及其他融資方式之間的策略,以及如有需要,你們打算如何融資?謝謝。
Amy E. Hood,執行副總裁兼首席財務官:我來回答這個問題。我的意思是,如果有吸引力且合理,我們擁有充足的融資靈活性。我之前也談到過這個問題:融資租賃是我們一直在使用的一種融資方式;此外,我們很幸運能夠進入債券市場,鑑於我們的信用評級,這是一個我們尚未完全動用的選項;當然,也存在其他選擇。
總體而言,我們對保持自由現金流正值感到樂觀,我們對每一美元資本支出的回報充滿信心。因此,我們相信,在時機合適且有吸引力時,我們擁有充足的選擇來進入融資市場。
關於你的直接問題------本季度我們沒有披露Copilot的具體數字更新,僅談及了營收和使用的增長勢頭。
Jonathan Neilson,投資者關係副總裁:謝謝Tal。今天業績電話會議的問答環節至此結束。感謝各位的參與,期待很快再次與大家交流。
Satya Nadella:謝謝大家。
Amy E. Hood:謝謝。
接線員:感謝參與,今天的會議到此結束,請各方斷線,感謝您的參與。
風險提示及免責條款
市場有風險,投資需謹慎。本文不構成個人投資建議,也未考慮到個別用戶特殊的投資目標、財務狀況或需要。用戶應考慮本文中的任何意見、觀點或結論是否符合其特定狀況。據此投資,責任自負。