
谷歌第三季營收1276億美元,人工智慧燒錢更猛了,現金流亮紅燈
Alphabet兼谷歌聯合創始人桑達爾·皮查伊。圖片經由AI生成
文|李海倫
編輯|徐青陽
美國當地時間10月28日,谷歌母公司Alphabet發布了截至9月30日的2026財年第三季度財報。
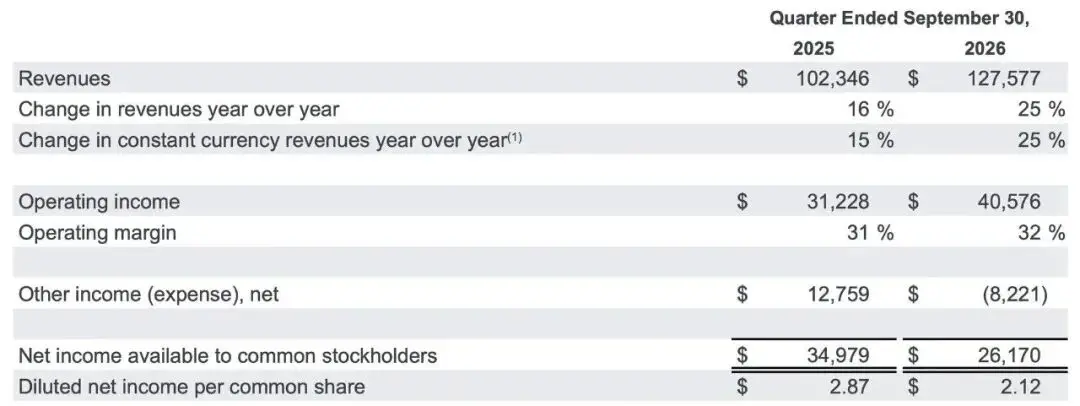
儘管營收保持增長,Alphabet第三季度營收、調整後每股收益和自由現金流均低於華爾街預期,未來資本開支還將進一步增加,導致公司股價在盤後交易中下跌9.79%,至293.09美元。
財報顯示,Alphabet第三季度營收達到1275.77億美元,較上年同期的1023.46億美元增長25%。儘管Alphabet營收同比增長25%,連續第13個季度實現雙位數增長,但當季1275.77億美元的實際營收仍低於華爾街分析師預期的1282.2億美元。
營業利潤達到405.76億美元,同比增長30%;營業利潤率為32%,高於上年同期的31%。
淨利潤方面,儘管Alphabet第三季度營收同比增長25%,但歸屬於普通股股東的淨利潤卻同比下降25%,從上年同期的349.79億美元降至261.70億美元。
主要原因是權益證券公允價值變動導致其他損益由上年同期的127.59億美元收益轉為82.21億美元虧損,其中權益證券公允價值變動造成86.64億美元淨損失。攤薄後每股收益為2.12美元,低於上年同期的2.87美元;按剔除權益證券損失影響的口徑計算,每股收益為2.67美元,低於華爾街分析師預期的3.02美元。
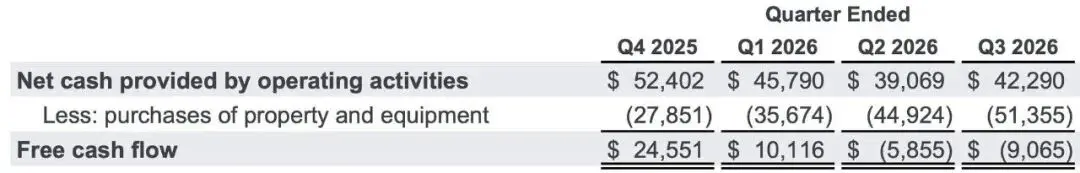
現金流方面,Alphabet第三季度自由現金流為負90.65億美元,而上年同期為正244.61億美元,同比減少335.26億美元。同期資本開支達到513.55億美元,較截至2025年底的239.53億美元增長約114%。
公司維持2026年1950億至2050億美元的全年資本開支指引,並預計2027年資本開支將顯著增加。
Alphabet首席執行官桑達爾·皮查伊(Sundar Pichai)在財報中表示,AI投資正在推動搜索業務增長,包括商業查詢在內的搜索查詢量同比增速創下過去五年來的新高。谷歌雲營收同比增長103%,第一方模型API每分鐘處理近320億個Token,超過一年前的四倍。在消費級產品方面,Gemini App用戶達到10億,成為谷歌歷史上增長最快的產品;YouTube Music與Premium全球訂閱用戶也突破1.5億。
01 資本開支持續增長
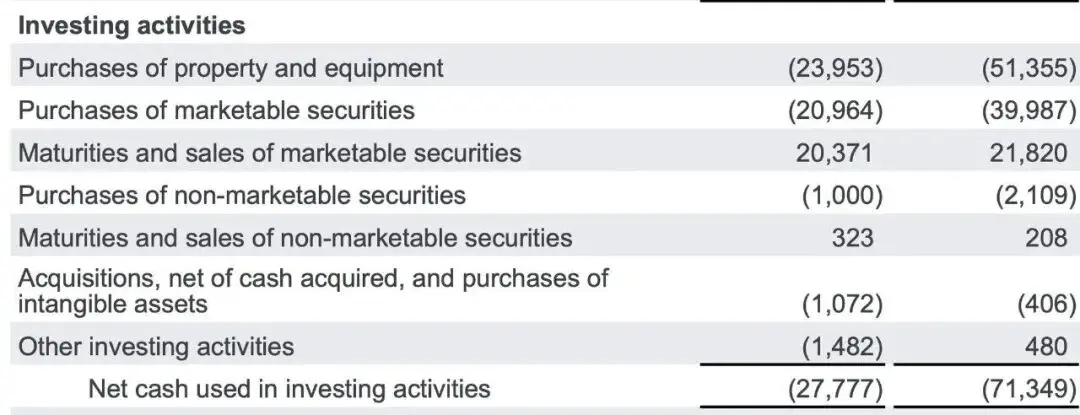
截至2026年9月30日,Alphabet總資產達到10033.12億美元,突破1萬億美元,較2025年底的5952.81億美元大幅增長。其中,固定資產淨額達到3728.27億美元,高於2025年底的2465.97億美元;有價證券達到2087.64億美元;現金、現金等價物及有價證券合計2650.98億美元。
第三季度,Alphabet資本開支進一步擴大,達到513.55億美元,較上年同期的239.53億美元增長約114%,主要反映公司對AI算力及相關基礎設施的持續投入,以及擴大TPU系統銷售所需的庫存建設,也對現金流形成壓力。與此同時,儘管公司營收保持增長,資本開支的大幅增加仍對現金流形成壓力,推動自由現金流由上年同期的正245.51億美元轉為負90.65億美元,低於分析師預期的負27億美元。
債務方面,Alphabet長期債務升至1251.02億美元,較截至2025年末的465.47億美元大幅增加。公司維持2026年全年1950億至2050億美元的資本開支指引,並預計2027年資本開支將進一步顯著增長。隨著AI基礎設施投入持續擴大,公司的融資需求與債務規模也隨之上升。
Alphabet財報中有一項數據尤為引人注目:Alphabet層面的未分配成本高達76.55億美元(上年同期為44.67億美元)。這筆開支主要涉及集團共享的AI研發活動,包括通用AI模型開發所需的人员薪酬和技術基礎設施使用成本,以及部分集團管理費用。隨著AI研發持續推進,Alphabet集團層面的相關成本也在增加。
AI基礎設施投入及其對現金流的影響,已成為科技巨頭財報中的共同議題。當地時間10月21日,Meta公布2026年第三季度財報。公司廣告業務保持增長,但AI基礎設施投入持續擴大,資本開支進一步攀升。
第三季度,Meta資本開支為339.42億美元,若計入融資租賃則達到349.06億美元;同期經營現金流為327.86億美元,自由現金流轉為負21.2億美元。公司還將全年資本開支指引上限提高至1450億美元。財報公布後,Meta股價在隨後一個交易日下跌近7%。
甲骨文釋放了不同信號。當地時間10月28日,公司在投資者日上公布未來幾年的資本開支和融資安排,預計資本開支將在未來幾年見頂,2030財年前不會進行超過200億美元的外部融資,並預計自由現金流將在2028財年下半年轉正。消息公布後,甲骨文股價上漲超過12%。
在Meta和Alphabet繼續加碼AI基礎設施的同時,甲骨文預計資本開支將在未來幾年見頂,並計劃控制外部融資規模。科技巨頭對AI基礎設施的投入策略開始顯現差異,市場關注的焦點也逐漸轉向投資回報:持續擴大的算力投入能否帶來相應的業務增長,以及企業能否在擴張過程中維持健康的現金流。
02 算力印鈔機全面爆發
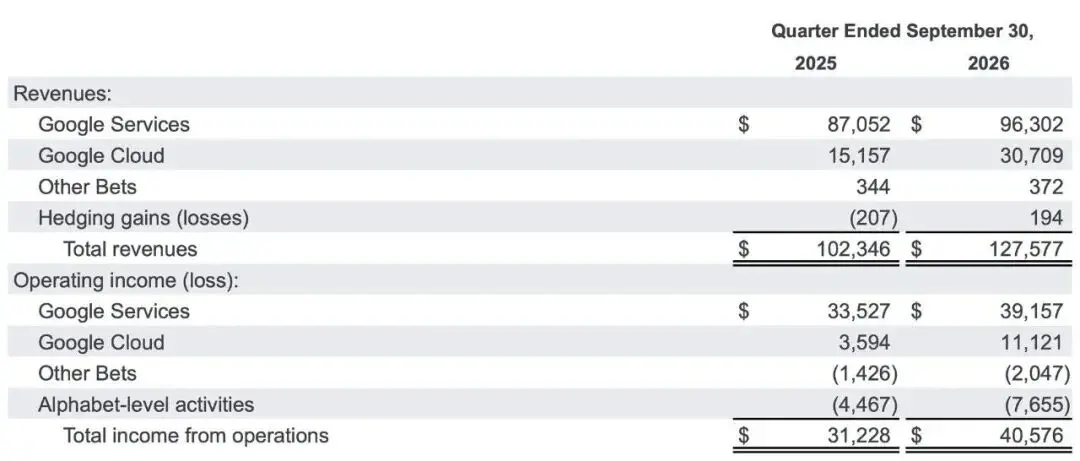
第三季度,谷歌雲營收達到307.09億美元,上年同期為151.57億美元,同比大幅增長103%,大幅超過分析師普遍預期的287億美元。盈利能力也同步提升,板塊營業利潤從上年同期的35.9億美元大幅增至111.21億美元,營業利潤率提升至36.2%左右。
企業對AI基礎設施和解決方案的需求,是谷歌雲業務爆發的核心推動力。
隨著越來越多企業將AI模型部署到實際業務中,對算力、雲平台及模型服務的需求持續增加。Alphabet表示,TPU系統銷售也為谷歌雲營收增長作出了重要貢獻,反映出企業客戶對AI計算基礎設施的需求正在加速轉化為實際訂單和收入。
模型服務的使用量同樣在快速增長。Alphabet披露,谷歌自研旗艦系列模型API每分鐘處理近320億個Token,處理量超過一年前的四倍,較上一季度增長約40%。
谷歌雲營收翻倍、營業利潤大幅增長,說明Alphabet在AI領域的巨額投入已開始通過雲業務轉化為可觀的收入和利潤。與資本開支持續攀升帶來的現金流壓力相比,雲業務的高速增長也為公司提供了觀察AI投資回報率(ROI)的重要窗口。
不過,隨著後續基礎設施投入繼續擴大,谷歌雲能否保持當前增速,以及利潤增長能否持續覆蓋更高的算力建設成本,仍是市場關注的焦點。
03 核心廣告與搜索穩健增長
作為谷歌的傳統核心現金牛,谷歌服務板塊在第三季度展現出了極強的韌性,實現營收963.02億美元(上年同期為870.52億美元),營業利潤達391.57億美元(上年同期為335.27億美元)。
其中,"谷歌搜索與其他"營收達到633.50億美元,同比增長12%,但低於分析師預期的649.6億美元。此前外界一直擔憂生成式AI會分流傳統搜索引擎,但正如皮查伊所強調的那樣:AI投資非但沒有削弱搜索,反而推動年同比搜索查詢量(包括商業查詢)創下了過去五年來最高增速紀錄。
與此同時,YouTube廣告營收達112.07億美元,同比增長9.2%;Google Network廣告營收為74.55億美元。
在消費級AI生態方面,旗艦AI應用Gemini App活躍用戶正式突破10億大關,成為谷歌歷史上增長最快的消費級產品。同時,YouTube Music與Premium全球訂閱用戶也突破了1.5億。
此外,其他創新業務(Other Bets)板塊實現營收3.72億美元,相比之下上年同期為3.44億美元;營業虧損擴大至20.47億美元,上年同期虧損14.26億美元。
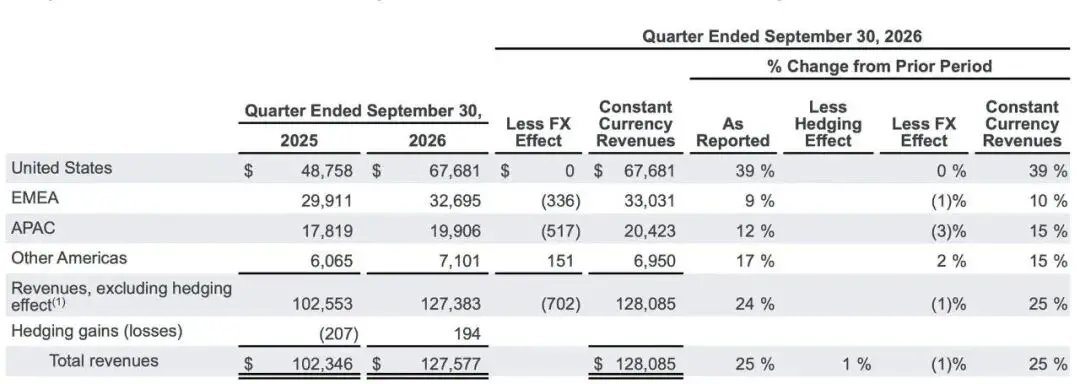
從全球地理區域來看,美國本土市場繼續作為核心增長引擎,第三季度營收達到676.81億美元,高於今年第二季度的608.46億美元。
海外市場同樣表現穩健。其中歐洲、中東和非洲營收326.95億美元,亞太地區營收199.06億美元,其他美洲地區營收71.0億美元,全球各主要大區均保持穩健表現。
審視這份成績單,一方面,25%的營收飆升、翻倍的谷歌雲業務以及Gemini不斷擴大的用戶規模,顯示出Alphabet在AI基礎設施、模型服務和消費級應用上的商業能力正在加強;另一方面,明顯擴大的債務規模和持續攀升的資本支出,也讓市場神經緊繃。
在這場巨頭共同押注的"算力長征"中,Alphabet展現了堅定的戰略定力。面對手握半萬億年化營收的帝國,狂飆突進的AI基礎設施能否在未來兌現超越成本的超級紅利,將成為決定其下一階段估值走向的核心考題。
以下為Alphabet第三季度財報分析師電話會實錄精煉版:
皮查伊評點:我先重點談談Gemini 4系列前沿模型。Argon發布兩周,需求和使用強勁;在開發者平台上,其首周使用量爬升速度達到Gemini 3的3.5倍,即使存在產能限制。
Argon在金融、法律、網絡安全和科學等領域表現突出,開發者和雲客戶已將其用於理清遺留代碼庫、加速科學研究、機器人技術、發現產品改進,以及需要深度推理的領域特定任務。在谷歌內部,過去幾周Chrome、廣告和搜索團隊已使用Argon更快編寫和優化代碼,代碼交付量增加35%,錯誤減少30%。
Argon只是Gemini 4系列的開始。我們今天還發布了Carbon,這是我們最強的前沿模型,具備先進的網絡安全和長時程能力,在最近更新的Artificial Analysis Intelligence Index中以59分排名第一。Carbon在幾乎所有領域均優於Argon,包括全棧Web開發、多模態理解、複雜知識工作和科學推理。我們正先向部分可信網絡安全防禦方推出Carbon,再擴大訪問範圍,並正在接受美國政府測試。
除Gemini 4系列外,我們在10月27日發布Genie 4,這是我們迄今最先進的世界模型,可實時模擬安全、逼真、交互式世界,並支持原生音頻,是訓練機器人和智能體的重要基石。這一快速進展凸顯了我們非凡的模型動能。
我們已經進入人工智能幫助提升訓練和發布速度的階段。我預計未來12個月將因遞歸自我改進(RSI)繼續加速。我們還有更多模型即將推出,包括更高效版本,以幫助開發者優化速度和成本,並部署到我們數十億用戶中。
接下來談搜索。搜索正將人工智能的益處帶給比任何其他產品更多的人。正如十多年前向移動端轉型一樣,我們專注於打造最佳搜索用戶體驗,再實現貨幣化。
我們正構建從AI概覽、AI模式一直到傳統搜索的無縫體驗。人們更多使用我們的人工智能功能,以全新方式搜索;查詢更長、更個性化、更具多模態特徵。
AI模式中的查詢平均長度是傳統搜索的三倍,全球五分之一的AI模式搜索使用語音、圖像或文檔。我們每月視覺搜索已超過500億次。我特別期待的一個領域,是幫助人們完成預訂、填表、約會和購物等日常事務。
隨著人工智能更個性化,並開始為人們和商家採取行動,信任與安全比以往更重要。人們已信任谷歌處理日常生活事務,我們在此領域的領導地位仍是重要差異化因素。
我們首先在企業版Gemini智能體中打造這些智能體體驗,因為安全、安保和治理要求極高。下一步,我們將把這些功能帶到搜索,以及Gemini應用的10億用戶中。
用戶已在使用Gemini應用做超出提問的事情,包括複雜多步驟智能體查詢。Gemini 4系列在此取得重大進步,已能很好地處理這些複雜任務。智能體將作為統一層貫穿我們的產品。你們將看到我們把這些智能體體驗從搜索和Gemini應用延伸到Chrome、Android和工作區產品。
最後談長期佈局。Waymo進展良好,我們已完成超過3億英里全自動駕駛里程。Waymo現已在15個美國主要城市運營,近期向聖安東尼奧、聖地亞哥和坦帕公眾開放服務,並計劃擴展至加拿大、德國、新加坡和西班牙。其他長期舉措也取得強勁進展。Isomorphic正用Argon支持藥物設計研究。我們首次演示了量子計算中的魔態培育,並通過Project Suncatcher將TPU送入太空。
04 分析師問答環節
問:第三季度整體表現如何?人工智能進展對業務產生了哪些影響?
皮查伊:第三季度Alphabet營收同比增長25%,年化收入運行率已達到5000億美元。搜索業務查詢同比增長為過去五年最高,人工智能投資顯著提升使用量和商業類查詢。
谷歌雲營收增長103%,人工智能基礎設施與解決方案是主要驅動。第一方模型API每分鐘處理近320億個token,較上季度增加40%,為去年同期的四倍多。Gemini應用用戶達10億,成為谷歌史上增長最快產品。YouTube Music與Premium訂閱用戶(含試用)超過1.5億。
Gemini 4系列中,Argon發布兩周後,開發者平台首周使用量爬升速度達到Gemini 3的3.5倍;Carbon為最強前沿模型,在相關指數排名第一,並在網絡安全、長時程任務等領域領先。
內部已使用Argon提升代碼交付量35%、降低錯誤30%。未來12個月預計因遞歸自我改進繼續加速,並將推出更高效模型版本。
問:搜索業務查詢增長強勁,但廣告增長有所放緩,原因是什麼?未來如何推進人工智能功能的貨幣化?
皮查伊:查詢增長為五年最高,用戶查詢更長、更個性化、更具多模態特徵,AI模式查詢平均長度達到傳統搜索的三倍,視覺搜索月均超過500億次。
廣告增長受匯率、部分垂直領域動態(如亞太零售商受歐盟取消最低免稅額影響、媒體娛樂在世界杯後正常化)以及AI模式初期較低貨幣化水平共同影響。
公司已將高質量廣告在AI概覽和AI模式中向更多用戶和查詢擴展,首次推進至國際市場,並在美國推出多輪廣告。用戶研究顯示,用戶對相關廣告接受度高,點擊率與自然結果相近。
智能體體驗被視為擴展機會,將統一貫穿搜索和Gemini應用,並延伸到Chrome、Android及工作區產品,優先保障安全與信任。
阿什肯納齊:第三季度搜索及其他廣告營收同比增長12%至633億美元。從第二季度到第三季度增速變化的主要驅動因素中,匯率是最大單一因素。零售等垂直領域也受歐盟取消最低免稅額影響,媒體與娛樂在世界杯後廣告支出正常化。
公司已開始消化2025年下半年搜索增長加速的影響,第三季度因此減少約3個百分點增長貢獻,預計第四季度仍將繼續消化約兩個百分點。按當前即期匯率,第四季度合併營收面臨的匯率拖累將略大於第三季度,主要影響搜索與YouTube廣告。
問:谷歌雲增長強勁的原因是什麼?TPU系統銷售如何影響財務表現與現金周期?
皮查伊:雲營收增長103%至307億美元,主要由谷歌雲平台驅動,人工智能與核心業務均表現強勁,TPU系統銷售貢獻有意義。已有超過2600家客戶使用至少1000億token,近75家的用量超過10萬億token;近90%的財富100強企業在用Gemini企業版。
TPU系統不是一顆芯片。它由硬件、計算、存儲、網絡及優化軟件組成,是一套完整系統,具備顯著性價比優勢。公司已與多家客戶及合作夥伴擴大TPU系統供應,包括數據中心部署與第三方合作。
阿什肯納齊:公司不披露單一產品層面的具體財務數據。TPU系統銷售確認方式為:簽訂協議後先計入積壓訂單,隨後開始積壓庫存(此前庫存主要為硬件產品,現TPU系統未售出部分將體現),現金先流出;待交付並計費客戶後,現金流入。
它的現金流周期與傳統意義上的資本支出不同。目前已有部分系統銷售確認收入,更多將在2027年體現。積壓訂單達5610億美元,大部分為典型谷歌雲平台合同,預計未來24個月確認總積壓訂單中略超55%的營收。排除TPU系統影響後,雲營收增長率再次極為強勁。
第三方過渡性產能僅在第三季度末上線,對本季度利潤率負面影響有限;第四季度將加大使用,預計短期內對利潤率形成壓力。
問:資本支出、費用與自由現金流壓力如何?人工智能投資如何影響這些指標?全年展望如何?
阿什肯納齊:第三季度資本支出514億美元,絕大部分用於支持人工智能投資的技術基礎設施。其中約65%為伺服器與網絡設備(一般使用壽命六年),35%為數據中心(使用壽命七至四十年)。
總營收成本514億美元,同比增長24%;其他營收成本351億美元,增長32%,主要受硬件成本(尤其是TPU系統銷售)、折舊增加、內容獲取成本及技術基礎設施運營成本推動。
研發費用增長36%,主要受人工智能人才薪酬及折舊推動;銷售與營銷費用增長22%,因Gemini投資與薪酬。
第三季度經營現金流423億美元,過去12個月1796億美元,但受TPU系統銷售庫存積壓及2018年歐盟罰款52億美元現金支付影響。第三季度自由現金流為負91億美元,主要因資本支出投資、前述庫存積壓及罰款支付;過去12個月自由現金流為197億美元。
公司2026年全年資本支出指導區間1950億至2050億美元保持不變,預計2027年資本支出將顯著增加,並將在第四季度電話會議上提供更多細節。
技術基礎設施投資的大幅增加將繼續以更高折舊費用及相關數據中心運營成本(如能源)的形式對損益表形成壓力。在整個投資周期中,公司預計將產生顯著高於資本成本的有吸引力投資資本回報率,並預期從經營中產生強勁現金流。
人工智能投資已在搜索推動過去五年最高查詢增長,谷歌雲今年迄今已產生數百億美元人工智能相關營收,Google One受人工智能計劃需求推動成為增長最快的訂閱產品。
但技術基礎設施與TPU系統庫存積壓的大規模投資將對自由現金流形成壓力。第四季度預計雲業務加大第三方產能使用將帶來短期利潤率壓力,同時搜索將繼續消化去年加速的基數。
問:智能體體驗推進中面臨哪些挑戰?如何保障用戶信任與安全?
皮查伊:Gemini 4系列已顯著提升複雜任務處理能力。推進至大規模用戶需解決模型效率(蒸餾版本)、延遲、質量、安全運行環境、技能與連接器生態等問題。
公司優先在企業版推出Gemini智能體(安全與治理門檻最高),隨後擴展至Gemini應用10億用戶,並統一至其他產品。用戶對安全與信任高度關注,公司憑藉長期積累的信任、端到端測試、實時監控及安全架構,將其作為核心差異化優勢。智能體體驗擴展現有發現與選擇過程,不會替代它,為廣告與商業模式帶來新機遇。