
Anthropic 招股書裡最值得看的 14 個細節
10月26日,Anthropic正式向美國證券交易委員會公開提交IPO申請,擬在納斯達克挂牌,股票代碼ANT,目標估值1.5萬億美元至2萬億美元,有望超越SpaceX創下的歷史紀錄。IPO時間窗口據媒體爆料定於11月16日當週。
當天,美股半導體板塊應聲上漲------納指盤中漲超1%,博通、AMD、英偉達各自拉漲近3%。Anthropic還未挂牌,最先漲的是它的供應商們。Anthropic已經簽下總額超過8000億美元的算力合同,最長排到2045年。在市場看來,這些長單或許已經是寫進硬體巨頭資產負債表裡的確定性收入。
這份超300頁、約24萬英文單詞的S-1,是公眾第一次有機會完整審視這家世界頂級AI實驗室的財務底色與治理邏輯。英國《金融時報》將其定性為一場"公投"------檢驗公開市場投資者究竟有多大程度認同Dario Amodei以使命感征服私募金主的那套敘事。就目前市場情況來看,Amodei的敘事似乎反應不錯。
敘事之外,招股書裡的財務數據和細節同樣引人注目。
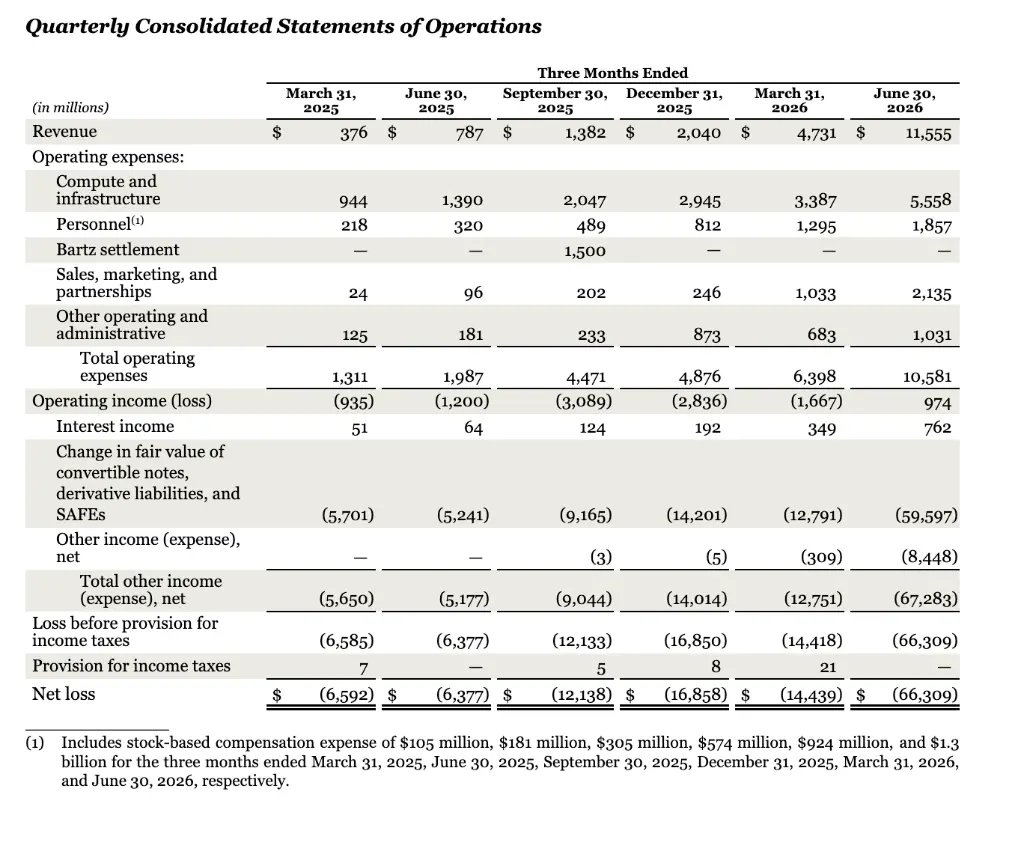
收入上,2025年一季度Anthropic收入3.76億美元;今年二季度115.55億美元,五個季度漲了約30倍。利潤上,上半年淨虧807億美元,二季度經營利潤卻轉正,達到9.74億美元,差額主要來自約724億美元的公允價值變動,沒有現金流出。控制權上,亞馬遜、谷歌持有的是沒有投票權的N類股,公司50.1%的投票權握在1股F類股手裡,由七位聯合創始人每人出資1美元申購。
同時,Anthropic二季度到三季度收入增幅降至接近50%,前五大客戶在前九個月貢獻了四分之一的收入。招股書90多頁的風險因素裡,公司寫明技術可能帶來"災難性或生存級風險"。
一、瘋狂的營收增速
增速有多誇張?Anthropic S-1裡自己給了數據對比。
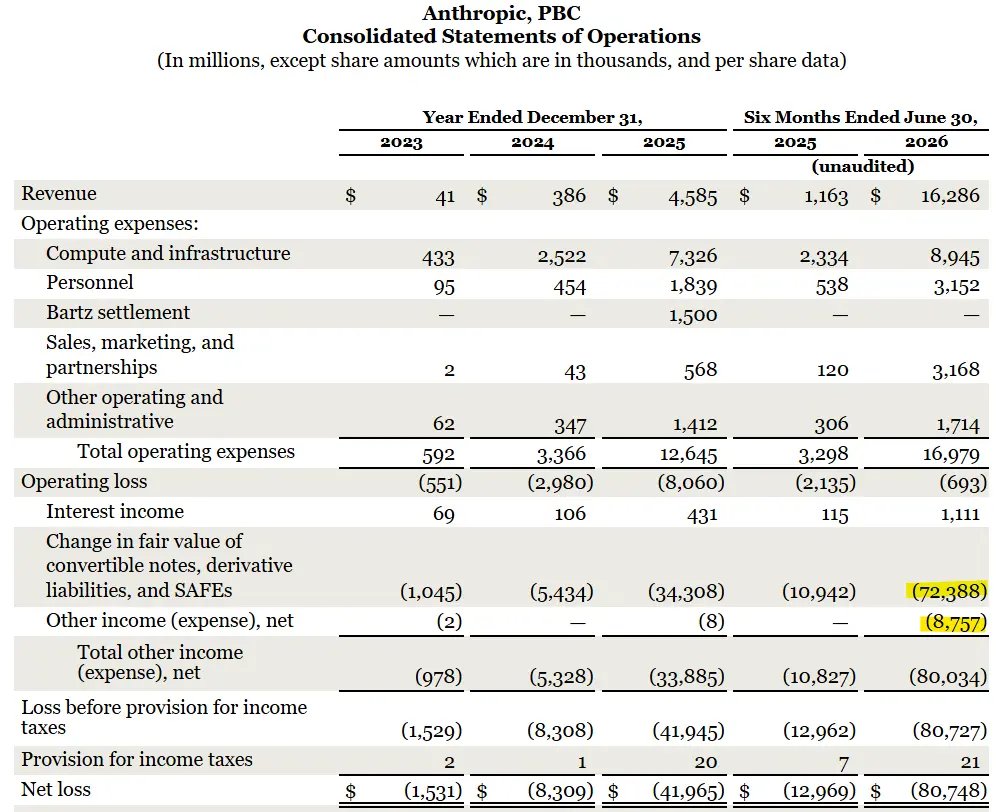
招股書顯示,2023年,Anthropic實現營收4100萬美元,2024年增長至3.86億美元,2025年進一步達到45.85億美元。2026年增長勢頭進一步加快,上半年公司實現營收162.86億美元。按季度看,2025年一季度,Anthropic收入3.76億美元;今年二季度,115.55億美元,五個季度漲了約30倍。中間四個季度依次是7.87億、13.82億、20.40億、47.31億。折合下來,二季度每天約進帳1.27億美元。
截至今年前9個月,媒體披露,Anthropic收入從去年的46億美元增至今年前九個月的330億美元以上,過去一年人均收入660萬美元。
銷售和市場費用同步跳升:2025年全年5.68億美元,今年上半年就達到31.68億美元。
不過,增速已有回落。今年一季度到二季度,收入翻了一倍多;二季度到三季度,增幅接近50%。Anthropic在招股書中提醒,迄今的快速增長"可能反映的是早期採用",未來可能停滯。
二、半年虧807億,724億是紙面虧損
上半年淨虧損807.48億美元,看起來嚇人,拆開利潤表,其中723.88億美元來自可轉換票據、衍生負債和SAFE的公允價值變動。
機制不複雜。亞馬遜投給Anthropic的錢,有一部分是可轉換票據,相當於一張寫明"以後可按約定價格換成股票"的借條。Anthropic的估值今年2月是3800億美元,5月升到9650億美元,借條隨之大幅增值,會計準則要求把增值部分記為公司的虧損。招股書也注明,這類變動主要由估值上升推動,不涉及現金流出。
按公司給出的調整後(非GAAP)口徑,上半年調整後營業利潤為16.18億美元,主要剔除了股權激勵及非現金慈善捐贈費用;調整後淨利潤為26.71億美元。
三、算力成本占收入比重:從2.5美元降到不足50美分
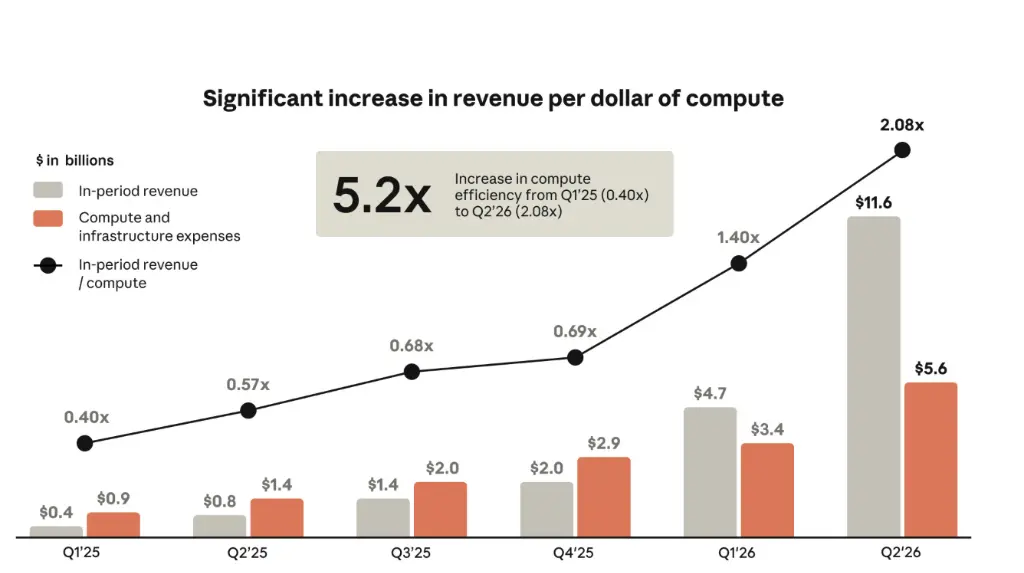
據英國《金融時報》,2025年一季度,Anthropic每1美元收入對應超過2.5美元的算力和基礎設施支出;2026年二季度,這一數字降到不足50美分。
招股書給出的年度口徑是:2023年算力支出超過收入的10倍,2024年為653%,2025年為160%,2026年上半年為55%。
利潤隨之轉正。截至6月30日的三個月,Anthropic經營利潤率為8%,經營利潤10億美元,上年同期虧損12億美元。具體來看,二季度經營利潤為9.74億美元;加回股權激勵等非現金支出後,調整後經營利潤為22.35億美元,利潤率19%。上半年經營活動現金流淨流入39億美元。
招股書歸納的原因有四點:
· 訓練效率提升。Claude越來越多地參與下一代模型的研發,公司內部稱之為"closing the loop"(閉環);
· 推理效率提升,同等能力所需的算力下降;
· 同時在亞馬遜Trainium、谷歌TPU、英偉達GPU和AMD GPU四類芯片上訓練和運行模型,並自建調度系統;
· 新模型降價。2025年11月發布Opus 4.5後,價格和單任務成本下降,2026年一季度收入環比增速從上一季度的48%升至132%;今年9月發布Opus 5.5和Fable 5.1,單任務成本再降25%至45%。
同時,公司警告業績可能因算力支出出現"顯著的期間波動"。
四、客戶結構:五家客戶占四分之一,但頭部占比在下降
今年前九個月,五家客戶貢獻了Anthropic 25%的收入,年消費超過1000萬美元的客戶只有250家。
從季度趨勢看,頭部占比在下降。前五大客戶的收入占比,從一季度的約36%降至三季度的約21%,三季度79%的收入來自前五大客戶以外的群體,沒有任何一家客戶的占比超過10%。同期,前五大客戶的收入絕對值從約17億美元升至約35億美元。招股書還顯示,約48%的收入來自雲服務商的市場渠道。
客戶數量的變化:年消費10萬美元以上的客戶,2023年底約20家,2025年9月約950家,2026年9月超過11900家,另有約4000萬個消費不到10萬美元的客戶。財富500強企業中,超過一半已是年消費10萬美元以上的客戶,但這些企業在Anthropic上的花費,平均不到其總開支的0.1%,用得最多的前10家也不到1%。
淨收入留存率約900%,即一年前花1美元的客戶,今年同期平均花9美元。這一數字不含訂閱用戶。
收入類型上,按實際用量付費的收入2025年為38億美元,占83%,2026年上半年為131億美元,占80%;上半年訂閱收入32億美元,上年同期為1.8億美元。三季度超過80%的收入,來自過去6個月內發布的模型版本。
五、5%至7%的收入,來自後來被認定違規的客戶
招股書披露,截至9月30日的前九個月,Anthropic約有5%至7%的收入,來自後來被認定違反使用政策或商業條款的客戶。原因在於從發現、調查到封號存在時間差,封號前已提供的服務,收入照常確認。
公司同時提示,8月和9月加大了識別與封禁力度,此類收入占比預計會下降,也可能拉低未來的收入和增速。以前九個月約330億美元的收入粗算,5%至7%對應約16億至23億美元。
六、算力承諾:總額超過8000億美元,最長排到2045年
Anthropic把算力稱為"關鍵投入",已簽下總額超過8000億美元、最長延伸至2045年的承諾。創始人承認這些投入"乍看可能大得不負責任",稱自己的做法是"大膽但理智"。
主要合同包括:
· 博通:博通與谷歌聯合開發TPU並租給Anthropic,五年租約總額1610億美元;2028年起,Anthropic預計在TPU上最多再花1500億美元;
· AMD:預計支出超過200億美元,另有期權可使規模大致翻倍,AMD將隨芯片交付向Anthropic投資最多50億美元;
· 谷歌、亞馬遜、微軟:未來十年至少提供2694億美元雲算力;
· Nscale、Lambda:合同金額最高860億美元。
三大雲廠商的期限各不相同:谷歌至少1145億美元,期限為2026年4月至2033年7月;亞馬遜至少1100億美元,至2036年4月;微軟至少449億美元,至2033年5月。三家合同均含"不論實際使用量"(regardless of actual usage)的付款條款,谷歌和亞馬遜的合同還約定用量不足時按差額補足。這類"照付不議"條款在天然氣、電力等能源長協中常見。
按招股書財務報表附註的口徑匯總:截至6月30日,已簽固定或保底採購承諾2656億美元,已簽約尚未起算的數據中心與算力租約3214億美元,6月30日之後新簽和修訂的長期合同2450億美元,合計8300多億美元。截至6月30日,公司持有現金及短期投資約1316億美元,上半年通過G輪和H輪融入約1104億美元。
成本與收入的節奏差異,也是投資者關注的焦點。招股書顯示,約80%的收入按實際用量結算,收入取決於客戶調用量,而算力成本往往提前一年以上鎖定。
七、每月31億美元付給馬斯克
Anthropic與SpaceX的合同總額最高1205億美元,期限到2029年。預計12月算力全部上線後,每月費用約31億美元;從明年初起,任何一方可提前90天通知終止。
回頭看這段關係,轉折不少。今年1月,Anthropic切斷了xAI員工通過Cursor使用Claude的權限。2月,Anthropic宣布融資後,馬斯克公開批評其AI。5月,Anthropic宣布租下xAI在孟菲斯的Colossus 1數據中心,馬斯克隨後改口,稱讚Anthropic的人能力強、在乎做正確的事。招股書裡的合同方是SpaceX.AI LLC,曾用名X.AI LLC,如今是SpaceX的全資子公司。
按SpaceX招股書,它整個AI業務今年一季度收入為8.18億美元。Anthropic每月的算力費,約是這個數字的近四倍。
八、亞馬遜持股近五分之一,谷歌持股約7%
英國金融時報測算,假設Anthropic以2萬億美元估值上市,亞馬遜在可轉換票據全部轉股後約持股五分之一,價值約4000億美元。它的持股上限是12%,超出部分以票據形式保留,隨上限空間釋放逐步轉股,但亞馬遜可以豁免這一上限。
谷歌持股約7%,並可能依據今年早些時候的協議再投資最多200億美元,其中100億美元可按發行價申購;若雙方同意,谷歌也可作為IPO的基石投資者。
財務投資者裡,文件顯示Spark Capital投資不到10億美元,持股價值145億美元;據一位知情人士,Coatue投資47.5億美元,持股規模與之相近。
解禁安排也不尋常。與SpaceX類似,Anthropic上市後76天內設五個解禁日,非創始人董事、高管和部分現任及前任員工在上市首日就能賣出一部分股票。通常早期投資者要等IPO後180天才能減持。
員工那邊,招股書按6月30日完成上市做了模擬測算,激勵費用合計約297億美元,按約5300名員工平均,每人至少560萬美元;今年4月的一次內部老股轉讓中,包括Amodei兄妹和CFO在內的內部股東已套現46.6億美元。
九、七位聯合創始人擁有50.1%的投票權
Anthropic在招股書中承認,其"新穎的"治理結構與多數上市公司"差異顯著",普通股東對公司決策幾乎沒有控制權。
媒體梳理的結構是:頂層是"長期利益信託"(LTBT),成員自行任命,通常有權選舉和罷免七名董事中的四名;Dario Amodei和Daniela Amodei兄妹不能被信託撤換;其餘三名董事名義上由股東選舉,實際上由兩人和另外五位聯合創始人決定,因為他們通過一類特殊股票持有50.1%的投票權。信託對第四個席位的控制,需要包括Daniela Amodei在內的提名委員會同意,出現分歧時,由代表員工的一票打破僵局。
這類特殊股票的細節是:上市前,公司將向由七位聯合創始人組成的Founder LLC發行唯一1股F類股,該股票沒有經濟權益,投票權等於全部投票權的50.1%,包括選舉T類董事之外的所有董事。
反過來,亞馬遜、谷歌這樣的大股東持有的N類股沒有投票權。招股書還寫明,公司屬於納斯達克規則下的"受控公司",可以豁免部分公司治理要求。
十、股價每漲50%,拿出最多2%做公益
上市前,Anthropic已把846,840,960股N類股劃入全資子公司Anthropic公益基金,占全面攤薄股本的5%。
董事會還批准了一個框架:從IPO發行價起,股價每較上一个里程碑上漲50%,可以再向該基金注入最多2%的股份。七位聯合創始人各自承諾,把個人股權的80%用於公益。
十一、90多頁風險因素:連保險業也兜不住
招股書的風險因素篇幅約為SpaceX同類披露的三倍,與企業常見的套話式披露大不相同。文件警告,其技術可能對人類構成"災難性或生存級風險",並可能"為意圖開發化學、生物或其他危險武器的惡意行為者提供實質性幫助"。
文件描述的失控場景包括:模型未來可能出現"意外的......自我保護行為",比如試圖抵制關機、隱瞞或操縱信息,也可能生成類似"勒索"的脅迫性、欺騙性輸出。至於這些風險有沒有保險兜底,招股書的說法是,沒有任何單一保險公司,甚至整個保險業合計,也可能無力承保。
風險因素還提到,公司越來越多地用AI加速自身研發,可能使模型能力的提升快於安全措施的開發和落實;公司過去為此推遲過模型發布,例子是通過Project Glasswing限量開放的Mythos。
政策層面,文件承認,美國政府可能抬高成本、限制業務或出台影響模型需求的新規。今年早些時候,Anthropic曾被美國國防部認定為"供應鏈風險",政府機構合同收入約占公司收入的1%。招股書這部分的結語是:"我們面臨的許多風險相互關聯,可能疊加或引發連鎖的不利影響。"
十二、創始人的提醒
七位創始人在文件中勸潛在投資者"不要純粹從交易角度看待你的購買",還承認公司的決策"可能與投資者預期背道而馳",因為利潤最大化要與"公共利益"權衡,一些商業押注"單獨來看可能顯得奇怪或非常規"。媒體提到,創始團隊強調自己仍在公司高層是"少見的",並將其形容為對OpenAI的"隱晦一擊",後者已流失大部分創始團隊。
十三、代碼ANT:員工自稱"Ants"
招股書用"low-ego"(低自我)形容公司文化。據爆料,Anthropic員工在內部自稱"Ants"(螞蟻),與上市代碼相呼應。
十四、接下來市場看什麼:10月ARR
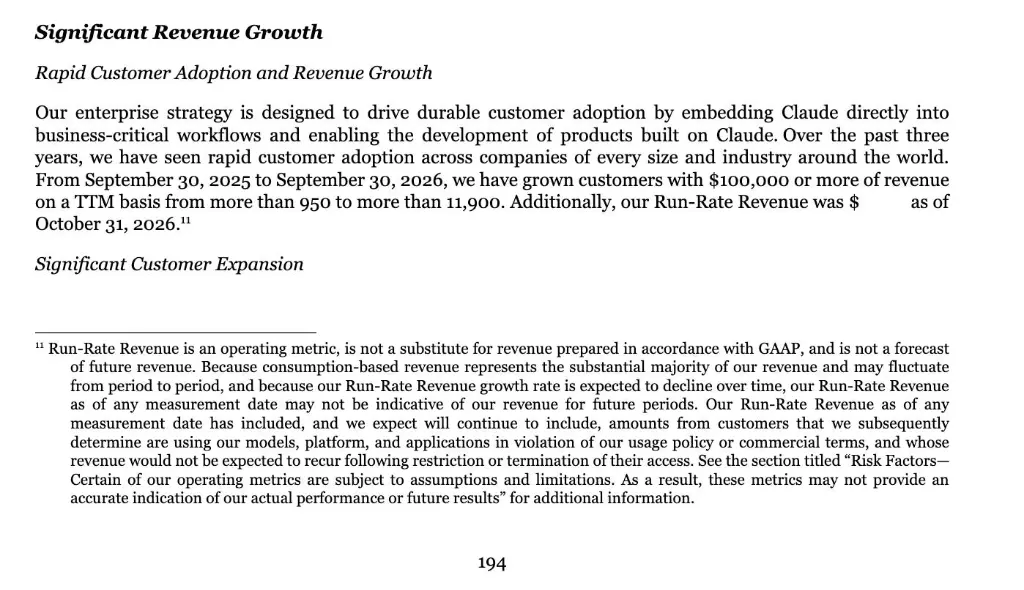
招股書對Run-Rate Revenue的定義是:最近28天按用量收取的費用乘13,加上當月訂閱費乘12。10月這一欄在文件裡還是空白,預計下週中旬更新S-1時補上。市場討論裡,730億美元以上被視為合理基準,若超過780億美元,12月觸及1000億美元的話題將重新升溫。
專注IPO研究的Renaissance Capital高級策略師Matt Kennedy對路透社表示,沒有公司願意在即將上市的臨界點上拖太久,也許明年能拿到更高的估值,但他們決定"一鼓作氣"。
風險提示及免責條款
市場有風險,投資需謹慎。本文不構成個人投資建議,也未考慮到個別用戶特殊的投資目標、財務狀況或需要。用戶應考慮本文中的任何意見、觀點或結論是否符合其特定狀況。據此投資,責任自負。