
真假加密做市商:什麼樣的做市才具備合法性?
撰文:Ekko An、Ryan Yoon
編譯:Chopper,Foresight News
任何在加密貨幣市場進行過交易的人都會發現一個熟悉的模式:代幣上線後價格快速拉升,隨後迅速下跌,成交量幾乎在一夜之間蒸發。加密投資者常常把這種劇烈波動歸咎於做市商。
這種負面印象是由一批借做市商之名實施價格操縱的機構造成的。受這類機構影響,在加密行業,「做市商」慢慢等同於操盤坐莊團隊,全球範圍內不斷有投資者因為這類操作蒙受損失。美國聯邦調查局(FBI)曾起訴多家提供「操縱服務」的機構;在韓國,有團隊以提供流動性為名虛增交易量,相關責任人已經獲刑。但這些都屬於非法運營方,他們收取費用、拋售代幣,並不是真正履行流動性供給職能的做市商。
因為沒有明確資質要求,任何人都可以自稱做市商,整個行業的信譽因此被拖累。這類操縱行為會摧毀市場信任,和做市商原本提供流動性的本職毫無關係。
市場為什麼需要做市商
做市商是核心市場參與主體,同時掛出買入、賣出報價,持續供給流動性,保障交易能夠正常進行。想要理解做市商的價值,首先要清楚它的工作內容。在韓國,「流動性提供者(LP)」和「做市商」兩個說法經常混用。
廣義上,流動性供給並不局限於特定資質機構。任何不會立刻成交、掛在訂單簿上等待對手盤的掛單,都叫被動掛單,相當於給其他交易者提供交易對手。所以,只要掛出被動單,廣義上就是在提供流動性。Jump Trading這類高頻交易機構,用自有資金填充訂單簿,就屬於這一類。
就像機場的貨幣兌換櫃檯保證旅客隨時可以換匯,有做市商的市場買家和賣家不用互相等待就能成交。投資者、代幣發行方都能從中獲益。
投資者能獲得什麼:更低的交易成本
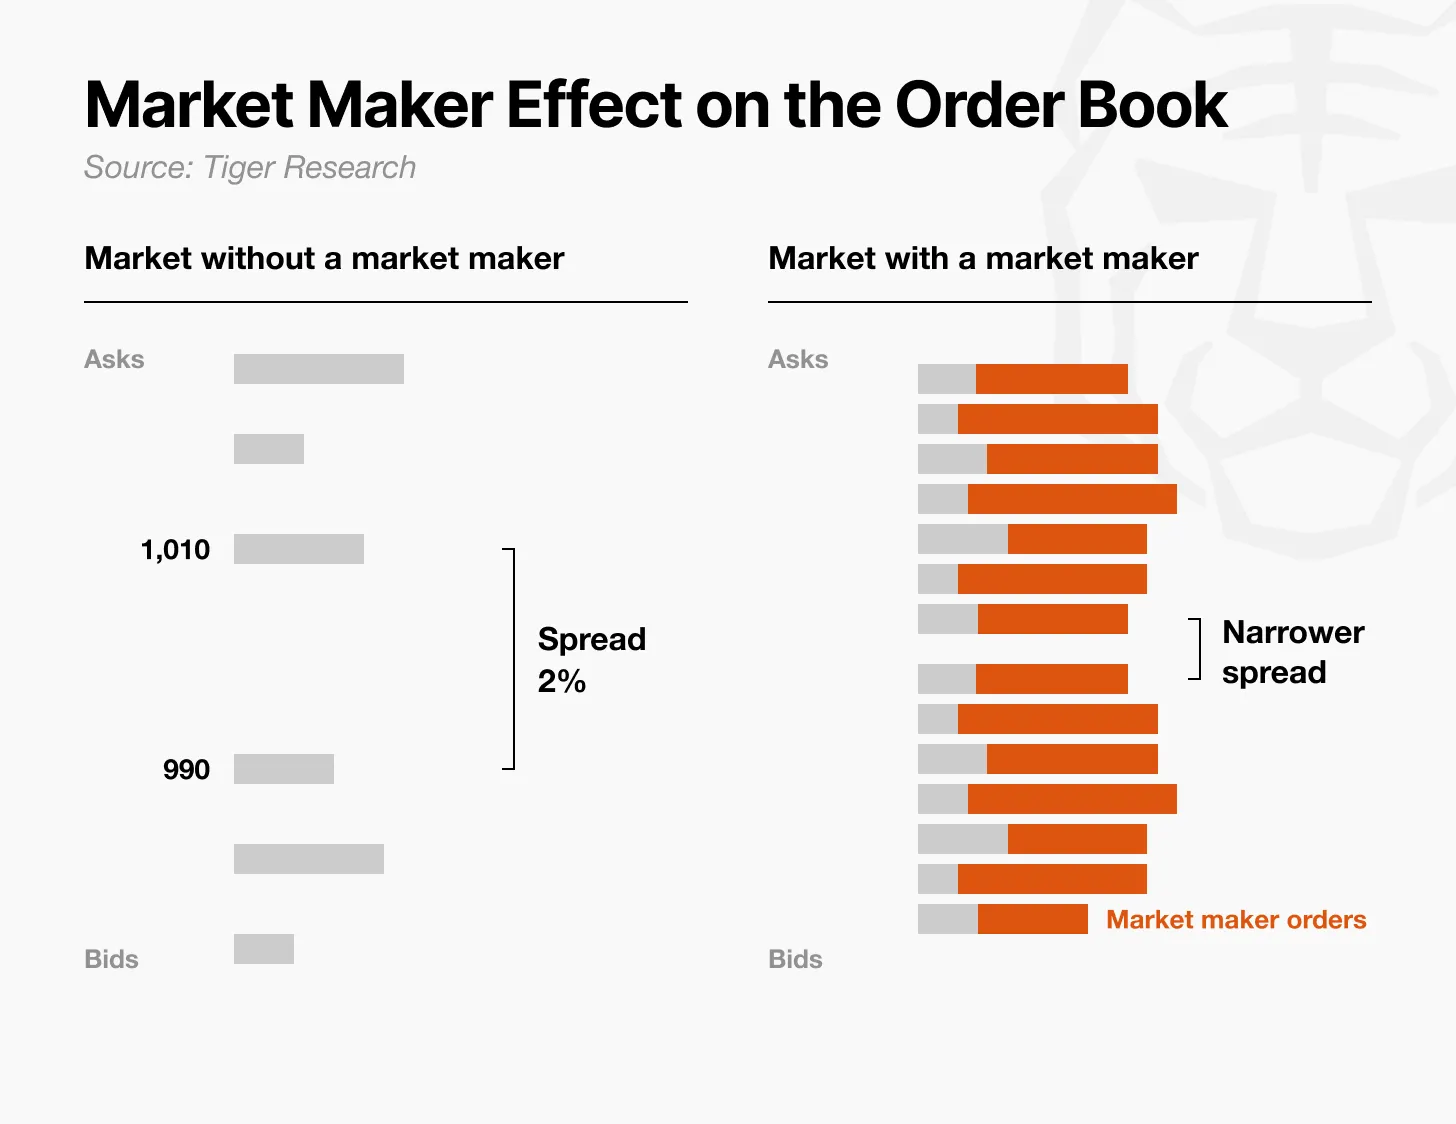
做市商對訂單簿的影響
手續費並不是決定投資者實際盈虧的唯一因素,隱性成本影響更大:訂單能不能按預期價格立刻成交、大額下單會不會造成價格波動、不同中心化交易所之間是否存在巨大價差。做市商的工作,就是解決這三個問題:在買賣兩側密集掛單、沒有對手盤時充當交易對手、抹平不同交易所之間的價差。投資者因此可以按需交易,交易成本更低,並且在各個平台拿到接近的價格。
* 交易成本下降:買賣價差收窄,大額訂單帶來的額外滑點變少
* 隨時可以交易:任何時候都有交易對手
* 跨交易所價差縮小:同時在多家交易所報價,依靠套利抹平價差
首先,交易成本會降低。買價和賣價之間的價差本身就是一項成本。舉例來說,你當下買入價是1010韓元,賣出價是990韓元,買入之後立刻賣出,直接虧損2%。訂單規模越大,虧損越多。最優檔位的流動性被吃完之後,訂單會繼續吃下一檔價格,買入成本不斷抬升。做市商密集掛單之後,價差收窄,每個價位上的掛單量更高,投資者每一筆交易的滑點損失就會減少。
其次,投資者可以隨時買賣。交易裡,能否在自己想要的時機開倉、平倉非常關鍵。流動性差的代幣,賣家要等買家出現,等待期間價格可能持續朝著不利方向變動。正常行情下,做市商會持續掛單、充當對手盤。哪怕市場交易冷清,賣家也能立刻成交,買家無需長時間等待。
代幣發行方能獲得什麼
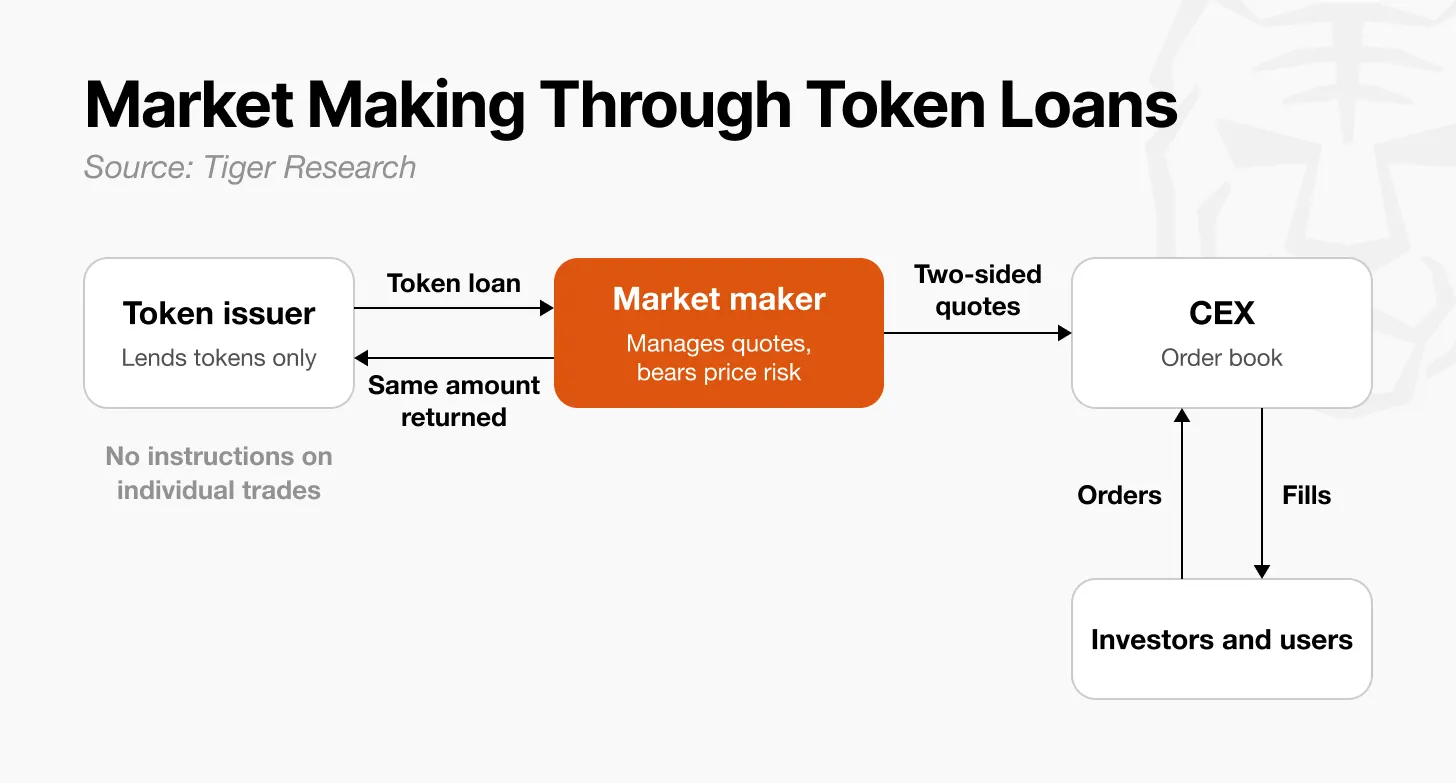
通過代幣借貸開展做市
代幣上線不是終點,而是起點。代幣上線之後需要持續交易,用戶和投資者才能自由進出,代幣才能形成公允定價。做市商替發行方維護交易盤面,發行方可以收穫兩點好處:
* 交易更平穩:小額訂單很難引發劇烈行情波動
* 規避控價嫌疑:由獨立第三方做市商負責報價,發行方只出借代幣
第一,發行方擁有一個交易平穩的市場。代幣上線之後,每天都會被市場重新定價:用戶買代幣使用產品,投資者基於項目前景買賣代幣。只有參與者可以順暢進出,代幣價格才能公允。流動性稀薄的代幣,一筆小額訂單就能引發大幅漲跌。這種高波動會放大不確定性,無論項目基本面好壞,都会損害項目方聲譽。
第二,避免被質疑操控幣價。如果代幣發行方直接買賣自家代幣,很容易被懷疑在控盤拉砸。因此相關交易交給獨立做市商,發行方僅出借代幣。一份合規的委託合約裡,一般會寫明禁止價格操縱的條款。
簡單來說,投資者可以按需交易,交易成本更低;代幣發行方可以打造一個代幣平穩流通的交易環境。做市商賺取的買賣價差,本質上是交易者為即時成交支付的服務費。隨著行業競爭壓縮這部分收益,流動性紅利最終會惠及所有市場參與者。
加密做市商和傳統金融做市商的區別
加密做市商的業務本質和傳統金融的做市商沒有差別,差異在於所處市場環境,以及適用的監管規則。股票市場的做市商會和交易所簽署正式合約,在成熟監管框架下開展業務。反觀加密市場,目前還沒有一套規則規範做市商和中心化交易所、代幣發行方之間的委託合約。
准入主體:持牌機構與無合約要求的機構
傳統金融裡,做市是法律明確定義的業務。金融機構通過審核之後和交易所簽署正式合約,按照約定持續報價,就能獲得手續費減免。交易所會公開披露哪家機構負責哪隻股票的做市,長期形成的法律和判例清晰界定了什麼屬於合規做市。
加密市場完全不同。做市商做著一樣的工作,但幾乎沒有制度規範做市商如何和中心化交易所簽署正式合約、雙方分別有什麼義務、可以獲得什麼報酬。兩者有兩個核心區別:第一,合約規則缺失。沒有標準定義什麼是合規做市、哪些機構可以承接交易所委託做市、對應的義務與收益如何設定。第二,加密市場獨有的結構性風險。中心化交易所自己下場做市、做市商和發行方簽署不公開的私下合約,這類扭曲安排十分普遍。監管機構現階段優先處理顯性風險,而不是搭建完整框架,例如禁止交易所自營做市、要求披露未公開合約。
韓國市場同樣面臨這個問題,法規嚴格禁止中心化交易所自行做市,但判斷一筆做市業務是否合規,依然沒有統一標準和正式流程。
這裡需要釐清一個誤區:監管空白針對的是和交易所 / 券商簽署的正式委託合約,這類合約業務才需要牌照。單純用自有資金掛單交易,無論有沒有牌照,本身都是合法活動。歐盟MiCA規則也是同理:在交易所用自有資金做市不需要牌照,只有面向客戶提供做市服務時,才需要資質。
簽約對象:交易所、中心化交易所和代幣發行方
加密做市和傳統金融最直觀的差異,就是代幣發行方委託做市合約非常普遍。其中,「無合約自營交易模式」性質不一樣:做市商不和任何人簽約,沒有服務費,只用自有資金按自身策略交易,流動性是交易帶來的附帶結果。這就是前文所說廣義上的流動性供給,屬於合法業務,不涉及牌照要求。代幣出借模式也類似:只要做市商自主決定交易、承擔價格風險,發行方不直接干預交易,本質上和自營交易一致。
風險集中在一類以交易量作為考核指標的發行方委託合約。行業從業者表示,這類合約和交易所發起的委託合約,在資金來源、風險承擔主體上都不一樣,條款五花八門,從價差設定,到上線、解鎖窗口期的交易策略都會寫進合約。但以刷量為核心考核目標的合約,極易誘導對敲、虛假交易;並且合約內容全程不對外公開,是行業一大痛點。
交易場景:單一市場與分散市場
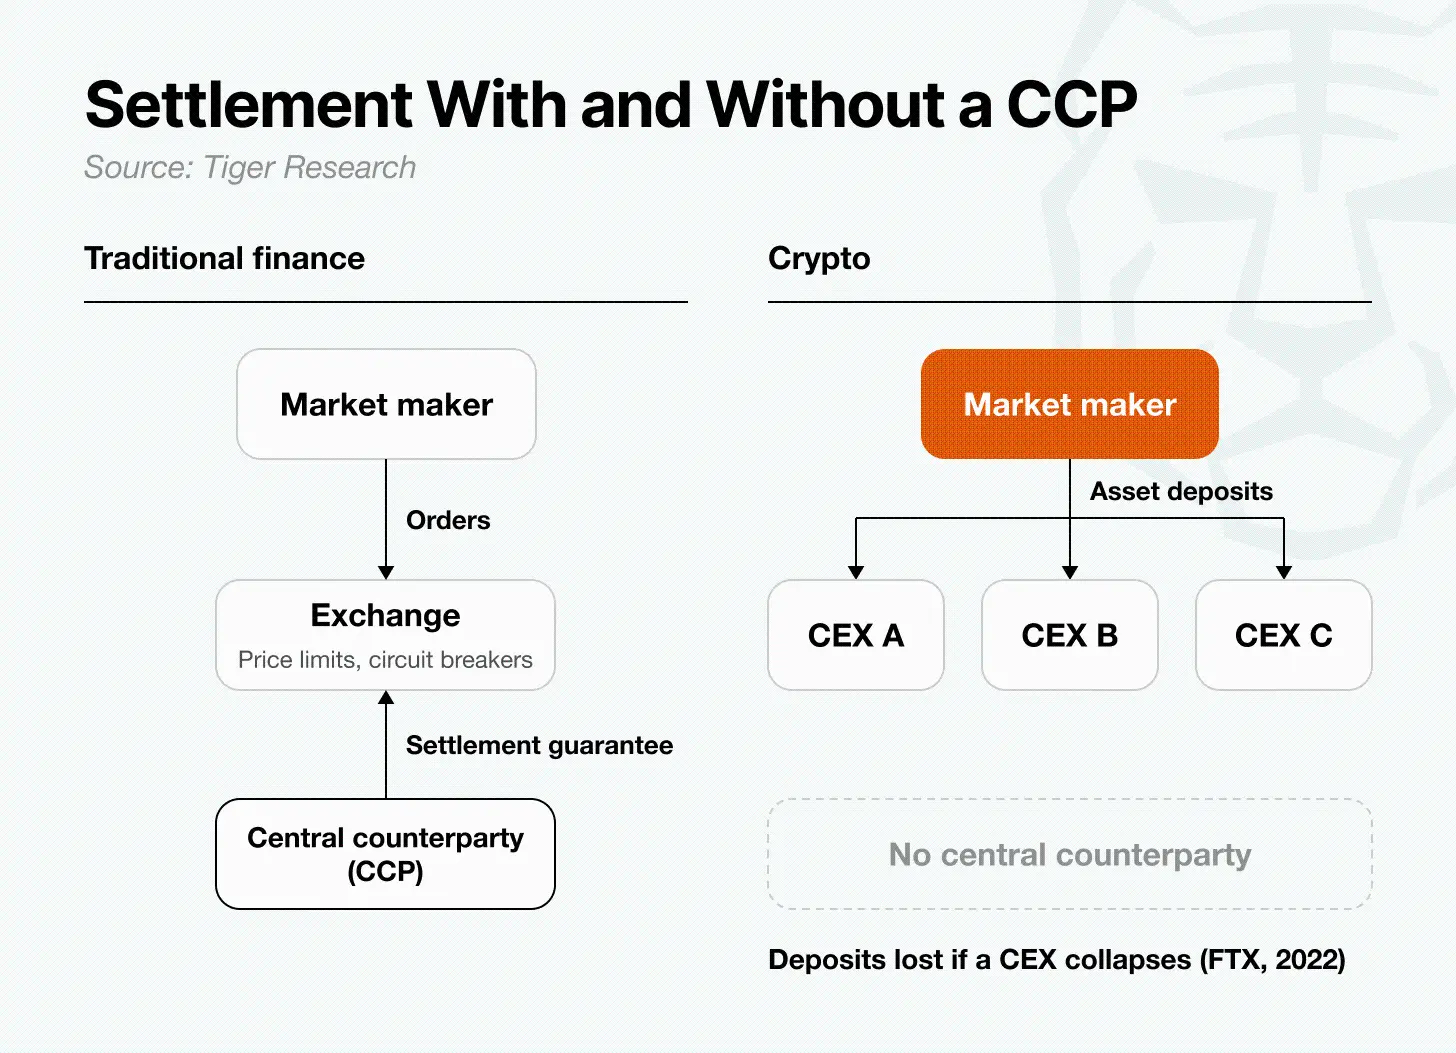
有無中央對手方的結算機制對比
股票在單一交易所、固定時段內交易,交易所和清算機構會防範異動、管控結算風險。加密市場遍布全球多家中心化交易所、全年無休交易,缺少這套保護機制,給做市商帶來很多風險。
第一,加密市場7×24小時運轉,分散在全球多家交易所,很容易出現跨平台價差。做市商需要把資產分散放在各個交易所來抹平價差;一旦遇到充提暫停等網絡故障,這套套利機制會直接停擺。第二,風險對沖工具有限。市場沒有熔斷等保護機制,高槓桿期貨交易盛行,做市商只能依靠期貨頭寸對沖現貨持倉風險。2025年10月單日約190億美元的連環爆倉事件就是典型案例:當交易所自動減倉機制觸發,哪怕做市商合規的對沖倉位也會被強制平倉。失去對沖保護之後,做市商只能緊急撤單,市場進一步劇烈失穩。
最根本的問題是缺少中央對手方結算機制。傳統金融體系裡,交易和結算有擔保;加密做市商必須直接把資產存進各個交易所才能交易。一旦交易所倒閉,就像2022年FTX事件,做市商存在平台的資產會面臨全額損失,很難追回。
當下做市商行業存在五大短板
做市機制是順暢交易的基礎。但如果不加約束,泛濫的偽做市業務會嚴重破壞市場穩定。我們需要精準識別加密市場的結構性問題,尋找可行的解決方案。下面列出五大短板,並不是做市這件事本身有缺陷,而是缺少清晰標準和監控體系,無法區分合規流動性供給和非法價格操縱。加密做市行業現在急需一套明確標準。
正常風控操作容易被誤判為市場操縱
在外人看來,做市商常規的風控操作很容易被當成擾亂市場、操縱價格。行業從業者總結了四類最容易被誤解的風控行為。哪怕是監管成熟的市場,如果沒有預先定義合規邊界,這類誤解依舊會發生。
韓國股市就是典型案例。2021 年,韓國金融監督院判定 9 家券商的做市商頻繁撤改報價屬於擾亂市場,開出 487 億韓元(約 3500 萬美元)罰單,市場做市業務直接停擺。時隔一年,2022 年 7 月韓國證券期貨委員會推翻結論:頻繁改價撤單是履行義務、管理風險的必要操作;這些機構撤單比例(95.68%--99.55%)和紐交所水平(約 94.6%)接近,事前沒有明確判定標準,因此相關操作並不違法。但在調查期間,市場整整一年缺少做市商。
加密市場沒有明確標準,同一份交易行為,控方會說是操縱,辯方會說是提供流動性。就算是合規做市商,也無法預判自己的交易會不會被認定違法,一部分機構因此直接退出市場。
解決辦法是提前劃定合規標準。判斷核心應該是交易意圖,而不是單純看撤單頻率。這和美國的監管思路一致:只禁止極端報價。行業從業者普遍採用這幾條判斷標準:
* 是否在預先約定的合約、內部風控規則範圍內操作
* 操作是否真正降低了做市商自身的價格風險
* 是否雙向掛單,不存在單向推動價格的目標
例如,行情劇烈波動時,做市商賣出现貨、同步買入同等數量期貨,在外人眼裡看起來是瘋狂砸盤,但本質是對沖整體持倉風險,屬於正常風控。反過來,一邊散布利空消息、一邊大額賣出现貨且不做對沖,就不屬於風控。
監管機構和交易所提前公布這套標準,合規流動性服務商就可以安心運營,非法操縱行為也更容易識別。標準缺失帶來的麻煩不止於此:合規機構被懷疑,同時也方便居心不良的機構冒用做市商身份。
刷量機構冒用做市商身份
上一節講的是合規做市商被誤判,反過來的問題同樣存在:很多根本不是做市商的機構,對外宣稱自己是做市商。市場上大部分「做市商醜聞」,都是這類打著做市旗號的第三方機構造成的。
Gotbit 就是代表性案例。美國檢方信息顯示,2018--2024 年間,Gotbit 售賣刷量服務,用多賬戶反復對敲製造虛假成交量,目的是抬高項目代幣市值排名、幫助項目登陸頭部交易所。該機構創始人認罪,獲刑 8 個月,公司被罰沒收價值約 2300 萬美元的加密資產。
一些做市商注意到,這類機構的商業模式就是製造虛假交易量,本身不承擔任何價格風險。在只看成交量的評價體系裡,它們的數據甚至看起來非常漂亮。
因此評估做市商的指標,需要從「成交量」轉向真實可成交深度,成交量可以靠對敲隨意做出來。行業裡真正的做市商,只把成交量當成附帶結果,重點看:
* 當前價格上下 1%--2% 區間內訂單簿深度如何
* 一筆固定規模的下單,會造成多大價格滑點
* 買賣雙向報價同時在線的時長佔比
成交量再高,如果訂單簿稀薄、小額訂單就能大幅拉動價格,就不存在真實流動性。核心判斷標準是:外部交易者能不能以公允價格,成交自己想要的規模。交易所和項目方用這套指標篩選做市商,以操縱為唯一目的機構就會逐步被清出市場。
對於承接交易所、發行方委託、對外提供做市服務的機構,可以要求註冊或者持證。在簽約環節設置門檻,就能從源頭篩掉 Gotbit 這類收服務費做盤的機構。純自有資金自營交易的參與者,不需要納入牌照管理。和前文一致,歐盟 MiCA 也是這套邏輯:自有資金在交易所做市不需要牌照,面向客戶提供服務才需要資質。
隱蔽的合同當事人和利益衝突安排
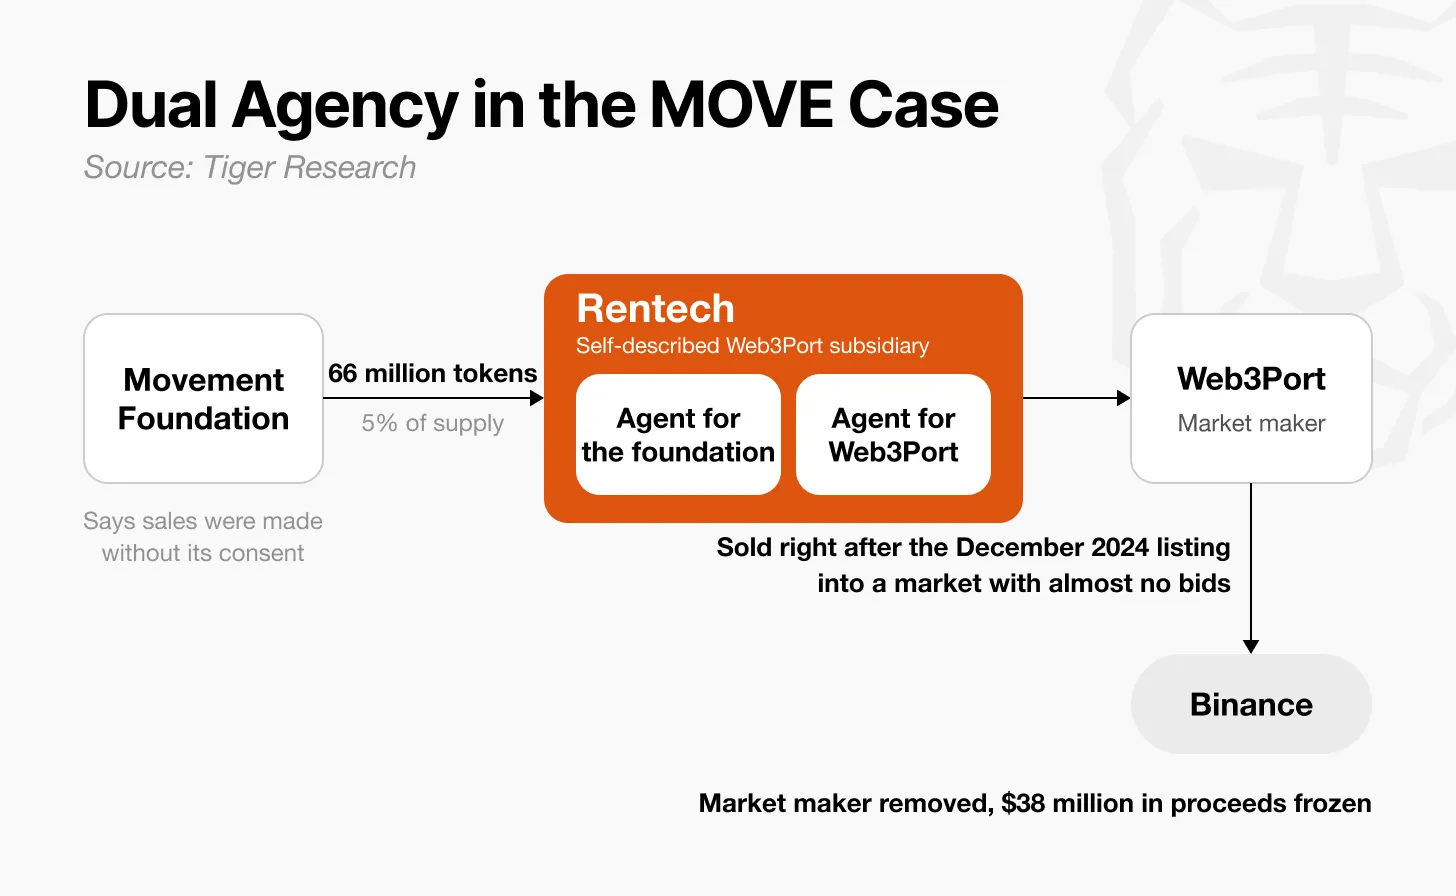
MOVE 案例中的雙重代理
哪怕選到可靠的機構,如果合同主體關係不透明,依然會出現嚴重問題。加密市場裡,代幣發行方和做市商的委託合約,簽約主體經常不對外披露。對手方藏在暗處,就容易出現同一家機構同時充當交易雙方代理人的扭曲結構。
MOVE 事件就是典型。Movement Foundation 把 6600 萬枚代幣(總供應量 5%)交給中介 Rentech(自稱 Web3Port 旗下子公司),委託對方提供流動性。事後曝光,Rentech 在同一份合約裡,一邊是基金會代理人,一邊又是 Web3Port 代理人,等於同一主體同時代表交易兩邊。
這批代幣在 2024 年 12 月上線、幾乎沒有買盤的時候,被直接拋售到市場。幣安下架了這家做市商、凍結 3800 萬美元相關收益,Coinbase 隨後暫停 MOVE 交易。基金會表示,這筆拋售並沒有經過自己同意。這份合約名義上是流動性服務協議,實際根本沒有雙向報價,只是單方面拋售項方的代幣。
因此合規做市的前提,是公平合約條款、透明的簽約關係。從合約實質來說,合規做市協議有兩條核心原則:做市商自行承擔真實價格風險,代幣發行方不干預價格走向。
代幣出借模式下,做市商用借來的代幣加上自有資金雙向掛單。合約到期之後,只歸還同等數量代幣,全程不會收到指令去定向影響價格。一份規範合約必須寫明:
* 禁止對敲交易
* 禁止單向推動價格
* 買賣價差上限
* 最低掛單規模
期權模式同理,只要做市商自主決定日常報價,發行方只約定期權條款,不干預單筆交易,就符合原則。
第二個要求就是合同公開。至少交易所和監管機構可以核查哪家機構在做市、代幣規模、合約條款,以及中介是否同時代理雙方。幣安從 2026 年 3 月起,已經要求項方提交這類信息。更進一步,就像股票交易所公開股票做市商一樣,投資者也有權看到某只代幣對應的做市機構是誰。
交易所和做市商同屬一個主體
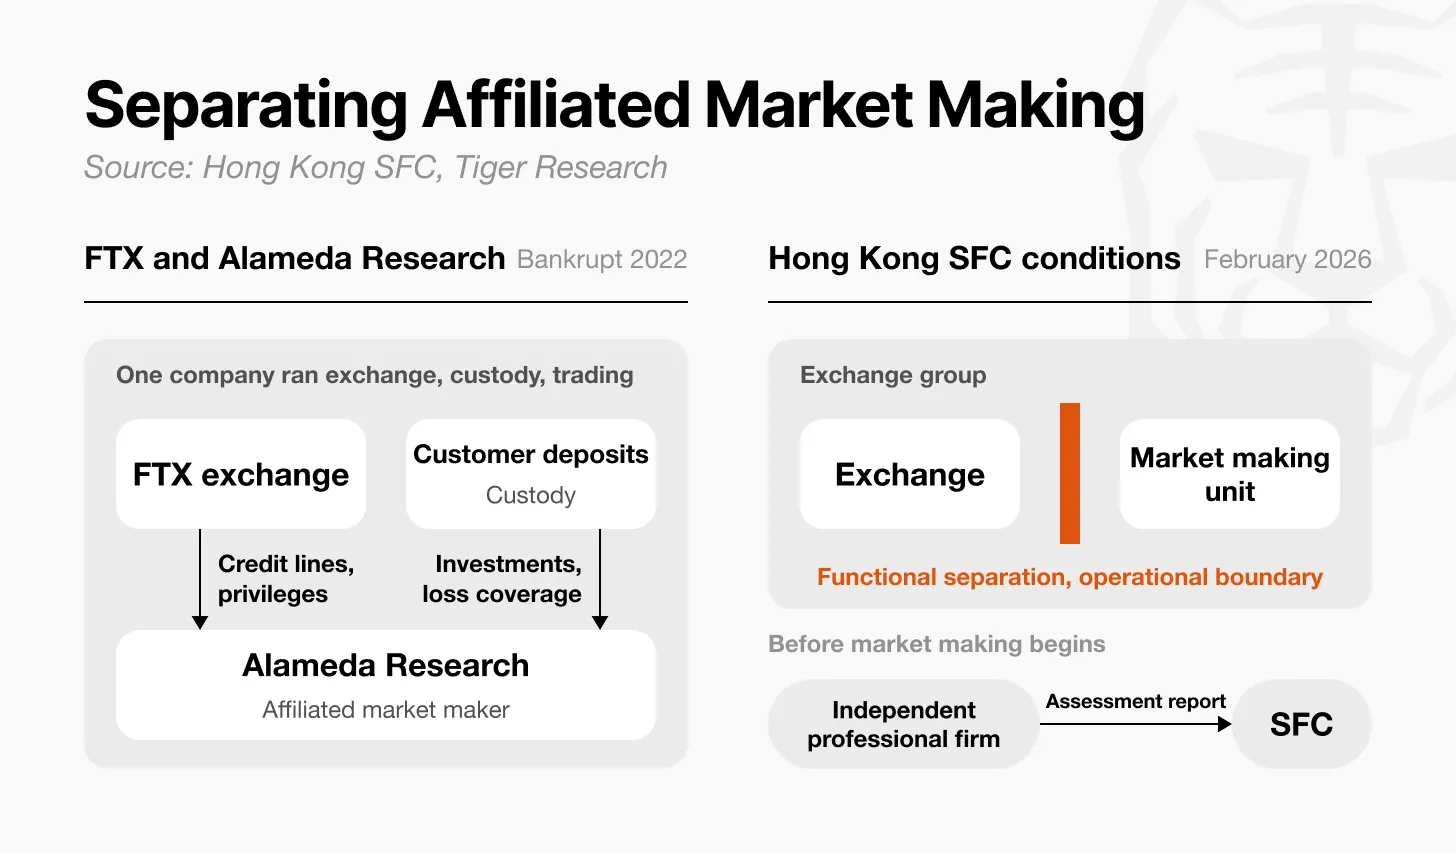
關聯做市業務隔離
如果做市商是中心化交易所的關聯主體,利益衝突風險會顯著上升。一家公司同時運營交易所、托管、自營交易,關聯做市商很容易拿到其他用戶沒有的特權。
FTX 和 Alameda Research 是經典案例。Alameda 是 FTX 平台核心做市商,拿到其他用戶無法獲得的授信和特權。美國監管調查認定,FTX 用戶資金被流向 Alameda,用於投資和填補虧損。兩家機構在 2022 年雙雙破產。
問題不在於做市這個身份本身,而在於這套授信權限、操作空間缺少監督,最終用戶資產被挪用。解決方案不是一刀切禁止關聯做市,而是業務隔離、持續監控。國際證監會組織(IOSCO)2023 年的報告把這類利益衝突列為重點風險,香港隨後落地相關監管規則。2026 年 2 月,香港證監會(SFC)允許交易所關聯主體開展做市業務,但設置三個硬性條件:
* 做市業務單元和交易所職能隔離
* 兩者之間建立清晰業務邊界
* 開展做市業務前,向監管機構提交獨立第三方專業機構出具的評估報告
這套規則劃清邊界、持續監控,避免優待、內幕信息互通。如果韓國中心化交易所未來通過關聯公司開展做市,也應當從一開始沿用這套原則。
危機時沒有強制義務,做市商率先撤單
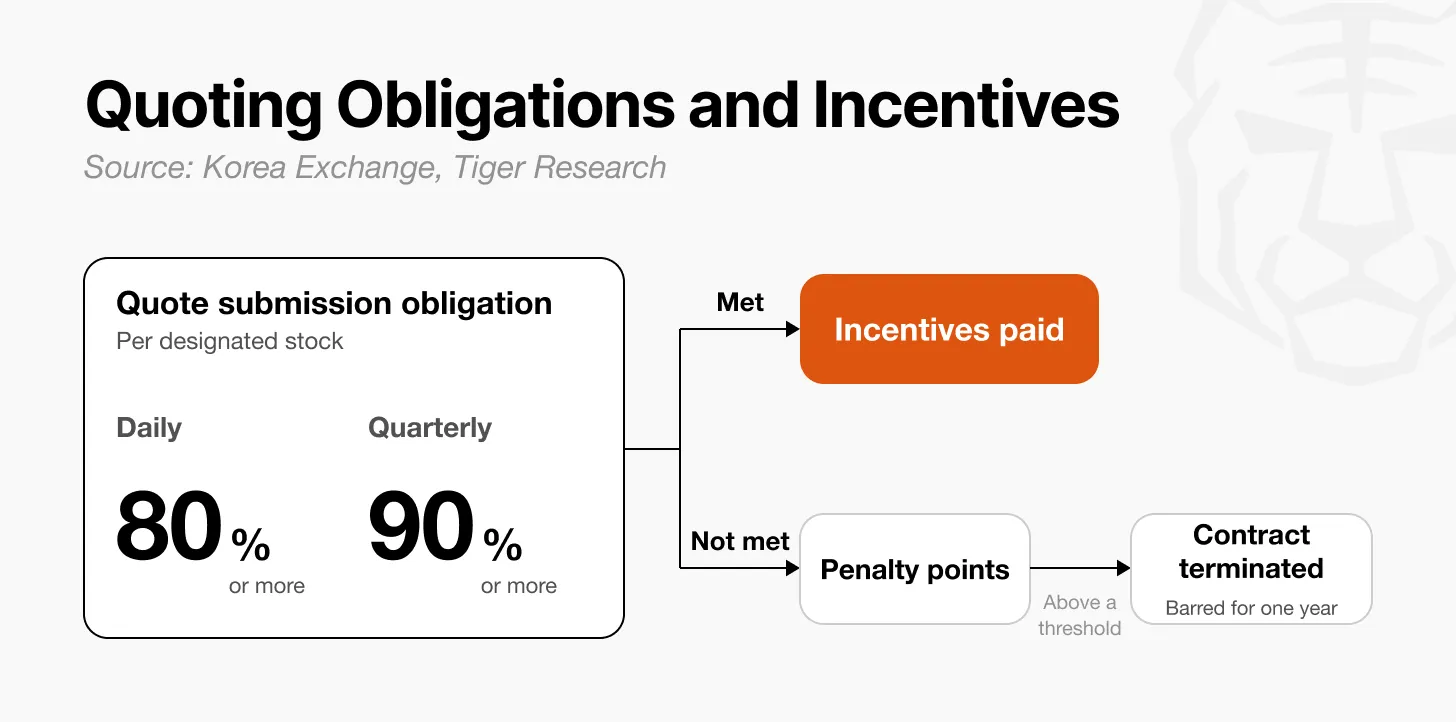
報價義務與激勵機制
前面四點是常態下的短板,最後一點,是行情暴跌時才會爆發的問題。絕大多數加密做市商,在下跌行情裡沒有強制履約義務。當虧損持續擴大,理性選擇就是撤掉報價,訂單簿出現巨大缺口,市場加速崩盤。前面提到的 2025 年 10 月 10 日行情就是典型:大量加密資產單日下跌 40%--70%,行業從業者普遍認為,做市商集中撤單是行情失控的關鍵推手。
想要避免危機時刻集體撤單,需要同時設置明確履約義務和配套激勵機制。被有約束力的合同約束的機構,在危機中的表現會截然不同。據從業者訪談,曾有加密資產因宏觀利空暴跌,它的做市商只是擴大價差,但沒有撤掉報價,保住了交易不中斷。差異就來自合約義務和風控指引。
傳統股票市場已經把這套機制寫進監管。韓國交易所(KRX)要求做市商單只標的每日报價時長不低於 80%、季度報價時長不低於 90%;只有達標才能拿到激勵,不達標會扣分,扣分到閾值直接終止委託、一年之內禁止承接做市業務。
同時也需要一套指標衡量履約效果。行業從業者判斷衝擊後的恢復情況,不看價格反彈,而是看交易功能是否修復:
* 擴大的價差有沒有重新收窄
* 撤掉的掛單量是否重新補上
* 不同交易所之間價差是否收斂
* 恢復正常狀態耗時多久
把這些指標作為履約考核標準,並配套激勵,做市商在危機中就更有動力維持報價,而不是直接離場。
從事後處罰轉向常態化監管
市場對做市商的不信任並非空穴來風。但結合上一節內容可以看到:問題根源不是做市這件事本身,而是任何人都可以自稱做市商,行業沒有界定「正常業務」的標準。
韓國現行法律依舊維持這套模糊狀態,我們需要分清監管空白到底在哪裡:用自有資金掛單交易,包括使用借來的代幣開展交易,本身都是合法的。和其他交易一樣,如果行為構成價格操縱,就會被處罰;單純自營交易本身不違法。灰色地帶,集中在委託合約業務上。
韓國當下的監管缺口:
* 缺少和交易所簽署正式委託做市合約的合規通道;現行《虛擬資產用戶保護法》只禁止價格操縱,沒有給合規做市設置豁免條款。交易所和做市商簽署帶報價義務的合約,相關交易有被認定為操縱的風險。
* 委託制做市商沒有註冊、牌照體系。
* 企業主體很難在韓元交易所開設賬戶參與交易。
也就是說,韓國監管框架沒有禁止流動性供給本身,而是缺少一套渠道讓委託做市業務可以被正式委託、納入監管。合約制做市商沒有合規監管路徑,監管只能等出事之後再處罰。
全球主要司法轄區都在推進同類規則:把不公平交易行為和傳統金融對齊,同時在法規裡正式認可合規流動性服務商。
歐盟:MiCA 自 2024 年 12 月 30 日全面生效,禁止加密資產價格操縱;自有資金在交易所做市不需要牌照,面向客戶提供服務才需要資質。Keyrock、Flowdesk 等頭部做市商在 2026 年 6 月拿到對應牌照,用於承接客戶業務。
香港:監管判斷交易所流動性不足,2026 年 2 月由證監會允許交易所關聯主體做市,前提是業務隔離。
日本:2026 年 7 月通過法案修訂,將加密資產納入《金融商品交易法》,新增內幕交易禁令。
各個地區起步路徑不同,但方向一致。嚴厲打擊操縱,同時給合規做市商留出監管框架內的合法位置。 韓國市場同樣需要找到這個平衡點,全盤否定做市商或者無條件美化都不可取。針對前文結構性短板,需要的監管改革可以總結為:
* 立法區分合規業務和違規行為。採用行業通用判斷標準:做市商是否自行承擔價格風險、不存在單向控價目標、外部投資者可以正常成交。提前明確標準,避免正常風控被誤判操縱。* 明確委託做市商的資質要求。牌照、註冊義務只針對承接交易所 / 發行方委託、附帶履約義務的機構;自有資金自營流動性供給保持現狀,無需資質。從簽約環節篩掉刷量機構。* 合同透明化。至少交易所、監管機構可以核查做市主體、代幣規模、合約條款;投資者也有權查詢對應代幣的做市機構。* 管控利益衝突。交易所集團內開展做市業務,必須業務隔離、接受外部評估,參考香港模式。* 義務和激勵綁定。參考韓國交易所做市機制,設置報價維持義務,配套對應的激勵,讓做市商在行情危機時願意留在場內。
現在正是搭建這套法規框架的合適時機。 2025 年 6 月提交審議的《數字資產基本法》草案,已經寫明:交易所委託的做市業務,不納入價格操縱的認定範圍。 2026 年 9 月,韓國金融委員會(FSC)主管官員公開表態,會評估搭建做市監管框架的必要性。 10 月國會審計會議上,金融委員會主席表示,法案文本已經擬定完成,進入最終磋商階段,政府目標是在年內完成立法。
接下來核心爭議已經不是要不要允許做市,而是按照什麼標準允許。但目前公開版本的草案是以交易所委託做市為核心,對標股票市場模式。而本文討論的大量亂象,恰恰來自代幣發行方的委託合同。如果法案不對發行方委託做市做出規定,最大的監管盲區依然存在。
企業準入開放也和這套立法綁定。2025 年 2 月,韓國金融委員會宣布計劃試點,允許約 3500 家上市公司、專業投資者交易加密資產。相關指引還沒有定稿,正在考慮和《數字資產基本法》同步公布。
如果在機構資金入場的規則搭建階段,沒有把做市商納入監管,等到企業資金進場之後,流動性供給業務依舊游離在框架之外。 韓國加密市場想要穩妥承接機構資金,首先要轉變對做市商的固有認知。只靠事後處罰,既留不住合規做市商,也無法篩掉冒用身份的偽做市機構。《數字資產基本法》是一個關鍵契機:把做市商從被打擊的對象,轉變為常態化監管的對象。