
高盛下調韓股目標價25%,但認為「儲存估值過於悲觀」,韓股估值已成「全球最低」
高盛大幅下調韓國股市目標價,但同時警告市場對半導體行業的悲觀定價已嚴重偏離基本面現實。
據追風交易台消息,高盛策略師團隊在10月25日的研報中稱,將韓國綜合股價指數(KOSPI)12個月目標價由12000點下調至9000點,降幅達25%。這一調整發生在KOSPI自6月高點已累計下跌近40%的背景下。儘管如此,高盛仍維持對韓國股市的積極立場,指出修訂後的目標價較當前水平仍隱含逾60%的上行空間,並明確表示"市場正在定價一個過度悲觀的基本面前景"。
AI交易退潮引發的科技股拋售,已將韓國從年內全球最熱門主要市場之一,拖入估值最低的深淵。據彭博匯編數據,KOSPI 12個月遠期市盈率已跌至約4倍(較歷史均值低3個標準差),為2006年以來18個萬億美元級市場中從未出現過的極端低位,估值約為印尼雅加達綜合指數(8倍市盈率)的一半。與此同時,部分投資者認為,這場拋售已製造出難得的買入機會。
AI交易退潮重創韓股,高盛被迫大幅下修目標
報告稱,高盛策略師團隊下調韓國KOSPI指數目標位的理由是在基準指數自6月高點暴跌逾35%後,需要採用"更為保守的估值假設"。
值得注意的是,高盛今年曾多次上調該目標價,最近一次上調發生在6月,並在此後的全球AI股拋售浪潮中堅持維持12000點目標不變。此次下調標誌著高盛對韓國市場判斷的重大轉向。高盛同步將亞太區MXAPJ指數目標價由1,120下調至1,040。
三星電子和SK海力士等芯片巨頭使KOSPI成為AI交易的晴雨表。投資者對AI基礎設施大規模支出可持續性的疑慮持續升溫,疊加融資成本上升、回報信號不足,拋售壓力已從科技板塊蔓延至整個韓國市場。
值得注意的是,此輪下跌發生在韓國企業利潤創歷史新高的背景下,進一步凸顯市場定價與基本面之間的嚴重背離。此外,散戶投資者在槓桿ETF上的大規模去風險操作也放大了跌幅------相關槓桿ETF規模已從6月峰值時的530億美元縮水至當前的160億美元。
存儲芯片估值隱含"65%盈利暴跌",高盛認為定價過於極端
儘管大幅下調目標價,高盛策略師明確指出,當前市場對半導體板塊的定價已嚴重脫離合理區間。
高盛估算,當前半導體板塊的估值水平隱含著該行業2027年盈利將下滑65%的預期------這一情景被高盛認為"過於悲觀"。報告指出,市場正在定價一個"過度負面的基本面前景",而修訂後的目標價僅是為了納入更保守的市場定價假設,並非反映高盛對基本面的實質性看空。
高盛指出,三星電子和SK海力士目前均以約3倍遠期市盈率交易,為歷史最低水平。基於過去20年月度數據所揭示的市淨率與淨資產收益率之間高達72%的擬合優度(R²)關係,當前2.6倍的板塊市淨率所隱含的2027年ROE僅為23%,而市場共識預測的ROE高達45%。
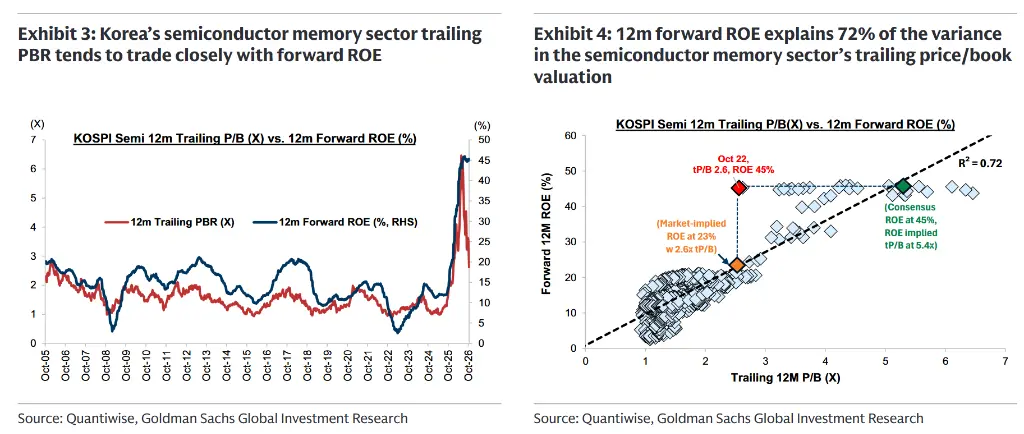
報告同時指出,若市場重拾對前景的信心,當前估值水平下的潛在回報空間極為可觀------市淨率回歸與賬面價值增長的雙重驅動,意味著該板塊存在翻倍潛力。此外,兩大主要存儲芯片製造商均已承諾將至少50%的自由現金流通過股息和回購方式回饋股東,進一步支撐當前的風險回報判斷。
在存儲芯片板塊之外,占指數權重約一半的其他股票目前以7.6倍遠期市盈率交易,估值同樣處於歷史低位。高盛指出,非存儲板塊2026年每股盈利增速的共識預測已被上調至84%,2027年和2028年預計將分別進一步增長16%和11%;該板塊當前14.2%的ROE與1.1x市淨率之間的歷史關係顯示,當前估值較合理水平低估逾30%。高盛表示,在當前水平上,韓國市場仍提供"具有吸引力的風險回報"。
高盛繼續看好電力、工業、公司治理改善相關股票,以及受益於國內再通脹和韓流文化的企業。
估值跌至"全球最低",韓股已比印尼便宜一半
據彭博匯編數據,KOSPI 12個月遠期市盈率已跌至約4倍,這是自2006年以來,在所有年初市值超過1萬億美元的18個主要市場中從未出現過的極端低位。
相比之下,同樣面臨MSCI可能兩級下調評級、市場可投資性存疑的印尼雅加達綜合指數,其遠期市盈率仍維持在8倍左右。韓國股市估值已不足印尼的一半。
這一估值崩塌發生在韓國宏觀基本面並不悲觀的背景下。韓國今年出口有望突破1萬億美元,芯片需求旺盛;韓國央行亦表示,今明兩年經濟增速應"顯著高於"此前預測。然而,市場對存儲芯片周期、AI資本支出前景及借貸成本上升的疑慮,令投資者情緒持續低迷。
報告稱,近期波動率的急劇飆升(60日年化波動率一度突破80%,較過去5年10%-30%的正常區間大幅偏離,創下近4個標準差的極端讀數)已導致股權風險溢價上升約2個百分點,相當於市淨率下調約20%,可以解釋KOSPI自6月高點40%跌幅中約一半的成因。
此外,盈利預測上調動能的放緩也對估值形成壓制------儘管全年盈利預測持續上修,但近幾個月上調速度明顯趨緩,與股權風險溢價上升的時間節點高度吻合。展望未來,高盛預計年度盈利增速將從今年的逾300%放緩至2027年的38%和2028年的12%,這一趨勢料將繼續對估值擴張形成制約。
ACG Management董事總經理Hui Ling Loh表示,
"對迄今為止激進AI投資的擔憂已進一步擴大,足以抵消穩健的盈利和業績指引。投資者還在權衡借貸成本上升對AI相關股票的衝擊,以及對避險資產需求的影響。"
部分投資者視拋售為買入機會,但分歧猶存
儘管市場情緒低迷,已有部分投資者開始將此輪拋售視為逢低布局的窗口。
KOSPI自6月高點已累計下跌約40%,但同期12個月遠期盈利預測卻上升了22%,股價與盈利預期的背離進一步凸顯估值的極端低廉。指數年內仍累計上漲31%。
Julius Baer亞洲研究主管Mark Matthews表示,AI需求"仍大幅超過供給","因此當我們看到近期這樣的大幅回調,尤其是半導體股票的隔夜暴跌,這是一個很好的買入機會。"
不過,市場對情緒何時真正觸底、估值能否成為可靠的反轉信號,各方看法不一。此輪拋售也引發了更深層的討論:在技術變革帶來深度不確定性的時代,傳統估值指標是否仍能提供可靠的投資指引。
高盛認為,外資年內淨賣出規模已達1400億美元,市場情緒仍處於明顯壓制狀態,但這恰恰也意味著,一旦市場信心修復,反彈空間將極為可觀。
~~~~~~~~~~~~~~~~~~~~~~~~
以上精彩內容來自追風交易台。
更詳細的解讀,包括即時解讀、一線研究等內容,請加入【追風交易台▪年度會員】
風險提示及免責條款
市場有風險,投資需謹慎。本文不構成個人投資建議,也未考慮到個別用戶特殊的投資目標、財務狀況或需要。用戶應考慮本文中的任何意見、觀點或結論是否符合其特定狀況。據此投資,責任自負。