
TOKEN2049 新加坡 2026 大會綜述與行業趨勢
作者:HashKey Capital
摘要
2026 年 10 月 7 日至 8 日,TOKEN2049 Singapore 匯集了全球主要的 Crypto-native 創業者、交易平台、傳統金融機構與投資機構。結合大會議程、公開發布及會場內外的交流,我們的核心感受是:Crypto 正在從數位資產創新走向金融市場基礎設施的重構,行業的資本主場也在同步向機構遷移。
**一、市场的边界在扩大。**預測市場與開放式衍生品協議讓事件、風險與非標資產獲得連續價格。決定新市場能否成立的,是結果裁決、流動性與監管,而非上線速度。
**二、穩定幣正在分層。**發行、儲備、合規、流動性與分發正在由不同機構承擔。C 端支付入口趨於同質化,護城河轉向牌照、銀行與商戶連接以及支付走廊。
**三、Tokenization 的標準已經抬高。**僅做"數位映射"的價值有限,真正的增量在所有權上鏈之後的 7×24 風險管理、抵押與衍生品體系。RWA 的討論重心已從美債轉向股票,套保與融資將率先商業化。
**四、AI × Crypto 的確定性在算力,而非 Agent Token。**敘事層面分歧明顯,現金流層面則高度集中於 AIDC。礦企向 AI 算力轉型所需的資本開支數倍於傳統挖礦,"算力的資本化"正在成為新的金融需求。
**五、機構化與專業分工同時發生。**零售增量見頂,幾乎所有參與者都在轉向機構業務;Crypto 原生機構加速把交易、風控與資管能力產品化,價值捕獲向流動性網絡與分發入口集中。
**六、熱度與回報正在脫鉤。**項目方情緒接近牛市,交易員則普遍謹慎,美國中期選舉與美債收益率是主要的尾部風險。技術採用、協議收入與 Token 回報之間的分化將繼續擴大。
一、大會全景:從散戶嘉年華到機構資本窗口
1.1 展位結構即資本結構
展位分佈直觀反映了誰在為分發付費。據大會官方場地數據,交易所佔據約 29% 的展位面積[1],平均單展位約 44 平方米,為全場平均的兩倍以上。支付與穩定幣的參展家數最多,但平均展位僅約 20 平方米,以 U 卡、出入金類服務商為主。預測市場頭部項目悉數到場,普遍採用中型展位;AI 參展家數不少,占地卻很小,RWA 也並非展位主角。
圖表 1:各賽道展位面積佔比與展商家數(截至 2026-10-12)
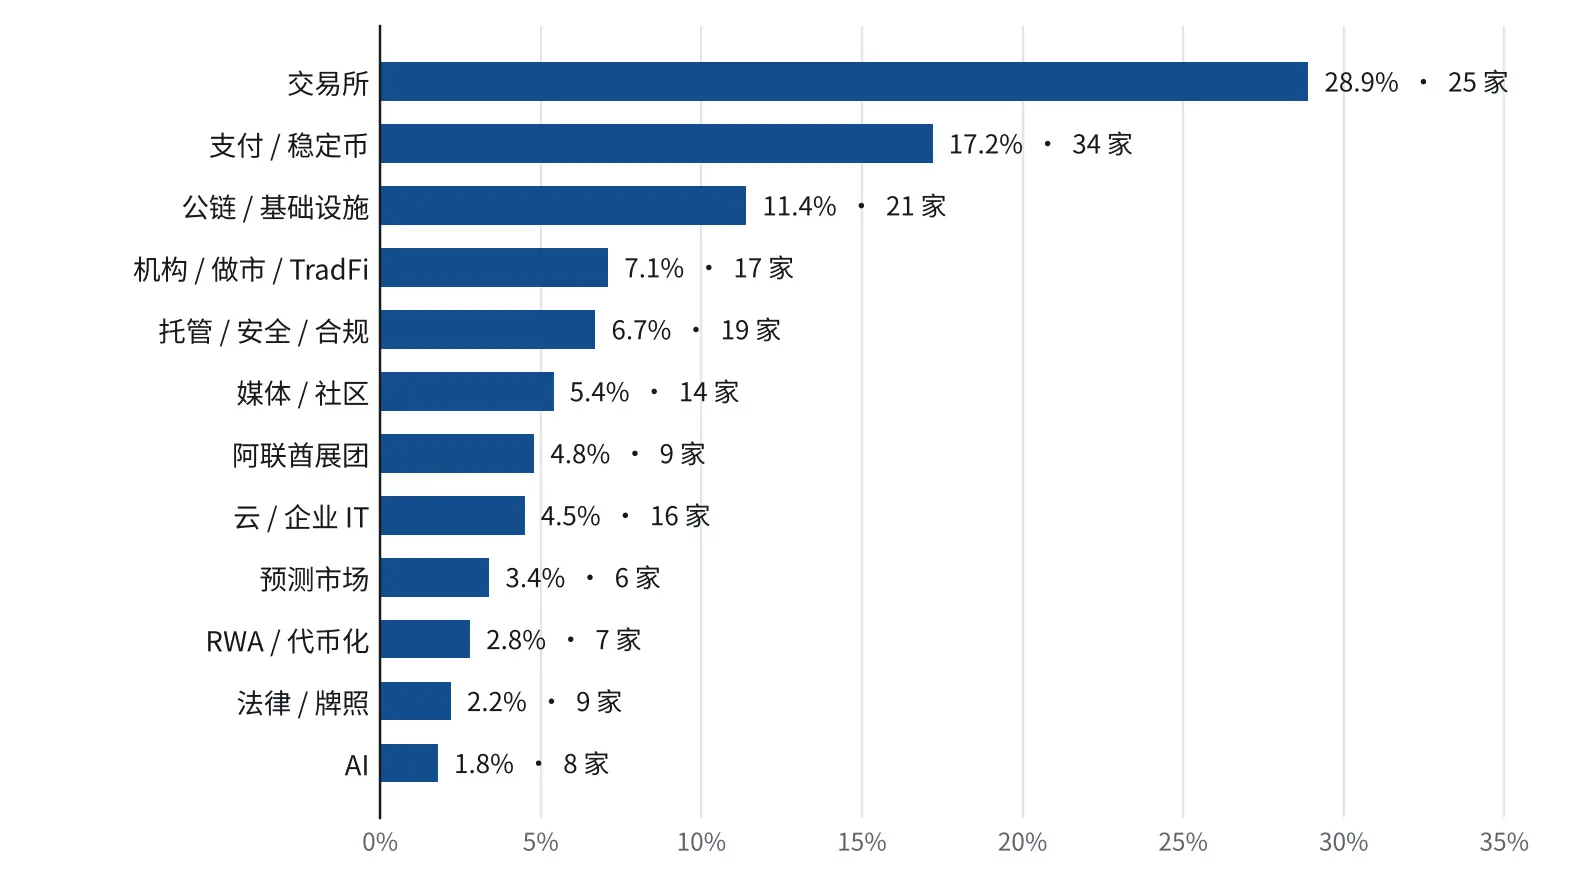
資料來源:TOKEN2049 Singapore 2026 官方展位平面圖(ExpoFP),HashKey Capital 整理, as of 12 Oct 2026。口徑為全場 193 個已分配展商的付費展位(約 3,836 平方米),不含舞台、會議室、休息區及同場活動;條形長度為各賽道展位面積佔比,標註為展商家數;7 家賽道未能確認的展商未列入。
中東展區值得單獨關注。地產商、虛擬資產監管機構與政府部門成批參展,核心訴求是地產代幣化:迪拜土地局已推出代幣化地產平台,目標在 2033 年前覆蓋約 7% 的樓市[2],並以購房換簽證吸引加密高淨值人群。Tokenization 已被當作招商與人才政策工具,意味著 RWA 開始出現主權級的資產供給方。
1.2 參會結構:西方資本主場,機構議程前置
與上半年亞洲同類活動相比,本屆西方參會者明顯增多,美國頭部項目幾乎覆蓋預測市場、美股上鏈、支付等全部賽道。大會新增面向家族辦公室、主權基金與養老金的機構會議,並設立專門的 Institution Stage。[3]相比之下,以"看熱鬧"為主的華語零售參與者明顯減少,交易所自辦活動中的新客戶也很有限。
**TOKEN2049 的功能正在從零售嘉年華轉向西方資本佈局亞洲的窗口。**多家西方機構計劃在未來兩到三年進入亞洲,入口城市是新加坡與香港,路徑是與合規能力強的本地機構合作。對亞洲市場參與者而言,展會獲客的效率在下降,跨境合作與存量網絡的價值在上升。
1.3 情緒分層:項目方樂觀,交易員謹慎
**項目方情緒接近牛市。**美國項目方普遍認為 CLARITY Act 的通過只是時間問題,監管不再是推進業務的前置條件。
**亞洲市場關注度回升但仍偏謹慎。**相較上半年的悲觀情緒,美股上鏈、量子安全等新敘事帶動了關注度回升。
交易員普遍謹慎。 核心變量是美國中期選舉:截至會期,Polymarket 顯示執政黨失去兩院中一院的概率約為 90%,另一院約為 60%。[4]國會失守將削弱關稅等政策的推進力度,但也可能促使行政手段更頻繁地介入,政策不確定性反而上升。疊加美股處於高位、美債收益率仍有上行壓力,而美債與 Crypto 的相關性更高。
項目方的樂觀主要來自融資周期,交易員的謹慎來自風險定價,二者不宜混用。值得注意的是,部分大型機構此前因政治表態快速建倉交易類資產,本屆才首次與項目團隊深入交流。二級定價仍受政治敘事驅動,基本面研究的價值反而在上升。
1.4 區域格局:美國定規則,日韩追得最快
美國是行業規則的制定者,亞洲各市場在各自的監管框架內跟進,節奏差異明顯。
| 市場 | 切入點 | 階段判斷 |
|---|---|---|
| 韓國 | 穩定幣 | 機構普遍開始探索;零售占比高,上幣趨嚴 |
| 日本 | 股票代幣化 | 以本土資產上鏈吸引境外資本,頭部金融集團已廣泛佈局 |
| 香港 / 新加坡 | 全面框架 | 方向已定,漸進推進,邊際變化較小 |
| 中東 | 地產代幣化 | 主權推動,與移民和招商政策綁定 |
美國項目方對亞洲零售社區的依賴明顯下降,但高度重視日韩機構。**未來亞洲的邊際增量更可能來自日韩機構,而非零售。**連接美國項目與日韩機構、把亞洲資產帶到鏈上的渠道與結構化能力,將更有價值。
二、六大趨勢
本屆大會的討論可以歸納為六個相互關聯的趨勢。它們分別對應市場、貨幣、資產、執行、組織與信任六個層面,共同指向同一個方向:Crypto 正在從一個獨立的資產類別,演變為全球金融市場基礎設施的一部分。
2.1 市場邊界擴張:從設計交易產品到創造市場
主要變化
過去十年的金融創新,大多是在既有市場中設計新的交易產品;本屆大會最顯著的變化,是創新開始指向"市場本身"。Polymarket 創始人 Shayne Coplan 強調,預測市場的本質是通過持續交易為現實事件形成動態概率價格,政治、體育、經濟政策等一切具有明確結果的事件都可以成為標的,長期願景是進一步開放市場創建。[5]Hyperliquid 則通過 HIP-3 等機制,讓第三方能夠調用其底層流動性與撮合引擎,自行創建並運營新的衍生品市場,覆蓋範圍從 Crypto 永續合約延伸至更廣泛的資產與風險。[6]
兩者路徑不同,但邏輯一致:**把"創建市場"的門檻從交易所牌照與做市資源,降低到一套開放協議加一個前端。**預測市場頭部項目全數到場、Polymarket 在會期舉辦多場社區活動,也說明這一品類已從邊緣走向主流。
價值歸屬
預測市場的估值錨不應是博 彩手續費,而是其信息價值:一個有深度、可信的事件價格,本身就是可被交易、對沖、引用和授權的數據資產。對於開放式衍生品協議,長期價值在於將市場創建、交易、流動性與應用分發模組化,成為第三方金融產品的"底座",其競爭優勢來自開發者生態與流動性網絡效應,而非單一交易前端。
風險與待驗證問題
結果裁決是預測市場的"清算所"風險。 近期一起因預言機裁決人工干預導致用戶損失的事件[7]表明,裁決機制的治理與公信力,直接決定了市場規模的上限。開放市場同樣無法自動消除槓桿、市場操縱、系統性清算與前端運營者責任;跨司法管轄區的合規問題,將決定這類市場能否獲得機構流動性。
未來需要重點驗證三點:非體育、非政治類市場能否形成持續深度;第三方創建的市場能否獲得獨立流動性,而非依賴頭部市場的溢出;監管能否為"事件合約"找到明確的定性。
2.2 穩定幣分層:發行趨於集中,入口趨於同質
主要變化
本屆穩定幣討論已明顯超越 USDT 與 USDC 的份額之爭。Ethena 的 White-label 模式讓任何品牌都可以發行"自有"穩定幣[8],M0 提供可編程的貨幣發行基礎設施,ether.fi 則把穩定幣嵌入集儲蓄、支付與收益於一體的綜合賬戶。Nium 與 RedotPay 的合作,把穩定幣進一步接入跨境支付、本地法幣出金與消費場景。[9]
支付是本屆參展家數最多的賽道,相關閉門會議人滿為患;大量 C 端項目的最終產品形態都是 U 卡。區域層面,韓國機構進入行業的第一步同樣是穩定幣。
產業鏈正在拆分
穩定幣產業正在形成清晰的專業化分工:
| 環節 | 核心能力 | 競爭格局判斷 |
|---|---|---|
| 發行與儲備管理 | 資產負債管理、儲備透明度、牌照 | 規模效應強,趨於集中 |
| 合規與風控 | KYC/AML、制裁篩查、跨轄區牌照 | 門檻高,形成護城河 |
| 流動性與兌換 | 做市、跨鏈、法幣出入金 | 與交易所和做市商深度綁定 |
| 分發與客戶品牌 | 錢包、交易所、U 卡、金融 App | 門檻低,同質化競爭 |
| 支付走廊與商戶網絡 | 銀行連接、外匯、本地清算 | 稀缺資源,價值可能被低估 |
價值歸屬
**未來會出現更多品牌化穩定幣,但底層發行、風控與清算未必同樣分散。**品牌可以多元,資產負債表與合規能力卻天然集中。U 卡代表的是分發層的同質化競爭:發卡門檻低、產品差異小,難以形成持續溢價。真正稀缺的是牌照、銀行與商戶連接、外匯能力及支付走廊覆蓋。
風險與待驗證問題
衡量穩定幣支付業務,應看走廊覆蓋、單筆成本、交易成功率與用戶留存,而非鏈上轉帳量。需要持續關注的是:非交易場景的支付量能否持續增長;儲備資產的透明度與贖回機制在壓力情境下是否可靠;以及各轄區對穩定幣發行方與分發方的監管分工。
2.3 Tokenization 2.0:從數字映射到所有權與風險管理
主要變化
Franklin Templeton CEO Jenny Johnson 指出,如果資產的法定所有權仍登記在舊系統中,鏈上 Token 只是個"數字孿生",並不構成真正的 Tokenization。[10]會場的普遍共識更為直接:簡單映射的技術門檻與成本都已很低,幾乎不構成競爭力。
討論的焦點由此轉向代幣化之後的問題。資產一旦 7×24 可交易,風險管理就必須同樣 7×24 運轉;鏈上資產如何用於抵押、再質押與融資,如何配套衍生品與對沖工具,目前都遠未成熟。Canton 強調以真實業務採用驅動網絡效應;Cardano 的 CIP-0113 把轉讓限制、身份與合規規則寫入 Token 標準,代表了"合規可編程"的方向。[11]
重心從美債轉向股票
另一個顯著變化是,RWA 的討論重心已從美債明顯轉向股票。7×24 交易、跨市場套利與套保成為高頻話題,頭部交易所紛紛佈局美股上鏈,日本金融機構則希望通過股票代幣化把本土資產帶給境外資本。多家頭部做市與交易機構正在爭奪傳統投資者對 Pre-IPO 與美股持倉的套保需求,路徑分為兩類:一類逐單提供 OTC 定制服務,另一類嘗試把套保做成鏈上標準化產品,後者擴展性更強,但面臨的流動性與合規挑戰也更大。
價值歸屬
**股票代幣化的商業化將先落在套保與融資,再走向零售交易。**原因在於:機構對套保和融資的需求真實且付費意願強,而零售交易面臨更複雜的投資者保護與跨境監管問題。衡量 Tokenization 的標準,應從發行規模轉向四個維度:登記的法律效力、結算效率、抵押品可用性與跨機構互操作性。
風險與待驗證問題
需要驗證的是:代幣化股票的持有人權益與法律確權如何保障;7×24 交易與傳統市場休市之間的價格銜接與風險傳導;鏈上抵押與再質押的風險是否會在壓力情境下被放大。能夠同時提供資產供給、交易、風控與合規能力的機構,將在這一輪競爭中佔據優勢。
2.4 AI × Crypto:敘事分歧與算力資本化
敘事層面:AI 是否需要新的貨幣體系
圍繞 AI 與 Crypto 的關係,大會出現了清晰的分歧。Arthur Hayes 提出 FLOP Network 的設想,認為 AI Agent 的核心資源消耗是算力,因此可能圍繞推理計算、GPU 供給與相應的結算機制形成機器原生的經濟網絡。[12]Dragonfly 的 Haseeb Qureshi 則提出質疑:在大量消費場景中,信用卡與現有支付體系已經夠用,與其假設機器必然使用區塊鏈支付,不如關注 AI 如何改善 Crypto 的使用體驗、安全、隱私與複雜金融操作的執行。[13]NEAR 的 Illia Polosukhin 則代表第三條路徑:用 AI 與 Intent 架構隱藏鏈上操作的複雜性,讓用戶只需表達目標。
我們傾向於場景決定工具:在普通消費支付中,Crypto 未必比現有網絡更高效;但在開放市場、跨境結算、機器間支付、可編程資產與無需許可的金融交易中,Crypto 具有結構性優勢。Agentic Finance 的發展不應以發行新 Token 為前提。
市場層面:熱度領先於需求
會場熱度最高的標的之一,是以 AI 算力"挖礦"產出的代幣,其邏輯類似早期的 PoW:以算力投入作為成本支撐,未來用於鏈上支付。但目前其用途與需求端仍未被驗證,需要區分投機熱度與真實使用。同樣,部分 AI 相關公鏈的幣價表現明顯領先於鏈上活動數據,估值與基本面之間存在缺口。
現金流層面:AIDC 與算力資本化
真正有現金流支撐的交集在 AIDC。來自東南亞和台灣的算力中心運營方大量到場,新一輪部署周期正在開啟,邏輯與早年挖礦高度相似:加槓桿、買設備、建算力中心,並在硬件迭代窗口內儘快回收投資。北美與東南亞的礦企正在把既有的電力與場地資源從比特幣挖礦轉向 AI/HPC,東南亞的轉型速度更快。
轉型的核心瓶頸是資金。AIDC 所需的資本開支約為傳統挖礦的 20 倍以上,而多數礦企長於電力與運維,缺乏成熟的融資工具與資本市場經驗。這形成了一個清晰的金融需求:設備融資、收益權結構化、算力租賃現金流證券化,以及圍繞 GPU 資產的抵押融資。
**AI × Crypto 最確定的交集不是 Agent Token,而是算力的資本化:電力、礦場、GPU 與融資結構。**Crypto 行業在礦業融資、鏈上資產化與結構化產品方面積累的能力,可能是其進入 AI 產業鏈最直接的路徑。需要警惕的是 GPU 折舊速度、算力租賃價格波動與客戶集中度帶來的信用風險。
2.5 機構化與專業分工:價值向流動性與分發集中
主要變化
會場的普遍判斷是:零售與 DeFi 用戶的增量已被充分挖掘,獲客效率持續下降;機構業務規模更大、更穩定、需求更多元,幾乎所有參與者都在轉向機構。大會新增的機構會議與 Institution Stage、Nasdaq 等傳統機構高管的到場,都是這一趨勢的體現。
與此同時,Crypto 原生機構正在把已有能力產品化。過去,交易、風控與資管能力主要服務於自身業務;現在,做市商向市場服務與資產管理延伸,VC 向全平台資管轉型,交易能力被包裝成可在交易所上架的主動管理產品。在一場傳統 OTC 服務商的活動中,相當比例的參與者已來自 Crypto 行業,兩個體系的人才與業務正在交叉。
交易所競爭:垂直整合與開放協議
交易所之間的競爭已超越 CEX 與 DEX 之爭。Coinbase 整合 Deribit 的衍生品流動性,走向統一賬戶、保證金與期權的垂直整合;[14]Hyperliquid 則以開放協議承載第三方市場。前者的優勢是合規、資本效率與機構級風控,後者的優勢是創新速度與開發者生態。兩種架構很可能長期並存,各自的優勢取決於客戶群體、產品類別與監管轄區。
協議與入口的分工
Ledger 將 Morpho 借貸集成進錢包[15],代表了另一種分工:底層協議提供流動性與金融功能,錢包、交易所與金融 App 掌握用戶賬戶、身份與產品分發。DeFi 內部同樣在成熟化,Aave、Ethena、Synthetix 等項目不約而同地強調,相同的名義收益率背後,抵押品質量、流動性、交易對手與贖回機制可能完全不同,競爭正在從 APY 轉向風險調整後收益、透明度與信任。
價值歸屬
**幾乎沒有機構能獨立完成"底層資產---產品化---分銷---上鏈"的全鏈路,專業分工將成為常態。**開放的技術架構並不必然帶來商業價值的分散:流動性網絡、客戶賬戶、數據與合規能力具有規模效應,可能形成新的集中。未來最具競爭力的,可能是能夠組織產業鏈各環節、並以合規身份承接機構客戶的平台型機構。
2.6 信任層:隱私、身份與後量子安全
隱私:從匿名到選擇性披露
本届大會安排了多場與 Zcash、Midnight 及金融隱私相關的討論。隱私的內涵正在擴展:從傳統的匿名交易,延伸至 AI 數據保護、商業敏感信息保護、選擇性披露與身份驗證。隨著 AI 數據分析能力的提升,鏈上交易的"全透明"正在從優勢變成風險,金融隱私的需求反而更加剛性。
身份:AI Agent 時代的基礎設施
Veridian 的可驗證身份方案、Sumsub 與 MiniPay 推進的可重用 KYC[16],反映出數字身份正逐步成為開放金融的基礎設施。錢包地址並不等同於可驗證的真實身份或合法授權;當 AI Agent 開始參與金融交易,身份、授權邊界、交易限額、審計與權限撤銷能力的重要性將進一步上升,其長期基礎設施意義可能大於 Agent Wallet 本身。
後量子安全:從遠期議題到產品化探索
Project Eleven 發布的 Strongpoint,面向數字資產托管機構的密碼算法升級與後量子遷移需求。[17]會場對"量子計算與 AI 破解加密"的擔憂明顯升溫,相關敘事已開始影響部分資產的二級市場定價。但不少項目只是在轉售量子安全能力,缺乏核心密碼技術。
**金融級隱私的方向是"隱私 + 選擇性披露 + 可驗證身份 + 合規",而非完全匿名。**後量子安全值得提前研究與佈局,但短期收入與市場規模不宜高估,需警惕純敘事驅動的估值。對托管機構與交易所而言,Crypto-Agility,即在不中斷業務的情況下更換密碼算法的能力,可能比任何單一的後量子方案都更重要。
三、市场结构图谱
3.1 八條敘事,六個層次
| 核心敘事 | 代表項目或機構 | 關鍵變化 |
|---|---|---|
| Everything Becomes a Market | Polymarket、Hyperliquid | 事件、風險與非標資產形成可交易市場 |
| Programmable Money | Ethena、M0、Circle、Nium | 發行、儲備、分發與結算可編程、分層化 |
| Agentic Finance / AIDC | NEAR、算力網絡、AIDC 營運方 | AI 從輔助走向執行,算力資本化 |
| Universal Financial Accounts | Coinbase、Ledger、ether.fi | 交易、儲蓄、融資與支付統一入口 |
| Real Tokenization | Franklin Templeton、Nasdaq、Canton | 從映射走向所有權、風控與結算重構 |
| Privacy / Identity / ZK | Zcash、Midnight、Veridian、Sumsub | 隱私保護與合規身份融合 |
| Security / Crypto-Agility | Project Eleven、托管機構 | 後量子遷移進入產品化探索 |
| Infrastructure Consolidation | Coinbase/Deribit、頭部交易所 | 基礎設施分層,價值捕獲趨於集中 |
八條敘事可以歸入六個相互咬合的層次:市場層 (創造價格)、貨幣層 (價值交換)、資產層 (登記、流轉與抵押)、執行層 (AI 與自動化協議)、帳戶層 (統一入口)以及信任層(身份、隱私、合規與安全)。下一代金融體系的競爭,不再圍繞某一條鏈或某一種 Token,而是圍繞層與層之間的連接、控制與價值捕獲展開。
The market is expanding, but the infrastructure is consolidating.
3.2 五組戰略分歧
| 分歧 | 核心問題 | 我們的傾向 |
|---|---|---|
| Coinbase vs Hyperliquid | 垂直整合平台,還是開放模組化協議? | 兩種市場組織方式長期並存,優勢取決於客戶、品類與轄區 |
| 機器原生經濟 vs 現有支付體系 | AI 是否需要新的貨幣體系? | 場景決定工具;開放市場與跨境結算中 Crypto 更具優勢 |
| 商業採用 vs 立法 vs 漸進創新 | 基礎設施應以何者為先? | 需要商業需求、技術能力與制度保障共同支撐 |
| Protocol vs Distribution | 價值歸協議還是歸入口? | 取決於流動性網絡效應、客戶關係與轉換成本 |
| 項目方 vs 交易員 | 牛市還是修復期? | 資產配置以風險定價為錨,產業判斷參考項目進展 |
四、行業賽道觀察:新興與降溫賽道
4.1 值得重點關注的方向
| 方向 | 代表 | 核心判斷 |
|---|---|---|
| Permissionless Market Infrastructure | Hyperliquid、Polymarket | 長期潛力大,需驗證流動性、市場完整性與結果裁決 |
| Stablecoin Infra / Money-as-a-Service | Ethena、M0、Circle、Nium | 價值不只在最大发行方,基礎設施與支付走廊同樣關鍵 |
| AIDC 與算力融資 | 算力中心營運方、轉型礦企 | 資本開支缺口即結構化融資機會 |
| 股票代幣化與套保 | 頭部做市與交易機構 | 先落在 Pre-IPO 與美股套保和融資,再到零售交易 |
| Agent Identity / Delegated Authority | Veridian、NEAR | 身份、授權、限額與撤銷比 Agent Wallet 更基礎 |
| Wallet as Financial OS | Ledger、Coinbase、ether.fi | 掌握帳戶與分發者擁有較強的價值捕獲能力 |
| Privacy-preserving Finance | Zcash、Midnight、ZK | 從獨立敘事走向金融基礎設施的基本要求 |
| Post-Quantum Custody | Project Eleven | 值得提前研究,短期收入有限 |
4.2 降溫或面臨商業化壓力的方向
| 方向 | 壓力來源 | 應看的指標 |
|---|---|---|
| 缺乏獨立經濟模型的 L1/L2 | 同期已有消費級 L2 宣布停運[18] | 活躍應用、真實收入、流動性、留存 |
| 依賴 Token 激勵的增長 | 補貼製造非真實需求 | Organic Activity、付費用戶、單位經濟 |
| 高 APY 導向的 DeFi Yield | 收益同質化、風險被低估 | 風險調整後收益、贖回機制、透明度 |
| 缺乏 Value Accrual 的基礎設施 | 業務增長不傳導至 Token | 費用歸屬、回購或分配機制 |
| 未證明需求的 AI Agent Token | 依賴錢包數與互動量講故事 | 非補貼交易、真實支付、復購 |
4.3 資本偏好的變化
LP 的風險預算向 AI 遷移,但產業資本仍然高度關注 Crypto 賽道。 2022 年前後,Crypto VC 曾是 LP 稀缺的高增長配置;如今亞洲 AI VC 募資明顯升溫,部分 LP 今年的新增配置集中於 AI。Crypto VC 面臨三重障礙:業績分化、與傳統 LP 的溝通門檻,以及 Token 頭寸帶來的淨值劇烈波動。能夠持續獲得傳統 LP 認可的策略,往往具備集中投資、股權導向、與流動性 Beta 分離、以 DPI 說話等特徵。另一方面,由於金融機構對於 Crypto 的認知正從資產類別升級為金融基礎設施,大量產業資本也加入了 Crypto 投資大軍,如 ICE, Robinhood, VISA/MasterCard, SBI 等等。[19]
**高淨值需求呈啞鈴型。**一端是保本或穩定收益產品,另一端是高風險、高波動性的小市值資產與 AI 相關機會;對穩定幣與支付項目的關注在上升。在美債收益率高企的環境下,鏈上固收產品需要清晰的差異化,例如安全與保險安排、流動性或獨特的底層資產。投資者整體更加成熟,對產品機制與底層邏輯的要求明顯提高。
4.4 項目評估框架
行業正從 Narrative-driven Growth 走向以產品市場契合、可持續經濟模型與資本效率為核心的競爭。我們建議按五個層次逐級檢驗項目,任何一層斷裂,上層的敘事都難以轉化為投資回報:**Technology Adoption → Product-market Fit → Protocol Revenue → Enterprise Value → Token Value Accrual。**同時,應將長期產業判斷與短中期資產價格判斷分開,避免把大會熱度直接解讀為新一輪周期已經確認。
五、展望與風險
5.1 主要風險
**政治與宏觀:**美國中期選舉結果可能改變政策推進節奏;美債收益率若繼續上行,將對高風險資產形成壓力。
**監管:**美國市場結構立法的時間表與監管權限劃分仍是機構入場的關鍵變數;跨司法管轄區的預測市場與衍生品監管存在不確定性。
**市場結構:**開放式衍生品協議的槓桿與清算風險、預測市場的結果裁決風險,以及穩定幣儲備與贖回風險。
**估值:**AI、後量子等新敘事驅動的估值與真實需求之間可能存在較大缺口。
5.2 未來 6 至 12 個月值得跟蹤的指標
| 領域 | 跟蹤指標 | 意義 |
|---|---|---|
| 預測市場 | 非體育非政治類市場的交易深度、裁決爭議率 | 檢驗"萬物皆市場"能否走出單一品類 |
| 穩定幣 和支付 | 非交易場景支付量、支付走廊覆蓋與成功率 | 檢驗穩定幣能否進入實體支付 |
| Tokenization | 代幣化股票的抵押與借貸規模、7×24 交易占比 | 檢驗 Tokenization 是否超越發行 |
| AIDC | 礦企轉型進度、算力融資規模與成本 | 檢驗算力資本化的需求強度 |
| 機構化 | 機構客戶交易占比、托管資產規模 | 檢驗行業收入結構的遷移 |
| 亞洲 | 日韓機構牌照、穩定幣與代幣化試點進展 | 檢驗亞洲機構增量的兌現節奏 |
結語:從參與市場到建設市場
回顧 Crypto 過去十年,行業經歷了從 Bitcoin、Ethereum 到 DeFi、NFT、Stablecoin,再到 Tokenization、預測市場與 AI Agents 的多輪創新,每一輪都伴隨新的敘事、商業模式與資本周期。從更長期的視角看,一個方向正逐漸清晰:金融市場正在走向更加開放、連續、可編程和智能化的基礎設施體系。
本屆 TOKEN2049 最值得重視的,不是哪個賽道短期最熱,而是市場創建、貨幣流通、資產登記、交易執行、金融賬戶與身份體系正在同時重構,資本主場與客戶結構也在同步遷移。下一階段的贏家,可能是能夠同時理解 Crypto-native 創新與傳統金融約束、並在兩者之間建立可信連接的機構。
作為較早進入行業的機構,HashKey Capital 將繼續在投資、交易與資產管理領域,連接全球資本與亞洲市場,推動傳統金融與鏈上金融的融合。
From Crypto Native to Capital Markets. 從參與市場,到建設市場。
免責聲明
本報告載有由 HashKey Capital(定義見下文)根據其認為可靠的來源彙編而成的資料,但 HashKey Capital、其關聯方或任何其他人士均未就該等資料的公平性、合理性、可靠性、準確性、完整性或正確性作出任何明示或默示的陳述或保證。
本報告所載的任何圖示、示例或前瞻性資料(如有)均僅供說明用途,並僅反映本報告日期當日的情況,其無意構成且不應被依賴為任何保證、承諾、預測或對事實或可能性的確定性陳述。儘管已盡力確保本報告所載資料在發布時的準確性及完整性,但仍可能存在錯誤或遺漏。本報告所提述的任何第三方資料或第三方網站內容並不一定反映 HashKey Capital 的觀點、標準或政策。對於本報告所提述的任何第三方資料、第三方網站內容的準確性、完整性,或該等資料及/或鏈接是否符合適用法律法規的要求,HashKey Capital 概不承擔任何責任或法律責任。
過往表現並非未來表現的指標,未來回報並無保證,投資者可能損失部分或全部投資本金。本報告所載的信息、意見及建議僅供一般參考之用,其編制並未考慮任何人士的個別財務狀況、投資目標或特定需求。任何人士對本報告所載資料的依賴均須自行承擔風險。本報告不構成投資、法律、稅務、會計或其他專業意見,亦不構成任何推薦。投資者應仔細閱讀相關產品的發售文件、條款及條件以及風險披露文件,並結合自身投資目標、財務狀況、風險承受能力及投資經驗,獨立評估相關產品是否適合其自身情況。如有需要,投資者應尋求獨立專業意見。數字資產及相關產品的交易可能涉及重大損失風險,並不適合所有投資者。
本報告並不構成出售任何投資產品或服務的要約,亦不構成購買任何投資產品或服務的要約。就本報告所提供的信息而言,HashKey Capital 並非任何收件人的財務顧問、諮詢顧問或受託人。在適用法律允許的最大範圍內,HashKey Capital、其關聯方及任何其他人士均不對因使用、依賴或無法使用本報告或本報告所載資料而直接或間接產生的任何損失、損害、附帶損失、特殊損失、後果性損失或任何其他損失承擔任何責任。
"HashKey Capital" 為 HashKey Capital Limited 開展業務所使用的品牌名稱。HashKey Capital Limited 已根據《證券及期貨條例》(香港法例第571章)獲發牌照,可於香港進行第1類(證券交易)、第4類(就證券提供意見)及第9類(提供資產管理)受規管活動。
本報告內容未經香港證券及期貨事務監察委員會審閱。本報告僅向可依法接收本報告的人士發布,不擬向任何在其所屬司法管轄區或國家內接收、分發或使用本報告會違反當地法律法規的人士或實體分發,亦不供其使用。如使用本報告所載任何資料將違反閣下所在司法管轄區的任何適用法律或法規,則閣下不應使用或依賴該等資料,且 HashKey Capital 對任何該等使用或依賴概不承擔任何責任。
HashKey Capital及/或其關聯方可能持有、並可能不時收購或處置本報告所述的一個或多家公司或實體(包括但不限於 Morpho,以及任何其他直接或間接相關聯的實體,不論該等實體是否在本報告中具名)的倉位、權益或投資(包括股權、代幣、數字資產或其他工具),亦可能持有本報告未提及但與該等實體存在關聯或競爭關係的其他公司或實體的倉位。因此,HashKey Capital 及/或其關聯方可能與本報告中提及的人士、公司或實體之間存在利益相衝突或潛在衝突,並可能影響本報告所載信息及觀點的客觀性。本報告的任何內容均不應被解釋為對本報告所述人士、公司或實體的認可。