
代幣化股票現貨 vs 股票永續合約:所有權、費用與風險對比
代幣化股票現貨和股票永續合約都能讓人獲得與某隻股票相關的價格變化,但它們不是同一份權利,也不走同一條成本和風險路徑。把兩者都歸為“鏈上股票”或“可交易產品”,最容易忽略三件事:持有人究竟獲得什麼經濟或法律權利、費用是在一次執行還是持有過程中發生、倉位會不會因保證金規則被動中斷。本文只整理公開文件能證明的機制,不構成交易、法律或資格建議。
先給結論:三件事不能放進同一個“現貨 vs 永續”答案
代幣化股票現貨與股票永續合約應分別從權利、成本和風險比較,而非由同一股票標的一次決定。代幣化現貨首先要問發行文件把持有人定位為何種權利;股票永續首先要問合約如何產生價格敞口、資金費和保證金要求。兩者都可能隨同一股票價格變化,但經濟敞口只是“價值隨標的變化的經濟效果”,不自動等於直接股東身份;同樣,一次顯示的資金費也不能自動變成長期成本。比較順序應是先看權利,再看費用窗口,最後看風險參數。
| 比較線 | 代幣化股票現貨 | 股票永續合約 |
|---|---|---|
| 先查什麼 | 發行人、法律分類、公司行動與持有路徑 | 合約規格、資金費、保證金與清算規則 |
| 費用重點 | 目標渠道的執行、轉移和持有安排 | 執行費用之外,還要看資金費的方向與結算次數 |
| 主要邊界 | 可交易不自動等於直接普通股權利 | 價格敞口不自動等於可持續持有,保證金可能觸發清算 |
這個框架的作用不是替任何讀者選產品,而是避免用一個標籤替代三份不同性質的資料:發行文件證明權利邊界,合約規格說明費用與風險參數,平臺數據頁才說明某一時點的市場字段。
所有權:先分清直接股權、經濟敞口與公司行動
xStocks 法律概覽將其描述為提供經濟敞口的 tracker certificate,並說明不賦予股東投票權。查看 xStocks 法律概覽。這不是說所有代幣化股票都採用同一結構,而是一個可核驗的例子:即使產品能跟蹤股票價值,也仍要看發行人、法律分類和權利文件,不能僅憑“現貨”二字推導為傳統券商賬戶裡的直接普通股。
經濟敞口不是持有人權利清單
發行與贖回同樣不能與二級市場交易混為一談。xStocks 的文件把發行和贖回放在發行人一級市場,直接接入需要 KYC/AML 和白名單錢包。查看發行與贖回機制。其 FAQ 還區分二級市場代幣可 24/7 交易,與發行和贖回通常為 24/5 的窗口。查看 xStocks FAQ。因此,“可以交易”“可以轉移”“可以直接向發行人發行或贖回”是三條需要分別確認的路徑。
xStocks 的公司行動頁面說明,股息和拆股等事件通過 onchain multiplier 調整持倉的經濟敞口。查看公司行動機制。這提示了一個更實用的核對點:對代幣化股票現貨,除了問“是否有底層支持”,還要問股息、拆股、贖回、投票或其他權利在當前文件中如何處理;缺少披露的字段應保持待核對。
費用:現貨看執行路徑,永續還要看資金費窗口
兩類產品都可能產生訂單執行成本、報價價差或渠道費用,但持有成本的結構不同。現貨代幣要回到實際交易、託管、轉移和產品文件的費用安排;股票永續則在此基礎上多了一項與持倉窗口相關的資金費:它是永續合約在結算時點按規則在持倉雙方之間發生的收付款,並不是所有平臺、所有合約都固定不變的“利率”。
永續合約的資金費會按目標平臺的規則在結算時點作用於倉位價值,費率和週期不應從一個頁面外推為通用常數。Bybit 的資金費說明顯示,費率會隨時間更新,並在資金費時點作用於倉位價值;Hyperliquid 的資金費文檔則以倉位規模、預言機價格和費率計算支付,並採用自己的小時結算節奏。這兩份資料用來說明機制差異,而不是為任一股票永續合約代填參數。
示例:把單次資金費放進持有窗口
在固定 $10,000 名義倉位、正 0.01% 資金費和三次結算的說明性假設下,資金費為 $3。
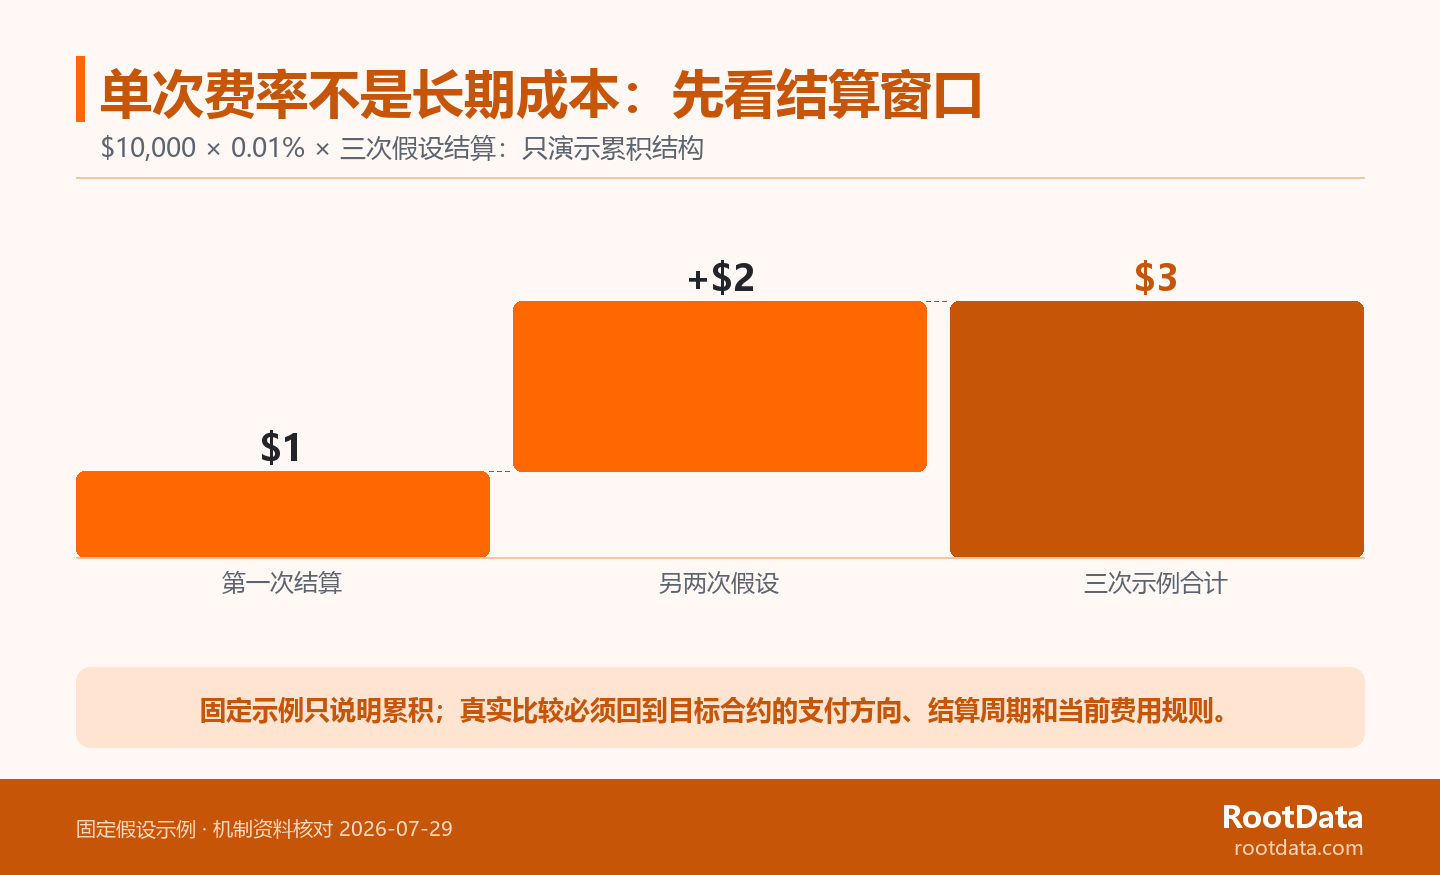
計算只是 $10,000 × 0.01% × 3:第一次結算為 $1,另外兩次在同樣假設下再增加 $2。它有意排除了價格變動、交易費、滑點和未來費率變化,目的只是說明一條原則:單次費率讀數必須連同支付方向、名義倉位和實際跨過的結算次數閱讀。若其中一項不同,結果就不同;把單點費率直接年化,反而會掩蓋最需要確認的合約條件。
風險:永續合約多了一條保證金與清算路徑
代幣化股票現貨的風險並未消失:發行結構、託管或鏈上路徑、公司行動處理與渠道可用性都要以產品文件為準。但股票永續在價格波動之外,還有保證金和清算這一條合約路徑。維持保證金是維持倉位所需的最低保證金水平;當賬戶權益跌到規則設定的水平以下,倉位可能被強制處理。這與“標的價格是否上漲”是不同層次的問題。
永續合約在保證金不足時可能因賬戶權益低於維持保證金而觸發清算,閾值依資產和合約規則變化。Hyperliquid 的保證金說明將開倉保證金與倉位規模、標記價格和槓桿關聯;其清算說明則把清算與賬戶權益低於維持保證金相連,並明確不同資產的條件會變化。這裡同樣是機制樣例,實際股票永續應以目標合約當前規格為準。
清算不是費用,而是持有連續性風險
費用通常描述一段時間內付出了多少;清算描述的是倉位是否還能持續存在。因而,比較股票永續不能只列出 Maker/Taker 費率或某個資金費快照,還應同時確認槓桿上限、保證金模式、標記價格來源、維持保證金和強平/自動減倉規則。對代幣化股票現貨,也不應因為沒有同一套保證金路徑就忽略風險,而應轉回發行、持有、公司行動和渠道層的文件核驗。
把比較落到文件:四步核對,不把平臺數據當權利證明
比較時先查發行與權利,再查公司行動或持有路徑,再查合約規格,最後才比較同一時點的平臺數據。第一步確認發行主體和法律分類;第二步確認股息、拆股、贖回或轉移等持有路徑;第三步讀取目標永續的資金費、保證金、標記價格和清算規則;第四步才把費用、資金費、深度、價差或 OI 放到同一時點比較。這個順序能避免市場指標替代產品權利,也能避免發行文件替代實時執行數據。
產品權利和合約機制確認後,平臺層的費用、資金費、深度、價差和 OI 應回到 RootData 的股票衍生品數據入口按同一時點和定義核對。RootData 的股票衍生品說明將這些字段納入平臺層比較;它不替代發行或合約文件。若要繼續對照不同交易平臺的字段,可查看 RootData 股票衍生品交易平臺排名,再回到目標產品頁面確認當前規則。
常見問題
未在指定發行文件或合約規格確認的權利、費用和風險參數,應保留為待核對而非由產品標籤補齊。
代幣化股票現貨是否等於直接持有股票?
不等於,是否擁有直接股東權利必須以具體發行文件為準。代幣可以提供與標的相關的經濟效果,但發行主體、法律分類、投票權、贖回和公司行動的具體處理仍可能不同。讀者若關心某項具體權利,應在當前產品文件中找到對應條款,而不是從“現貨”或“1:1”這一類標籤推斷。
股票永續合約的資金費可以直接當成長期成本嗎?
不能,單次資金費還需要結合支付方向、實際結算次數和後續費率變化。還應把倉位名義價值、交易費用和可能的滑點放進同一持有窗口;只有這些條件被固定,某一段時間的成本才有可比較的含義。頁面顯示的單個百分比本身不提供長期結果。
為什麼同一股票標的在兩種產品裡風險不同?
因為價格相同不代表持有結構相同,永續合約還疊加保證金、標記價格和清算規則。代幣化股票現貨則需重點核對發行、持有、公司行動與渠道路徑。兩者都需要繼續看具體文件,但需要打開的文件不同;把沒有披露的字段保留為待核對,通常比給出一個籠統的產品優劣結論更準確。