
代幣化股票託管與儲備怎麼看:證明文件、審計與贖回機制
代幣化股票頁面上的“1:1 支持”“對應資產證明”或“已審計”都不是可以獨立閱讀的結論。真正決定這些材料含義的,是代幣對應什麼權利、相關資產如何隔離、證明覆蓋哪個時間點,以及合格持有人能否沿著清晰路徑進入贖回機制。把這些問題按順序拆開,才不會讓一個醒目的標籤代替整條證據鏈。
先給結論:儲備不是一個獨立的安全結論
儲備不是一個獨立的安全結論:它需要與產品權利、資產隔離、證據日期、審計對象和贖回資格一起閱讀。原因不在於公開材料沒有價值,而在於每份材料只回答一部分問題:一份餘額證明不能寫明持有人權利,產品條款也不能替代當天的資產核驗,二級交易入口更不能自動證明贖回資格。這也界定了 RootData 市場數據的角色:它適合在前述問題已經回答後,幫助讀者比較交易條件。
實際核對時,先把公開信息按六項記錄:權利、發行主體、託管、隔離、證明與審計的範圍、贖回路徑。每項都應留下文件名稱、版本或發佈日期與尚未回答的問題;缺失信息保留為未知,而不是用另一份文件的描述補足。
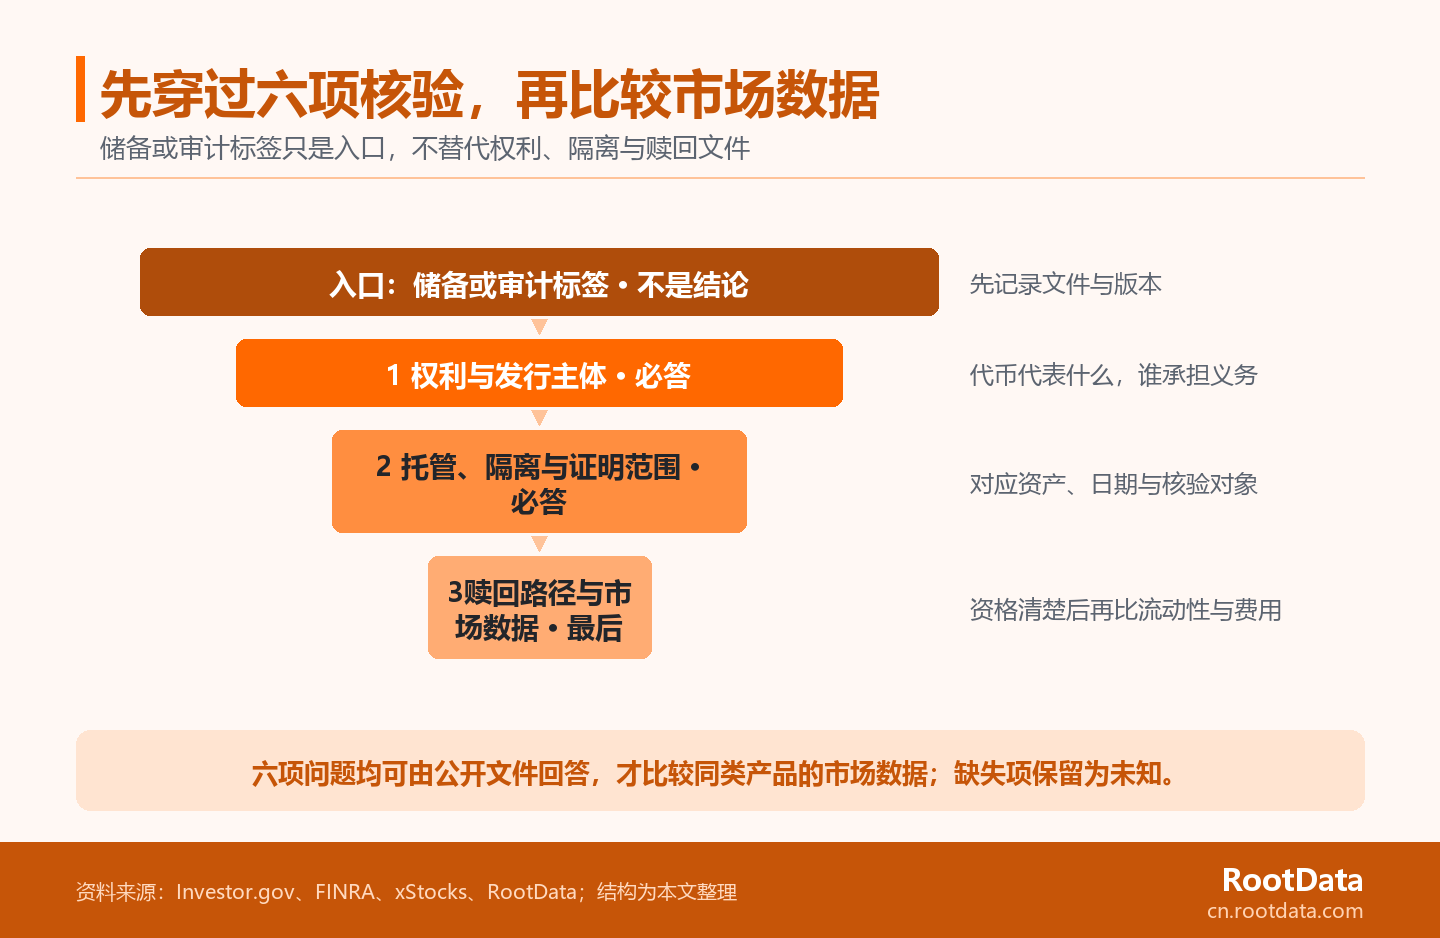
- 先確認權利:先知道持有人取得什麼,才談得上對應資產應如何理解。
- 再確認文件對象:託管、公開核驗入口與審計可以互相參照,但並不互相替代。
- 最後比較市場條件:只有產品和使用資格進入候選後,流動性、價差與費用才有共同的比較前提。
先問持有人擁有什麼:結構決定儲備該對應什麼
Investor.gov 將代幣化證券列為發行人主導、託管型和合成型等不同結構;不同結構下,持有人取得的權利和利益可能不同。查看 Investor.gov 對結構的說明。這是一份美國投資者教育材料中的分類,不是對任一產品或地區作出的判斷,卻足以說明:不能只根據“股票代幣”這個名字推定權利內容。
美聯儲在資本處理 FAQ 中將“合格代幣化證券”限定為:在適用法律下享有與非代幣化形式相同法律權利的代幣化證券。查看美聯儲 FAQ 的適用範圍。該文件討論的是美國銀行資本規則,不能延伸為一般產品結論;它提示的重點是,權利是否相同必須回到適用法律與產品文件,而不是由鏈上形式本身決定。
本文所說的代幣化證券結構,就是代幣、底層證券與持有人權利之間的安排方式:可能是發行人直接發行,也可能是通過中介形成權益,或僅提供價格敞口。結構不同,儲備需要對應的對象也不同;閱讀時先找到發行主體、法律分類、權利描述和異常處理條款,再看資產支持表述會更穩妥。
在比較儲備之前,先確認代幣代表的是直接證券、經中介持有的權益,還是僅與股票價格掛鉤的敞口。這個問題不會替讀者判斷產品優劣,卻能避免把“有對應資產”直接推成“擁有同等股東權利”,也能讓後面的託管和贖回文件有明確的閱讀對象。
四類文件各自回答什麼:別讓“審計”替代產品條款
產品條款、託管說明、儲備可核驗入口與審計報告回答的是不同問題,任何一份都不應自動替代其餘材料。把它們放進同一張記錄表時,重點不是文件數量,而是每份材料是否寫清對象、出具方、覆蓋範圍與日期。
| 材料類型 | 優先核對的問題 | 單獨不能推出的結論 |
|---|---|---|
| 產品條款與法律說明 | 發行主體是誰;代幣代表什麼;持有人有哪些權利與限制 | 不能單獨證明某日仍有足額對應資產 |
| 託管與隔離說明 | 資產由誰保管;是否按產品分開;發生異常時如何處理 | 不能單獨說明持有人是否具備贖回資格 |
| 儲備證明入口 | 核驗對象、方法、時間點及能否複查 | 不能替代法律權利或完整審計範圍 |
| 審計或審閱報告 | 審計對象、測試範圍、報告日期和限制 | 不能自動覆蓋所有資產、流程與權利問題 |
看到“已審計”時,先確認審計的是智能合約、資產餘額、財務報表還是某一控制流程,以及報告覆蓋的日期和範圍。若報告只說明代碼安全或某個時點的餘額,它就不應被延伸為對發行結構、託管隔離或可贖回性的整體判斷。
同樣,儲備證明可以理解為一個讓外部讀者在某一時間點核對對應資產或代幣供給信息的公開證據入口。它最有用的地方是讓讀者繼續追問“核對了什麼、何時核對、如何核對”;把它當成所有問題的終點,反而會遮蔽仍待確認的部分。
看託管與儲備時,至少核對隔離、可驗證性和時間點
這裡的隔離託管,是指把某一產品對應資產與其他資產按賬戶或法律安排分開保管的方式。閱讀相關說明時,應同時記錄對應資產是什麼、保管方是誰、隔離安排寫在哪裡、證明是否可訪問,以及頁面或報告對應的時間點;缺少其中一項時,不必急於替它補上結論。
託管說明至少應寫清對應資產、保管方與隔離安排;缺少其中一項時,不應自行補足結論。對讀者而言,最有用的記錄方式不是隻摘下“受監管”或“隔離”這樣的標籤,而是逐項標明:資產由誰保管、以何種賬戶或法律安排分開、相關說明是否仍對應當前產品版本。
FINRA 的客戶資產保護材料將特別儲備賬戶以及客戶證券的保管或控制地點列為美國經紀交易商的監管事項。查看 FINRA 的客戶資產保護說明。這個美國經紀交易商語境提醒我們,“儲備”“保管”“控制”本來就是不同對象;它並不是可以直接套用到任意地區或任意產品的通行標準。
儲備頁面應繼續核對證明對象、方法與時間點;“可驗證”並不自動回答權利或贖回問題。面對類似入口,下一步應看頁面展示的核對方法、更新時間和適用產品,而不是把一個證明標籤等同於所有結構問題均已被回答。
贖回機制決定“可支持”如何轉化為實際路徑
一級發行與贖回指具備資格的參與方直接與發行方進行代幣創建或退出流通的通道,而不是一般二級交易。核對這條路徑時,地區與身份限制、賬戶或錢包條件、最低規模、處理時段、結算方式和異常安排都可能改變“理論上有支持”在實際操作中的含義。
一級贖回能否進入取決於發行方公開的資格、賬戶或錢包條件與操作流程。即使公開材料提到對應資產,也應繼續確認地區與身份範圍、最低規模、處理時段、結算方式和異常處理安排;這些條件會決定持有人能否在實際操作中進入該通道。
二級交易入口與發行方贖回路徑應分別核對;前者不能替代後者的資格說明。因此,比較平臺頁面上的成交、深度或價差時,最好把它們放在“二級執行條件”這一層;發行方贖回的資格和流程要回到另一套文件逐項確認。
文件核對完成後,再用市場數據比較可用候選
RootData 的股票衍生品說明將合約、未平倉量、24 小時成交量、加權流動性、價差、資金費率、Maker/Taker 費用和保證金資產等列為可讀取字段。查看 RootData 的字段說明。這些字段幫助讀者把已確認可比較的候選放到同一口徑下閱讀,但它們本身並不回答發行、託管或贖回文件的問題。
當產品結構、贖回資格和比較時點已經固定後,才適合把候選放進同一張市場數據頁面:先比是否覆蓋同一合約,再看未平倉量和成交活躍度,然後結合流動性、價差與費用判斷交易條件。此時可查看 RootData 股票衍生品交易平臺排名,將數據閱讀限定在同一時間、同一產品與相近訂單情境中,而不是把榜單名次誤讀為產品結構或資產安排的背書。
市場數據適合在產品和資格已確認的候選之間比較交易條件,不替代發行、託管、儲備或贖回文件。
RootData 在數據標準中公開了對數據進行結構化、核對和維護的方法。查看 RootData 數據標準。這更適合被理解為共同市場字段的比較基礎,而不是對具體產品作出的認證。
關於儲備、權利、贖回與排名的四個常見問題
下面的常見問題只澄清文件核對的邊界,不替代特定產品條款或專業意見。
儲備證明和審計報告是一回事嗎?
不是。前者通常聚焦某個時間點的對應資產或供給信息,審計或審閱報告則需要看其明確的對象、測試範圍與限制;智能合約審計還可能只討論代碼。讀者應把每份材料分別對應到“權利、資產、流程或代碼”中的具體問題,而不是把其中任意一份當作完整保證。
看到 1:1 支持,就代表直接擁有股票嗎?
不代表。“1:1”描述可能指向對應資產安排,但持有人是否享有直接股東權利、通過何種中介持有權益,仍取決於發行結構和文件定義。更穩妥的做法是同時核對發行主體、法律分類、權利條款與相關資產的處理安排,避免從單一宣傳詞延伸出權利結論。
在二級市場買到代幣後,可以直接向發行方贖回嗎?
未必。直接贖回往往受地區、身份、賬戶或錢包白名單、最低規模、操作窗口和流程文件約束;二級市場的可交易性只是另一條路徑。遇到這類問題時,應先確認自己是否落在發行方公開的適用範圍內,再檢查當前文件是否仍有效,而不是從二級行情推斷資格。
平臺排名能判斷代幣化股票的儲備或託管嗎?
不能單獨判斷。排名頁面適合在共同口徑下比較合約覆蓋、流動性、價差、費用等市場條件;儲備、託管與權利仍應回到產品和發行方材料。把兩類信息按先後關係使用,既不會浪費市場數據,也能避免讓交易表現代替結構核驗。