
代幣化股票現貨、股票永續合約與 CFD 有什麼不同
把三類產品歸為“都能跟蹤股價”,往往會跳過最關鍵的一步:你拿到的是一層權益、一份持續結算的合約,還是與提供方之間按價格差額計算的合同。價格曲線可以相近,持有人權利、成本由誰承擔、倉位何時可能被動結束,卻是三套不同的問題。先確認結構,再比較費用、流動性和交易時段,才能避免用同一套標準解讀不相同的產品。
先把三類產品放到四個不同問題裡
比較三類產品時,先把權益、結算、持倉成本與風險觸發拆開,產品名稱才不會替代判斷。權益回答“是否以及如何取得與股份有關的權利”;結算回答“合約或代幣如何持續、到何時結束”;持倉成本回答“費用按什麼規則、向誰收取”;風險觸發則回答“價格、保證金或賬戶條件何時會改變倉位路徑”。這四個問題來自不同文件,不能由一個產品標籤替代。
- 先核對權益是否存在、由誰承接,再討論價格是否跟隨某隻股票。
- 無到期日不等於現貨持有,永續的結算和保證金仍要看合約規格。
- 價格差額合同的費用與賬戶保護,應回到提供方、地區和客戶類別條款。
- 交易時段和槓桿適合放在最後比較,不能覆蓋前面三個結構問題。
| 比較維度 | 代幣化股票現貨 | 股票永續合約 | 價格差額合同 |
|---|---|---|---|
| 先問什麼 | 權利從發行、託管或其他結構的哪一層傳遞 | 無到期日合約如何定價、結算和維持保證金 | 提供方與賬戶對價格差額如何結算 |
| 持倉成本 | 看發行、託管、兌換及相關條款 | 看週期性費用、交易費及合約規則 | 看點差、隔夜融資及提供方費用規則 |
| 風險觸發 | 看權利、託管、兌換與產品文件 | 看標記價格、保證金和清算條件 | 看保證金、平倉機制、地區與客戶類別條款 |
| 交易時段 | 屬於具體產品、提供方與地區可用性安排;不能單獨反推權益、成本或賬戶保護。 | ||
對照後,最先要消除的不是價格差,而是信息錯位:把“權利文件”用於現貨結構,把“合約規格”用於永續,把“賬戶與地區條款”用於價格差額合同,才是可比較的起點。對 RootData 的股票衍生品數據而言,這個順序也能避免把市場字段誤當作權益或地區准入的證明。
代幣化股票現貨:先問你拿到的是哪一層權益
股票代表公司所有權份額;普通股和優先股的投票、分紅安排可能不同。Investor.gov 對股票權利的說明提供的是傳統股票的參照線,而不是對任何鏈上產品權利的自動背書。看到股票名稱、代碼或價格跟蹤關係時,仍應繼續問:權利由誰承接、誰保存相關資產記錄、分紅或公司行動如何處理、能否贖回或轉讓。
這裡的“代幣化證券”是指以區塊鏈記錄或表示的金融工具。它描述的是記錄或表示方式,並不會單獨告訴讀者代幣持有人處於哪一層法律、託管或經濟利益關係中。因此,現貨型產品最重要的比較對象不是界面上的報價,而是發行文件、託管安排、權利說明和適用限制。
價格相關不等於同一份股東權利
代幣化證券可以採用發行人主導、託管型或合成型結構,不同模型的權利和利益可能不同。Investor.gov 對代幣化證券的結構分類提示了一個容易被忽略的邊界:合成型安排可能只提供與參考資產價格相關的敞口,而不讓持有人對被參考公司的資產提出權利主張。若產品文件沒有明確寫出投票、分紅、公司行動與贖回安排,最穩妥的記錄方式是“未確認”,而不是把傳統股東權利補進去。
股票永續合約:沒有到期日,仍然是一份合約
CFTC 將傳統期貨描述為在未來日期買賣特定標的的協議,部分合約可以現金結算。CFTC 的期貨基礎說明給出了理解永續的對照:永續取消了固定到期日,並不因此變成股票現貨。它仍是一份圍繞價格變化建立敞口的合約,讀者需要從合約規格和賬戶規則,而不是股票名稱,判斷持倉如何延續。
資金費率解決價格錨定,不替你解釋總成本
以 Hyperliquid 的公開規格為例,永續合約沒有到期日,並依靠資金費率促進合約價格隨時間向現貨價格靠攏。該公開合約規格只說明這一產品級機制,不能被外推成所有平臺的統一頻率、費率或標記價格規則。資金費率可以理解為多空持倉之間按規則週期結算的費用機制:它影響持倉成本,但不能替你回答交易費、滑點、保證金佔用和實際持有時間會帶來的全部結果。
保證金和清算規則決定持倉能否繼續
保證金和清算觸發屬於具體合約與賬戶規則,不能由“股票永續”這一名稱統一推斷。前述公開規格同時列出初始與維持保證金;這意味著“資金費率較低”並不能替代對風險觸發的閱讀。同一份規格中的保證金字段只可作為產品級例子。比較具體永續時,應把標記價格來源、初始保證金、維持保證金、減倉或清算機制分別抄入同一張表,避免把成本判斷誤當成倉位是否能繼續的判斷。
CFD:對價格漲跌的合同,不是默認的股票持有
FCA 將 CFD 描述為一種在不擁有股份或資產的情況下,對其價格漲跌進行押注的方式。FCA 的風險提示把邊界說得很清楚:這類合同圍繞標的價格差額和合同條款結算。它可以讓賬戶獲得價格方向敞口,卻不能僅憑標的名稱推斷持有了股票、具有投票資格,或會按傳統股東路徑接收公司行動。
隔夜融資、點差和費用必須按提供方規則核對
CFD 的費用名稱、計算基礎與收取頻率必須按提供方文件獨立核對,不能直接套用永續資金費率。兩者都可能讓持倉成本隨時間變化,但資金費率通常是永續合約多空之間按規則結算的機制;CFD 的點差、隔夜融資或其他費用則應回到提供方的報價與賬戶條款。比較時至少並排列出費用名稱、計費基礎、收取頻率、貨幣、是否隨方向變化,以及在何種交易時段或賬戶條件下生效。
保證金平倉與負餘額保護是地區和賬戶條件
英國 FCA 對零售 CFD 的規則中包括槓桿限制、賬戶層面的 50% 保證金平倉規則和客戶損失保護。FCA 的政策說明限定的是英國零售 CFD 規則語境,不是所有地區、客戶類別或提供方的默認答案。“保證金平倉”指保證金達到產品或監管設定條件時,由提供方關閉倉位的機制;因此,任何 50% 數字都要同時標註地區、零售客戶條件和具體賬戶條款,不能離開原始規則單獨使用。
結構確認後,再比較同類合約的市場數據
RootData 的 2026 年 7 月 23 日 17:30 凍結快照覆蓋 29 家平臺,並展示交易量、OI、流動性、價差、資金費率、費用和合約覆蓋等字段。RootData 的字段說明界定了這類數據適合回答的範圍:在目標產品已確認屬於同類合約後,用同一時點的數據比較市場活躍度、可執行性與費用條件;它們不用於證明代幣的持有人權利、託管安排或地區准入。需要把這些字段放回同一組可比條件時,可查看 RootData 股票衍生品交易平臺排名。
實際核對時,先固定產品類型和目標合約,再確認數據時間點;隨後再看成交量、OI、流動性、價差、資金費率、費用和合約覆蓋。頁面上的空缺字段應保留為“未顯示”,不要把它當作零,也不要用市場數據替代產品文件。
用 3×4 核對表把產品名稱變成可驗證問題
把三類產品放進四個問題裡,就會得到 12 個需要核對的信息格;任何一個類別標籤都不足以把它們填滿。這個 3×4 方法的作用不是給產品打分,而是把“看起來都能交易某隻股票”的直覺拆成能被文件驗證的項目。
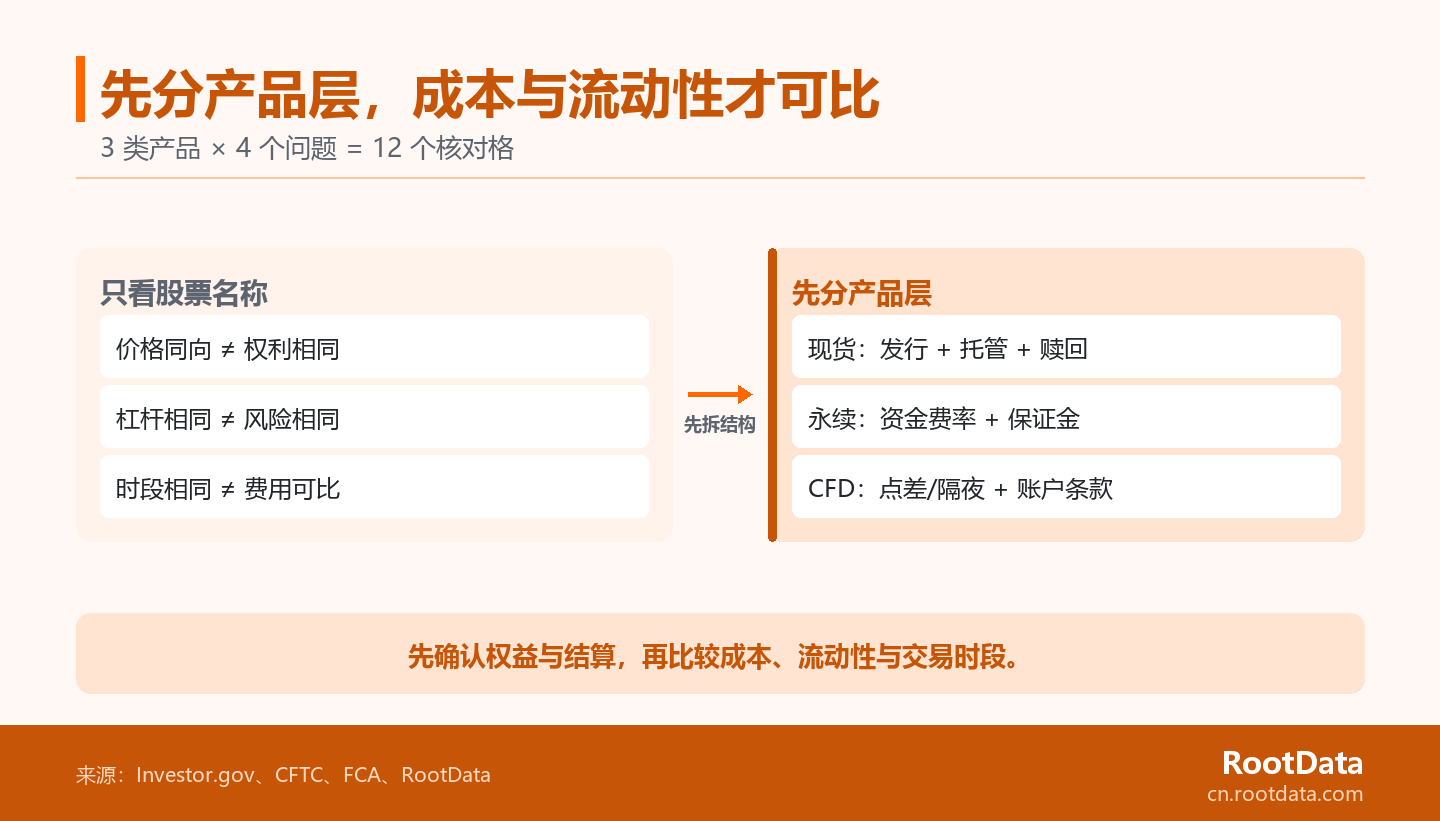
- 權益:代幣或合同是否對應直接權益、間接權益,還是僅有價格敞口?沒有明確文件,就記錄為未知。
- 結算:是否有到期、贖回、資金費率、指數或標記價格機制?先寫清持續方式,再比較交易體驗。
- 持倉成本:把交易費、資金費率、點差、隔夜融資和其他費用按各自名稱、頻率與計算基礎拆開,不能合成一個“費率”。
- 風險觸發:記錄保證金、平倉或清算規則,以及地區、客戶類別和交易時段限制;缺失項不靠經驗補全。
這樣整理後,市場數據才是最後一層驗證:它幫助比較同類合約在某一時間點的交易條件,卻不改變前面已經確認或仍未確認的權利與賬戶邊界。
當權益、結算、成本和風險觸發已經逐項確認後,RootData 的股票衍生品數據可以用來復核同類合約的市場條件;在此之前,任何單一成交或費率字段都不應承擔產品定性的任務。
常見問題
代幣化股票現貨一定擁有股東權利嗎?
不一定,是否擁有權利取決於發行、託管或合成結構及其產品文件。若產品只說明價格跟蹤,卻沒有說明投票、分紅、公司行動、贖回或轉讓如何處理,就不能把傳統股東權利默認寫入。最有用的動作是把每項權利與對應文件逐項對應,並標出適用地區、資格限制和可執行的贖回路徑,而不是隻看產品名稱。
資金費率與 CFD 隔夜費用是一回事嗎?
不是,資金費率和 CFD 隔夜費用可能都影響持倉成本,但收取對象、計算公式和頻率由不同規則決定。前者屬於永續合約維持價格錨定的一部分機制;後者須按具體提供方的報價和賬戶規則理解。比較前應分別記錄費用名稱、方向、頻率、計算基礎、計價貨幣和適用時段,再判斷是否能放入同一成本表。
能否只看槓桿和交易時段選擇產品?
不能,槓桿和交易時段只描述一部分交易體驗,不能替代對權利、結算和風險觸發條件的核對。同樣的可交易時段並不說明持有人擁有相同權利;相同的槓桿倍數也不說明保證金、平倉機制或費用相同。還需確認交易時段之外的結算、融資、公司行動或賬戶限制如何發生。把它們放在權益、結算、成本和風險觸發之後比較,結論才不會被單一字段帶偏。