
代幣化股票在主要市場如何被監管:美國、歐洲與亞太框架概覽
討論代幣化股票監管,最容易走進兩個極端:要麼只看產品名,要麼只看平臺寫著哪些地區可用。兩者都不足以回答真正的問題。代幣究竟代表什麼權利、誰負責發行或分銷、誰承擔託管與技術控制責任、產品實際面向哪些司法轄區和客戶類型,往往分散在不同公開文件裡。本文按美國、歐洲與香港這一具體亞太例子梳理這些公開框架,幫助讀者建立研究順序,而不對任何產品、地區或個人資格作二元判斷。
比較地區監管時,先拆成四個可核對的問題
- 權利:代幣是直接代表某類證券權利、代表經由中介持有的間接權益,還是隻提供價格敞口?
- 責任:發行、分銷、託管和技術控制分別由誰承擔,外包後誰仍對整體安排負責?
- 範圍:產品實際面向哪些司法轄區、客戶類型和驗證條件,而不是隻看平臺所在地。
- 數據:只有產品類型、服務範圍和數據時點對齊後,流動性、價差和費用等平臺字段才有可比性。
代幣化股票的監管閱讀應依次回到權利結構、發行或分銷、託管與技術控制、地區與客戶範圍四個問題。這個順序並非為了給出一份“全球通用結論”,而是為了避免把一個地區名稱、一個產品頁面或一行市場數據,誤讀成完整的監管答案。對 RootData 這類數據平臺而言,它也劃出了清晰邊界:市場信息可以幫助比較可交易條件,不能替代對產品權利和地區可用範圍的核對。
美國:先確認代幣代表的權利與證券結構
Investor.gov 區分發行人主導、託管型和合成型代幣化證券;這些結構下持有人與底層證券的權利關係可能不同。這裡的“代幣化證券”,可以先理解為以鏈上或類似分佈式賬本記錄來呈現股票、債券或基金權益等金融工具的產品結構;它不是天然等同於直接持有某家公司股票。
三種結構回答的不是同一個問題。發行人主導的安排,可能讓鏈上發行的證券攜帶與同類別傳統證券相同的權利;託管型安排,代幣可能代表持有人通過中介取得的間接權益;而合成型敞口是指價格變化可隨參考資產變化、但持有人不必然取得對該資產發行人的權利。對研究者而言,這意味著“價格跟隨某隻股票”與“享有哪些股東或證券持有人權利”必須分開核對。
因此,美國部分更合適的第一問不是“這個代幣能不能簡單歸類”,而是:產品文件寫明持有人擁有什麼、權利由誰承接、發生爭議時面對的是誰。公開教育材料可以提供分類座標;實際產品的權利、銷售對象和服務範圍,仍要回到當期發行文件、服務條款與適用規則核對。
歐洲:先判斷產品是否屬於 MiCA 的適用範圍
ESMA 的 MiCA Article 2 將符合金融工具資格的加密資產排除在 MiCA 適用範圍外,因此產品分類是歐洲監管閱讀的前置問題。這裡的“金融工具”是用於識別證券等產品類別的概念,決定讀者接下來應核對哪一套適用範圍與相關文件;查看 Article 2與ESMA 對 MiCA 的概述。
這並不意味著分類完成後就能跳到結論。它只告訴讀者,下一步不能繼續把所有問題塞進 MiCA:還要識別代幣實際代表的權利、發行與服務活動發生在哪裡、涉及哪些主體,以及相關國家層面的文件如何規定。ESMA 的概述也將其描述為面向未由既有金融服務立法覆蓋的加密資產框架,這進一步說明“先分類”比“先貼標籤”更可靠。
讀歐洲相關材料時,較穩妥的記錄方式是把“是否屬於金融工具”列為第一項待回答問題;如果公開文件沒有給出足夠信息,就保留為待核對,而不是據此推斷產品已被某一制度完整覆蓋或排除。
香港:中介、託管與技術控制是公開文件的關注點
香港證監會把代幣化證券描述為傳統證券加代幣化包裝,同時強調中介機構仍需管理所有權記錄、技術與網絡相關風險。該通函目前仍列在香港證監會的相關監管資料目錄中;參見通函原文與當前監管資料目錄。
通函特別把問題落在中介和控制上:所有權利益如何轉移和記錄、底層或相關技術網絡發生故障時會怎樣、網絡與網絡安全風險如何管理,以及參與安排的機構如何完成產品和技術兩側的盡調。換句話說,技術包裝增加的不是一句“上鍊”描述,而是一組需要分配責任、保留記錄並持續管理的控制問題。
這份 2023 年通函仍由香港證監會列為相關監管資料。本文僅以它說明香港公開材料的閱讀重點,不把香港的要求外推為其他亞太市場或任何具體產品的結論。
亞太不是單一規則區:把“地區”落到具體司法轄區
亞太不是單一監管制度;香港公開框架只能作為一個具體例子,不能外推為其他市場或所有產品的結論。即使同一發行安排在不同市場使用相近的產品名,實際面向的客戶、可提供的服務、分銷路徑和當地文件也可能不同。
因此,研究記錄裡至少應把地區寫具體:產品或服務實際面向哪裡、誰在當地提供哪一環服務、公開條款是否說明客戶類型或驗證條件。若其中任何一項沒有明確資料,結論應該停在“信息未充分”,而不是由“亞太可用”或“亞太受限”這類概括性表述填補。
平臺限制某些地區訪問時,應回到四類公開文件
地區限制是產品結構、客戶類型、分銷安排和平臺控制共同作用的結果,不能被單獨解讀為完整監管結論。地區准入指產品或服務在特定司法轄區面向哪些客戶類型的開放範圍;平臺的地區提示只是一個入口信號,不能替代對條款和責任安排的核對。
- 產品權利與風險文件:代幣代表什麼,權利和義務如何描述,是否存在附加中介或對手方。
- 服務條款與地區可用性說明:平臺或發行方寫明哪些國家或地區、哪些服務環節受到限制。
- 客戶資格與驗證說明:適用的是哪類客戶、需要哪些身份或適當性驗證,以及這些條件是否隨服務類型變化。
- 監管披露與責任說明:相關主體在公開監管材料、風險披露和託管安排中如何描述自身角色。
四類文件出現衝突時,最有價值的結果不是倉促選一條相信,而是把衝突本身列為待進一步核對的事項。尤其不要把錢包是否能連接、頁面是否可打開或某個地區彈窗是否出現,替代成對產品權利或當地適用性的判斷。
結構與准入明確後,再比較平臺的市場數據
RootData 的股票衍生品平臺字段可用於同類產品在同一時點的市場條件比較,不用於證明代幣權利、託管安排或地區准入。成交量、未平倉量、深度、價差、費用、資金費率和合約覆蓋等字段回答的是市場執行條件,而非監管適用性。
以 2026 年 7 月 23 日 17:30 的凍結快照為例,RootData 覆蓋 29 家平臺;這只是當時可獲得和可驗證數據的比較範圍,不是對任何平臺或產品的監管背書。先固定產品類型、目標合約、實際可訪問範圍與數據時間,再查看 RootData 股票衍生品交易平臺排名,才不會把不同結構的產品放進同一組市場指標裡比較。
用一張監管閱讀卡記錄未知項
把未知項保留為未知,比用產品名、地區提示或排名數據填補監管結論更可靠。面對任一具體產品,可以把公開信息收束為四行:第一行寫代幣代表的權利和底層關係;第二行寫發行、分銷、託管與技術控制的責任主體;第三行寫實際司法轄區、客戶類型和訪問條件;第四行才寫同類平臺的市場數據與時間點。
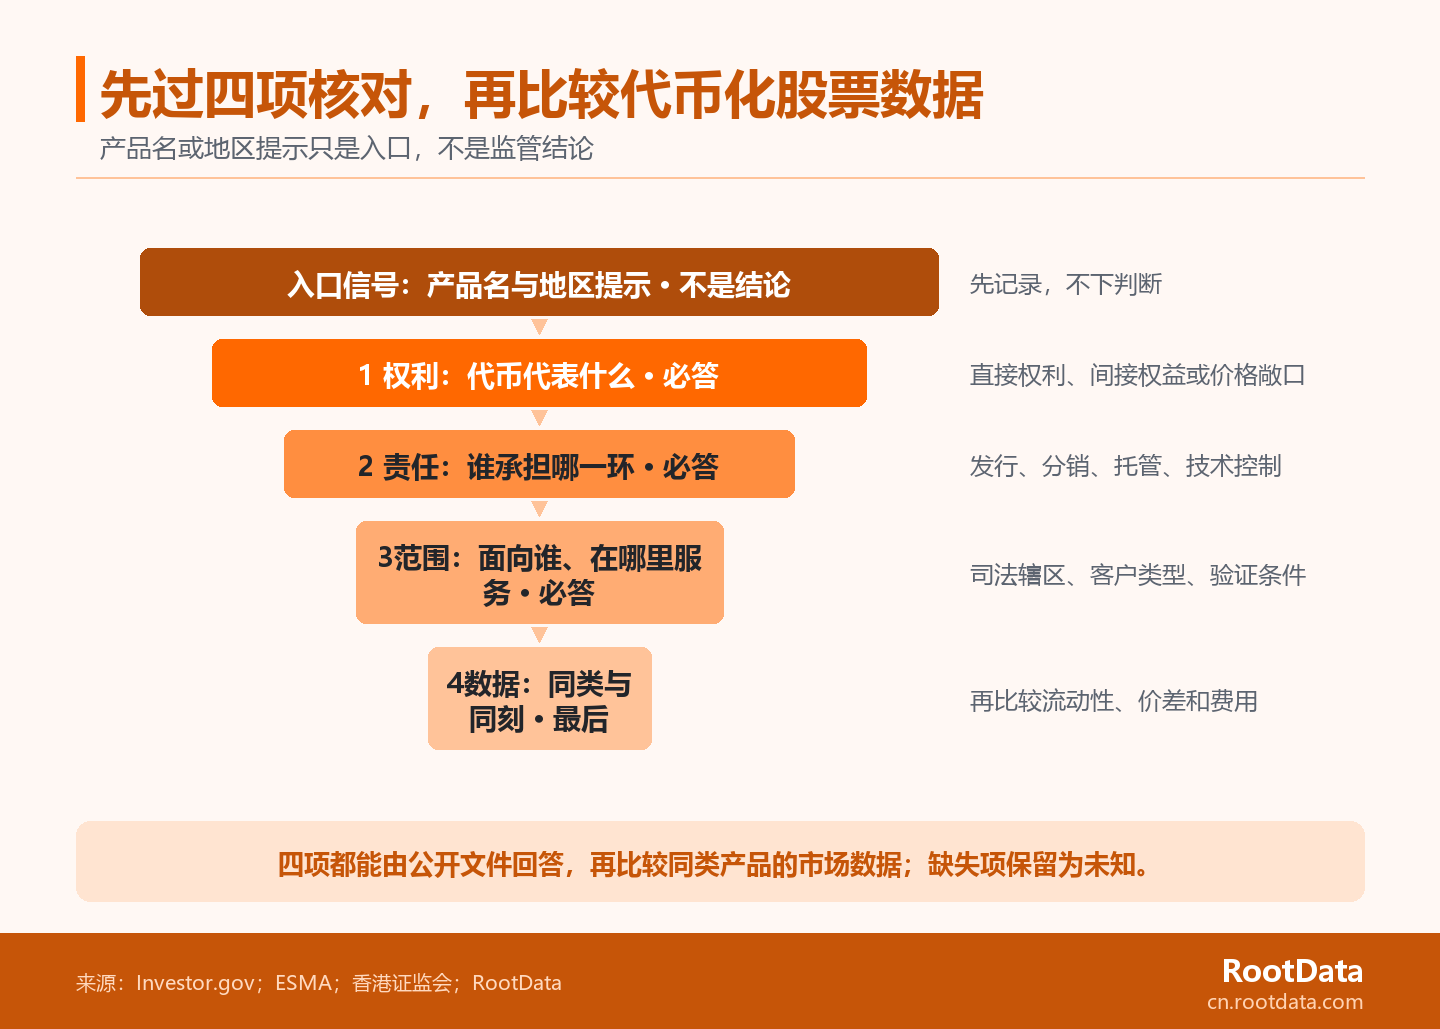
這張閱讀卡的作用是決定下一步該補讀哪份文件,而不是替讀者作出交易、開戶或法律決定。它同樣適用於美國、歐洲或其他具體市場:地區不同,優先核對的材料可能不同;保持問題順序不變,才能看清信息究竟來自哪裡。
常見問題
美國、歐洲與亞太能否給代幣化股票一個統一結論?
不能。產品權利、發行和分銷方式、參與方責任以及實際服務的司法轄區都可能不同,因此需要逐項核對。美國、歐洲與香港公開材料提供的是不同的閱讀入口:美國強調結構與權利差異,歐洲先看產品分類,香港提示中介與技術控制。它們不能拼成一個替代具體產品文件的統一結論。
MiCA 是否自動覆蓋所有代幣化股票?
不自動覆蓋。ESMA 的 MiCA Article 2 明確排除了符合金融工具資格的加密資產,因此先判定產品類別比先貼制度名稱更重要。分類之後,還要結合實際發行或服務活動、參與方角色和相關國家層面的公開材料繼續核對;不能從“受 MiCA 覆蓋”或“不受 MiCA 覆蓋”直接推出產品是否可向某類用戶提供。
平臺限制某些地區訪問,是否就能說明完整監管狀態?
不能。地區限制可能同時反映產品結構、客戶類型、分銷安排和平臺控制;仍需核對服務條款、資格說明和風險披露。訪問限制本身值得記錄,但它沒有回答代幣代表什麼、誰承擔託管和技術責任、以及其他服務環節是否另有條件。遇到不一致的信息,保留為待核對比強行解釋更穩妥。
RootData 的排名數據能判斷某個產品是否適合我所在地區嗎?
不能。RootData 的平臺市場字段用於同類產品在同一時點的比較,不替代產品條款、權利安排或地區准入判斷。它可以幫助研究交易活躍度、深度、價差、費用和合約覆蓋等市場條件;在使用這些數據前,仍應先確認所比較的是同類產品,並核對自己關注的服務範圍和地區條件。