
1:1 儲備型代幣化股票如何運作:發行、託管、贖回與價格錨定
“1:1 儲備”最容易被理解成一句結論:一枚代幣對應一股股票,所以權利、贖回和價格都會自然成立。實際判斷恰好相反。它首先只是一個關於對應資產與代幣數量的主張;代幣代表什麼、誰能改變供給、資產怎樣隔離、誰可以按什麼條件贖回,以及二級市場價格為何會偏離,都要由不同文件回答。把這四層連起來,才談得上核驗一份 1:1 儲備型代幣化股票的結構。
判斷 1:1 前,先把四項問題放到同一張核對表
- 供給:誰能發行或銷燬代幣,對應資產又在何時配置或退出?
- 託管:資產由誰持有,隔離安排與持有人權利寫在哪份文件裡?
- 贖回:誰能使用發行方通道,能換回什麼,資格和時段如何限定?
- 價格:一級通道是否可用,二級市場的供需與流動性又如何影響報價?
先給答案:1:1 儲備不是一個標籤,而是一條可核驗的鏈條
代幣化證券的實際權利不能只由代幣名稱或 1:1 表述推定。Investor.gov 對代幣化證券結構的說明區分了發行人主導、第三方託管與合成等安排:它們都可能與某隻股票有關,卻未必讓持有人取得相同的權利或利益。傳統股票通常代表公司所有權份額,投票和分紅也可能因股票類別而不同;這條參照線可見於 Investor.gov 的股票基礎說明,但不能被自動搬到任何代幣產品上。
因此,看到“fully backed”“1:1”或股票代碼時,先記錄代幣持有人拿到的是直接股票、通過中介取得的證券權益,還是與價格相關的合同權利。這裡的證券權益,是指經由中介或託管安排取得的、與底層證券相關的權利或利益;它與直接登記持股不是同一個表述。產品沒有寫清的投票、分紅、公司行動、轉讓或贖回安排,應當標為“未確認”,而不是由 1:1 三個字符補全。
發行與銷燬:供給必須知道何時改變
在公開的 xStocks 示例中,代幣通過與發行方一級市場的發行和贖回進入或退出流通。其發行與贖回文件把開戶、資格核驗、白名單錢包和發行方通道列為流程的一部分;這是一個產品級示例,不是所有代幣化股票的統一做法。
一級市場是持有人或合格參與方直接與發行方進行發行或贖回的產品通道。核驗時不應只看鏈上總量,而要追問四件事:新增代幣由誰觸發;對應資產在何時被配置;代幣銷燬是否與退出流通相連;以及這些動作由哪一份條款或記錄約束。只有代幣數量和對應資產的變化路徑能夠互相對照,“儲備”才不是靜態餘額截圖。
託管與隔離:儲備要能定位到對應資產
以公開的 xStocks 文件為例,對應資產、分賬戶隔離和獨立監督被分別列為託管結構的一部分。該產品的法律概覽同時說明,它是跟蹤憑證而非直接股票所有權;美國證券經紀業務的客戶資產保護語境也強調對控制地點和監督要求的區分,可參照 FINRA 對客戶資產保護的說明。兩者共同提示,“有對應資產”和“持有人享有什麼權利”需要分別核對。
所謂隔離託管,是將特定產品的對應資產與其他資產按賬戶或法律安排分開保管。它至少需要讓讀者找到資產由誰持有、在哪個賬戶或實體層級記錄、是否有獨立監督角色,以及發行方或相關服務方出現問題時文件如何描述處置路徑。“由託管人保管”這一句,不能替代這些核驗項目,也不能替代對具體產品或地區文件的閱讀。
贖回:決定可退出的不是錢包轉賬,而是產品規則
二級市場的代幣轉手與發行方的直接贖回是兩條不同路徑。前者解決的是持有人之間是否有人願意接手;後者才涉及發行方、合格參與者或指定通道是否接受代幣並交付約定的退出結果。即使代幣可以在二級市場持續轉移,也不能由此推斷每位持有人都能隨時按參考價格贖回。
公開產品文件常會把身份核驗、地域或錢包資格、最低額度、業務時段和交付形式寫進贖回條件。以 xStocks 的公開問答為例,二級市場可交易與直接贖回被分別說明,後者還取決於其產品流程。該公開問答最有價值的地方,不是把其中規則外推,而是形成同一張核對表:誰能贖回、能換回什麼、何時可辦、費用與最小單位是什麼、遇到市場休市或異常時怎樣處理。
價格錨定:二級市場交易和一二級通道是兩回事
發行贖回通道可支持價格對齊,但二級市場價格仍受供需、流動性和通道可用性影響。這裡的價格錨定,是通過可進入的買賣、發行或贖回機制,讓產品價格有機會向參考資產價格靠近的過程,而不是固定價格或無偏離的承諾。
一級市場使符合條件的參與者可以按產品規則進入或退出;二級市場則由訂單、流動性、可交易時段與交易者需求決定即時價格。xStocks 的公開說明同樣把一級發行贖回和二級鏈上流轉區分為不同市場層次。該產品如何運作的說明可以幫助理解這種分層,但不能證明所有平臺的價差、流動性或通道時段相同。出現價格偏離時,應繼續看通道是否可用、流動性是否足夠、參考市場是否開市,以及產品是否給出相應的定價規則。
結構確認後,再比較同類產品的市場數據
RootData 的股票衍生品字段適合比較同類產品的市場執行條件,不用於推斷權利、託管或地區准入。RootData 的字段說明界定了數據比較的範圍:先固定產品類型、目標合約與數據時點,再比較成交、流動性、價差、費用、資金費率或覆蓋等市場字段。
例如,RootData 的 2026 年 7 月 23 日 17:30 凍結快照覆蓋 29 家平臺;頁面缺失字段應保留為“未顯示”,而不是當作零。只有當兩項產品的結構與合約類型已確認可比時,市場數據才幫助回答“在同一時點哪裡更易執行”。需要把這些字段放回同一組比較條件時,可查看 RootData 股票衍生品交易平臺排名。
用四個文件問題核驗一份 1:1 主張
供給、託管、贖回和價格四層問題能把 1:1 主張轉為可核驗的產品信息。它不是給產品貼“可靠”或“不可靠”標籤,而是把缺少的信息明確留下來:四層中任何一層無法從文件回答,就繼續核對,而不是以市場熱度或產品名稱代替答案。
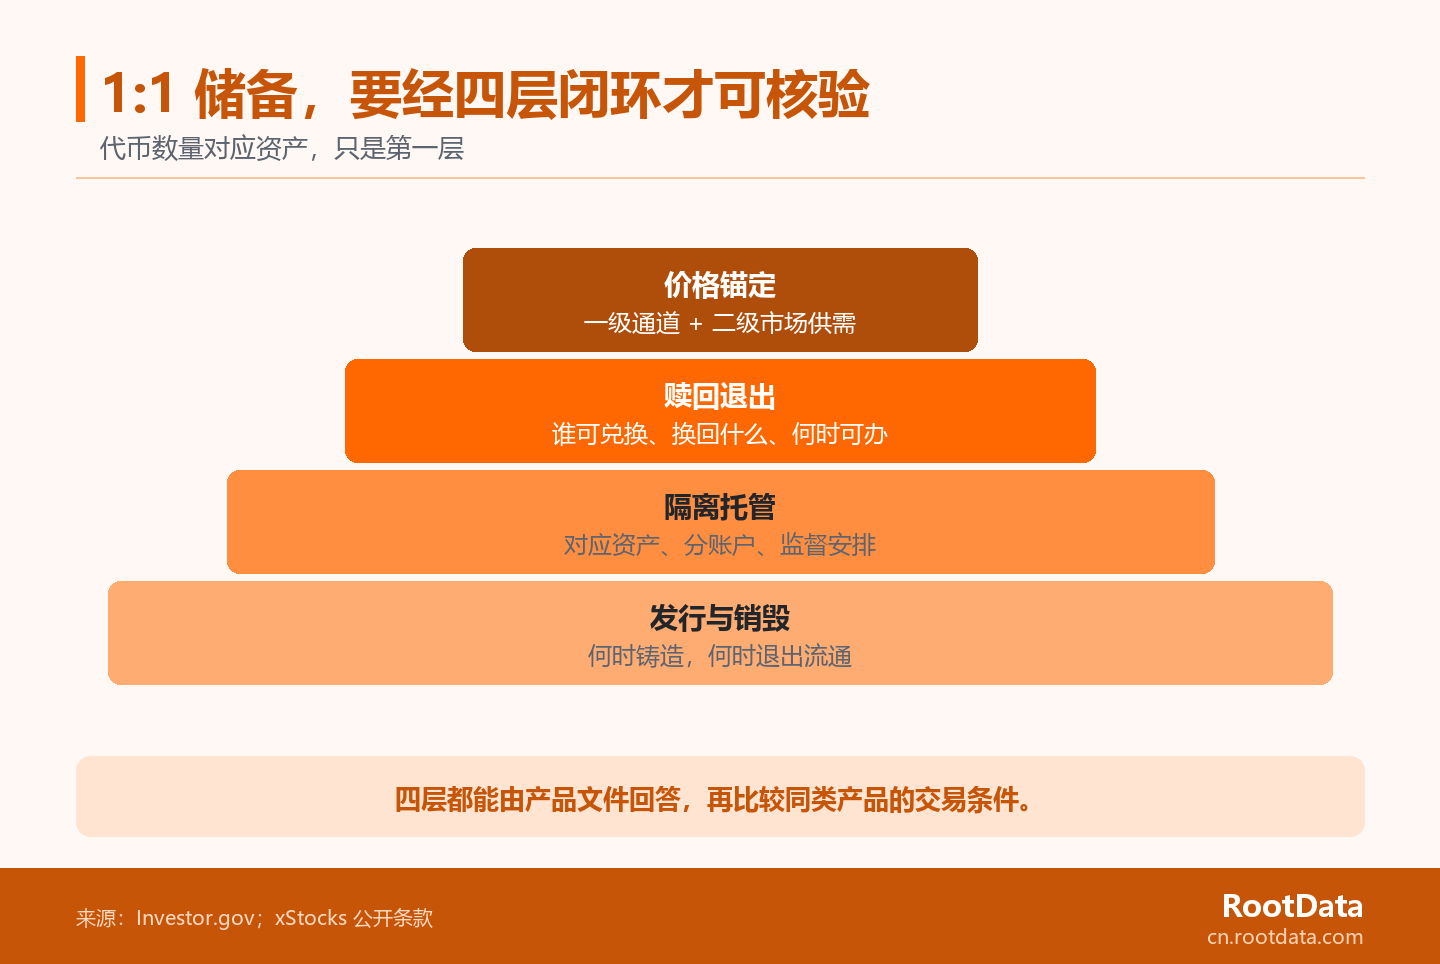
- 供給:發行、鑄造與銷燬由誰觸發?代幣數量的變化能否和對應資產的配置或退出記錄連起來?
- 託管:對應資產由誰持有,隔離安排、監督角色和持有人權利由哪份文件說明?
- 贖回:誰可以通過發行方通道兌換,能換回什麼,資格、時段、費用與異常處理是什麼?
- 價格:二級市場如何形成價格,一級通道何時可用,偏離出現時又該核對哪些流動性與時段條件?
四個問題的順序也決定了數據的使用順序:先讀結構文件,再把同類產品放進同一時間點的市場數據中比較。這樣,1:1 才從一句營銷語言變成一組能被追問、記錄和更新的產品信息。
常見問題
1:1 儲備是否等於代幣持有人直接擁有股票?
不一定,1:1 儲備說明的通常是對應資產關係,持有人取得的是直接股票、證券權益還是合同權利,仍要看發行與產品文件。傳統股票的投票、分紅和公司行動不能因為代幣名稱或價格跟蹤而自動轉移。更穩妥的做法是把每一項權利逐項對應到條款:誰承擔義務、哪些持有人適用、何時結算、不能確認的地方就保留“未確認”。
二級市場可以 24 小時交易,就代表可以隨時向發行方贖回嗎?
不代表,二級市場的代幣轉手與發行方的一級市場贖回是兩條不同路徑,後者通常還受資格、業務時段和產品流程約束。二級市場有人願意買入,說明的是當下的交易可得性;它不等於發行方通道開放,也不等於持有人符合贖回資格。核對時應把轉讓規則和直接贖回規則分開記錄,尤其關注最低額度、交付物和異常時的處理方式。
有儲備證明後,為什麼價格仍可能偏離標的股票?
儲備證明回答的是資產對應關係,不會自動消除二級市場的供需、流動性、交易時段和發行贖回可用性差異。價格能否靠近參考資產,還取決於符合條件的參與者是否能實際使用相關通道,以及市場是否有足夠的承接深度。看到偏離時,不宜直接推定儲備失效或必然存在機會;先核對產品的定價、交易時段、流動性和通道狀態,才能解釋這一信號。
比較代幣化股票平臺時,最先該看什麼?
先確認產品結構與權利文件,再核對贖回規則;只有在目標產品相同、數據時點一致時,流動性、價差和費用等平臺數據才可直接比較。把同名股票、不同類型代幣或不同合約放在一起排行,容易把結構差異誤讀成執行差異。先固定“比較的是什麼”,再比較“在哪裡交易更容易”,能讓數據發揮應有的作用,也能避免市場指標越過其說明邊界。