
股票合約槓桿越高越好嗎:保證金、強平與波動風險
“最高 10 倍”或“最高 20 倍”首先是一個保證金條件,不是一張平臺優劣的成績單。股票永續合約裡,槓桿更高通常意味著建立同一名義價值頭寸時佔用的初始保證金更少;但這也意味著同一段逆向波動會吞噬更高比例的保證金緩衝。無論是在 RootData 的數據頁面比較交易條件,還是在具體交易所核對合約,先把名義價值、保證金與強平規則分開,才能避免把一個倍數讀成完整答案。
先給結論:高槓杆降低保證金佔用,也降低容錯空間
CFTC 的公開風險提示指出,保證金交易中的槓桿會放大交易產品的風險。查看風險提示原文。高槓杆並不自動代表更好的股票合約交易條件:它可以讓同一頭寸以更少初始保證金建立,也會讓價格逆向變化對保證金餘額的影響更敏感。
高槓杆降低初始保證金佔用,但會讓同一逆向波動侵蝕更高比例的保證金。因此,判斷“槓桿越高越好嗎”時,至少要分開看三件事:第一,頭寸的名義價值有多大;第二,開倉要佔用多少初始保證金;第三,逆向波動後,距離維持保證金與強平規則邊界還有多少緩衝。最高倍數只能回答其中一部分,不能替代對流動性、費用、合約覆蓋或用戶適用性的判斷。
- 同一名義價值:價格變動對應的絕對盈虧主要由頭寸規模決定。
- 更高槓杆:通常降低初始保證金,也讓同一損失佔保證金的比例上升。
- 強平邊界:還要連同維持保證金、標記價格、倉位檔位、費用和保證金模式一起讀。
先把三個數字分開:名義價值、初始保證金與槓桿
名義價值是按當前價格計算的頭寸規模,它回答的是“這段價格變化對應多少絕對盈虧”。初始保證金則回答“建立這筆頭寸時,先需要佔用多少保證金”。槓桿把兩者連接起來:在公開平臺規則的一個示例中,初始保證金可寫作頭寸價值除以槓桿;該說明也提醒,更高槓杆會降低初始保證金並增加強平風險。不同交易所、合約類型和地區的具體公式仍須以對應頁面為準。
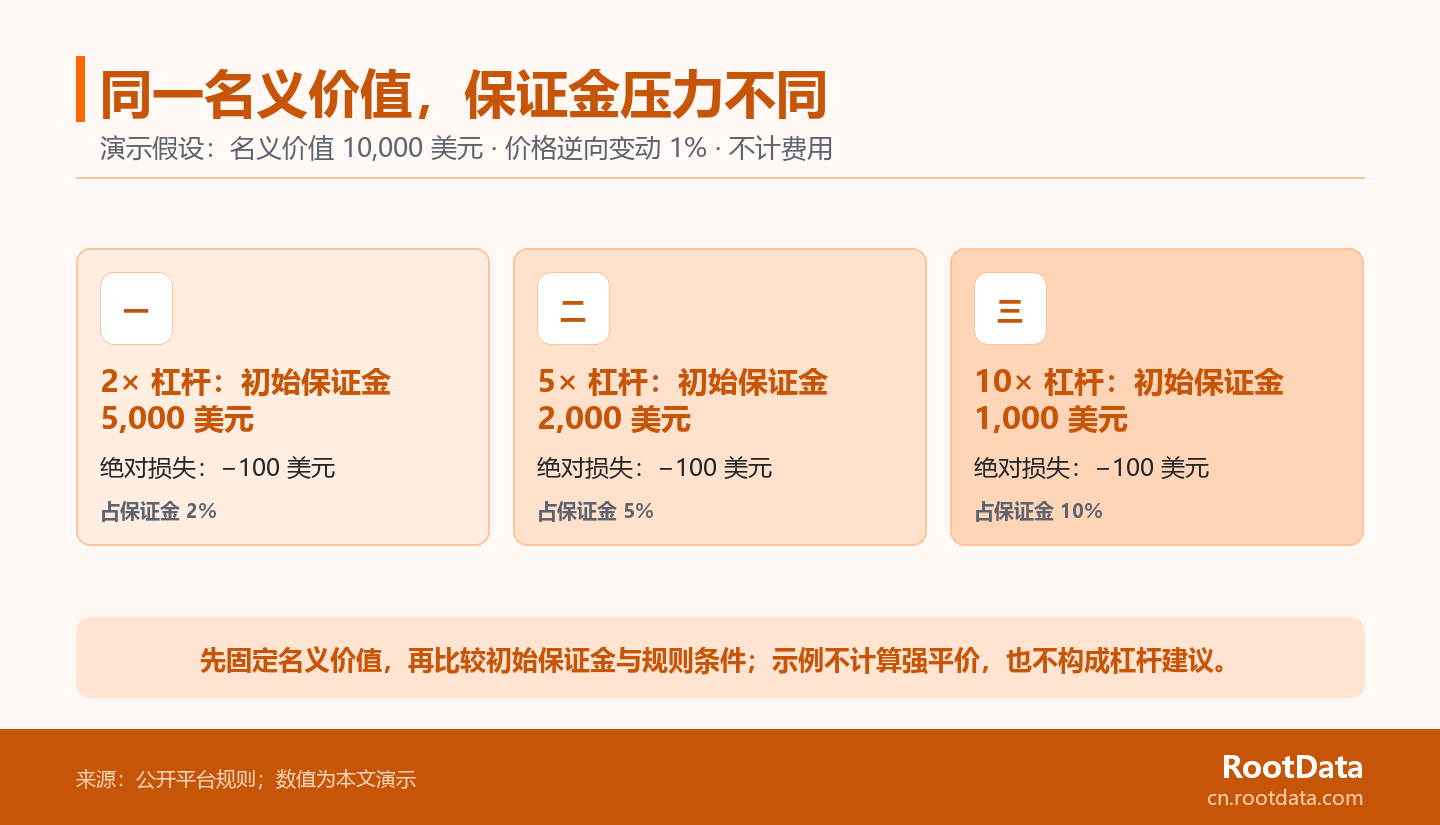
一份公開平臺規則將初始保證金寫為頭寸價值除以槓桿。用一個只為說明變量關係的算術例子:若名義價值固定為 10,000 美元,2 倍槓桿對應的初始保證金約為 5,000 美元;5 倍約為 2,000 美元;10 倍約為 1,000 美元。這裡變化的是進入倉位時的保證金佔用,並不是 10,000 美元這份頭寸本身的規模。若一開始就把保證金和名義價值混為一談,後面的 ROI、強平價與風險比較都會失去共同基準。
初始保證金回答“開倉先放多少”,不是全部風險預算
初始保證金用於建立頭寸;維持保證金是持續維持頭寸的要求。CFTC 的術語表同樣區分這兩類保證金。前者較低,不等於這筆交易的潛在損失被限制在較低水平;它只說明開倉時佔用的資金更少,後續是否觸及風險邊界仍取決於價格、規則和賬戶狀態。
這也是為什麼“我只放了很少的保證金”不能單獨解釋風險。對於同一名義價值的頭寸,較小的初始保證金會使相同金額的浮動盈虧在保證金中的佔比更大。反過來,較高的初始保證金並不取消價格風險,它只是讓同一價格變化相對於這筆初始緩衝顯得更小。
同一名義價值下:絕對盈虧不變,保證金相對波動會變
調高槓杆會改變初始保證金與 ROI 百分比,但不會改變實際盈虧。查看同頭寸示例。把“實際盈虧”和“ROI 百分比”分開,是理解股票合約槓桿的關鍵;這個邊界並不表示風險消失,而是說明比較前必須先固定頭寸規模。
固定名義價值和逆向波動時,絕對損失相同,保證金佔比不同。以下是一個不計交易費、資金費、滑點和部分平倉的演示:名義價值固定為 10,000 美元,價格出現 1% 的逆向變動。絕對損失均為 100 美元;但 2 倍、5 倍、10 倍槓桿下的初始保證金不同,因此這 100 美元所佔比例也不同。它不是強平價計算,也不是槓桿建議,只用於說明“同一損失”會怎樣佔用不同緩衝。
| 固定條件 | 2 倍槓桿 | 5 倍槓桿 | 10 倍槓桿 |
|---|---|---|---|
| 名義價值 | 10,000 美元 | 10,000 美元 | 10,000 美元 |
| 初始保證金 | 5,000 美元 | 2,000 美元 | 1,000 美元 |
| 價格逆向變動 | 1% | 1% | 1% |
| 絕對損失 | 100 美元 | 100 美元 | 100 美元 |
| 損失佔初始保證金 | 2% | 5% | 10% |
這組演示回答的是風險讀取方式,而不是“哪一檔更適合”。同一 100 美元損失在三個場景中沒有變,但對可見初始保證金的侵蝕從 2% 變成 10%。當讀者只看到更高的 ROI 百分比時,也應回到它使用的保證金分母,而不是把百分比變化直接理解為同一頭寸的絕對損益變大。
如果已經確認合約規則,需要把市場條件放回同一時點橫向比較,可查看 RootData 股票衍生品交易平臺排名;它可幫助讀取費用、流動性、保證金幣種與合約覆蓋等字段,但不替代任何合約的強平條款。
強平不是一個固定百分比:看維持保證金、標記價格與規則狀態
維持保證金率不高於 100% 時,倉位可能被減倉或強平。以一份公開規則為例,OKX 的強平說明將維持保證金率、標記價格和實際強平過程聯繫起來,實際強平價格也會隨條件變化。這裡的重點不是記住某個百分比,而是理解規則頁面比單一倍數更接近真實風險狀態。
公開強平規則可使用標記價格作為參考。查看標記價格相關規則。標記價格是平臺用於風險計算的參考價格,未必等於最新一筆成交價。若某個產品頁面顯示預估強平價,它應當被理解為當前參數下的參考值,而不是一條脫離倉位檔位、保證金餘額、費用或平臺風控規則的固定線。不同交易所對標記價格、風險率和減倉流程的定義可能不同,規則更新後也可能改變結果。
因此,比較兩份股票永續合約時,不能僅問“誰能開更高倍數”,還要問:維持保證金如何分檔?標記價格如何參與風險計算?費用是否進入相關餘額?發生風險時是減倉、部分平倉還是按其他規則處理?這些問題無法由一個首頁數字、單次截圖或歷史回測替代。
“最高多少倍”必須連同合約與倉位檔位一起讀
倉位更大時可能適用更高的維持保證金要求並降低最高槓杆。查看永續合約規則示例。這意味著,某個平臺對某個合約展示的最大倍數,不必然適用於所有倉位規模、保證金模式或地區版本。
橫向比較時,先確認合約名稱和計價方式,再查對應的倉位檔位與保證金錶;只有在這些條件一致時,倍數才有可比性。把一個營銷頁或總覽頁的“最高”直接搬到另一份合約上,往往會漏掉規模、產品結構和風險參數的差別。
全倉與逐倉:區別在於風險緩衝的歸屬範圍
全倉與逐倉的區別在於可用於承受逆向波動的保證金餘額範圍。它們不回答“有沒有價格風險”,而是首先影響哪些保證金餘額可以被用於承受該倉位的逆向波動。逐倉通常把緩衝聚焦在該倉位配置的保證金範圍內;全倉則可能讓賬戶內符合規則的餘額共同影響風險狀態。具體是否自動劃轉、哪些資產可計入、何時觸發減倉,必須以交易所、合約和賬戶模式頁面為準。
這也是避免二元判斷的原因:一種模式並不會天然“更安全”或“更危險”。讀者真正需要核對的是風險緩衝的歸屬範圍、可用餘額條件,以及平臺在規則邊界附近如何處理倉位。把模式名稱放進比較表,但不讀取對應規則,仍然無法得出可靠結論。
比較股票衍生品交易所時,按五項規則而不是隻看最高倍數
RootData 排名用於比較市場字段,不替代具體合約條款。RootData 的排名說明界定了這些字段與數據口徑。股票衍生品排名適合在同一時點閱讀保證金幣種、費用、流動性與合約覆蓋等市場字段,有助於建立候選範圍,卻不能替代具體交易所的槓桿、維持保證金或強平條款。
比較槓桿條件時,應按五項規則順序核對。比較股票永續合約的槓桿條件時,可按下面的五項順序核對:
- 合約:確認標的、計價幣種、合約類型和地區版本,避免把不同產品當成同一條規則。
- 倉位檔位:確認該規模下可用的最高槓杆與對應要求,而不是隻記錄頁面上的最大數字。
- 初始與維持保證金:分別讀取開倉佔用和維持倉位的要求,確認二者是否會隨檔位變化。
- 標記價格:核對風險計算使用的價格口徑,以及預估強平價的適用條件。
- 保證金模式:確認全倉或逐倉下的餘額範圍、自動劃轉與風險處理規則。
完成這五項規則核對後,再用同一時點的市場字段比較不同平臺的條件。RootData 提供的是數據比較入口,而不是對某一槓杆、持倉或用戶適用性的結論。
常見問題
FAQ 只補充短邊界。以下問題只補充本文尚未展開的短邊界;涉及具體股票合約時,槓桿、保證金和強平規則仍應以交易所當前的合約及地區頁面為準。
高槓杆會讓同樣價格變化的實際盈虧更多嗎?
在名義價值和價格變動相同的條件下,絕對盈虧不因槓桿倍數本身而改變;變化的是初始保證金與盈虧相對保證金的比例。高槓杆會讓較小的初始保證金承受同一金額的浮動,因此 ROI 百分比和保證金壓力可能顯得更大。若頭寸規模本身也變了,則應先把頭寸規模與槓桿變化分開核對;同一頁面上的百分比不能替代對倉位規模的確認。
頁面寫的最高槓杆,就是這個倉位一定能使用的槓桿嗎?
不一定。最高槓杆通常需要與具體合約、倉位規模、保證金模式和地區條件一起閱讀。倉位進入不同檔位後,維持保證金和可用最大槓桿可能變化;頁面顯示的最大倍數也不能替代賬戶狀態或合約可用性的確認。比較時應優先看與目標合約、目標規模對應的規則表,並確認規則更新時間與適用賬戶範圍。
預估強平價為什麼會隨著倉位變化?
因為維持保證金、倉位檔位、標記價格、費用和可用保證金餘額都可能進入相關規則。預估強平價只反映當前參數下的結果;增加或減少倉位、改變保證金模式、費用結算或平臺規則更新,都可能令該參考值變化。它不應被當成一條永遠固定的市場價格線,也不應用於替代當時合約頁面的風險參數核對。
全倉和逐倉會怎樣改變風險緩衝範圍?
它們首先改變的是哪些保證金餘額可用於承受該倉位的逆向波動。逐倉通常強調單倉位配置的保證金範圍;全倉可能讓賬戶中符合規則的餘額共同影響風險狀態。具體劃轉、可計入資產和強平順序因平臺而異,因此模式名稱本身不能代替對合約頁面的核對,也不能單獨推斷某種模式更適合所有賬戶。