
流動性、價差與滑點怎麼一起看:股票合約真實成交質量評估
作者:Flowie|ChainCatcher 內容作者,關注 RWA,解讀 Web3 真實敘事。
流動性和較窄價差可以幫助篩選研究對象,但沒有訂單規模和實際執行條件,不能稱作某筆股票合約的真實成交質量。對代幣化股票交易所而言,平臺頁的兩個字段更適合回答“哪些平臺值得繼續核驗”,而不是替代某一股票合約、某一時點、某一訂單規模下的執行結果。
這不是措辭上的保守,而是比較對象不同:流動性反映可見承接線索,價差描述即時最優買賣報價之間的距離,滑點則必須落到訂單規模、參照價與實際成交價。把三者拆開,29 家交易所的快照才會變成可複核的研究起點。
先給結論:成交質量要把流動性、價差與滑點拆開讀
- 先看流動性:它可以幫助識別可繼續研究的交易所與合約範圍,但不是實際成交成本的單項答案。
- 再看價差:它說明某一時點最優買賣報價的緊密程度,不自動說明大額訂單能否被承接。
- 最後才討論滑點:只有固定同一股票合約、觀察時點、訂單規模,並拿到可驗證的執行參照後,才有討論空間。
因此,本文的表格不製作“低滑點交易所排名”。它保留 RootData 頁面顯示的流動性與價差,以便讀者先做平臺級預篩;隨後用兩道核驗門,把研究從頁面字段推進到合約級、訂單級條件。
流動性、價差與滑點分別在回答什麼
市場流動性可從價差、市場深度和價格影響等不同維度間接觀察,而不是由一個單獨字段完整表示。國際清算銀行對市場流動性維度的說明將直接費用、相對中間價的執行價格、交易規模帶來的價格影響和完成速度放在同一框架中。放到股票合約研究裡,“流動性高”應被理解為一個值得繼續分解的信號,而非一張可以獨立判定成交質量的成績單。
買賣價差用於觀察報價緊密度,即市場以較低成本匹配供需的條件;它不等同於訂單簿對較大規模的承接能力。國際清算銀行關於緊密度與深度的說明把價差與深度區分開來:前者關注最優買入報價與最優賣出報價之間的即時距離,後者才涉及市場在不顯著改變價格的前提下吸收較大交易流的能力。這裡的“買賣價差”就是指最優買入報價與最優賣出報價之間的距離。
價格影響關注給定交易規模如何改變價格,因此與只顯示最優報價距離的價差並非同一層信息。同一份 BIS 研究對交易規模與價格影響的界定也說明了這一點。本文所說的“滑點”,是給定訂單在實際執行時相對觀察參照價發生的價格偏離;它不能從一個平臺級價差字段直接推算出來。
一張平臺快照可以幫助縮小研究範圍;一筆訂單的滑點,必須回到同一合約、同一時間、同一訂單規模和實際執行記錄。
29 家交易所快照:流動性與價差不是一張“低滑點榜單”
下表完整保留 RootData 於 2026-07-23 17:30 對 29 家平臺顯示的 ±2% 加權流動性和價差,並保留 -- 與 Pending。數據來自 RootData 股票衍生品交易所排名頁;平臺序號沿用該頁面的快照順序。它是固定時點的字段記錄,不代表實時市場狀態。
RootData 將流動性、價差、成交量、OI、費用和合約覆蓋作為分開的比較字段。股票衍生品交易平臺排名說明提供了這些字段的比較語境。因此,表中流動性與價差應共同用於預篩,而不是合成為一個未經披露公式的“真實成交質量分數”。
| 快照序號 | 交易所 | ±2% 加權流動性 | 價差 | 此表可回答什麼 |
|---|---|---|---|---|
| 1 | Binance | $12.92M | 0.014% | 平臺級預篩 |
| 2 | Bybit | $1.01M | 0.051% | 平臺級預篩 |
| 3 | OKX | $3.9M | 0.013% | 平臺級預篩 |
| 4 | Bitget | $4.19M | 0.061% | 平臺級預篩 |
| 5 | Ourbit | $4.5M | 0.053% | 平臺級預篩 |
| 6 | Gate | $3.9M | 0.061% | 平臺級預篩 |
| 7 | Hyperliquid | $2.1M | 0.176% | 平臺級預篩 |
| 8 | Lighter | $4.24M | 0.277% | 平臺級預篩 |
| 9 | BingX | $3.25M | 0.409% | 平臺級預篩 |
| 10 | XT.COM | $193.05K | 0.262% | 平臺級預篩 |
| 11 | Ondo Perps | $1.97M | 0.137% | 平臺級預篩 |
| 12 | Extended | $265K | 0.146% | 平臺級預篩 |
| 13 | Phemex | $85.12K | 0.308% | 平臺級預篩 |
| 14 | Bitunix | $3.17M | 0.073% | 平臺級預篩 |
| 15 | GRVT | $517.49K | 0.083% | 平臺級預篩 |
| 16 | KuCoin | $63.49K | 0.36% | 平臺級預篩 |
| 17 | edgeX | $219.15K | 0.347% | 平臺級預篩 |
| 18 | MEXC | $10.74M | 0.3% | 平臺級預篩 |
| 19 | MSX | $183.65K | 0.673% | 平臺級預篩 |
| 20 | OrangeX | $27.58K | 0.517% | 平臺級預篩 |
| 21 | Coinbase | -- | 0.38% | 僅保留原始缺失狀態 |
| 22 | Aster | $1.06M | 0.563% | 平臺級預篩 |
| 23 | BitMart | $554.08K | 4.24% | 平臺級預篩 |
| 24 | HTX | $963.37K | 0.908% | 平臺級預篩 |
| 25 | BitMEX | $226.33K | 0.365% | 平臺級預篩 |
| 26 | Kraken | $455.29K | 0.45% | 平臺級預篩 |
| 27 | Crypto.com | $424.48K | 1.35% | 平臺級預篩 |
| 28 | Paradex | $1.59K | 0.928% | 平臺級預篩 |
| 29 | Ostium | -- | Pending | 僅保留原始缺失狀態 |
讀表時可以把兩個字段當作一組“繼續核驗的入口”:流動性為可見承接提供線索,價差提示即時報價距離。它們沒有給出同一股票合約的盤口層級、指定訂單規模,也沒有給出該訂單的實際成交價。因此,即使兩項數值看起來有差異,結論也應停留在“值得進一步檢查”,而非“哪家交易所的滑點更低”。
判斷真實成交質量,先過兩道核驗門
報價價差與基於實際成交價的執行成本不是同一對象;若沒有訂單到達時的參照價和實際成交信息,就不能把平臺快照稱作滑點結果。深交所關於報價價差與有效價差的研究說明同樣將顯示報價和實際成交相對參照價的成本區分開來。對交易所頁面而言,這意味著需要先完成兩道門的核驗。
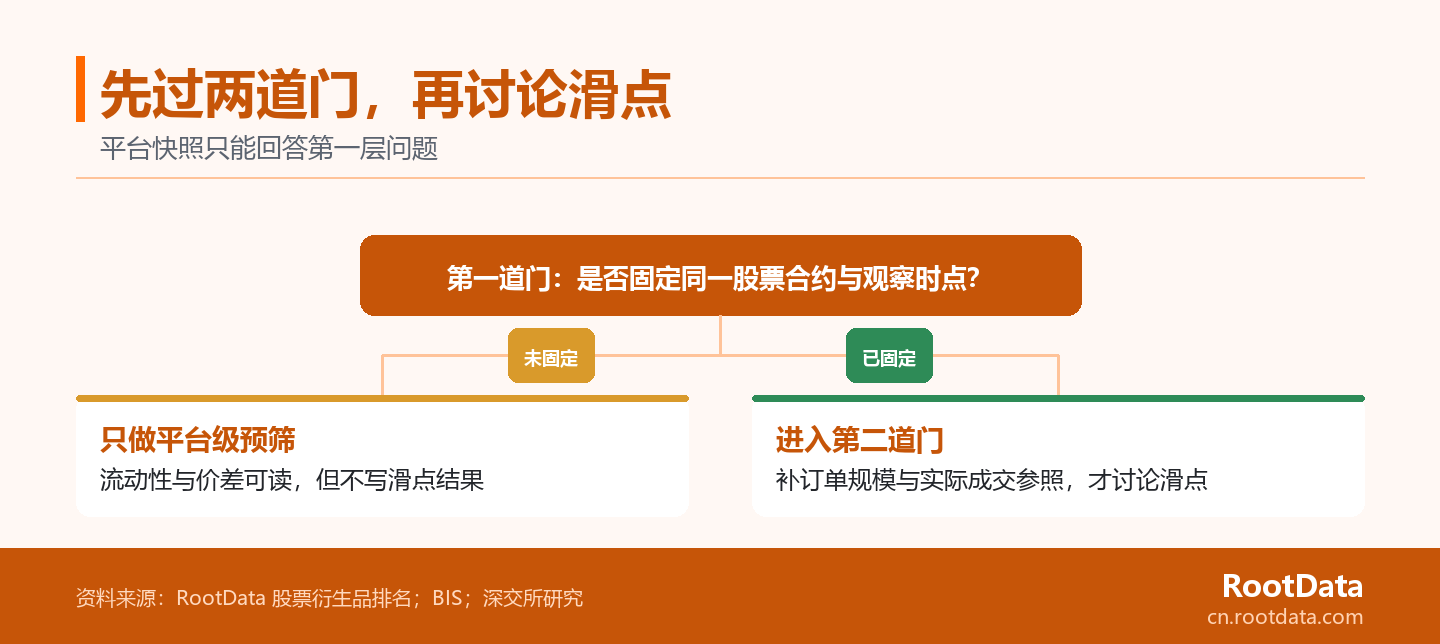
第一道門解決“是不是在比較同一個對象”;第二道門解決“這個對象能否覆蓋指定規模的執行條件”。只要任一道門沒有通過,最穩妥的表達就是:這是一項平臺級的字段觀察,不是一筆訂單的滑點結論。
第一道門:是不是同一合約、同一觀察時點
只有同一觀察時點、同一股票合約和同一字段口徑下的流動性與價差,才構成可橫向閱讀的起點。跨合約會把標的、到期結構或產品規則混在一起;跨時間則會把不同報價狀態混在一起。第一步不是找出“更好”的數值,而是記錄頁面時間、合約名稱和字段定義,確認比較對象沒有漂移。
這一道門通過後,流動性和價差才可用來形成同口徑的候選清單。它仍不是滑點測量,因為訂單規模與實際成交參照尚未出現。
第二道門:訂單規模能否被可見報價與執行記錄覆蓋
訂單規模、買賣兩側可見報價和可驗證的實際成交參照,是討論滑點前仍需補齊的第二層條件。這裡的“訂單簿深度”指買賣兩側可見報價能夠承接的數量與層次:它必須與具體訂單規模放在一起看,不能只憑一個最優價差讀數代替。
若研究記錄中沒有訂單規模,或沒有訂單到達時的參照價與實際成交價,就應把結論停在預篩階段。這個停點很有價值:它能防止把平臺排名頁的公開字段誤寫成不可複核的執行承諾。
研究示例:兩項平臺級字段為什麼不能替代某一訂單的滑點
即使兩個平臺在同一快照顯示不同的流動性與價差,若未定位同一合約、訂單規模和實際成交參照,也不能直接排出哪一筆訂單的滑點更低。以表中的任意兩個交易所為例,平臺級字段的差異只能提示下一步應核驗哪裡;它不能跨越合約、時間與訂單條件,直接產出某筆成交成本的比較。
| 研究動作 | 可以得到的結論 | 不能得到的結論 |
|---|---|---|
| 同一快照下查看流動性與價差 | 哪些交易所或合約值得進入下一輪核驗 | 某筆訂單在哪家交易所滑點更低 |
| 固定同一股票合約與觀察時點 | 字段是否具備橫向閱讀的共同起點 | 指定規模是否一定被承接 |
| 補齊訂單規模、報價層級和實際成交參照 | 是否具備討論該次執行偏離的條件 | 對未來任意時點作成本保證 |
這個示例的重點不是為平臺下結論,而是給研究過程排定順序。先用 RootData 快照發現值得追問的字段組合,再回到具體股票合約與可驗證執行信息。這樣既保留了排名頁的覆蓋廣度,也不會把它的字段邊界抹掉。
從平臺快照回到合約:四步記錄成交質量條件
RootData 公開數據標準說明為比較動態數據時確認數據口徑提供了方法信息。可先查閱 RootData 數據標準,再將頁面顯示、合約信息和觀察時間寫入同一份研究記錄。
- 固定快照:記錄頁面時間與數據來源,避免把不同時段的字段並列。
- 定位合約:明確股票合約、產品規則與比較範圍,不以平臺名稱替代合約名稱。
- 記錄報價與深度:保存可見買賣報價及其可承接數量,註明觀察到的是哪一側、哪一層。
- 核對執行參照:把訂單規模、訂單到達時參照價和實際成交價放進同一條記錄,再討論價格偏離。
固定頁面時間、定位具體股票合約、同時記錄報價與可見深度、再核對訂單規模是否有實際成交參照,是讓三項指標保持可複核的一組研究順序。這樣做不要求預判市場,也不需要把缺失字段補成假設值;它只要求每一層結論對應自己實際擁有的證據。
需要回看完整平臺字段與更新狀態時,可在同一數據入口查看 RootData 股票交易平臺排名。這一動作服務於字段核驗,而不是把排名直接轉換為交易選擇。
這張表不能替代的四項判斷
RootData 的公開免責聲明將內容定位為信息服務而非投資建議。查看 RootData 免責聲明可瞭解完整適用邊界。基於同一原則,本文只解釋字段如何被讀取,不把任何平臺快照寫成個人化操作建議。
- 它不能替代實時訂單:固定快照無法等同於訂單到達時的市場狀態。
- 它不能替代產品條件核驗:合約規則、可用範圍與費用需要回到具體產品頁面確認。
- 它不能替代實際執行記錄:沒有訂單規模、參照價與成交價,就不能稱為滑點測量。
- 它不能替代個人決策:研究字段提供信息,不提供收益、成本或結果保證。
常見問題
FAQ 只澄清流動性、價差、滑點和缺失狀態的讀表邊界。以下回答沿用同一原則:先確認比較對象,再確認執行條件,缺少條件時不把平臺級字段外推為訂單級結果。
流動性高是否代表股票合約滑點一定更小?
不代表;流動性字段只能提供同一快照下的可見承接線索,滑點還取決於具體合約、訂單規模和執行時點。流動性較高可以使該對象更值得繼續查看,但它不會自動給出某個規模訂單的實際成交價,也不能取代報價層級與成交記錄。
價差較小能否說明大額訂單更容易成交?
不能單獨說明;價差主要觀察即時小額報價距離,大額條件仍需讀取買賣兩側深度和實際價格影響。最優報價之間的距離很窄,並不等於更深層報價在指定規模下仍能保持相同條件,因此兩項信息不能互相替代。研究時還應記錄可見報價對應的數量層級。
為什麼比較時必須固定同一合約和同一觀察時間?
因為不同合約、時點和報價狀態並不構成同一比較對象;把它們混在一起,會讓流動性、價差和滑點失去共同參照。先固定對象,才能判斷頁面字段究竟描述的是同一市場狀態下的差異,還是時間與產品條件造成的差異,再據此安排後續核驗。
頁面顯示 -- 或 Pending 時可以怎樣使用這項數據?
應保留其原始缺失狀態,不把 -- 補成零,也不把 Pending 解釋為高或低的成交質量。缺失值本身提示的是當前快照沒有可用於這一字段比較的顯示結果;它不應被偷偷併入排序、均值或任何關於滑點的推斷。在後續更新前,也不據此作方向性外推。