
中心化交易所 vs 鏈上平臺:股票類產品的流動性、託管與交易機制
把中心化交易所和鏈上平臺放在一起比較時,很容易把三個問題合併成一個:資產由誰操作、產品給到什麼權利、訂單能否以可接受的成本成交。但這三件事各自對應不同資料。中心化或鏈上,首先描述的是資金和狀態如何進入交易系統;代幣化股票的權利要回到發行人與產品文件;執行質量則需要同一時點的訂單簿數據。
因此,本文不判斷哪一類平臺普遍“更好”,而是把比較拆成可核對的層次:先看產品,再看資產路徑,最後看市場在目標規模下能否成交。
先拆開三個問題:產品權利、資產路徑與成交質量
中心化交易所與鏈上平臺首先是交易路徑之分,不能同時替代對產品權利和流動性的判斷。同一產品名稱背後,可能是不同的發行安排、賬戶記錄方式、抵押資產位置和市場規則。把這三層分開,才不會把交易界面、錢包餘額或鏈上瀏覽器記錄誤讀成完整的產品說明。
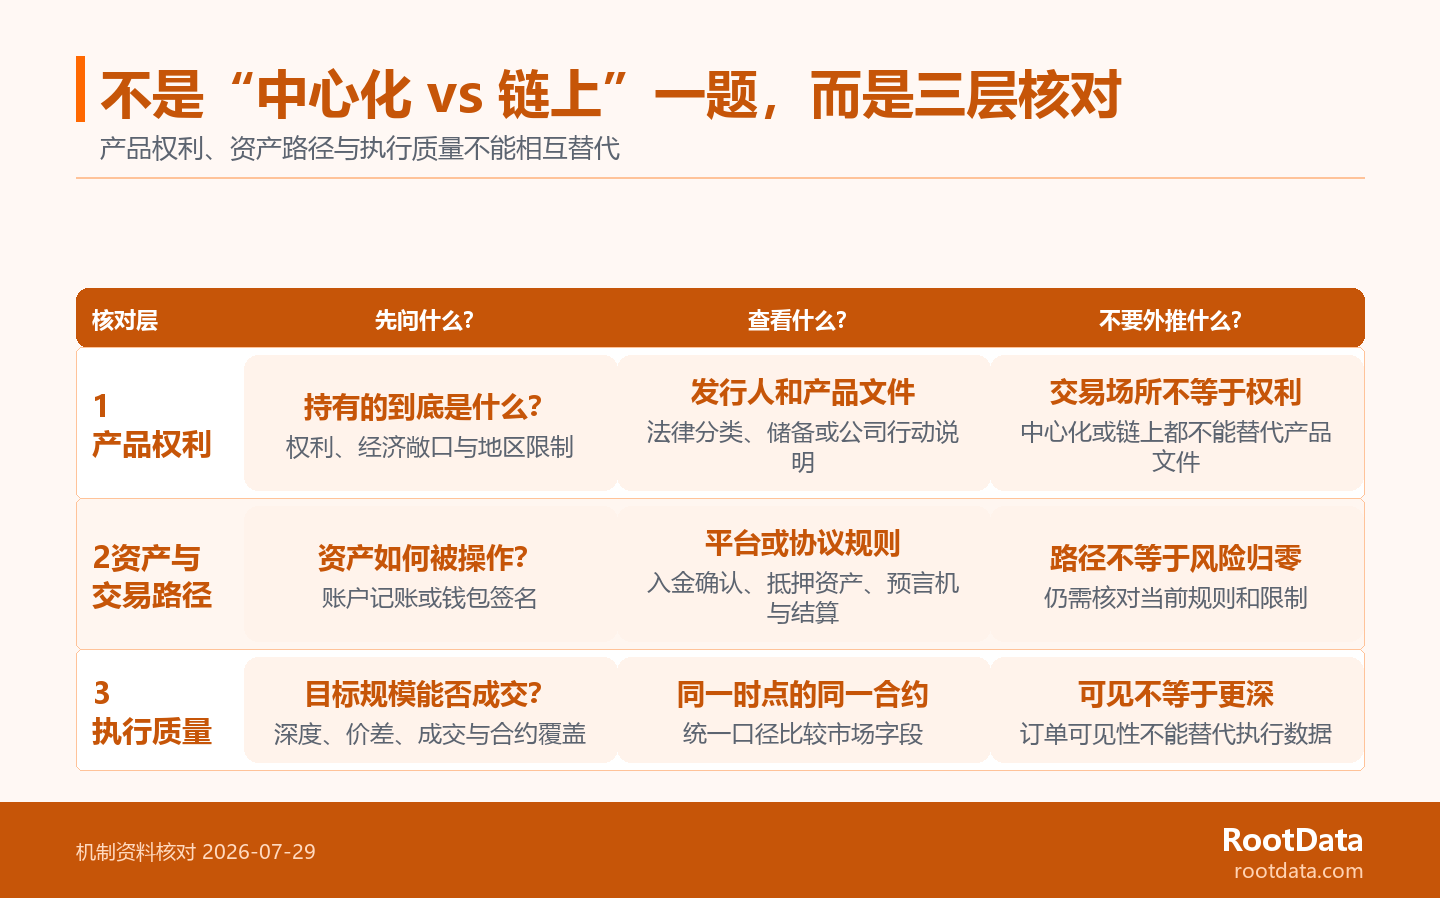
- 產品權利:先確認持有人獲得的是何種經濟敞口、是否帶有公司治理權利,以及發行與贖回規則寫在哪裡。
- 資產路徑:再確認資金和抵押物位於平臺賬戶、錢包地址還是智能合約,以及可轉出與結算的條件。
- 成交質量:最後在相同時間、相同合約和相近訂單規模下比較掛單厚度、價差、成交量與未平倉量。
| 先回答的問題 | 中心化交易所路徑 | 鏈上平臺路徑 | 不能直接推出的結論 |
|---|---|---|---|
| 產品給到什麼權利? | 查看該產品的發行、交易與結算文件 | 查看代幣發行、合約與產品法律文件 | 平臺類型本身不能證明持有的是標的股票 |
| 資產如何操作? | 賬戶餘額、充值與提幣規則構成操作路徑 | 錢包簽名、合約交互與抵押資產規則構成操作路徑 | 能操作資產不等於自動擁有同一種產品權利 |
| 訂單能否有效成交? | 查看該市場的訂單簿與風險規則 | 查看協議訂單簿、市場部署和風險參數 | 訂單可見或鏈上可查不等於深度足夠 |
託管不是單選題:賬戶、錢包與產品權利要分三層看
賬戶記賬與錢包簽名是不同的資產操作方式;兩者都不能單獨說明代幣化股票給到什麼法律或經濟權利。錢包簽名是由錢包控制方授權鏈上操作的方式,不自動說明產品權利或抵押資產位置。平臺賬戶能夠顯示餘額、支持某些充值或提幣操作,也不自動說明用戶取得了標的公司的股東身份。比較時,應把“誰能發起操作”“資產或抵押物在哪裡”“該產品賦予什麼權利”分別查清。
以 Bybit 的入金說明為例,特定鏈上充值在滿足確認條件後會記入其 Funding Account 或 Unified Trading Account。這個例子說明的是該平臺的一條賬戶入金路徑,並不是所有中心化交易所都採用相同流程,也不能據此推導某個股票類產品的法律屬性。
xStocks 的官方法律概覽將其界定為提供經濟敞口的 tracker certificate,而非直接股權或股東投票權。查看 xStocks 的產品法律概覽。這是一個具體產品的安排,不應外推到其他平臺或其他股票類產品;讀者仍需要逐項核對發行主體、抵押安排、轉讓限制與贖回條件。
交易機制:鏈上記錄不只是“上鍊”,還包括市場定義與風險參數
Hyperliquid 將其 HyperCore 的永續和現貨訂單簿描述為鏈上記錄訂單、取消、成交和清算的系統。查看 Hyperliquid 的官方文檔。這是一個具體協議的實現樣例,不能據此假定所有鏈上平臺都具備相同的訂單簿、清算或可用市場。
預言機是向合約提供外部價格或數據輸入的機制,影響目標合約的風險參數如何運作。對於股票類永續合約或其他衍生品,價格輸入、槓桿上限、保證金規則、資金費與結算安排,會共同影響訂單從掛出到成交、再到風險處置的過程。
HIP-3 的市場部署者對市場定義、預言機定義、槓桿限制和必要時的結算承擔公開說明中的責任,因此目標市場的規則仍需單獨讀取。查看 Hyperliquid 的 HIP-3 說明。其文件還說明相關永續市場具有獨立保證金與訂單簿;閱讀任何具體市場時,都應繼續回到該市場當下的部署說明與規則頁面,而不是隻憑“鏈上”二字判斷交易條件。
流動性:可見不等於更深,統一時間點才能比較
平臺是否更適合某個目標規模的訂單,需在同一時點比較同一合約的深度、價差等可比字段;訂單是否鏈上可見並不能單獨給出該結論。訂單簿深度是在不同價格檔位可供成交的掛單數量,用於判斷目標規模訂單的可執行性。訂單簿能夠被看見,最多說明掛單信息可被觀察;能否以較小滑點完成一筆目標規模的交易,還要同時看該時點的可成交數量、買賣價差、合約方向和風險參數。
比較中心化交易所與鏈上平臺時,最常見的誤差是拿不同時間、不同合約或不同訂單規模的數據並排。一次成交量較高,可能反映此前一段窗口內的活躍度;未平倉量反映的是存量頭寸;價差和不同價位的掛單,則更接近某一時點的即時執行條件。它們應當互相補充,而不應被壓縮成單一的“流動性排名”。
RootData 的股票衍生品平臺說明將成交量、未平倉量、深度、價差、費用、資金費、合約覆蓋與保證金路徑列為比較字段。查看 RootData 的股票衍生品平臺說明。使用這些字段時,重要的不是尋找一個永久領先的平臺,而是在同一時間戳下確認:你比較的是否是同一類股票產品、同一方向的合約,以及相近的目標交易規模。
把比較落到數據:五項核對,避免把排名當成產品證明
產品和路徑規則確認後,平臺層的深度、價差、費用、資金費、OI 和合約覆蓋可回到 RootData 的股票衍生品數據入口按同一時點核對。RootData 的股票衍生品說明列出這些平臺比較字段;若要繼續對照不同交易平臺的數據,可查看 RootData 股票衍生品交易平臺排名,再回到目標產品頁面確認當前規則。排名中的數據是一個觀察入口,不是對產品權利、託管安排或適用範圍的承諾。
比較順序應先確認產品文件,再確認賬戶或錢包路徑,再讀取市場規則,隨後比較同一時點執行數據,最後保存缺失字段。
- 確認產品類型與發行方:它是現貨代幣、追蹤憑證、永續合約還是其他結構?權利說明與風險披露由誰發佈?
- 確認資產路徑:資金、抵押物和產品記錄分別位於賬戶、錢包還是合約中?充值、轉出與結算的當前條件是什麼?
- 確認市場規則:該市場使用什麼價格輸入,保證金、槓桿、資金費與結算參數如何設置,規則由誰維護?
- 在同一時間點看執行字段:把目標規模下的訂單簿深度、價差、成交量、未平倉量、費用和合約覆蓋放在一起讀。
- 單列缺失項:沒有披露、區域不可用或無法確認的字段,應保留為待核對項,而不是用平臺標籤補全結論。
這五項核對會把“在哪裡交易”的問題,轉化為“交易什麼、如何持有、按什麼規則成交”的問題。對數據讀者而言,這比只比較一個排名位置更接近實際決策所需的信息邊界。
常見問題
當前頁面沒有明確披露的權利、資金路徑或市場參數,應保留為待核對,不由中心化或鏈上標籤補齊。以下回答用於釐清比較順序,不構成對任何平臺、產品或地區適用性的判斷;具體條件應以相關產品和平臺的最新原始說明為準。
鏈上交易股票類產品是否等於自託管?
不等於,錢包簽名、抵押資產位置、智能合約規則和代幣化產品權利需要分別確認。錢包能夠簽署交易,只說明某個地址可以授權鏈上操作;它不能單獨證明抵押物由誰保管、是否可以贖回,或持有人是否擁有標的公司的直接權益。若頁面只顯示餘額或合約地址,也應繼續尋找發行說明、抵押安排和當前的轉出或結算規則,再判斷可操作範圍。
鏈上可見訂單簿是否說明成交一定更好?
不說明,訂單是否可見與訂單簿在目標規模下是否有足夠深度是兩件事。可見掛單能幫助觀察市場狀態,但實際執行仍受目標訂單大小、價格檔位、買賣價差、合約方向和當時的風險參數影響。還應留意數據對應的時間窗口,避免把過去一段時間的成交量直接當成此刻可以成交的數量。應在相同時間點,把深度、價差、成交量和未平倉量放在一起讀。
中心化交易所賬戶中的股票類產品可以提現嗎?
不能一概而論,能否轉出、轉出什麼以及何時可操作取決於該平臺和該產品的當前規則。有些頁面描述的是資金或抵押資產的充值、提幣路徑;有些產品則另有轉讓、贖回或結算限制。查看前應區分賬戶餘額、鏈上代幣和產品本身的權利;若只確認了資金可轉出,仍不能據此推斷產品可以轉移或贖回,再以平臺與發行方的最新文件確認。